
銀行の不動産担保ローンを断られた後、ノンバンクのつばさコーポレーションにたどり着いたものの、申し込む前に「この会社は本当に信用できるのか」と手が止まってしまう方は多いはずです。
ところが、実際に借りた人の口コミはネット上にほとんど見当たらず、判断材料が足りないまま検討を進めることになります。
そこで、この記事では編集部が各口コミ媒体を実際に調べた結果と公式情報をもとに、「つばさコーポレーションの評判と貸金業登録の実態」を検証します。
また、3商品の借入条件や担保にできる不動産、審査に落ちる原因と対処法、他社との比較までまとめているので、「銀行の審査に通らず次の選択肢を探している方」や「申し込む前に会社の信頼性を自分の目で確かめたい方」は、ぜひこの記事を参考にしてみてください。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
なお、ほかの会社も含めて広く検討したい方は、審査に通るか不安な方向けの不動産担保ローン比較や個人向けにおすすめの不動産担保ローン比較の記事もあわせて参考にしてください。
つばさコーポレーションとは
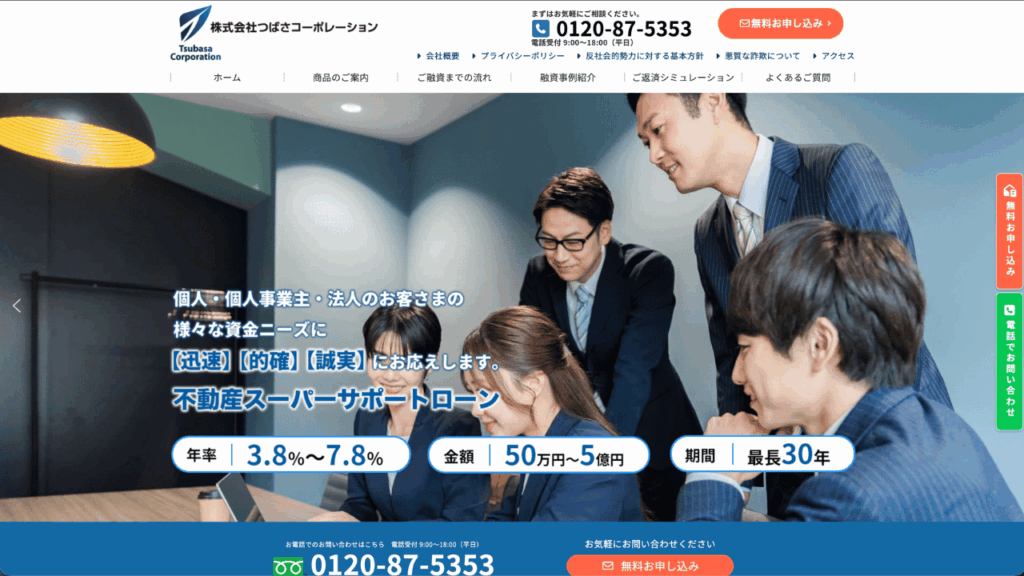
出典:https://www.tsubasa-c.jp/company/
つばさコーポレーションは、個人・個人事業主・法人向けの不動産担保ローンを専門に扱う東京都渋谷区のノンバンクです。
貸金業登録番号のカッコ内にある(6)は、3年ごとの登録更新を5回重ねたことを示す数字であり、2009年の設立から15年以上営業を続けてきた裏付けになります。
実際に金融庁の登録貸金業者情報検索サービスで照会したところ、東京都知事(6)第31325号の登録が確認でき、行政処分欄に記載はありませんでした。
「怪しい」「やばい」といった検索候補を見て不安に感じる方もいますが、その多くは銀行ほど知名度がないノンバンクゆえの、漠然とした印象によるものです。
登録貸金業者は上限金利や取り立て行為を規制する貸金業法のもとで営業しており、無登録で違法な貸し付けを行うヤミ金業者とは法的に全く異なります。
\ 幅広い物件に対応!ローン利用中でもOK /
会社概要は以下の表の通りです。
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社つばさコーポレーション |
| 設立 | 2009年3月 |
| 代表取締役 | 金子 豊子 |
| 資本金 | 6,000万円 |
| 所在地 | 東京都渋谷区道玄坂2丁目16番8号 ビジネスヴィップ渋谷・道玄坂坂本ビル11階 |
| 貸金業登録番号 | 東京都知事(6)第31325号 |
| 電話番号 | 0120-87-5353(電話受付は平日9:00〜18:00) |
| 事業内容 | 不動産総合ファイナンス |
| 公式サイト | つばさコーポレーション公式 |
つばさコーポレーションの評判・口コミ
順に解説します。
Googleマップ・知恵袋・SNSに利用者の口コミなし
Googleマップ・X(旧Twitter)・Yahoo!知恵袋・Facebook・Instagramなどを調査しましたが、つばさコーポレーションを実際に利用した人の具体的な口コミは確認できませんでした。
主な媒体ごとの調査結果は以下の通りです。
| 調査媒体 | 調査結果 |
|---|---|
| Googleマップ | 掲載はあるがクチコミ投稿0件・評価なし |
| X(旧Twitter) | 宣伝用リンク付き投稿のみで実体験の口コミなし |
| Yahoo!知恵袋 | 社名に言及する質問はあるが利用者の体験談なし |
| 社員口コミサイト | 渋谷の同社のページ・投稿は確認できず |
Xには社名を含む投稿が複数あるものの、いずれも宣伝用のリンク付き紹介が中心で、利用者の生の声としては評価できません。
口コミゼロでも大きな悪評や行政処分は確認されない
利用者の口コミが見つからない一方で、東京都が公表している貸金業者への行政処分一覧を同日に確認しても同社の処分歴はなく、目立った悪評も見当たりません。
そもそも不動産担保ローンは借入の事実を公言しにくく、ノンバンクの体験談自体が表に出にくい分野のため、口コミの少なさは悪い会社の証明にも安全の証明にもなりません。
本記事では、公開されている登録情報や商品スペックといった事実をもとに、メリット・デメリットを編集部が検証・評価しながら紹介していきます。
つばさコーポレーションのメリット
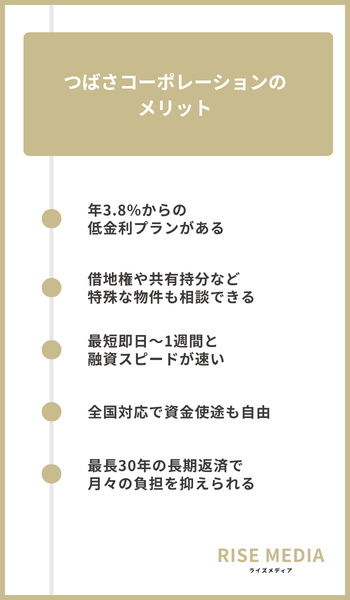
5つのメリットをひとつずつ解説します。
年3.8%からの低金利プランがある
つばさコーポレーションの不動産スーパーサポートローンは、年3.8〜7.8%の金利で利用できる優遇プランです。
同社の通常商品である不動産活用ローンや不動産ビジネスローンは年4.00〜15.00%のため、上限金利が大きく抑えられています。
ただし適用基準を満たした方向けのプランで基準の詳細は公式サイトに記載がないので、自分が対象になるかは無料相談の際に確認が必要です。
借地権や共有持分など特殊な物件も相談できる
公式サイトでは、銀行では評価が難しい物件も独自の査定手法で評価し、相談を受け付けると明記されています。
具体的には、借地や共有持分の物件がその代表例です。
対応物件の詳しい一覧とこうした物件がどのような基準で評価されるかは、後述の審査のセクションで詳しく解説します。
最短即日〜1週間と融資スピードが速い
不動産の調査を含む審査を経る商品としては速い部類で、急ぎの資金需要にも間に合いやすい水準です。
手続きは相談、申込、審査、契約、融資実行の流れで進み、申込時に必要書類を提出します。
書類を事前に揃えておくほど審査に早く着手してもらえるので、急ぐ方は相談の段階で必要書類を聞いておきましょう。
全国対応で資金使途も自由
融資対象エリアは日本全国で、主要都市圏以外や地方の物件も相談できます。
申込は電話やFAXのほか、Webの無料申込フォームからも受け付けています。
資金使途にも制限はなく、生活費や相続税の納税、他社借入の借り換えなど用途を選びません。
公式サイトには、複数のカードローンをまとめて毎月の返済額を減らした事例も載っています。
\ 幅広い物件に対応!ローン利用中でもOK /
最長30年の長期返済で月々の負担を抑えられる
返済回数は2〜360回まで設定でき、返済期間は最長30年です。
たとえば1,000万円を年6.0%の元利均等返済で借りた場合、10年返済では毎月約11万1,000円ですが、30年返済なら毎月約6万円まで抑えられます。
返済方法も元利均等返済、元金一括返済、元金自由返済の3種類から選べるので、収支に合わせた無理のない計画を立てやすいでしょう。
ただし期間を延ばすほど利息の総額は増えてしまうので、負担とのバランスは後述のデメリットのセクションで確認しましょう。
つばさコーポレーションのデメリット・注意点
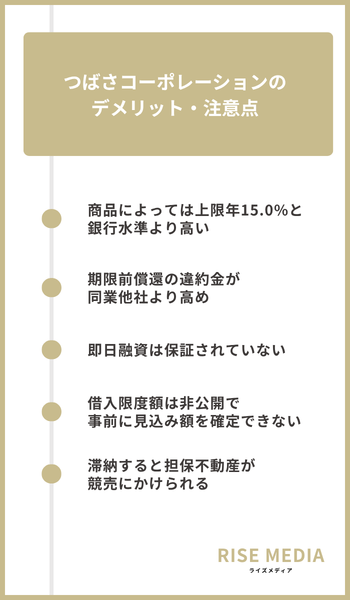
順番に確認していきましょう。
商品によっては上限年15.0%と銀行水準より高い
スーパーサポートローンの金利は年3.8〜7.8%ですが、不動産活用ローンと不動産ビジネスローンは年4.00〜15.00%で、上限はおおむね年1〜4%台の銀行の不動産担保ローンより高めです。
借入2,000万円・返済期間10年・元利均等返済・ボーナス返済なしの条件で試算すると、金利によって総返済額は次のように約963万円も変わります。
| 金利 | 毎月の返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 年2.0% | 約184,000円 | 約2,208万円 | 約208万円 |
| 年10.0% | 約264,000円 | 約3,172万円 | 約1,172万円 |
手数料などの諸費用を含まない概算とはいえ、適用金利が上限に近づくほど利息の負担は大きく膨らんでしまいます。
そのため、契約を判断する前に提示された金利で総返済額を必ず試算しておきましょう。
期限前償還の違約金が同業他社より高め
繰り上げ返済や一括完済をする際の解約違約金は、公式サイトの貸付条件で返済元金の0〜5.00%と定められています。
実際の料率は契約内容によって変わるため、早期完済や借り換えを見込んでいる方は、契約前に自分へ適用される条件を必ず確認してください。
即日融資は保証されていない
申し込みから融資実行までの期間は最短当日〜1週間くらいが目安とされており、即日で借りられるのはあくまで最短のケースです。
審査には不動産調査が含まれるため、書類の不備や調査の日程によっては1週間程度かかる場合もあります。
また、電話とFAXの受付は平日9:00〜18:00に限られるので、急いでいる方は時間を問わず送信できるWebの申し込みフォームから早めに相談しておくのが得策です。
借入限度額は非公開で事前に見込み額を確定できない
融資額の枠は50万円〜5億円と幅広い一方で、実際にいくら借りられるかは担保不動産の評価と審査で決まるため、申し込みの段階では確定できません。
資金計画を固めたい方は、まず仮審査で条件提示を受けて具体的な金額を確かめる流れになります。
滞納すると担保不動産が競売にかけられる
返済の滞納が続くと、担保に入れた不動産は抵当権の実行によって裁判所の競売にかけられるおそれがあるので注意してください。
競売の入札は、民事執行法で「売却基準価額から2割を控除した買受可能価額」以上と決められています。
そのため、一般の仲介売却より安く手放すことになりやすい点が大きなリスクです。
返済が苦しくなったときは、滞納する前に借り換えや売却も含めて早めに相談するようにしましょう。
つばさコーポレーションの借入条件
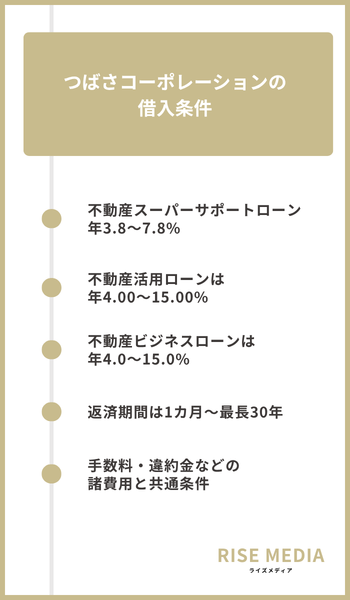
詳細の前に、3商品の基本スペックを表で整理します。
| 金利 | 不動産スーパーサポートローン:年3.8〜7.8% 不動産活用ローン:年4.00〜15.00% 不動産ビジネスローン:年4.0〜15.0% |
|---|---|
| 融資額 | 50万円〜5億円 |
| 返済期間 | 最長30年 |
| 融資スピード | 最短即日(申込から融資実行まで最短当日〜1週間程度) |
| 申込対象 | 個人・個人事業主・法人 |
| 抵当順位 | 不問(2番抵当・3番抵当以降も相談可) |
| 対応エリア | 日本全国 |
| 公式サイト | 公式サイト |
つばさコーポレーションの不動産担保ローンは主に3商品に分かれており、いずれも融資額50万〜5億円・返済期間最長30年という枠組みは共通です。
違いは金利水準と申込対象なので、自分がどの商品に当てはまるかを順に見ていきましょう。
不動産スーパーサポートローンは年3.8〜7.8%
不動産スーパーサポートローンは、3商品の中で最も低い年3.8〜7.8%の金利が設定された優遇プランです。
ただし公式サイトでは「適用基準を満たされた方」が対象と説明されているだけで、具体的な適用条件は公開されていないため、詳細は問い合わせて確認するほかありません。
低金利での借入を狙うなら、無料相談の段階で適用の可否を聞いておいて損はありません。
不動産活用ローンは年4.00〜15.00%
不動産活用ローンは個人向けの商品で、適用金利は契約内容に応じて年4.00〜15.00%の範囲で決まります。
資金使途が自由なため、生活費や納税資金といった個人の資金需要にも充てられます。
会社員や年金受給者など事業を営んでいない方は、この不動産活用ローンが第一の候補になります。
不動産ビジネスローンは年4.0〜15.0%
運転資金や設備資金など事業向けの使い道に加えて、公式サイトのFAQでは他社からの借り換えも可能と明記されています。
他社借入が複数ある方への融資実績も多数あるとされており、おまとめで返済負担を軽くしたい方の相談先にもなり得ます。
返済期間は1カ月〜最長30年
公式サイトで明示されている返済期間は最長30年のため、長期の資金計画にも対応しやすいです。
返済方式は、元金一括返済・元利均等返済・元金自由返済の3種類から選べます。
元金一括返済なら期間中の支払いを利息のみに抑えられるため、不動産の売却予定がある方と相性の良い返済方式です。
一方で1カ月単位の短期利用が可能かどうかは公式サイトに明記がないため、短期での借入を検討している方は事前に問い合わせてみてください。
手数料・違約金などの諸費用と共通条件
金利以外の費用として、契約事務手数料が融資額の0〜5.00%、期限前償還時の解約違約金が返済元本の0〜5.00%かかる場合があります。
遅延損害金は年20.0%と高めなので、返済が遅れないよう余裕のある資金計画を組んでおきましょう。
手数料と違約金はいずれも0〜5.00%と幅があるため、契約前に見積もりで実際の料率を確認しておきましょう。
つばさコーポレーションの審査と担保にできる不動産
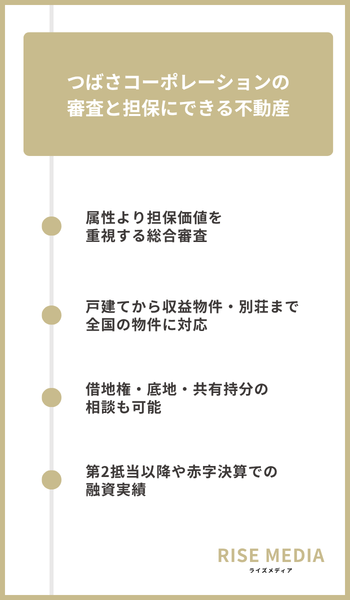
審査基準と対応物件を詳しく見ていきます。
属性より担保価値を重視する総合審査
つばさコーポレーションの審査は、年収や勤続年数といった属性よりも担保不動産の価値を重視し、物件評価と信用情報を合わせた総合判断で行われます。
法人の場合は担保評価に加えて、事業の継続性や今後の事業計画も判断材料になります。
ただし担保にできる不動産があっても、評価額が低い場合は希望額まで借りられなかったり断られたりすることもあります。
戸建てから収益物件・別荘まで全国の物件に対応
対応エリアは前述のメリットのセクションで触れた通り、全国どこの物件でも相談可能です。
公式サイトが対応を明記している物件・条件は以下のとおりです。
- 借地
- 底地
- 共有持分
- 市街化調整区域の物件
- 再建築不可物件
- その他の物件も相談可
公式サイトには一戸建てやマンション、土地といった個別の物件名までは書かれていません。
ただ「その他どのような物件でもご相談ください」と明記されているので、賃貸アパートなどの収益物件や別荘も相談してみる価値があります。
借地権・底地・共有持分の相談も可能
銀行では担保評価が難しい借地権・底地・共有持分も、つばさコーポレーションでは知識と経験に基づく独自の査定手法で評価してもらえます。
それぞれの権利の違いと利用時のポイントを表にまとめました。
| 権利形態 | どんな権利か | 利用時のポイント |
|---|---|---|
| 借地権 | 土地を借りて建物を所有する権利 | 単独では売却しにくく銀行では評価されにくい |
| 底地 | 借地権が付いた土地の所有権 | 地代収入はあるが換金しにくい |
| 共有持分 | 複数人で共有する不動産の自分の持分 | 家族に内密での借入も相談可と公式FAQに記載 |
なお、本人以外の名義や家族と共有している不動産を担保にする場合は、所有者の承諾と担保提供が前提になります。
第2抵当以降や赤字決算での融資実績
つばさコーポレーションでは抵当権の設定順位は問われず、住宅ローンや銀行ローンを返済中でも申し込めます。
第2順位以下の場合は、不動産の評価額から先順位の残債を差し引いた担保余力をもとに融資できるかどうかが判断されます。
赤字決算や税金の滞納など、公式サイトで融資実績・相談可能とされているのは次のような状態です。
- 赤字決算・債務超過の法人
- 税金を滞納している人
- 債務整理中の人
- 他社借入が複数ある人
- 自宅が競売中の人
つばさコーポレーションの審査に落ちる原因と対処法
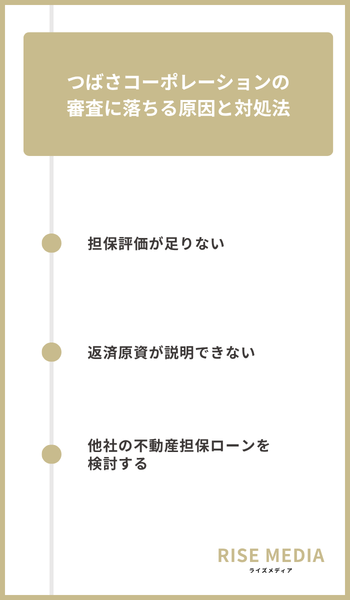
原因と対処法をセットで解説します。
担保評価が足りない
不動産担保ローンの融資上限は、担保不動産の評価額に掛目と呼ばれる各社所定の掛け率を乗じた金額が目安です。
そのため、希望額がこの水準を大きく超えていると審査に落ちやすくなってしまいます。
審査落ちや減額回答だった場合でも、希望額を担保評価に見合う水準まで下げて再相談したり、別の不動産を追加で担保に入れる共同担保を検討したりする余地があります。
共同担保に対応できるかは公式サイトに明記がないため、無料相談で確認しておきましょう。
返済原資が説明できない
担保価値を重視するつばさコーポレーションの審査でも、返済計画や資金使途の説明は重要な判断材料になります。
申し込みや相談の場では、以下のような資料で毎月の返済原資の道筋を示すと話を進めやすくなるでしょう。
- 給与明細・源泉徴収票などの収入資料
- 確定申告書
- 決算書
- 事業計画書など
返済期間は最長30年で、元利均等返済を含む3種類の返済方法から選べるため、月々の負担を調整した現実的な返済計画を添えると説得力が増します。
他社の不動産担保ローンを検討する
担保評価の基準や対応できる物件は会社ごとに異なるため、つばさコーポレーションの審査に落ちても、不動産担保ローンでの借入自体を諦める必要はありません。
借地や再建築不可のような物件でも、別の会社では評価方針が違い、結果が変わる場合があります。
候補の選び方や各社の条件は、後述の「つばさコーポレーションと他社の不動産担保ローンの比較」のセクションで詳しく解説しています。
なお、不動産担保ローンの審査について知りたい方は、不動産担保ローンが通らない原因や対処法について解説している記事もぜひ参考にしてみてください。
つばさコーポレーションの申込の流れ
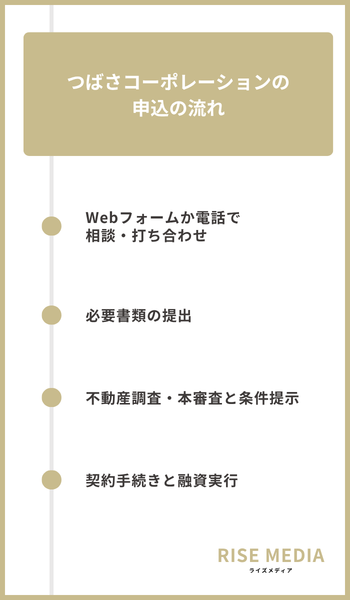
各ステップの流れを解説します。
Webフォームか電話で相談・打ち合わせ
つばさコーポレーションへの申込は、フリーダイヤル0120-87-5353への電話か、公式サイトの無料申込フォームから始められます。
電話受付は平日9:00〜18:00で、Webフォームなら時間を問わず送信でき、内容確認後に担当スタッフから折り返し連絡が入る流れです。
事前の打ち合わせで資金使途と担保にする不動産の情報を具体的に伝えておくと、その後の審査がスムーズに進みます。
\ 幅広い物件に対応!ローン利用中でもOK /
必要書類の提出
提出書類の一覧は公式サイトに掲載されていませんが、不動産担保ローンでは一般的に以下のような書類を提出します。
- 運転免許証などの本人確認書類
- 源泉徴収票・確定申告書などの収入証明書類※法人は決算書
- 登記事項証明書・公図・固定資産税評価証明書などの担保不動産の資料
実際に必要な書類は物件の種類や申込内容によって変わるため、相談の際に担当者へ確認しておくのが確実です。
融資を急ぐ場合は、取得に日数がかかりやすい担保不動産の資料と本人確認書類を先にそろえておくと提出までの時間を短縮できます。
不動産調査・本審査と条件提示
書類の提出後は、担保物件の不動産調査を含む本審査を受けます。
同社のよくある質問には、申込から融資実行までの期間は最短当日〜1週間ほどと記載されています。
契約手続きと融資実行
提示された条件に納得したら契約手続きに進み、契約締結後は速やかに融資を受けられます。
手続きは来店のほか、担当スタッフに訪問してもらうこともできるので、遠方の物件を担保にする場合でも来店の負担を減らせます。
なお、申込や相談の時点で借入が確定するわけではないため、条件を見てから判断したい方でも利用しやすいのが特徴です。
まずは無料の申込フォームか電話で相談し、自分の物件でいくら借りられるのか条件の提示を受けてみてください。
つばさコーポレーションと他社の不動産担保ローンの比較
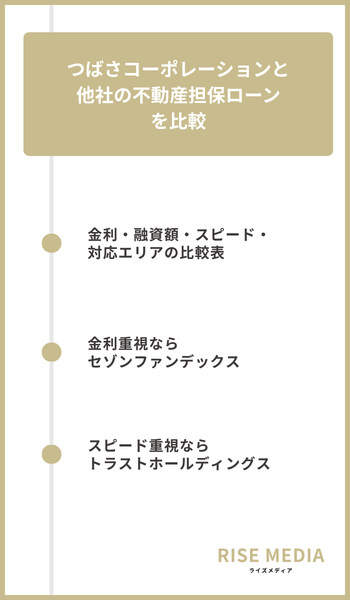
比較のポイントを順に紹介します。
金利・融資額・スピード・対応エリアの比較表
つばさコーポレーションと主要3社の不動産担保ローンを、金利・融資額・融資スピード・対応エリアの軸で比較しました。
| 会社 | 金利/実質年率 | 融資額 | 融資スピード | 対応エリア | 対象者 |
|---|---|---|---|---|---|
| つばさコーポレーション | 年3.8〜15.0% | 50万円〜5億円 | 最短即日 | 全国 | 個人・個人事業主・法人 |
| セゾンファンデックス | 変動年3.4〜5.2%・固定年4.5〜9.9% | 500万円〜5億円 | 本審査決定から最短3営業日 | 全国・一部地域を除く | 法人・個人事業主 |
| トラストホールディングス | 年3.45〜7.45% | 100万円〜10億円 | 最短即日 | 全国 | 個人・法人 |
| 日宝 | 年4.0〜9.9% | 50万円〜5億円 | 最短即日〜1週間 | 全国 | 個人・法人 |
いずれも各社の公式サイトの記載を編集部が確認した数値ですが、実際の適用金利や融資額は物件の評価や審査結果によって変わることもあります。
金利重視ならセゾンファンデックスも候補
金利の低さを重視するなら、変動金利が年3.4〜5.2%のセゾンファンデックスが有力な候補です。
ただし対象は法人・個人事業主に限られ、融資額も500万円からと大口寄りの設定です。
個人名義での借入を考えている方は、つばさコーポレーションも候補に残しておきましょう。
スピード重視ならトラストホールディングスも候補
とにかく早く資金を用意したい場合は、最短即日融資にも対応するトラストホールディングスが選択肢に入るでしょう。
融資上限が10億円と大きく、金利も年3.45〜7.45%と上限が低めです。
一方で、借地や再建築不可といった特殊物件に相談しやすいのはつばさコーポレーションならではの強みです。
より詳しい各社の比較は審査が柔軟な不動産担保ローンの比較記事と個人向け不動産担保ローンのおすすめ記事で解説しているので、あわせてチェックしてみてください。
つばさコーポレーションが向いている人
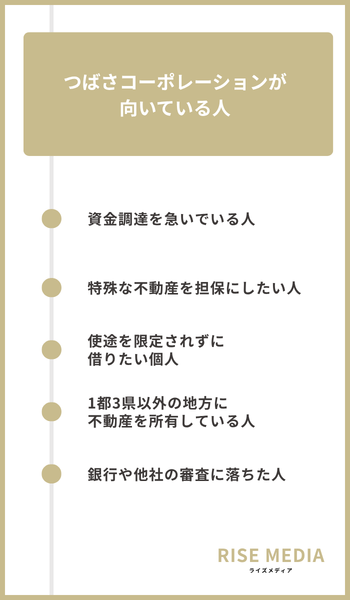
自分が当てはまるか確かめながら読み進めてみてください。
資金調達を急いでいる人
つばさコーポレーションの融資スピードは、申込から最短当日〜1週間くらいが目安です。
銀行の不動産担保ローンでは数週間〜1カ月ほどかかる場合もあり、入金までの早さを重視する人に向いています。
特殊な不動産を担保にしたい人
借地や底地、共有持分、市街化調整区域、再建築不可といった物件でも相談できることが、公式サイトに明記されています。
銀行で評価がつきにくい不動産も独自の基準で査定してもらえるため、物件を理由に断られた経験がある人にこそ向いています。
特殊物件ごとの審査の考え方は、前述の「つばさコーポレーションの審査と担保にできる不動産」のセクションで解説した通りです。
使途を限定されずに借りたい個人
個人向けの不動産活用ローンは資金使途が自由で、事業資金に限らず幅広い目的に充てられます。
住宅ローンのように使いみちを細かく問われる借入と違い、複数の支払いをまとめて工面したい場面でも使いやすい商品です。
税金を滞納している人への融資実績も多いため、納税資金の相談がしやすい点も心強いでしょう。
1都3県以外の地方に不動産を所有している人
メリットのセクションでも触れた通り、担保にする不動産の所在地は問われません。
不動産担保ローン会社には首都圏や関西圏など営業エリアを限定する業者もあり、地方の物件では申込先そのものが限られがちです。
銀行や他社の審査に落ちた人
審査で重視されるのは、申込者の年収や勤め先といった属性よりも担保不動産の評価額です。
銀行や他社で断られた後でも、赤字決算・債務超過の法人や税金を滞納している人、債務整理中の人などへの相談・融資の実績があるのは、審査のセクションで見た通りです。
融資を確約するものではないものの、担保の価値次第で再挑戦できる可能性は十分に残されています。
\ 幅広い物件に対応!ローン利用中でもOK /
つばさコーポレーションが向いていない人
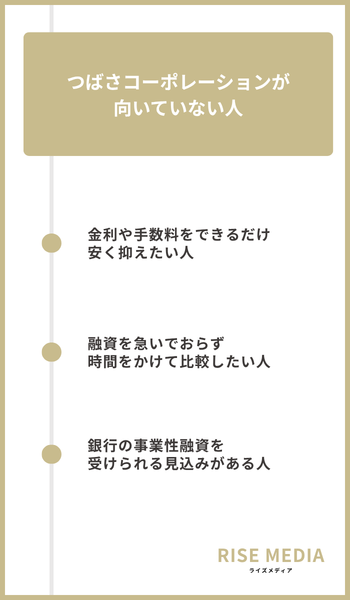
それぞれの理由を説明します。
金利や手数料をできるだけ安く抑えたい人
総コストの安さを最優先したい方には、つばさコーポレーションは合わない場合があります。
金利は不動産スーパーサポートローンで年3.8%〜7.8%ですが、不動産活用ローンや不動産ビジネスローンでは上限が年15.0%に達し、費用面の主な項目は以下の通りです。
- 金利 年3.8%〜15.0%と商品で幅がある
- 事務手数料 融資額の0%〜5.00%
- 繰上返済違約金 返済元金の0%〜5.00%
- 遅延損害金 年20.00%
事務手数料と繰上返済違約金はいずれも上限5.00%の幅があり、事務手数料が融資額の1.65%以内のセゾンファンデックスなどと比べると、適用条件次第で費用が割高になることもあります。
融資を急いでおらず時間をかけて比較したい人
つばさコーポレーションの魅力は、公式サイトが掲げる最短即日のスピード融資です。
急いでいない方はこの強みを活かしきれません。
不動産担保ローンは借入額が大きく返済期間も長いので、わずかな金利差でも総返済額への影響は小さくありません。
銀行の事業性融資を受けられる見込みがある人
銀行の事業性融資や公的融資を受けられる見込みがあるなら、金利条件はそちらの方が有利になりやすいです。
実際に日本政策金融公庫の国民生活事業では、無担保の基準利率が2026年9月1日現在で年3.80%〜5.40%と、ノンバンクの上限金利より低い水準です。
つばさコーポレーションの不動産ビジネスローンなどは、銀行や公庫からの借入が難しいときやスピードを優先したいときの選択肢と位置づけるのが現実的でしょう。
ほかの会社も含めて広く検討したい方は、審査に通るか不安な方向けの不動産担保ローン比較や個人向けにおすすめの不動産担保ローン比較の記事もあわせて参考にしてください。
つばさコーポレーションの評判についてよくある質問
最後に、申込を検討している方から寄せられやすい疑問にまとめて回答します。
家族の同意なしに共有持分だけを担保にできる?
自分名義の共有持分だけを担保にする借入は、公式サイトに共有持分物件の相談を受け付ける旨が明記されており、申し込み自体は可能です。
公式のよくある質問でも、家族と共有の不動産を担保に家族に内密で融資を受けられるかという質問に「可能です」と回答しています。
ただし、家族名義の部分まで担保に入れる場合は所有者の承諾が必要で、勝手には進められません。
持分のみでは担保評価が下がりやすく、条件によっては共有者の協力を求められる場合もあるため、事前に確認しておきましょう。
借入中の不動産は売却できる?
売却自体はできますが、原則として借入を完済し、抵当権を抹消することが前提になります。
売却代金で完済する方法をとる場合は、決済と抵当権抹消を同時に進める段取りが必要になるため、あらかじめつばさコーポレーションへの連絡が欠かせません。
団体信用生命保険は付けられる?
現時点で、つばさコーポレーションの公式サイトに団体信用生命保険に関する記載はなく、利用できるかどうかは要問い合わせです。
団体信用生命保険とは、契約者が死亡するなど万一の事態になった際に、保険金で残りの借入が返済される保険を指します。
銀行の住宅ローンと違い、ノンバンクの不動産担保ローンでは団体信用生命保険を付けない契約が一般的です。
付けない場合、契約者が亡くなると担保不動産と残債を相続人が引き継ぐことになるため、契約内容を家族とも共有しておくと安心です。
相談しただけで信用情報に記録は残る?
電話や相談フォームで問い合わせた段階では、信用情報機関への照会はなく記録も残りません。
つばさコーポレーションはJICC(日本信用情報機構)に加盟しており、正式に申し込んだ時点で信用情報が照会されます。
JICCでは、申込みに関する情報の登録期間を照会日から6カ月以内と公表しています。
つばさコーポレーションの評判のまとめ
つばさコーポレーションは実利用者の口コミがほぼ見つからないため、東京都知事(6)第31325号の貸金業登録と公開スペックという事実で判断するのが現実的です。
編集部が公式情報を検証して確認できたメリットは以下の4点です。
- 年3.8%からの低金利プラン
- 借地権や共有持分など対応物件の幅
- 最短即日〜1週間の融資スピード
- 最長30年の長期返済
一方で、不動産活用ローンと不動産ビジネスローンの金利上限は年15.00%と銀行水準より高く、期限前償還には返済元金の0〜5.00%の解約違約金がかかる点に注意しましょう。
自分の物件と資金需要が条件に合うかは、申し込んで金利・融資額・返済期間の提示を受けるまで確定しません。
相談も申込も無料なので、まずは公式サイトの無料相談・仮審査で実際に借りられるかどうかを確かめてみてください。
仮審査を通過しても借入がそのまま決まるわけではなく、提示された金利や融資額を見てから契約するかどうかを選べます。
