自宅や事業用の不動産を持っているのに、事業資金やつなぎ資金が足りず、銀行の融資審査で足踏みしてしまう経営者の方は少なくありません。
そんなときに検討したいのが、所有する不動産を担保に入れることで数百万円から数千万円を低金利で借りられる不動産担保ローンです。
ただし、「返せなくなったら家を失うのでは」「金利や手数料はいくらかかるのか」「自営業や高齢でも審査に通るのか」といった不安から、一歩を踏み出せない方も多いでしょう。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
そこで、この記事では「不動産担保ローンの仕組みやメリット・デメリット、金利相場と審査基準」をわかりやすく解説します。
加えて、住宅ローンやリバースモーゲージとの違い、申し込みから融資までの流れ、銀行とノンバンクの選び分けまで紹介しますので、「事業資金を不動産で調達したい経営者」の方や「相続した不動産を売らずに現金化したい」という方は、ぜひこの記事を参考にしてみてください。
不動産担保ローンとは
不動産担保ローンとは、自宅や土地、区分マンションなどの不動産を担保にして金融機関から融資を受けるローンで、個人だけでなく個人事業主や法人も利用できます。
借りたお金の使いみちは原則自由で、以下のような目的に幅広く使えます。
- 事業資金・つなぎ資金
- 相続税の納税資金
- 複数借入の一本化
- 教育資金
- リフォーム費用
担保があるぶん金融機関の貸し倒れリスクが下がるため、無担保ローンより低金利で借りやすくなります。
不動産担保ローンのメリット
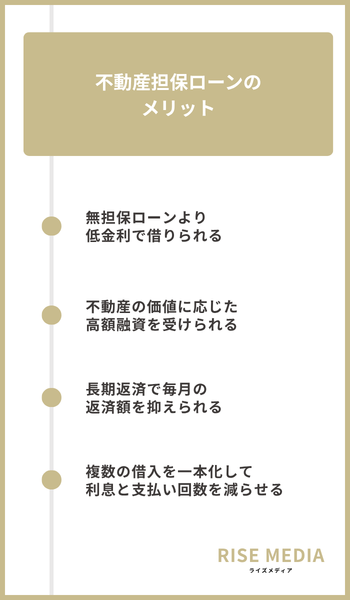
順番に見ていきましょう。
無担保ローンより低金利で借りられる
不動産担保ローンは土地や建物を担保に入れる分、カードローンなどの無担保ローンより低い金利で借りられます。
銀行系・ノンバンク系ごとの詳しい金利相場は、後述の融資条件の相場で解説します。
金利が低くなる理由は、冒頭で解説した抵当権の設定によって金融機関の貸し倒れリスクが小さくなるためです。
リスクが小さい分、金利は低めに抑えられています。
不動産の価値に応じた高額融資を受けられる
借入可能額は申込者の年収だけでなく不動産の評価額をもとに決まるため、無担保ローンでは難しい数千万円単位の融資も受けられます。
目安は「不動産評価額×担保掛目」で計算され、担保掛目とは貸し倒れに備えて金融機関が評価額に掛ける60%〜80%程度の割合のことです。
たとえば評価額5,000万円の物件なら、3,000万円〜4,000万円程度が借入上限の目安になります。
楽天銀行のように1億円未満まで対応する商品もあるため、納税資金や借入の一本化などまとまったお金が必要な場面でも心強い選択肢です。
長期返済で毎月の返済額を抑えられる
返済期間を最長25年〜35年と長く設定できるため、毎月の返済額を無理のない水準に抑えられます。
毎月の負担が軽くなれば、事業の資金繰りや家計にも余裕が生まれやすくなります。
ただし期間を延ばすほど利息の総額は増えてしまうため、毎月の返済額とのバランスを見て期間を決めることが大切です。
複数の借入を一本化して利息と支払い回数を減らせる
資金使途が自由な不動産担保ローンなら、複数のカードローンや消費者金融の借入を1本にまとめる「おまとめ」にも活用できます。
一本化によって、次のような負担を減らせます。
- 年15%前後の金利を年2%〜5%程度に抑えられる可能性
- 毎月の支払い回数・返済日の管理
- 複数回の振込手数料
一方で、借り換えには事務手数料や抵当権の登記費用がかかってしまうため、諸費用も含めて本当に負担が減るかを事前に試算しておきましょう。
不動産担保ローンのデメリット
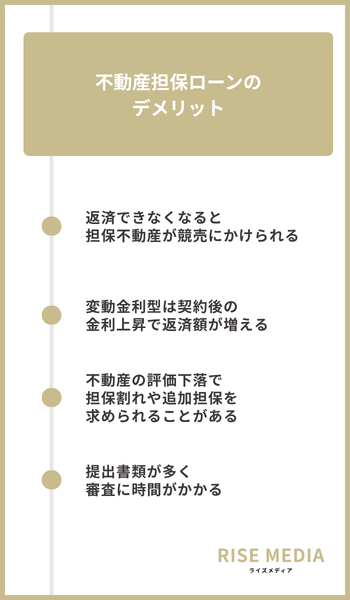
1つずつ解説します。
返済できなくなると担保不動産が競売にかけられる
返済の見込みが立たなくなると、担保にした不動産は抵当権の実行によって競売にかけられてしまいます。
競売の落札価格は一般に市場価格の5〜7割程度にとどまるといわれており、通常の売却より不利な条件で家を手放すことになります。
ただし、滞納した途端に家を失うわけではなく、実際には以下のように督促や催告を経て段階的に進みます。
- 滞納1カ月前後:電話や督促状が届く
- 滞納3カ月前後:催告状が届く
- 滞納3〜6カ月:期限の利益喪失で一括請求
- その後:競売申立て・競売開始決定
一括請求に至る前の早い段階で金融機関に相談すれば、返済条件の見直しに応じてもらえる場合もあります。
変動金利型は契約後の金利上昇で返済額が増える
変動金利型は当初の金利が固定金利型より低い一方、契約後に市場金利が上がると毎月の返済額も増えていきます。
例えば借入額5,000万円・返済期間35年で金利が2.5%から3.0%に上がると、総返済額が500万円以上増える計算になります。
金利の上昇が不安な方は、次のような方法で影響を抑えられます。
- 固定金利型を選ぶ
- 返済期間を短めに設定する
- 繰上返済で元本を減らす
不動産の評価下落で担保割れや追加担保を求められることがある
担保割れになると、金融機関から追加の担保の差し入れや一部繰上返済を求められかねません。
どこまでの対応を求められるかは契約内容によって異なるため、追加担保に関する条項は契約前に確認しておきましょう。
提出書類が多く審査に時間がかかる
不動産担保ローンは申込者本人の審査に加えて不動産の担保評価も行うため、無担保ローンより融資までの時間が長くかかってしまいます。
融資実行まではノンバンクで数日〜2週間程度、銀行では2週間〜1カ月程度かかるのが目安です。
申し込みの際は、本人確認書類や収入証明書類に加えて、登記簿謄本や物件の図面といった不動産関係の書類も必要です。
書類に不備があると審査はさらに長引くため、急ぎの資金需要がある方は早めに準備を始めましょう。
不動産担保ローンと住宅ローンの違い
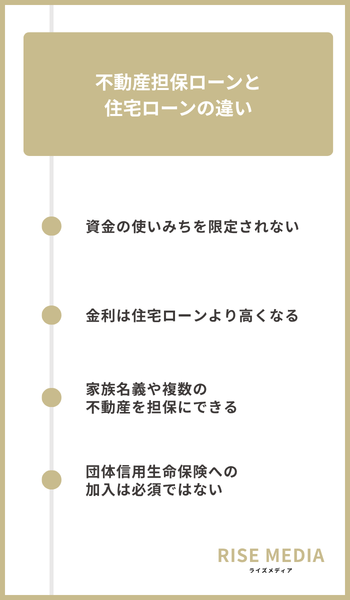
それぞれの違いを解説します。
資金の使いみちを限定されない
住宅ローンは自宅の購入や建築などに資金使途が限定されますが、不動産担保ローンは原則として使いみちが自由です。
冒頭で挙げた事業資金や納税資金、借入の一本化のほか、医療費・介護費用などにも幅広く利用できます。
ただし事業資金への利用を認めるかは商品ごとに異なるため、申し込み前に資金使途の条件を確認しておきましょう。
金利は住宅ローンより高くなる
不動産担保ローンの金利は年2%〜3%前後が目安で、年0.5%〜0.9%程度の住宅ローンより高めです。
使いみちが自由な分だけ貸し手のリスクが大きく、その差が金利に反映されています。
| ローンの種類 | 金利の目安 |
|---|---|
| 住宅ローン(変動型) | 年0.5%〜0.9%程度 |
| 不動産担保ローン | 年2%〜3%前後(ノンバンクは年4%〜10%程度) |
日本貸金業協会の月次統計資料によると、2026年2月度の消費者向け無担保貸付の平均約定金利は15.11%、有担保貸付は4.26%でした。
この差からも、担保があるほうが低金利で借りやすいとわかります。
家族名義や複数の不動産を担保にできる
不動産担保ローンでは、所有者本人が担保提供に同意すれば、親や配偶者など家族名義の不動産も担保にできます。
また、複数の物件をまとめて担保にして借入可能額を増やせる商品もあります。
住宅ローンが残っている自宅も、繰上返済などで残高が減り担保余力があれば第二抵当で利用できる場合があります。
ただし第一抵当を条件とする金融機関もあるため、抵当権の順位を事前に確認してみてください。
団体信用生命保険への加入は必須ではない
住宅ローンでは原則加入が条件となる団体信用生命保険が、不動産担保ローンでは任意、もしくは取り扱い自体がない場合が多くあります。
加入が必須でない分、健康状態に不安がある方や高齢の方でも申し込みやすくなっています。
一方で未加入のまま万一のことがあると債務は残り、相続人が返済を引き継ぐ可能性がある点には注意しましょう。
リバースモーゲージ・リースバックとの違い
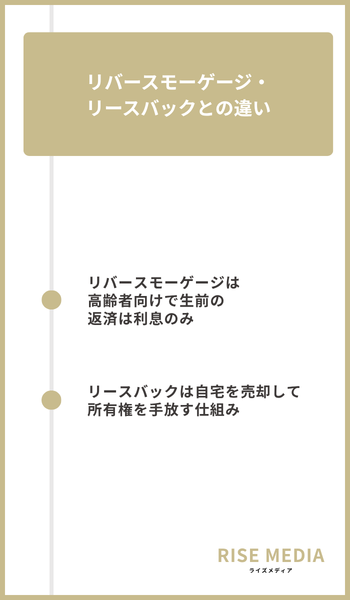
順に解説します。
リバースモーゲージは高齢者向けで生前の返済は利息のみ
リバースモーゲージは自宅を担保に老後資金を借り入れ、生前は利息のみを支払い、亡くなった後に自宅の売却などで元本を一括返済する高齢者向けの商品です。
不動産担保ローンとの主な違いを表にまとめました。
| 比較項目 | 不動産担保ローン | リバースモーゲージ |
|---|---|---|
| 対象年齢 | 20歳以上(完済時年齢の上限内)で現役世代も可 | 50歳以上・60歳以上など下限あり |
| 資金使途 | 原則自由(事業資金も可) | 生活費・住宅関連費などに限定される場合がある |
| 毎月の返済 | 元本+利息を返済 | 利息のみ(商品によっては支払いなし) |
| 元本の返済 | 返済期間内に分割で返済 | 死亡後に不動産売却などで一括返済 |
| 融資額の目安 | 評価額の60%〜80%程度 | 評価額の50%〜60%程度 |
不動産担保ローンは年齢の上限内であれば現役世代も利用でき、資金使途も原則自由なので、事業資金を調達したい50〜60代の方に向いています。
リースバックは自宅を売却して所有権を手放す仕組み
リースバックは自宅を運営会社に売却したうえで賃貸借契約を結び、家賃を払いながら同じ家に住み続ける方法で、借入ではなく売買契約にあたります。
所有権を手放すかどうかが分かれ目になるため、次の表で違いを確認してみてください。
| 比較項目 | 不動産担保ローン | リースバック |
|---|---|---|
| 契約の種類 | 金銭消費貸借契約(融資) | 不動産売買+賃貸借契約 |
| 所有権 | 利用者が保持 | 運営会社に移転 |
| 毎月の支払い | ローン返済 | 家賃 |
| 固定資産税 | 利用者が負担 | 運営会社が負担 |
| 審査 | 収入・信用情報などの審査あり | 融資審査は基本的になし |
ただし、リースバックでは所有権が運営会社に移ってしまうため、自宅を子どもに相続させたい方は慎重に検討したほうがよいでしょう。
不動産担保ローンの融資条件の相場
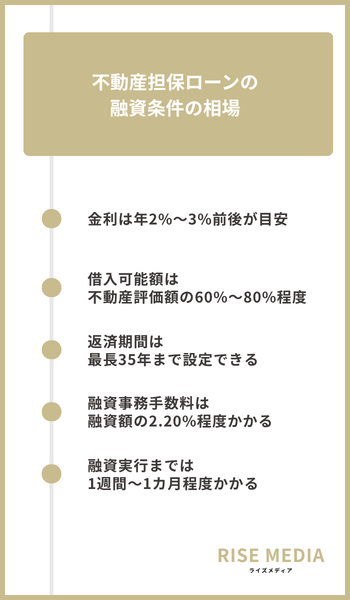
それぞれ詳しく見ていきましょう。
金利は年2%〜3%前後が目安
不動産担保ローンの金利は年2%〜3%前後から始まる商品が多く、カードローンなどの無担保ローンと比べて低い傾向があります。
銀行系とノンバンク系では、金利相場の目安が次のように異なります。
| 区分 | 金利相場の目安 |
|---|---|
| 銀行系 | 年0.9%〜9.0%程度 |
| ノンバンク系 | 年2%台〜13%程度 |
例えば楽天銀行は年3.18%〜年11.94%(2026年9月実行)、ノンバンクのL&Fアセットファイナンスは年3.64%〜7.80%の変動金利型です。
仮に1,000万円を年3.0%・返済期間15年の元利均等返済で借りると、毎月の返済額は約6万9,000円、総返済額は約1,243万円です。
借入可能額は不動産評価額の60%〜80%程度
評価額3,000万円の自宅なら、借入上限の目安は1,800万円〜2,400万円程度になるでしょう。
商品によっては300万円〜10億円までの高額融資に対応しており、楽天銀行なら100万円以上1億円未満を10万円単位で借りられます。
返済期間は最長35年まで設定できる
不動産担保ローンには返済期間を最長35年まで設定できる商品があり、無担保ローンより長期で借りられます。
期間を長くとれば毎月の返済額を平準化でき、事業の資金繰りにも余裕が生まれます。
ただし完済時の年齢や借入額によっては審査で期間が短くなる場合があるうえ、期間が長いほど利息の総額は増える点に注意しましょう。
融資事務手数料は融資額の2.20%程度かかる
融資事務手数料の相場は融資額の2.20%程度で、商品によっては最大3%程度かかります。
楽天銀行では借入金額の2.20%で、最低額の38,500円を下回ることはありません。
事務手数料のほかに、次のような諸費用も別途発生します。
- 抵当権設定登記の登録免許税
- 司法書士報酬
- 印紙税
- 不動産調査費用
金利の低さだけで選ぶと諸費用で総負担が変わるため、費用を含めた実質的な負担額で比較してみてください。
融資実行までは1週間〜1カ月程度かかる
申し込みから融資実行までは1週間〜1カ月程度が一般的で、即日で借りるのは難しいのが実情です。
本審査では不動産の現地調査や権利関係の確認があるため、無担保ローンより時間がかかってしまいます。
手続きごとにかかる日数は、以下の表のとおりです。
| 手続きの段階 | 目安日数 |
|---|---|
| 仮審査 | 1〜3日 |
| 不動産評価 | 3〜7日 |
| 本審査 | 7〜14日 |
| 契約・担保設定 | 3〜7日 |
銀行よりノンバンクのほうが早い傾向があるため、急ぐときは各社が公表している融資までの期間を確認してから申し込みましょう。
不動産担保ローンの審査基準
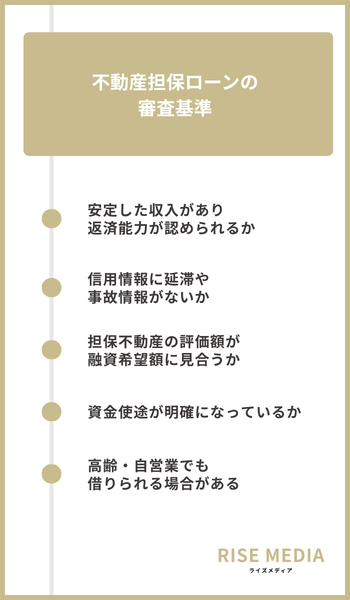
1つずつ確認していきます。
安定した収入があり返済能力が認められるか
不動産担保ローンの審査は、申込者の返済能力と担保不動産の価値という2つの柱で判断されます。
自営業の方は、直近数期分の確定申告書や決算書で収入の継続性を示すのが一般的です。
年収に対する年間返済額の割合が大きすぎると減額や否決につながることもあるため、借入希望額は返済計画とセットで考えましょう。
信用情報に延滞や事故情報がないか
信用情報とは、クレジットカードやローンの契約内容・返済状況を信用情報機関が記録しているデータのことです。
申し込むと必ず照会され、以下のような事故情報が登録されていると審査に通りにくくなってしまいます。
- 61日以上の長期延滞
- 代位弁済
- 任意整理や自己破産などの債務整理
事故情報は延滞の解消や契約終了から5年程度(自己破産などの官報情報は最長7年)残り続けるため、心当たりがある方は本人開示サービスで事前にチェックしておくと安心です。
なお、すでに審査に落ちてしまった方は「不動産担保ローンが通らない原因は?審査に落ちた理由の調べ方と対処法」を参考にしてください。
担保不動産の評価額が融資希望額に見合うか
借りられる金額の目安は担保評価額そのものではなく、評価額にの掛目(60%〜80%程度)を掛けた金額です。
担保評価では、主に以下のような点が見られます。
- 所在地・立地条件
- 土地の面積・形状
- 建物の状態・築年数
- 市場での売却しやすさ・流通性
住宅ローンが残っている物件は評価額からローン残高を差し引いた余力で判断されるため、希望額に届かず減額になってしまうこともあります。
なお、評価額と掛目から自分で概算する手順は、不動産担保ローンでいくら借りられるかの試算方法で解説しています。
資金使途が明確になっているか
審査では、借りたお金を何に使い、どのように返していくのかという資金使途の明確さもポイントになります。
商品ごとの制限にも注意が必要で、楽天銀行の不動産担保ローンのように事業性資金には利用できない商品もあります。
高齢・自営業でも借りられる場合がある
年齢や赤字決算がネックになっていても、担保価値を重視する金融機関なら担保余力で弱みを補えて借りられる場合があります。
銀行とノンバンクでは審査で重視する点が異なり、それぞれの傾向は以下の通りです。
| 金融機関 | 審査で重視する点 | 年齢・決算内容への傾向 |
|---|---|---|
| 銀行 | 収入や信用情報などの返済能力 | 完済時年齢の上限が厳しめで赤字決算は難しい傾向 |
| ノンバンク | 担保不動産の価値 | 年齢上限を設けない商品もあり赤字決算でも相談できる場合がある |
銀行で断られた方がノンバンクで可決に至る例もある一方、完済時年齢の上限は金融機関ごとに異なるため、申し込み前に必ず確認しましょう。
たとえば楽天銀行では、借入時満20歳以上70歳未満かつ完済時満80歳未満で、担保として提供できる不動産を保有していることが申込条件です。
なお、審査が柔軟な不動産担保ローンおすすめ12社のランキングで、赤字決算や高齢でも相談できる会社を紹介しているので、ぜひ参考にしてみてください。
不動産担保ローンが向いている人・向いていない人
それぞれの特徴を解説します。
向いている人
不動産担保ローンが向いているのは、次のような条件に当てはまる人です。
- 安定した収入が継続して見込める人
- 資金使途と返済計画が明確に決まっている人
- 無担保ローンでは足りない高額資金が必要な人
- 事業資金を長期で調達したい個人事業主や法人
とくに、無担保ローンでは届かない数百万〜数千万円の資金を長期で借りたい自営業者や中小企業の経営者に合った借入方法です。
年齢や決算内容が理由で銀行融資を断られた場合でも、担保不動産の価値を評価されて借りられることがあります。
向いていない人
一方で、次に当てはまる人には不動産担保ローンをおすすめできません。
- 収入が不安定で返済能力が不確実な人
- すでに他の借入で債務問題を抱えている人
- 返済不能時に不動産を失うリスクを許容できない人
また、数十万円程度の少額を短期間で返す予定なら、登記費用などの諸費用がかからない無担保ローンの方が総負担を抑えやすくなります。
もし当てはまる項目があった方は、不動産担保ローンがやめとけと言われる8つの理由で借りる前の判断材料を確認してみてください。
不動産担保ローンの活用事例
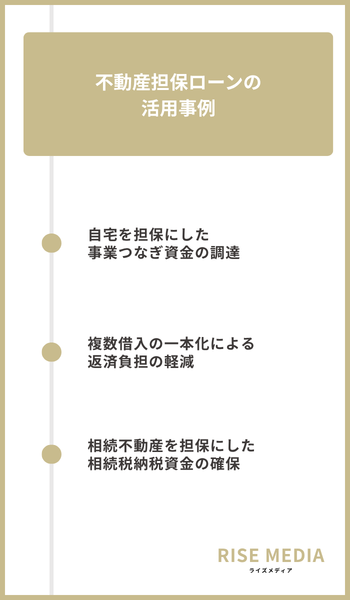
順番に紹介します。
自宅を担保にした事業つなぎ資金の調達
自営業者や中小企業の経営者が、売掛金が入金されるまでの運転資金を自宅を担保にして調達するのは、不動産担保ローンの典型的な使い方です。
具体的には、次のような入金待ちの場面でよく利用されています。
- 売掛金の入金待ち
- 補助金・助成金の交付待ち
- 銀行融資の実行待ち
- 不動産売却代金の入金待ち
入金のあてが決まっているなら、無担保のビジネスローンでは届きにくい数千万円規模の資金も、より低い金利で確保できるのが強みです。
複数借入の一本化による返済負担の軽減
年15%前後の無担保ローンを複数抱えているなら、年数%台の不動産担保ローン1本にまとめ直すことで、金利差の分だけ利息の負担を減らせる場合があります。
返済先が1社に絞られ、毎月の返済日や残高の管理もシンプルです。
ただし、期間を延ばすほど支払う利息の総額は増えやすいので、まとめる前に総返済額を比較しておきましょう。
相続不動産を担保にした相続税納税資金の確保
相続税は、相続の開始を知った日の翌日から10カ月以内に原則現金で納める必要があります。
相続財産の大半が実家などの不動産で手元の現金が足りないときは、その相続不動産を担保に納税資金を借りるのが代表的なパターンです。
売却を急がずに納税期限へ間に合わせられるため、実家を手放さない選択肢も残せるでしょう。
納税後は、賃料収入や時間をかけて売却した代金で返済していく流れが一般的です。
不動産担保ローンの申し込みから融資までの流れ
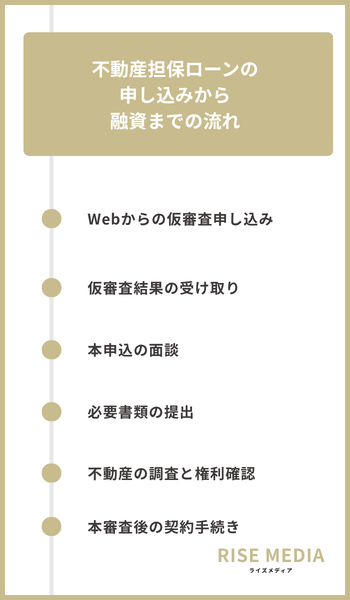
各ステップを順に解説します。
Webからの仮審査申し込み
不動産担保ローンの申し込みは、多くの金融機関がWebフォームでの仮審査受付に対応しており、来店せずに手続きを始められます。
入力するのは希望額や年収、担保にする不動産の所在地といった基本情報が中心です。
仮審査結果の受け取り
仮審査の結果は、申し込みから1〜3営業日ほどで電話またはメールで通知されます。
結果とあわせて、融資可能額や金利の概算条件が提示される場合もあります。
ただし仮審査の通過は融資の確約ではなく、本審査で結果が変わることもある点には注意しましょう。
複数社に同時に仮審査を申し込み、条件を比較するのもおすすめです。
本申込の面談
仮審査を通過したら正式な申し込みに進み、担当者との面談を受ける流れです。
面談では資金使途や返済計画について詳しく聞かれるほか、今後の手続きの流れや必要書類の案内も受けられます。
店舗での面談が基本ですが、オンラインや郵送で完結できる金融機関もあります。
必要書類の提出
本申込の際は、以下の書類を提出します。
- 不動産の登記事項証明書
- 住民票・運転免許証などの本人確認書類
- 源泉徴収票や確定申告書などの収入関係書類
- 固定資産税納税通知書・固定資産評価証明書
- 決算書などの事業関係書類
事業関係書類が必要なのは法人や個人事業主の場合で、納税証明書を求められることもあります。
また、契約時には実印や印鑑登録証明書、権利証も使うため、早めに準備しておくと手続きがスムーズに進みます。
不動産の調査と権利確認
書類が揃ったら、担保不動産の調査と権利関係の確認に進みます。
担当者が現地を訪れて物件の状態を確かめたり、路線価や周辺の取引事例をもとに評価額が算出されたりします。
また、登記簿上の所有者や、既存の抵当権の有無もチェックの対象です。
本審査後の契約手続き
本審査に通過したら、金銭消費貸借契約と抵当権設定契約を結びます。
金銭消費貸借契約とは、借入額や金利、返済方法などを取り決めるローンの本契約のことです。
契約後に融資が実行され、担保不動産には抵当権設定登記が行われます。
登記の手続きは司法書士が代行するのが一般的で、登録免許税や報酬などの費用がかかる点も把握しておきましょう。
不動産担保ローンはどこで借りる?銀行とノンバンクの違い
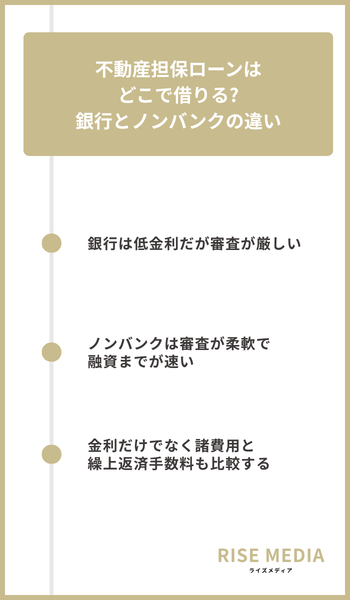
違いを順に解説します。
銀行は低金利だが審査が厳しい
銀行の不動産担保ローンは金利が年0.9%〜9.0%前後と低めで、利息の負担をできるだけ抑えたい方に向いています。
一方で、収入の安定性や決算内容、信用情報といった申込者の信用力が厳しく見られる傾向があり、赤字決算や税金の滞納があると通りにくくなってしまいます。
融資実行までも2週間〜1カ月程度かかるのが一般的なため、時間に余裕をもって申し込みましょう。
ノンバンクは審査が柔軟で融資までが速い
担保不動産の価値を重視した審査を受けられるため、決算内容や年齢が理由で銀行では難しい方でも通る場合があります。
銀行との主な違いは、以下の表で確認してみてください。
| 比較項目 | 銀行 | ノンバンク |
|---|---|---|
| 金利の目安 | 年0.9%〜9.0%前後 | 年2.5%〜13.0%前後 |
| 審査の傾向 | 信用力を厳格に審査 | 担保価値重視で柔軟 |
| 融資までの期間 | 2週間〜1カ月程度 | 最短数日〜2週間程度 |
ただし、貸金業の登録を受けずに営業する悪質な業者もいるため、金融庁の「登録貸金業者情報検索サービス」で登録番号と電話番号を確認してから申し込むと安心です。
全国対応で年齢制限のない会社の例として、「つばさコーポレーションの評判と借入条件の検証」も参考になります。
なお、審査が柔軟な不動産担保ローンおすすめ12社のランキングで、赤字決算や高齢でも相談できる会社を紹介しているので、ぜひ参考にしてみてください。
金利だけでなく諸費用と繰上返済手数料も比較する
借入先を比べる際は、表面上の金利だけでなく契約時の諸費用まで含めた総負担で判断することが大切です。
不動産担保ローンでは、金利のほかに以下のような費用もかかってしまいます。
- 事務手数料:融資額の0〜3.3%程度
- 印紙税
- 登録免許税:債権額の0.4%
- 司法書士報酬:4万〜8万円程度
- 不動産調査費用
繰上返済や一括返済の手数料も各社で大きく異なり、残高の数%の違約金がかかる商品もあるため、早めに完済する予定なら契約前に必ず確認しておきましょう。
担保なしでお金を借りたいならカードローンがおすすめ
担保にできる不動産がない方や自宅を失うリスクを避けたい方には、担保・保証人が原則不要のカードローンという選択肢もあります。
不動産担保ローンとの主な違いは、以下の通りです。
| 項目 | 不動産担保ローン | カードローン |
|---|---|---|
| 金利の目安 | 年0.9%〜13.0%程度 | 年1.5%〜18.0%程度 |
| 借入限度額 | 商品による(最大10億円程度) | 最大500万〜1,000万円程度 |
| 担保 | 土地・建物に抵当権を設定 | 原則不要 |
| 諸費用 | 事務手数料・登記費用などが必要 | 原則不要 |
| 融資までの期間 | 1週間〜1カ月程度 | 最短即日の場合もある |
金利は不動産担保ローンより高めですが、事務手数料や登記費用などの諸費用がかからないため、少額を短期間で完済するなら総負担を抑えられる場合もあります。
不動産担保ローンについてよくある質問
ここからは、不動産担保ローンに関して多く寄せられる疑問にQ&A形式で答えていきます。
繰上返済や一括返済はできる?
繰上返済や一括返済に対応している不動産担保ローンは多くあります。
ただし、繰上返済手数料の有無や金額は金融機関ごとに異なり、残っている元金の数%がかかる商品もあります。
短期間での完済を考えている方は、契約前に手数料の条件を確認しておきましょう。
返済中に担保不動産を売却できる?
抵当権が付いたままの不動産は、通常そのままの状態では売却できません。
実務では、売買の決済と残債の返済、抵当権抹消登記を同じ日に行う同時決済で進めることも少なくありません。
売却を考え始めた段階で、まず借入先の金融機関に相談してみてください。
完済後の抵当権はどうなる?
完済しても抵当権は自動的には消えず、法務局で抵当権抹消登記の手続きが必要です。
完済後に金融機関から必要書類が交付されるので、自分で申請するか司法書士に依頼して登記を行います。
登録免許税は不動産1件につき1,000円で、抹消しないまま放置すると将来の売却や新たな借入れに支障が出る場合があります。
総量規制(年収の3分の1)の対象になる?
貸金業者が行う不動産担保貸付けは、総量規制の除外貸付けに当たる場合があります。
ただし自宅を担保にする場合など扱いが分かれるケースもあるため、年収の3分の1を超える借入れを検討している方は申込先の金融機関に確認しておくと安心です。
なお、銀行の不動産担保ローンはそもそも総量規制の適用を受けません。
賃貸中の物件や空き家でも担保にできる?
賃貸中の収益物件や空き家を担保にできる金融機関もあります。
相続した実家を売らずに資金化したい場合の選択肢になる一方で、取扱いの可否や評価の基準は各社で異なります。
空き家は建物の状態によって評価額が低くなる傾向があるため、まずは事前相談や仮審査で担保にできるか確かめてみましょう。
不動産担保ローンのまとめ
不動産担保ローンは自宅や土地を担保にすることで、無担保ローンより低金利で高額の融資を長期返済で利用できるローンです。
一方で返済できなくなると担保不動産が競売にかけられてしまうため、契約前に以下のポイントを確認しておきましょう。
- 金融機関への事前相談
- 収入に対して無理のない返済計画
- 追加担保の要件
- 融資事務手数料や繰上返済手数料などの諸費用
金利や諸費用は金融機関ごとに差があるため、複数社に仮審査を申し込んで条件を比べてから契約するのが確実です。
なお、個人向けの不動産担保ローンおすすめ10選で、赤字決算や高齢でも相談できる会社を紹介しているので、ぜひ参考にしてみてください。