
銀行の融資やカードローンの審査に落ちた経験があると、不動産を担保にすれば審査に通るのではないかと考える方は多いはずです。
ただし、貸金業登録を受けた正規の会社で「無審査」「誰でも通る」とうたう不動産担保ローンは存在せず、そうした宣伝を掲げる業者は違法な闇金である可能性が高くなります。
一方で、赤字決算や税金の滞納、返済の遅れといった事情があっても、担保価値や返済計画を丁寧に見て柔軟に判断してくれる会社は確かにあります。
そこで、この記事では「審査が柔軟な不動産担保ローン12社のランキングと選び方」を詳しく解説します。
審査に落ちる原因と通過率を高める対策、銀行とノンバンクの審査の違い、違法業者の見分け方まで取り上げますので、「銀行の審査に落ちて急いで資金を調達したい経営者」の方や「信用情報に不安はあるものの不動産を活用したい」という方は、ぜひ参考にしてください。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
なお、そもそもの仕組みから知りたい方は不動産担保ローンとは?仕組みやメリット・デメリットの記事を、すでに1社落ちた方は不動産担保ローンが通らない原因と再申込のタイミングをぜひ参考にしてください。
不動産担保ローンに審査が甘い商品が存在しない理由
結論、審査が甘い不動産担保ローンはありません。
貸金業法第13条で、貸金業者には申込者の収入や信用、借入状況といった返済能力の調査が義務付けられているためです。
貸す側の金融機関にとっても、審査を甘くすれば貸し倒れによる損失が膨らんでしまうため、返済能力と担保価値の確認を省くことはないのが実情です。
むしろ「審査なし」「必ず借りられる」と宣伝する業者は、法律上の義務を無視した違法業者の可能性が高いため近づかないでください。
一方で審査の基準は会社ごとに異なり、赤字決算や信用情報に不安があっても相談に乗ってもらえる会社は実際にあります。
つまり、審査が甘い商品を探すのではなく、自分の状況を相談できる柔軟な会社を選ぶことが現実的な解決策です。
本記事では、そうした審査が柔軟な不動産担保ローン12社をこの後ランキング形式で紹介していきます。
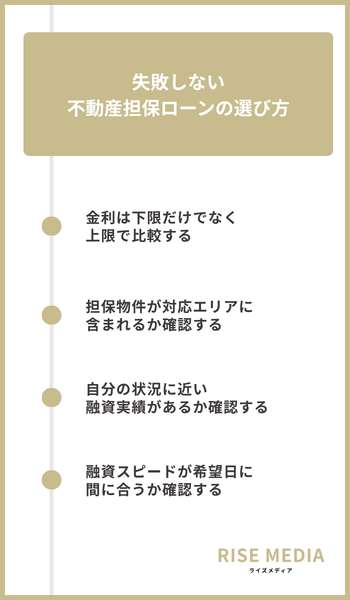
失敗しない不動産担保ローンの選び方
順番に見ていきましょう。
不動産担保ローンで失敗しないためには、金利・対応エリア・融資実績・融資スピードの4つの軸で比較するのがポイントです。
当サイトでは、この4軸をランキング順位の選定基準として明示し、景品表示法やステマ規制に対応するため順位の根拠を開示しています。
金利は下限だけでなく上限で比較する
初回の契約では上限寄りの金利が適用されやすいため、金利は広告で目立つ下限ではなく上限で比較しましょう。
銀行系とノンバンク系の金利相場の目安は以下の通りです。
| 区分 | 金利相場の目安 |
|---|---|
| 銀行系 | 年1%台〜11%程度 |
| ノンバンク系 | 年2%台〜15%程度 |
出典: https://www.fundex.co.jp/contents/post/263
上限金利が適用された前提で毎月の返済額を試算しておくと、借入後に返済が苦しくなる失敗を防げます。
担保物件が対応エリアに含まれるか確認する
申込前に、担保にする物件が各社の融資対応エリアに含まれるかを確認しましょう。
首都圏の一都三県に絞って営業する会社もあれば、全国の物件に対応する会社もあります。
地方の物件を担保にしたい場合は、全国対応の会社を軸に候補を絞ると無駄な申込を減らせるでしょう。
自分の状況に近い融資実績があるか確認する
自分と近い状況で融資を受けた実績があるかどうかも、申込先を選ぶ重要な判断材料です。
特に以下のような不安がある場合は、公式サイトの融資事例に同じ状況の実績があるかを見ておきましょう。
- 赤字決算やリスケジュール中
- 税金や社会保険料の滞納
- 信用情報への不安
- 二番抵当や特殊な担保物件
同じ状況の実績を公表している会社は、その条件を審査するノウハウを持っているぶん、事情を相談できる余地が大きいと考えられます。
融資スピードが希望日に間に合うか確認する
資金が必要な期日が決まっている場合は、融資スピードが希望日に間に合うかどうかが最優先のチェックポイントです。
ノンバンクは審査回答が最短即日の会社が多い一方、銀行では審査に数週間から1カ月ほどかかってしまいます。
公式サイトの最短表記は書類がすべて揃った場合の最速値で、担保物件の調査や抵当権設定の手続きを含めると実際には数日かかる場合が多いと考えておきましょう。
審査が柔軟な不動産担保ローンおすすめランキング12選
審査の柔軟さに定評があるノンバンク系の不動産担保ローン12社を、金利・融資額・融資スピード・対応エリアなどで比較できるようにまとめました。
気になる会社をチェックすると絞り込み比較ができるので、「個人でも申し込めるか」「お住まいのエリアに対応しているか」の2点を先に確認してから候補を絞るのがおすすめです。
この表は縦・横にスクロールできます →
| サービス名 ☑で絞り込み比較 |
公式サイト | 金利 (年率) |
融資額 | 返済期間 | 融資までの 最短時間 |
申込対象 | 2番以下の 抵当順位 |
対応エリア | 事務手数料 | 特徴 | 詳細 |
|---|---|---|---|---|---|---|---|---|---|---|---|
|
丸の内AMS
|
公式サイト | 年3.8%〜 | 500万円〜 5億円 |
※要確認 | 最短2日※ (審査は最短即日) |
個人・法人 | ※要確認 | 東京・神奈川・ 埼玉・千葉中心 |
※要確認 |
|
詳細 |
|
MIRAIアセット ファイナンス |
公式サイト | 年4.0%〜9.5% (実質年率15.0%以内) |
30万円〜 5億円 |
最長20年 | 最短翌営業日※ (土日も即日審査) |
個人・法人 | ○ (2・3番抵当も可) |
東京・神奈川・ 埼玉・千葉中心 |
※要確認 (実質年率15%以内に込) |
|
詳細 |
|
MRF
|
公式サイト | 年4.0%〜9.9% (実質年率15.0%以内) |
100万円〜 3億円 |
プランによる | 審査回答 3日程度※ |
法人・ 個人事業主 |
※要確認 | 西日本 (大阪〜九州の14府県・沖縄除く) |
※要確認 |
|
詳細 |
 つばさ コーポレーション |
公式サイト | 年4.0%〜15.0% (条件次第で年3.8%〜7.8%のプランあり) |
上限の定めなし (担保評価による) |
※要確認 | 最短即日※ | 個人・ 個人事業主・法人 (年齢制限なし) |
○ (2番以下も可) |
全国 | ※要確認 |
|
詳細 |
 マテリアライズ |
公式サイト | 年5.0%〜 | 100万円〜 3億円 |
最長20年 | 最短翌営業日※ | 個人・法人 | ○ (2〜3番抵当も可) |
全国 | 融資額の 0〜3.0% |
|
詳細 |
 日宝 |
公式サイト | 年4.0%〜9.9% | 50万円〜 5億円 |
最長30年 (360回以内) |
通常1週間以内※ | 個人・法人 (年齢上限なし) |
○ (住宅ローン返済中も可) |
全国 | ※要確認 |
|
詳細 |
 トラスト ホールディングス |
公式サイト | 年3.45%〜7.45% | 100万円〜 10億円 |
最長30年 | 最短即日※ | 個人・法人 | ○ (2・3番抵当も可) |
全国 | 融資額の 0〜5.50% |
|
詳細 |
 総合マネージ メントサービス |
公式サイト | 年3.4%〜9.8% | 30万円〜 5億円 |
最長35年 | 最短即日※ | 個人・法人 | ※要確認 | 全国 | あり |
|
詳細 |
 JFC |
公式サイト | 年5.86%〜15.0% | 最大5億円 | 3ヶ月〜10年 (バルーン返済で実質延長可) |
最短3日※ | 個人・ 個人事業主・法人 |
○ (抵当順位不問) |
全国 (沖縄を除く) |
融資額の 5.0%以内(税別) |
|
詳細 |
 セゾン ファンデックス |
公式サイト | 変動 年3.4%〜5.2% 固定 年4.5%〜9.9% |
100万円〜 5億円 |
5年〜25年 (変動金利は最長35年となる場合あり) |
最短1週間程度※ | 法人・ 個人事業主 |
○ (既存ローンありでも可) |
全国 (一部地域を除く) |
※要確認 |
|
詳細 |
 AGビジネス サポート |
公式サイト | 固定 年2.99%〜14.80% 変動 年2.99%〜11.80% |
100万円〜 5億円 |
元利均等 最長30年 |
最短3日※ (簡易診断は最短1日) |
法人・ 個人事業主 |
○ (抵当順位不問) |
全国 | 融資額の 2.20%(税込) |
|
詳細 |
 アサックス |
公式サイト | 年1.95%〜 (商品により異なる) |
300万円〜 10億円 |
※要確認 | 最短3日※ (簡易審査は1日) |
個人・法人・ 不動産業者 |
※要確認 | 東京・神奈川・ 埼玉・千葉 |
融資額の 0〜3% |
|
詳細 |
※融資までの最短時間は、申込内容・提出書類・混雑状況・審査結果により変動します。
掲載内容は2026年9月時点の調査に基づくものなので、金利・手数料等の最新の貸付条件は必ず各社公式サイトにて確認してください。
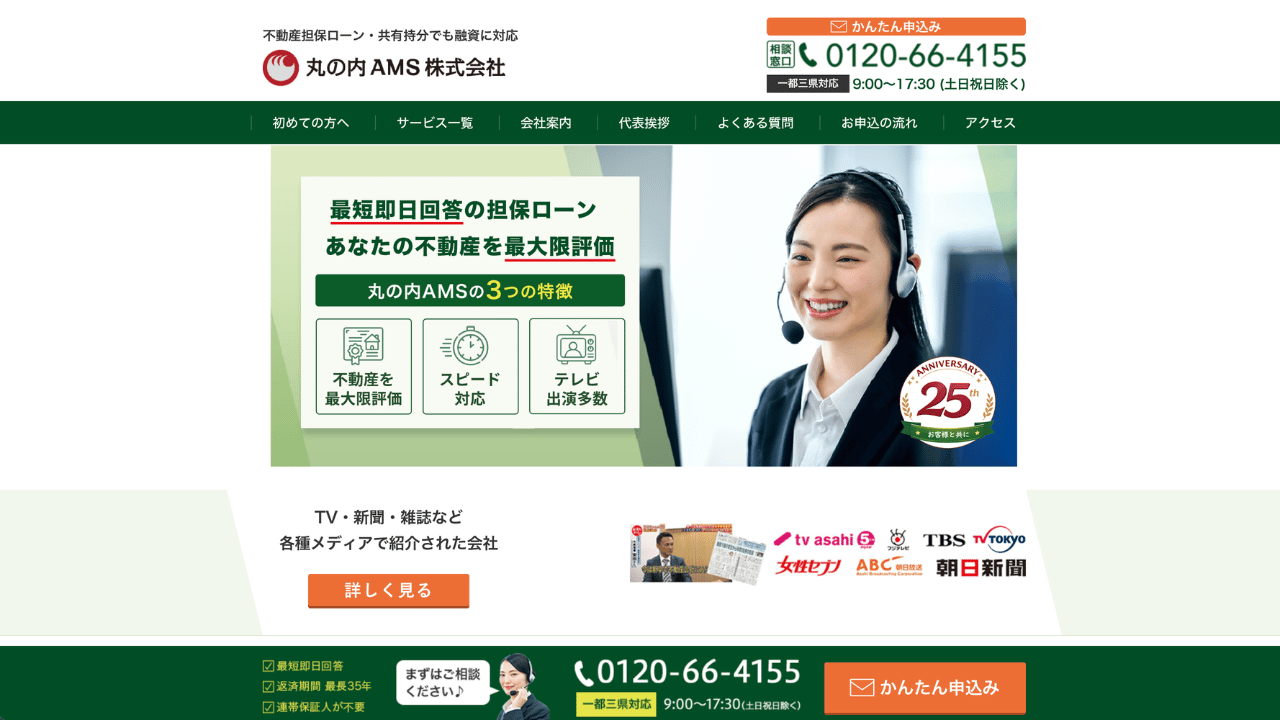
丸の内AMS
出典:https://www.m-ams.co.jp/
| 金利 | 年3.8%〜(実質年率15.0%以下) |
|---|---|
| 融資額 | 500万円〜5億円 |
| 返済期間 | 1カ月〜35年 |
| 融資スピード | 融資まで最短2日(審査は即日) |
| 申込対象 | 個人 法人 ※満20歳〜 |
| 抵当順位 | 2番抵当も融資可能 3番抵当も融資可能 ※査定範囲内 |
| 対応エリア | 東京都 神奈川県 埼玉県 千葉県 ※一部対応外エリアあり |
| 公式サイト | 丸の内AMS公式 |
東京・神奈川・埼玉・千葉の一都三県に絞って営業する丸の内AMSは、審査即日・融資まで最短2日というスピードが持ち味です。
共有持分や借地権、築年数の古い物件など、銀行では敬遠されがちな不動産の相談にも乗ってもらえます。
年齢不問での融資実績もあるため、高齢で借入をあきらめていた方の選択肢にもなります。
契約面では、返済期間を1カ月から設定できるので、不動産売却までのつなぎ資金にも使いやすい1社です。
\ 他社で断られた方もOK!使い道は自由 /
同じ都県内でも、市区町村単位で対象外になる地域と500万円未満が受け付けられない融資額の下限は、丸の内AMSの対応エリア一覧と申込前に押さえておきたい4つの注意点で先に確認しておきましょう。
MIRAIアセットファイナンス
出典:https://miraiassets.jp/
| 金利 | 年4.0%〜9.5% |
|---|---|
| 融資額 | 30万円〜5億円 |
| 返済期間 | 1カ月〜20年 |
| 融資スピード | 最短翌営業日 |
| 申込対象 | 個人 法人 |
| 抵当順位 | 2番抵当可 3番抵当可 |
| 対応エリア | 1都3県中心(他エリア相談可) |
| 公式サイト | MIRAIアセットファイナンス公式 |
MIRAIアセットファイナンスとは、他社で断られた方への融資提案に力を入れているノンバンクです。
専任担当者に物件を個別に調査してもらえるため、築年数が古い物件でも評価につながる場合があります。
また、融資額は30万円からと少額の借り入れもでき、必要な分だけ調達したい方に使いやすい設定です。
祝日を除く土日も営業しているので、平日に時間を取れない方は週末に相談してみましょう。
\ 30万円から融資可能!資金用途は自由 /
MRF
出典:https://www.mrf-c.co.jp/
| 金利 | 年4.00%〜15.00% |
|---|---|
| 融資額 | 50万円〜3億円 |
| 返済期間 | 最長35年(420回以内) |
| 融資スピード | 要問い合わせ |
| 申込対象 | 法人 個人事業主 |
| 抵当順位 | 土地に根抵当権設定 建物に根抵当権設定 |
| 対応エリア | 西日本エリア中心(東京・大阪・福岡などに支店) |
| 公式サイト | MRF公式 |
MRFとは、西日本エリアを中心に店舗を構える中小企業・個人事業主向けの不動産担保ローンです。
土地・建物に根抵当権を設定する方式で、連帯保証人も原則不要ですが法人は代表者の連帯保証が必要になる場合があります。
長期間元金据置プランやオーダーメイドプランなど6つの商品から資金繰りに合わせて選べるため、返済計画の相談がしやすい点も心強いところです。
大阪や福岡など西日本で事業資金を調達したい経営者の方は、まず仮審査から申し込んでみてください。
\ 最短3日で融資!24時間以内に仮審査対応 /
つばさコーポレーション
出典:https://www.tsubasa-c.jp/
| 金利 | 年3.8%〜15.0% |
|---|---|
| 融資額 | 50万円〜5億円 |
| 返済期間 | 最長30年(2回〜360回) |
| 融資スピード | 最短即日 |
| 申込対象 | 個人 個人事業主 法人 |
| 抵当順位 | 2番抵当も相談可 3番抵当以降も相談可 |
| 対応エリア | 全国 |
| 公式サイト | つばさコーポレーション公式 |
つばさコーポレーションとは、年3.8%からの不動産スーパーサポートローンを軸に、5つの商品を全国で展開しています。
調整区域や再建築不可といった評価の難しい物件も担保にできるため、立地や状態がネックで諦めていた不動産を活かせます。
個人・個人事業主・法人のいずれでも申し込めるので、資金使途に合う商品を公式サイトで確認してみましょう。
\ 幅広い物件に対応!ローン利用中でもOK /
なお、利用者の口コミがネット上にほとんど見当たらない点が気になる方は、口コミがほぼ見当たらないつばさコーポレーションは安全なのか、貸金業登録と行政処分歴を調べた結果もあわせて確認してみてください。
マテリアライズ
出典:https://materialize.co.jp/
| 金利 | 年4.8%〜9.8% |
|---|---|
| 融資額 | 100万円〜3億円 |
| 返済期間 | 1カ月〜20年 |
| 融資スピード | 最短翌営業日 |
| 申込対象 | 要問い合わせ |
| 抵当順位 | 1番〜3番抵当対応 |
| 対応エリア | 全国(一部エリア除く) |
| 公式サイト | マテリアライズ公式 |
マテリアライズは担保価値を重視する方針の貸金業者で、2番・3番抵当からの借り入れも申し込めます。
市街化調整区域や他人名義といった扱いの難しい物件でも、状況によっては検討してもらえる可能性があります。
審査は最短即日で完了し、融資まで最短翌営業日とスピードも十分です。
LINEからも問い合わせできるので、電話をかける時間が取れない方でも気軽に条件を確認できます。
\ 独自審査基準なので不安な方でも安心! /
日宝
出典:https://www.e-nippo.com/
| 金利 | 年4.0%〜9.9% |
|---|---|
| 融資額 | 50万円〜5億円 |
| 返済期間 | 1カ月〜30年 |
| 融資スピード | 最短即日 |
| 申込対象 | 個人 法人 |
| 抵当順位 | 順位不問 |
| 対応エリア | 全国 |
| 公式サイト | 日宝公式 |
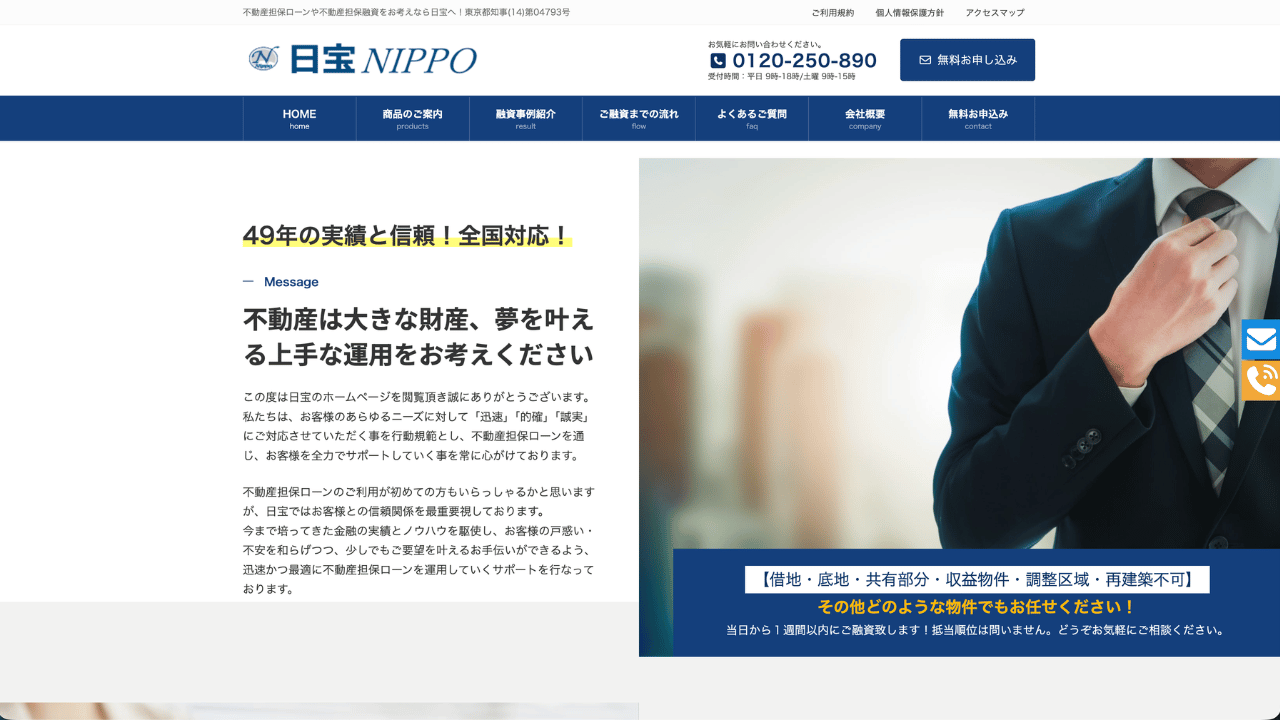
日宝は創業49年以上の実績がある不動産担保融資の専門会社で、法人・個人を問わず利用できます。
抵当順位を問わない方針を公式サイトで明示しており、後順位の抵当しか設定できない物件でも検討の対象になりやすい点が強みです。
融資は当日から1週間以内が目安で、条件がそろえば最短即日で資金を受け取れることもあります。
全国の物件を取り扱っているため、地方の不動産を担保にしたい方も候補に入れやすい1社です。
\ 49年の実績と信頼!最短即日融資 /
トラストホールディングス
出典:https://www.trust-hd.jp/
| 金利 | 年3.45%〜7.45% |
|---|---|
| 融資額 | 100万円〜10億円 |
| 返済期間 | 1カ月〜30年(1回〜360回) |
| 融資スピード | 最短即日 |
| 申込対象 | 法人 個人 |
| 抵当順位 | 2番抵当も対応可 3番抵当も対応可 |
| 対応エリア | 全国(一部対応外エリアあり) |
| 公式サイト | トラストホールディングス公式 |
トラストホールディングスでは、最短即日融資に対応する全国型の不動産担保ローンを利用できます。
融資額は100万円〜10億円と幅が広く、表面金利の上限も年7.45%(実質年率は年15.0%以内)に抑えられています。
2番・3番抵当のほか共有持分のみや借地権・底地権でも相談できるので、銀行で断られた担保が審査の土俵に乗る場合もあります。
急ぎで大きな事業資金や個人の資金を用意したい方に向いています。
\ 抵当順位は問わず全国対応! /
総合マネージメントサービス
出典:https://www.ams-tokyo.co.jp/
| 金利 | 年3.4%〜9.8% |
|---|---|
| 融資額 | 30万円〜5億円 5億円以上は要相談 |
| 返済期間 | 最長35年 |
| 融資スピード | 最短3日 |
| 申込対象 | 要問い合わせ |
| 抵当順位 | 何番順位でも可 |
| 対応エリア | 全国 |
| 公式サイト | 総合マネージメントサービス公式 |
総合マネージメントサービスは、最長35年・420回払いの長期返済に対応しており、月々の返済額を抑えやすいのが強みです。
返済方法も元利均等や自由返済、ボーナス併用返済などから選べるため、収入の波に合わせた無理のない計画を立てられます。
融資額の下限も30万円と低く、少額だけ借りたい場面でも使いやすい設定になっています。
ただし申込対象など公式サイトに記載のない条件もあるため、詳細は問い合わせで確認してみてください。
\ 全国対応かつ空き家やローンが残っていてもOK!/
JFC
出典:https://www.e-jfc.com/
| 金利 | 年5.86%〜15.0% |
|---|---|
| 融資額 | 300万円〜5億円 5億円以上も相談可 |
| 返済期間 | 3カ月〜10年 |
| 融資スピード | 最短3日 |
| 申込対象 | 法人 個人事業主 個人 |
| 抵当順位 | 抵当順位不問 |
| 対応エリア | 全国 |
| 公式サイト | JFC公式 |
JFCことジェイ・エフ・シー株式会社は、平成5年の設立以来30年以上、不動産担保ローンひと筋で営業を続けてきた専業ノンバンクです。
長い業歴で培った対応実績が豊富なうえ、都市部に限らず全国の不動産を担保に申し込める点も安心材料です。
返済期間は10年までですが、バルーン返済を利用すれば実質10年以上の返済計画にも対応できます。
専門スタッフの無料査定を受けられるので、担保にできるか迷う物件でも一度査定を依頼してみましょう。
\ 資金の使い方は自由で最短3日で融資!/
セゾンファンデックス
出典:https://www.fundex.co.jp/business/mortgage/
| 金利 | 変動金利 年3.4%〜5.2% 固定金利 年4.5%〜9.9% |
|---|---|
| 融資額 | 500万円〜5億円 |
| 返済期間 | 5年〜25年(変動金利は最長35年となる場合あり) |
| 融資スピード | 最短3営業日(仮審査は最短即日) |
| 申込対象 | 法人 個人事業主 ※個人事業主は申込時満20歳以上70歳以下・完済時85歳未満 |
| 抵当順位 | 順位不問(2番抵当以下の実績多数) |
| 対応エリア | 全国(一部地域を除く) |
| 公式サイト | セゾンファンデックス公式 |
セゾンファンデックスは、赤字決算や銀行のリスケジュール中でも申し込みを相談できる余地がある、クレディセゾングループのノンバンクです。
担保にする不動産は三親等以内の親族名義でも提供できるため、自分名義の物件を持っていない事業者でも申し込めます。
対応エリアも全国と広く、変動金利なら年3.4%〜と低めの水準から検討できます。
銀行で断られた事業資金に悩んでいる方は、まず最短即日の仮審査で相談してみてください。
AGビジネスサポート
出典:https://www.aiful-bf.co.jp/products/mortgage_loan/business.html
| 金利 | 変動金利 年2.99%〜11.80% 固定金利 年2.99%〜14.80% |
|---|---|
| 融資額 | 100万円〜5億円 |
| 返済期間 | 最長30年(360回以内) |
| 融資スピード | 融資まで最短3日(簡易診断は最短1日) |
| 申込対象 | 法人 個人事業主 |
| 抵当順位 | 不問 |
| 対応エリア | 全国 |
| 公式サイト | AGビジネスサポート公式 |
アイフルグループのAGビジネスサポートとは、担保不動産の抵当順位を不問と明記しており、住宅ローン返済中で後順位になる物件でも相談しやすいのが強みです。
融資額は100万円から5億円までの範囲で、小口の資金調達にも使えます。
手続き面でも来店不要で契約まで進められ、調査料や保証料がかからないのもうれしいポイントです。
急ぎの場合は、最短1日で結果がわかる簡易診断から始めるとスムーズです。
アサックス
出典:https://www.asax.co.jp/
| 金利 | 年2.20%〜8.76% |
|---|---|
| 融資額 | 300万円〜10億円 |
| 返済期間 | 3カ月〜35年 |
| 融資スピード | 最短3日 |
| 申込対象 | 法人 個人事業主 個人 |
| 抵当順位 | 制限なし 2番抵当も相談可 |
| 対応エリア | 東京 神奈川 埼玉 千葉 |
| 公式サイト | アサックス公式 |
アサックスは1969年創業で、不動産担保ローン専業の会社として唯一東証に上場している信頼性の高さが魅力です。
担保順位に制限がなく、住宅ローン返済中の二番抵当やリスケジュール中でも相談できます。
赤字決算や新設法人についても、事業の継続性と将来計画を踏まえて審査してもらえるのも心強いところです。
対応エリアは東京・神奈川・埼玉・千葉の1都3県に限られるため、首都圏に不動産をお持ちの方は簡易審査から検討してみてください。
審査が柔軟な不動産担保ローンの比較
ランキングで紹介した12社を金利・対応エリア・融資スピード・柔軟対応の実績で比較すると、以下の通りです。
| 会社名 | 金利 | 対応エリア | 融資スピード | 柔軟対応の実績・特徴 |
|---|---|---|---|---|
| セゾンファンデックス | 変動3.4%〜5.2%・固定4.5%〜9.9% | 全国 | 最短3営業日 | 赤字決算や2番抵当の融資実績あり |
| AGビジネスサポート | 年2.99%〜14.8% | 全国 | 最短3日 | 抵当順位不問で後順位の物件も対象 |
| 丸の内AMS | 年3.8%〜 | 一都三県 | 最短2日 | 他社で断られた方への融資実績多数 |
| 日宝 | 年4.0%〜9.9% | 全国 | 最短即日 | 抵当順位不問で特殊物件も対応 |
| マテリアライズ | 年4.8%〜9.8% | 全国(一部除く) | 最短翌営業日 | 2番・3番抵当も対応 |
| MIRAIアセットファイナンス | 年4.0%〜9.5% | 一都三県が中心 | 最短翌営業日 | 赤字決算や信用情報の不安も相談可 |
| アサックス | 年2.2%〜8.76% | 一都三県 | 最短3日 | 赤字決算やリスケ中・新設法人も可 |
| JFC | 年5.86%〜15.0% | 全国 | 最短3日 | 抵当順位不問・バルーン返済にも対応 |
| 総合マネージメントサービス | 年3.4%〜9.8% | 全国 | 最短3日 | 何番順位でも可・共有持分も対応 |
| MRF | 年4.0%〜15.0% | 西日本中心 | – | 根抵当権型・赤字決算も相談可 |
| トラストホールディングス | 年3.45%〜7.45% | 全国 | 最短即日 | 2番・3番抵当も融資可 |
| つばさコーポレーション | 年3.8%〜15.0% | 全国 | 最短即日 | 再建築不可など評価の難しい物件も担保可 |
表を見ると、下限金利はアサックスの年2.2%、表面金利の上限はトラストホールディングスの年7.45%がそれぞれ低い水準です。
一方で丸の内AMSとアサックスは一都三県、MRFは西日本が中心というように対応エリアが限られる会社もあるため、まずは担保物件の所在地で候補を絞ると選びやすくなります。
なお、金利や融資条件は改定される場合があるので、申込前に必ず各社の公式サイトで最新の条件を確認してください。
不動産担保ローンの審査に不安がある場合の相談先
ご自身に近い状況の項目から読んでみてください。
赤字決算やリスケ中の法人
赤字決算の法人は、セゾンファンデックスや丸の内AMS、日宝、つばさコーポレーション、アサックスに相談できる余地があります。
決算書の数字だけでなく、事業計画や担保不動産の価値まで含めて総合的に審査されるためです。
リスケ中の資金調達は、リスケジュール中の融資実績を公表しているアサックスが相談先の候補になります。
税金を滞納している場合
税金を滞納している場合は、丸の内AMSが有力な相談先です。
丸の内AMSは税金滞納中の融資実績を公式サイトで公表しており、滞納を理由に他社で断られた人でも申し込めます。
ただし、融資金での納税を条件とされる場合があるため、滞納額と必要資金を整理してから相談しましょう。
信用情報にキズがある場合
信用情報にキズがある場合は、MIRAIアセットファイナンス・マテリアライズ・丸の内AMSが相談先の候補です。
3社とも個人信用情報より担保不動産の価値に比重を置いて審査するため、過去に延滞歴があっても門前払いになるとは限りません。
なお、担保にできる不動産がない方や、必要な金額が少額の方は、不動産担保ローンにこだわらず、延滞歴があっても相談できる中小消費者金融を検討する道もあります。
詳しくは「長期延滞中でも融資可能な優良街金15選」で解説しているので、ぜひ参考にしてみてください。
債務整理中の場合
債務整理中でも、日宝には相談できる可能性が残されています。
日宝は申込者の経歴より不動産そのものの担保力に重きを置き、抵当順位も問われません。
なお、整理する債務の状況によって判断が変わるため、現在の返済状況を包み隠さず伝えることが相談を前に進めるコツです。
収入が不安定な場合
パートや派遣など収入が不安定な場合は、日宝とマテリアライズへの相談がおすすめです。
両社の審査では毎月の給与額そのものより、担保にする不動産の評価額が重視されます。
そのため収入面の不安は隠さず、直近の収入状況と返済計画をセットで伝えると話がスムーズです。
無職で給与収入がない場合
無職で給与収入がない場合でも、担保不動産の評価額次第で申込を受けてもらえる可能性はゼロではありません。
審査の土俵に乗るために、以下のような準備をしてから相談するのがおすすめです。
- 家賃収入や年金など給与以外の収入源を申告する
- 返済計画を具体的に説明する
- 収入が安定している家族を連帯保証人に立てる
- 担保評価を重視するノンバンクを選ぶ
家賃収入や年金といった定期的なお金の流れを示せると、返済原資の説明がしやすくなります。
年金収入のみの高齢者
年金収入のみで借りたい高齢者は、ノンバンクへの相談が現実的です。
銀行の不動産担保ローンは申込時70歳未満・完済時80歳未満といった年齢制限が一般的で、高齢になるほど申込自体が難しくなってしまいます。
一方でノンバンクには年齢の上限を設けない会社があり、年金も返済原資として認めてもらえる場合があります。
ただし返済期間が短く設定されて月々の返済額が上がりやすい点には注意しましょう。
二番抵当以降や特殊な物件を担保にしたい場合
住宅ローン返済中の物件を使う二番抵当は丸の内AMS・セゾンファンデックス・アサックスで相談でき、三番抵当以降になるとつばさコーポレーションが、三番抵当までならマテリアライズが候補に挙がります。
日宝は抵当順位そのものに制限を設けておらず、トラストホールディングスも2番・3番抵当まで対応しています。
物件の条件に難がある場合もあきらめる必要はなく、共有持分や事故物件はMIRAIアセットファイナンス、再建築不可物件はつばさコーポレーション、借地権や底地権はトラストホールディングスに相談する道があります。
とくに再建築不可や借地の物件でお悩みの方は、「借地・共有持分・再建築不可でも相談できる?つばさコーポレーションの審査基準と対応物件」で対応範囲を先に確認しておくと申込先を絞りやすくなります。
担保の状況を整理したうえで、対応範囲が合う会社を選んでみてください。
銀行とノンバンクの審査の違い
それぞれの特徴を確認していきましょう。
銀行は金利が低い反面審査が厳しく時間がかかる
銀行の不動産担保ローンは金利の下限が年1%台と低い分、担保価値だけでなく収入や信用情報も厳しく審査されます。
ノンバンクとの違いを整理すると以下の通りです。
| 比較項目 | 銀行 | ノンバンク |
|---|---|---|
| 金利の目安 | 年1%〜11%程度 | 年2%〜15%程度 |
| 審査で重視される点 | 返済能力・信用情報 | 担保不動産の価値 |
| 融資までの期間 | 2週間〜1カ月程度 | 最短数日〜2週間程度 |
| 資金使途 | 制限がある場合あり | 原則自由 |
銀行では保証会社の審査が加わることも多く、急いで資金を調達したい方には不向きな面もあります。
ノンバンクは担保価値重視で審査が柔軟かつ速い
ノンバンクは融資業務に特化した貸金業者で、担保となる不動産の価値を重視して融資額を判断します。
そのため収入が不安定な方や赤字決算の法人でも相談できる余地があり、融資までの期間も最短数日〜2週間程度と短めです。
借地権付き物件や2番抵当への対応など、銀行では扱いにくい案件に応じてくれる会社もあります。
ただし無審査ではなく、貸金業法に基づく返済能力の調査は必ず行われる点を押さえておきましょう。
不動産担保ローンの審査基準と借入可能額の目安
2つのポイントを順に解説します。
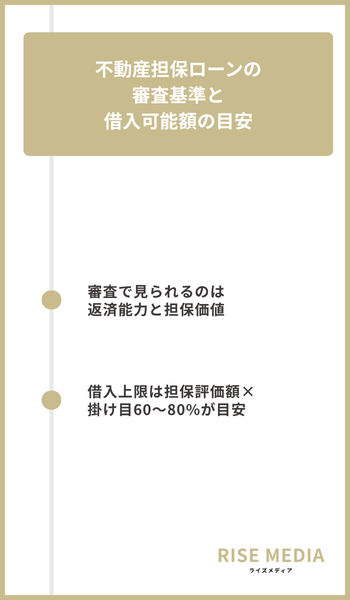
審査で見られるのは返済能力と担保価値
不動産担保ローンの審査では、申込者の返済能力と担保にする不動産の価値の2つが総合的に判断されます。
具体的には、次のような項目が確認されます。
- 事業の安定性と既存借入の状況
- 年収や職業など収入の安定性
- 個人信用情報の延滞履歴や他社借入
- 担保不動産の評価額と流通性
- 先順位の抵当権の有無と残債額
担保の評価額がどれだけ高くても、返済能力を超える金額は借りられないため、収入状況と担保価値の両面から確認しておくことが大切です。
借入上限は担保評価額×掛け目60〜80%が目安
借入金額の上限は担保評価額に60〜80%程度の掛け目を掛けた金額が目安で、評価額3,000万円の物件であれば1,800万〜2,400万円ほど借りられる計算になります。
掛け目は将来の地価下落リスクを見込んで設定される比率で、もとになる評価額は物件の種類ごとに以下の方法で算出されます。
| 評価対象 | 評価方法の目安 |
|---|---|
| 土地 | 公示地価・路線価・固定資産税評価額を参考に算出 |
| 建物 | 再調達価額から経過年数分の減価を差し引いて算出 |
| 収益物件 | 年間の家賃収入をもとにした収益還元法で算出 |
なお、再建築不可や借地権、共有持分といった物件は評価額が大きく下がりやすいうえ、住宅ローンの残債分は評価額から差し引かれるため、実際に借りられる金額は目安よりも少なくなることを覚えておきましょう。
物件タイプ別の目安や借入可能額シミュレーターは、不動産担保ローンの借入可能額の記事で確認できます。
不動産担保ローンの審査に落ちる原因と通過するための対策
それぞれ解説します。
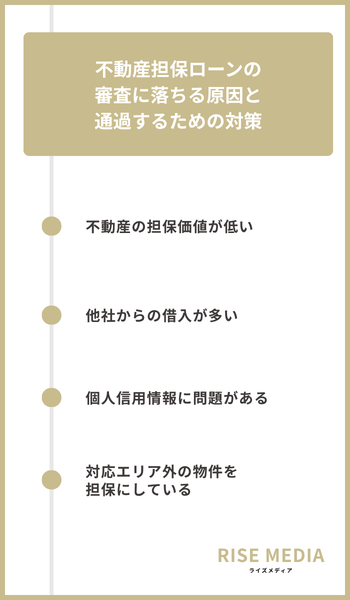
不動産担保ローンの審査に落ちる原因は、担保価値・他社借入・信用情報・対応エリアの4つに大きく分けられます。
どの原因にも共通する対策は、申込前に提出書類の不備を見直すことと、年齢や物件種別といった申込条件を満たせる会社を選ぶことの2つです。
そのうえで、ここから解説する原因別の対策を押さえれば、通過の可能性をさらに高められます。
なお、審査に落ちた理由の調べ方や再申込のタイミングまで含めた詳細は、「不動産担保ローンが通らない原因と対処法の記事」で解説しています。
不動産の担保価値が低い
前述の通り、不動産担保ローンの融資上限は担保評価額×掛け目60〜80%が目安のため、借入希望額がこの範囲を超えていると審査に落ちやすくなります。
評価は時価ではなく公示地価や路線価をもとに保守的に算出されるため、とくに次のような物件は評価が伸びにくい点に注意してください。
- 築年数が古い物件
- 借地権付きの物件
- 再建築不可の物件
- 流動性が低いエリアの物件
対策として申込金額を必要最小限に抑えれば、担保余力の範囲内に収まりやすくなり、審査に通る可能性が上がります。
また、必要額が数十万円程度にとどまるなら、抵当権設定の手間や費用がかからないカードローンやキャッシングで賄うほうが現実的なケースもあります。
もし急ぎの資金であれば「即日融資に対応したキャッシングのおすすめ比較」も参考にしてください。
他社からの借入が多い
借入件数が多く月々の返済額が大きいと、これ以上の融資は返済に行き詰まりかねないと判断されやすく、否決の代表的な要因になります。
審査で前向きに評価してもらうには、毎月の収入や事業収益といった返済原資を明示した返済計画を詳しく作成しましょう。
法人や個人事業主なら、収支の見通しをまとめた事業計画書も合わせて用意すると、審査での説得力が増します。
個人信用情報に問題がある
長期延滞や債務整理などの事故情報が信用情報機関に登録されている場合も、審査通過が難しくなってしまいます。
冒頭で触れた通り貸金業法13条の調査義務があり、個人向けの貸付では指定信用情報機関への照会が必ず行われるためです。
心当たりがある方は、CICとJICCに以下の手数料で開示請求を行い、事故情報の有無や登録内容を申込前に確かめておきましょう。
| 信用情報機関 | インターネット・アプリ開示 | 郵送開示 |
|---|---|---|
| CIC | 500円 | 1,500円 |
| JICC | 700円 | 2,177円 |
対応エリア外の物件を担保にしている
担保にする物件が申込先の対応エリア外にあると、担保価値が十分でも申込段階で対象外になってしまいます。
エリア限定の会社は地域の不動産市況を熟知した独自査定を強みにしているぶん、エリア外の物件には原則対応していません。
対策はシンプルで、公式サイトの申込条件を確認し、担保物件の所在地が対応エリアに含まれる会社を選んで申し込むことです。
不動産担保ローンの審査に落ちた後の選択肢
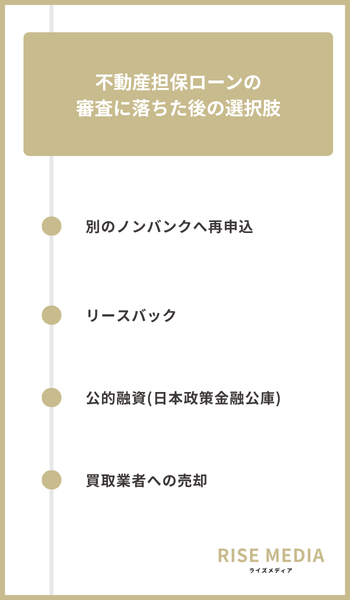
1つずつ解説します。
別のノンバンクへ再申込
担保評価の方法や担保掛目は会社ごとに異なるため、1社で否決されても別のノンバンクなら承認される場合があります。
ただし申込情報はCICやJICCといった信用情報機関に照会日から6カ月間残るので、短期間に何社も申し込むと資金繰りの悪化を疑われて不利になってしまいます。
再申込の前に、以下のポイントを見直して前回と条件を変えることが大切です。
- 否決理由の確認
- 借入希望額の引き下げ
- 他社借入残高の圧縮
- 担保物件の権利関係・抵当順位の整理
- 対応エリアの事前確認
リースバック
リースバックは自宅を売却して資金を受け取ったあと、賃貸契約を結んで同じ家に住み続けられる方法です。
借入ではないため返済能力の審査がなく、最短2週間〜1カ月程度で資金化できます。
一方で売却価格は市場価格の6〜8割程度にとどまりやすく、家賃も周辺の相場より高くなる場合があります。
引っ越しをせずに、住み慣れた家で暮らし続けたい方に向いている選択肢です。
公的融資(日本政策金融公庫)
資金の使い道が事業用であれば、政府系金融機関の日本政策金融公庫に申し込む道もあります。
一般貸付では運転資金・設備資金とも4,800万円まで借りられ、担保や保証人なしでの利用も相談できます。
そのため、金利を抑えて事業資金を借り直したい方は検討してみてください。
買取業者への売却
買取業者への売却は不動産会社が直接買主になるため、最短数日〜1カ月で現金化できます。
借入ではなく信用情報の審査もないので、ほかの手段が難しい状況でも資金を用意しやすいでしょう。
ただし買取価格は仲介で売る場合の6〜8割程度が目安で、家そのものも手放すことになってしまいます。
住み替えを前提に、スピードと確実性を最優先したい場合の現実的な手段です。
不動産担保ローンの申込から融資までの流れ
不動産担保ローンは、次の6つのステップで申込から融資実行まで進みます。
- STEP1. 事前相談と仮審査 1〜3日
- STEP2. 本申込と必要書類の提出
- STEP3. 不動産の担保評価 3〜7日
- STEP4. 本審査の結果通知 7〜14日
- STEP5. 契約締結と抵当権設定登記 3〜7日
- STEP6. 融資の受け取り 1〜2日
借入までにかかる期間は、全体で約2週間〜1カ月が目安です。
契約後も抵当権設定登記の手続きがあるため、契約から融資実行までは最短でも1週間程度を見込んでおきましょう。
必要書類
申込時には、以下の書類を用意します。
- 運転免許証やマイナンバーカードなどの本人確認書類
- 源泉徴収票または直近2年分の確定申告書
- 直近3カ月分の給与明細書
- 発行後3カ月以内の不動産登記簿謄本
- 公図・地積測量図・建物図面
- 固定資産税評価証明書または納税通知書
- 住民票と印鑑証明書
- 法人は直近2〜3期分の決算書と商業登記簿謄本
書類に不備があると担保評価や本審査が止まり、融資までの期間が延びてしまいます。
登記簿謄本や評価証明書は取得に日数がかかるため、仮審査の段階から少しずつ集めておくとスムーズです。
不動産担保ローンで審査が甘いとうたう違法業者の見分け方
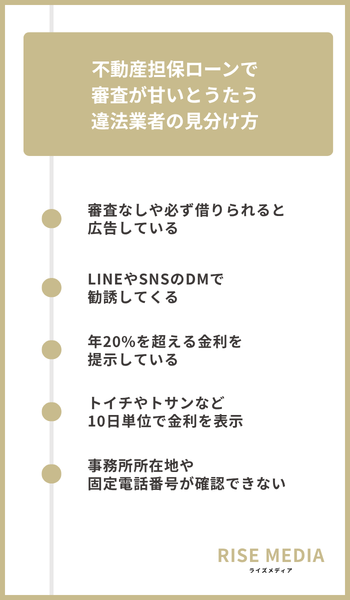
見分けるポイントを順に解説します。
審査なしや必ず借りられると広告している
冒頭で触れた通り貸金業者には貸金業法13条に基づく返済能力の調査義務があり、審査なしの貸付はそもそも法律上あり得ません。
次のような広告文句を掲げる業者は、違法業者と考えて申し込みを避けてください。
- 審査なし
- 必ず借りられる
- ブラックOK・多重債務OK
- 他社で断られた方も必ず融資
甘い言葉で審査に不安を抱える人を集め、法外な金利や手数料を請求するのが典型的な手口です。
LINEやSNSのダイレクトメッセージで勧誘してくる
金融庁は、SNSや掲示板を通じた個人間融資について、違法な高金利貸付や個人情報の悪用につながるとして注意喚起を出しています。
LINEやXのダイレクトメッセージで届く融資の勧誘は、個人を装ったヤミ金融業者の入口になっている例が目立ちます。
やり取りのなかで身分証や物件の写真を求められても、個人情報が悪用される恐れがあるため応じてはいけません。
年20%を超える金利を提示している
出資法の上限金利は年20%で、これを超える金利での貸付は刑事罰の対象となる犯罪です。
不動産担保ローンの金利相場はおおむね年1%〜15%程度のため、年20%に近い提示があった時点で危険な業者と判断できます。
また、表向きの金利を低く見せて保証料や調査料など別の名目で上乗せしてくる業者もいるので、支払総額での確認が大切です。
トイチやトサンなど10日単位で金利を表示している
トイチは10日で1割、トサンは10日で3割の利息を意味し、年利に換算すると以下の通りいずれも出資法上限の年20%を大幅に超えます。
| 呼び方 | 金利の意味 | 年利換算 |
|---|---|---|
| トイチ | 10日で1割 | 約365% |
| トサン | 10日で3割 | 約1,095% |
| トゴ | 10日で5割 | 約1,825% |
10日単位の金利表示はヤミ金特有のもので、登録を受けた業者であれば実質年率で貸付条件を示すのがルールです。
利息が雪だるま式に膨らみ、担保の不動産を失うだけでは済まなくなる危険があります。
事務所所在地や固定電話番号が確認できない
連絡先が携帯電話番号だけで事務所の所在地がわからない業者は、090金融と呼ばれるヤミ金の可能性が濃厚です。
貸金業者は登録時に営業所の所在地や固定電話番号を届け出ており、金融庁の登録貸金業者情報検索サービスで誰でも照合できます。
登録業者をかたるなりすましもいるため、商号だけでなく住所や電話番号まで登録内容と一致するかを申し込み前に確かめましょう。
不動産担保ローンの審査についてよくある質問
審査に関して寄せられやすい疑問は、申込前にここで解消しておきましょう。
仮審査に通っても本審査で落ちることはある?
仮審査に通過しても、本審査で落ちてしまうことはあります。
仮審査は申告内容と登記情報による簡易的な審査ですが、本審査では書類の照合や現地調査まで行われ、担保評価の低下や申告との食い違いが見つかると結果が覆ります。
仮審査のあとに新たな借入や滞納があると信用情報も変わってしまうので、本審査の結果が出るまでは借入状況を動かさないようにしましょう。
審査に落ちたことは他社に知られる?
審査に落ちたという事実そのものが、信用情報機関に登録されることはありません。
一方で、申し込んだ記録はCICやJICCなどに申込情報として残り、照会日から6カ月程度は他社も確認できます。
この記録が消えるのを待って申し込み直せば、過去の申込履歴を見られる心配はなくなります。
仮審査は複数社に同時に申し込んでも問題ない?
仮審査を複数社に同時に申し込むこと自体は問題ありません。
会社ごとに担保評価や審査の基準が異なるため、複数社の結果を見比べれば金利や融資額のより良い条件を選べます。
ただし申込情報が積み重なると資金繰りを疑われやすくなるので、申込先は2〜3社にとどめ、本審査へ進むのは1社に絞るのがおすすめです。
申込前に担保評価額だけ確認できる?
正式な担保評価は申込後の審査で行われますが、申込前でも目安の確認は可能です。
電話やWEBの無料簡易診断で、融資額の目安を回答してくれる会社もあります。
不動産会社の無料査定や固定資産税評価額から物件の価格帯をつかんでおくと、借入額のイメージもつかみやすくなるでしょう。
担保にする不動産は自分名義でないとだめ?
自分名義でなくても、親や配偶者など家族名義の不動産を担保にできる会社は多くあります。
ただし名義人本人の同意が必須で、名義人には担保提供者として契約手続きへの参加が必要です。
共有名義の場合は原則として共有者全員の同意が求められるので、申込前に家族へ相談しておきましょう。
審査が柔軟な不動産担保ローンランキングのまとめ
最後に、この記事で解説した重要なポイントを振り返ります。
- 審査が甘い正規のローンは存在せず担保価値を重視した柔軟な審査があるだけ
- 赤字決算や税金滞納など自分の状況に対応する会社を選ぶ
- 抵当順位や物件条件に融通が利く会社を選ぶ
- 銀行で断られてもノンバンクなら相談できる余地がある
- 登録貸金業者かを確認して違法業者を避ける
- 返済できないと担保不動産を失うリスクを理解した上で申し込む
- 1社の結果で諦めず複数社の仮審査を比較する
事業資金ではなく個人の資金用途で選びたい方は、個人向け不動産担保ローンのおすすめ10選もぜひ参考にしてみてください。
貸金業法で返済能力の調査が義務付けられている以上、審査が甘い正規のローンはなく、担保価値を重視して柔軟に相談に乗ってくれる会社を選べるかどうかが結果を左右します。
仮審査は複数社へ同時に申し込んでも問題ないため、1社の結果で諦めず、金利や融資条件を比較しながら自分の状況に合う借入先を見つけましょう。
