
相続した土地や自宅を担保にお金を借りたいと考えたとき、まず気になるのが自分の不動産でいくら借りられるのかという点ではないでしょうか。
不動産担保ローンの借入可能額は、担保となる物件の評価額に一定の掛目をかけた金額と、年収から見た返済能力の低い方で決まるため、計算の考え方さえわかれば手元の資料でも目安をつかめます。
とはいえ、金融機関に問い合わせる前に自分で概算を出したいという方にとって、評価額の調べ方や掛目の相場は情報が散らばっていてわかりにくいものです。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
そこで、この記事では「不動産担保ローンの借入可能額の目安と試算方法」を4ステップの手順に沿って解説します。
さらに、物件タイプ別の早見表や住宅ローン返済中の担保余力の考え方、借入可能額が足りないときの対処法までまとめているため、「自宅や相続した土地の担保価値を知りたい方」「営業電話を受ける前に自分で概算を出しておきたい方」は、ぜひこの記事を参考にしてみてください。
なお、試算した目安に届かなかった方や審査に落ちた方は「不動産担保ローンが通らない原因と審査落ちの理由の調べ方」、掛目や抵当権といった基礎から知りたい方は「不動産担保ローンとは?仕組みと金利相場」も参考にしてください。
不動産担保ローンの借入可能額の目安
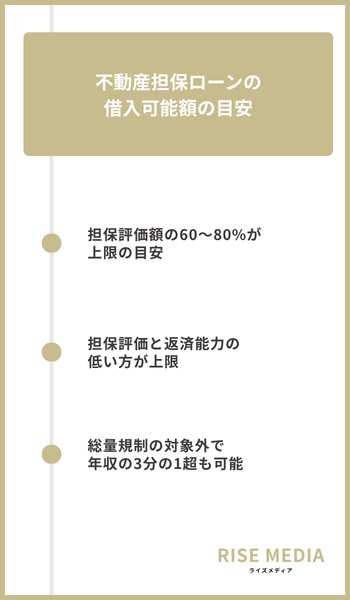
まずは、この3つの基本から順に見ていきましょう。
担保評価額の60〜80%が上限の目安
不動産担保ローンで借りられる金額は、担保評価額に「掛目」と呼ばれる割合を掛けた額が上限の目安です。
掛目は60〜80%程度とする金融機関が多く、評価額ごとの借入可能額の目安は以下の表のとおりです。
| 担保評価額 | 掛目60%の目安 | 掛目70%の目安 | 掛目80%の目安 |
|---|---|---|---|
| 3,000万円 | 1,800万円 | 2,100万円 | 2,400万円 |
| 4,000万円 | 2,400万円 | 2,800万円 | 3,200万円 |
| 5,000万円 | 3,000万円 | 3,500万円 | 4,000万円 |
たとえば評価額4,000万円で掛目70%なら2,800万円が上限という計算ですが、掛目の具体的な数値は各社非公開で金融機関により異なるため、あくまで概算として考えてください。
担保評価と返済能力の低い方が上限
実際に借りられる金額は、担保評価から計算した上限と、年収などから見た返済能力の上限のうち低い方で決まります。
仮に担保側の上限が1億円でも、返済能力から見た上限が3,000万円なら、3,000万円までしか借りられません。
評価額の高い物件を持っていても、返済能力を超える分は審査で減額されてしまうため、物件の価値と年収のバランスがそのまま上限を左右します。
総量規制の対象外で年収の3分の1超も可能
不動産担保ローンは、自宅以外の不動産を担保とする融資や不動産の購入資金が総量規制の「除外」貸付けに当たるため、年収の3分の1を超える借入も可能です。
除外と例外の2つの区分は、次の表のとおりです。
| 区分 | 総量規制上の扱い | 代表例 | 根拠 |
|---|---|---|---|
| 除外貸付け | 借入残高に算入されない | 居宅以外の不動産を担保とする貸付け・不動産購入資金・売却つなぎ資金 | 貸金業法施行規則10条の21 |
| 例外貸付け | 年収3分の1超でも認められるが残高には算入 | 個人事業主への貸付け・返済能力が認められる借換え | 貸金業法施行規則10条の23 |
なお、法人や個人事業主の事業資金はそもそも総量規制の対象外ですが、どの場合でも返済能力の審査は必ず受けることになります。
不動産担保ローンの借入可能額の試算方法
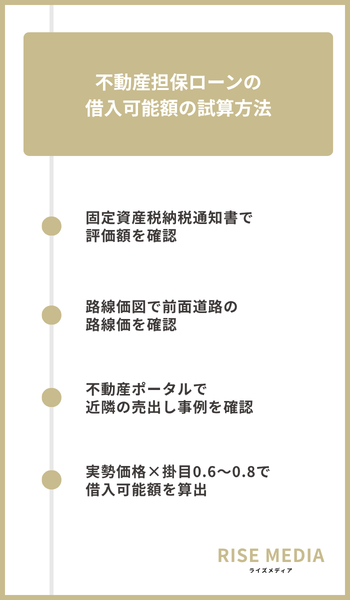
4つの手順に沿って進めれば、手元の書類だけで概算を出せます。
以下の診断ツールは、物件の想定価格と掛目、住宅ローンの残高を入力するだけで借入可能額の目安を知れるので、ぜひ活用してみてください。
物件の想定価格を数字で入力してください
目安:銀行系は60〜70%、ノンバンク系は70〜80%で評価されることが多いです。
あなたの借入可能額の目安
※上記は「想定価格×掛目−住宅ローン残高」による簡易的な目安です。実際に借入できる金額は、金融機関ごとの担保評価と返済能力の審査により変動し、目安どおりの融資を約束するものではありません。
この金額で借入先の候補を比較する個人向けおすすめ不動産担保ローンへ 審査に不安がある人向けの比較を見る審査が柔軟な12社ランキングへ固定資産税納税通知書で評価額を確認
借入可能額の試算は、毎年4〜6月頃に市区町村から届く固定資産税納税通知書を手元に用意するところから始まります。
同封の課税明細書にある「価格」欄の金額が固定資産税評価額で、土地と建物が分けて記載されています。
そのため、固定資産税評価額÷0.7で実勢価格の目安を逆算できます。
土地の評価額が1,400万円なら、1,400万円÷0.7=2,000万円が概算です。
ただし評価替えは3年に1度のため、直近の地価変動は反映されにくく、不動産会社の査定でも課税明細書の評価額は「実際の相場より低めの参考値」と見るのが一般的です。
路線価図で前面道路の路線価を確認
土地の概算精度を上げるには、国税庁の路線価図・評価倍率表で自宅の前面道路に振られた数字を確認しましょう。
路線価は道路に面する標準的な宅地の1㎡あたり価格を千円単位で示したもので、「200D」とあれば1㎡=20万円を意味します。
末尾のアルファベットは借地権割合の記号のため、所有している土地の試算では数字部分だけ読み取れば十分です。
土地評価の概算は路線価×土地面積で計算でき、20万円/㎡×150㎡なら3,000万円になります。
路線価は実勢価格の約70〜80%の水準とされ、金融機関の担保評価でも基礎資料として最もよく使われる指標です。
路線価ベースの評価額÷0.8を、先ほどの固定資産税評価額からの逆算と突き合わせると、実勢価格のレンジがつかめます。
不動産ポータルで近隣の売出し事例を確認
机上の逆算で出した実勢価格は、近隣で実際に売りに出ている物件の価格と突き合わせて補正します。
ポータルサイトの売出し価格は売主の希望額であり、成約時にはそこから下がる例が少なくありません。
国土交通省の不動産情報ライブラリを使えば、実際の取引価格・成約価格を地図から無料で確認できます。
マンションは敷地全体の評価に敷地権割合を掛ける計算が必要で路線価からの試算が難しいため、同じ棟や近隣の成約事例から実勢価格を推計するのが現実的です。
実際にマンションを査定する現場でも、同じ棟の成約履歴を何より重視して価格を組み立てます。
実勢価格×掛目0.6〜0.8で借入可能額を算出
推計した実勢価格に掛目を掛けた金額が、担保評価から見た借入可能額の目安です。
掛目は一般に60〜80%程度で、金融機関により異なります。
実勢価格2,000万円の土地を例に、掛目ごとの目安を計算してみます。
| 掛目 | 借入可能額の目安(実勢価格2,000万円の場合) |
|---|---|
| 60% | 1,200万円 |
| 70% | 1,400万円 |
| 80% | 1,600万円 |
建物付きの物件は、課税明細書にある建物の固定資産税評価額を目安として加算してください。
また、同じ不動産でも金融機関ごとに評価方法や掛目が違うため、提示される限度額は1社ごとに変わります。
自己試算はあくまで机上の概算なので、正確な金額は査定や仮審査で確かめましょう。
最後に、ここまでの手順を書き込み式のチェックシートとしてまとめました。
- 用意する書類:固定資産税納税通知書(課税明細書)・登記事項証明書・国税庁の路線価図
- 見る数字:土地と建物の固定資産税評価額・前面道路の路線価・土地面積
- 計算式1:固定資産税評価額÷0.7=実勢価格の目安
- 計算式2:路線価×土地面積÷0.8=実勢価格の目安
- 計算式3:実勢価格×掛目0.6〜0.8=借入可能額の目安
不動産担保ローンの物件タイプ別の借入可能額
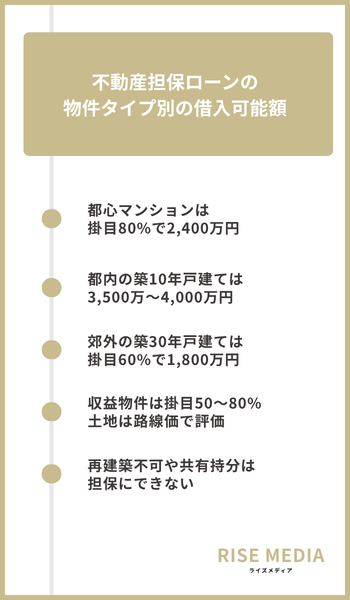
タイプごとの傾向を順に紹介します。
不動産担保ローンで借りられる金額は、前述のとおり担保評価額×掛目で計算されます。
同じ評価額でも物件タイプによって掛目が変わるため、まずは代表的なケースを早見表で比較してみましょう。
| 物件タイプ | 想定評価額 | 掛目の目安 | 借入可能額の目安 |
|---|---|---|---|
| 都心の築浅分譲マンション | 3,000万円 | 80% | 2,400万円 |
| 都内の築10年戸建て | 5,000万円 | 70〜80% | 3,500万〜4,000万円 |
| 郊外の築30年戸建て | 3,000万円 | 60% | 1,800万円 |
| 地方の築30年木造アパート | 2,000万円 | 60〜70% | 1,200万〜1,400万円 |
| 稼働率の高い収益物件 | 評価額による | 70〜80% | 評価額×70〜80% |
| 人口減少地域の商業ビル | 評価額による | 50〜60% | 評価額×50〜60% |
早見表の金額は試算上の目安で、実際の掛目や評価額は金融機関の審査によって変わります。
都心の分譲マンションは掛目80%で2,400万円
想定評価額3,000万円の都心の築浅分譲マンションなら、掛目80%で計算すると3,000万円×80%=2,400万円が借入可能額の目安です。
都心のマンションは買い手がつきやすく流動性が高いため、金融機関が処分リスクを小さく見積もり、掛目が高くなりやすい物件タイプです。
都内の築10年戸建ては3,500万〜4,000万円
評価額5,000万円の都内の築10年戸建てなら、掛目70〜80%で5,000万円×70〜80%=3,500万〜4,000万円が目安です。
戸建ては土地と建物を分けて評価され、築10年の建物部分は評価が下がるものの、都内は土地の評価額が大きいぶん総額では高い水準を保てます。
掛目に幅があるのは審査基準が一律ではないためで、同じ物件でも申込先によって提示額に数百万円の差が出ることもあります。
郊外の築30年戸建ては掛目60%で1,800万円
査定評価額3,000万円の郊外の築30年戸建ての場合、掛目60%で3,000万円×60%=1,800万円まで借りられる計算です。
築30年の木造住宅は法定耐用年数(詳細は後述の担保評価額の計算方法を参照)を超えているため建物部分の評価はほぼゼロとなり、実質的に土地の価値だけで評価されてしまいます。
さらに郊外の物件は売却に時間がかかると判断されやすく、掛目も60%前後の低めの水準にとどまるケースがよく見られます。
収益物件は掛目50〜80%・土地は路線価で評価
賃貸アパートなどの収益物件は家賃収入をもとにした収益還元法で評価され、掛目は50〜80%と物件の収益安定性によって大きく変わります。
築35年の木造アパートでも、家賃収入が安定していれば収益還元法で1,500万円前後の評価が付くこともあります。
更地や駐車場など土地のみを担保にする場合は国税庁の路線価をもとに評価されることが多く、いずれの金額も目安のため最終的には金融機関の査定で決まります。
再建築不可や共有持分などは担保にできない
不動産担保ローンで担保にできるのは、以下のような所有権が明確で売却しやすい不動産です。
- 自宅(自己所有)
- 投資用の収益物件
- 土地のみ(更地・駐車場)
- 別荘やセカンドハウス
- 親族所有の不動産
親族所有の不動産を担保にする場合は、所有者本人が物上保証人になるか、連帯保証人を求められる場合があります。
一方、再建築不可物件や接道義務を満たさない土地、市街化調整区域、境界未確定の土地、共有持分のみ、借地権の底地、躯体に問題のある築古建物は、多くの金融機関で取り扱いが難しくなります。
共有名義の物件も、共有者全員の同意が得られないと利用できないので事前に確認しておきましょう。
住宅ローン返済中の不動産担保ローンの借入可能額
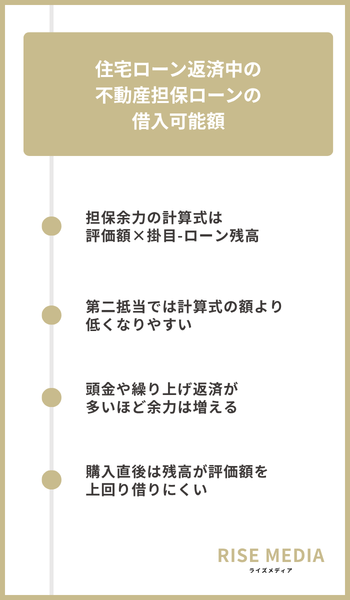
1つずつ確認していきましょう。
担保余力の計算式は評価額×掛目-ローン残高
住宅ローンを返済中でも、担保余力=不動産評価額×掛目-住宅ローン残高がプラスであれば、不動産担保ローンを利用できる可能性があります。
掛目(評価額に乗じる割合)は、前述のとおり一般に60〜80%程度で金融機関により異なります。
評価額と残高の組み合わせを変えて、担保余力を試算してみました。
| 評価額 | 掛目 | 住宅ローン残高 | 担保余力の目安 |
|---|---|---|---|
| 4,000万円 | 70% | 1,500万円 | 1,300万円 |
| 4,500万円 | 80% | 2,000万円 | 1,600万円 |
| 5,000万円 | 70% | 3,000万円 | 500万円 |
| 4,000万円 | 70% | 2,500万円 | 300万円 |
※試算条件:担保余力=評価額×掛目-住宅ローン残高で機械計算(2026年9月検算)。掛目は一般的な範囲の一例として70%・80%を使用しており、実際の評価額・掛目は金融機関の審査により異なる。
同じ評価額4,000万円でも、残高が1,500万円から2,500万円に増えると余力は1,300万円から300万円まで減るため、まずは返済予定表で現在の残高を確認してみてください。
第二抵当では計算式の額より低くなりやすい
後から設定する第二抵当での借入は、計算式で出した担保余力よりも低い金額になりやすい点を頭に入れておきましょう。
抵当権の優先順位は登記の順番で決まり、万一競売になった場合は第1順位の住宅ローンが優先的に回収され、第2順位はその残額からしか回収できません。
さらに金融機関は延滞時の遅延損害金や回収費用も見込むため、担保余力から一段絞った金額が限度額になることもあります。
銀行を中心に第二抵当を扱わない金融機関がある一方、セゾンファンデックスのように抵当権の順位を問わないと明記する会社もあります。
なお、二番抵当のまま相談できる会社は、審査基準が柔軟な不動産担保ローンの状況別の選び方で紹介しています。
頭金や繰り上げ返済が多いほど余力は増える
例えば5,000万円の物件に頭金2,500万円を入れて購入した場合、評価額5,000万円×掛目70%=3,500万円から残高2,500万円を引いた1,000万円が余力の目安です。
また、返済期間20年で組んだ人は、同じ借入額・同じ金利なら35年で組んだ場合の約2倍のペースで元本が減るため、繰り上げ返済とあわせて担保余力が早く育ちます。
購入時より周辺の地価が上がっていれば、評価額の上昇で思わぬ余力が生まれることもあるでしょう。
購入直後は残高が評価額を上回り借りにくい
購入して間もない時期は住宅ローン残高が評価額×掛目を上回りやすく、不動産担保ローンを利用できない場合があります。
特に新築物件は価格に販売経費などが含まれるため、5,000万円で購入しても直後の評価額は4,500万円程度にとどまりがちです。
頭金が少ないフルローンに近い借り方だと、購入直後はほとんど余力が出ないのが実情です。
それでも共同担保などの対処法で借入できる可能性は残っているので、後述の対処法まであきらめずに読み進めてみましょう。
不動産担保ローンの担保評価額の計算方法
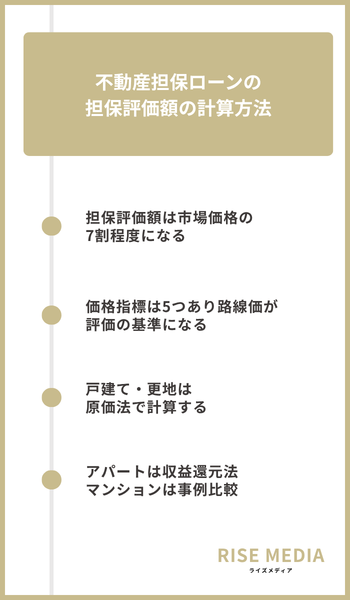
評価の仕組みを順を追って解説します。
担保評価額は市場価格の7割程度になる
市場価格に60〜80%程度の掛目を乗じるため、市場価格の7割前後に落ち着くケースが大半です。
回収の最終手段である競売は市場の相場より低い価格で落札されやすく、申し立てから換金までに時間もかかります。
さらに融資期間が10〜20年と長いため、その間に地価が下落する価格変動リスクもあらかじめ織り込んでおかなければなりません。
評価額の100%まで貸さない理由は、売却時の仲介手数料や税金、延滞時の遅延損害金までカバーする必要があるためです。
一方で、都心の人気エリアのように買い手が途切れない物件では、市場価格に近い水準まで評価される場合もあります。
掛目や評価基準は各金融機関の内規で決まっており非公開が通例のため、同じ物件でも金融機関によって評価額は変わります。
価格指標は5つあり路線価が評価の基準になる
土地には「一物五価」と呼ばれる5つの価格指標があり、担保評価の現場では、毎年更新されて全国の道路ごとに価格が付く路線価を土地評価の基準とするのが実務の主流です。
5つの指標は決める主体も水準も異なるため、まず以下の表で違いを押さえてください。
| 価格指標 | 調査主体 | 基準日・公表時期 | 実勢価格に対する目安 |
|---|---|---|---|
| 実勢価格 | 売買の当事者(市場) | 取引の都度 | 100% |
| 公示地価 | 国土交通省 | 1月1日時点・毎年3月公表 | 約90〜100% |
| 基準地価 | 都道府県 | 7月1日時点・毎年9月公表 | 約90〜100% |
| 路線価 | 国税庁 | 1月1日時点・毎年7月公表 | 約70〜80% |
| 固定資産税評価額 | 市町村(東京23区は都) | 3年ごとに評価替え | 約60〜70% |
路線価や固定資産税評価額が実勢価格に対してどの水準になるかは、前述の試算方法の章で触れたとおり上の表の比率が目途です。
戸建て・更地は原価法(積算価格)で計算する
戸建てや更地の担保評価には原価法が使われ、積算価格=土地評価額+建物評価額で計算します。
土地評価額は「路線価×土地面積×補正率」で求め、奥行が極端に長い土地や旗竿地のような不整形地は補正率で減額されます。
例えば路線価20万円/平米×150平米×補正率1.00なら、土地評価額は3,000万円です。
建物評価額は「再調達原価×延床面積×(残存耐用年数÷法定耐用年数)」で、再調達原価とは同じ建物をいま新築した場合の1平米あたりの建築費のことです。
ここで使う法定耐用年数は、省令で構造ごとに次のように定められています。
| 構造(住宅用) | 法定耐用年数 |
|---|---|
| 木造 | 22年 |
| 重量鉄骨造(骨格材4mm超) | 34年 |
| RC造・SRC造 | 47年 |
木造・築12年・延床100平米・再調達原価15万円/平米と仮定すると、15万円×100平米×(残存10年÷22年)で建物評価額は約682万円になります。
築22年を超えた木造のように耐用年数を過ぎた建物は、評価がほぼ付かず土地のみの評価になるのが原則です。
アパートは収益還元法・マンションは事例比較
家賃収入を生むアパートや賃貸ビルには収益還元法が使われ、評価額は収益価格=年間純収益÷還元利回りで決まります。
純収益とは年間家賃収入から空室損や管理費、固定資産税などの経費を差し引いた手残りで、例えば純収益200万円÷還元利回り5%なら評価額は4,000万円です。
還元利回りはエリアや築年数によって変わり、リスクが高い物件ほど利回りが高く見積もられて評価額は下がってしまいます。
一方、区分マンションや土地には取引事例比較法が使われ、周辺の類似物件の成約事例を基準に、所在階や方角、築年数、取引時期の違いを補正して評価額を求めます。
金融機関は物件タイプに応じてこれらの手法を使い分け、複数の手法で計算して低い方を採用する場合もあります。
不動産担保ローンの掛目が上下する物件の条件
上がる条件と下がる条件に分けて説明します。
都心・築浅など流動性が高いと掛目は上がる
掛目は担保物件の流動性、つまり売りやすさで大きく変わり、早く高く売れる物件ほど金融機関の回収リスクが小さいため高めに設定されやすくなります。
具体的には、次のような条件がプラス評価の対象です。
- 都心や人気エリアなど流動性の高い物件
- 駅徒歩10分以内で複数路線を利用できる立地
- 築浅で建物の状態が良い物件
- 新耐震基準適合と修繕履歴のある築20年超の物件
- 再開発予定エリアの物件
たとえば評価額3,000万円の物件で掛目が70%から80%に上がると、借入可能額の目安は2,100万円から2,400万円へ300万円増える計算になりますが、実際の掛目は金融機関により異なるため、幅を持たせて見ておきましょう。
築古・立地や権利に難があると掛目は下がる
買い手が限られて売却に時間がかかる物件は掛目が低く抑えられ、山間部の広い土地や借地権・共有持分のみの物件では取扱自体を断られてしまうこともあります。
マイナス評価につながる主な要因を以下の表にまとめました。
| マイナス要因 | 具体例 |
|---|---|
| 立地・エリア | 駅から遠い・商業施設が少ない・郊外や山間部 |
| 建物の状態 | 築古で老朽化が進む・大規模修繕が必要・雨漏りやシロアリ被害 |
| 建物の構造 | 木造はRC造・SRC造より評価が低い |
| 土地の形状・接道 | 傾斜地・旗竿地・不整形地・間口が狭い・接道条件が悪い |
| 法規制・災害リスク | 建ぺい率や容積率の制限・洪水浸水想定区域や土砂災害警戒区域 |
| 権利関係 | 借地権・共有持分のみ |
特に幅員4m以上の道路に2m以上接していない土地は原則として再建築できないため減額が大きく、木造の評価がRC造より低いのは、住宅用の法定耐用年数(木造22年、詳細は前述の担保評価額の計算方法を参照)がRC造の半分以下と短いためです。
不動産担保ローンの年収別の借入可能額
年収面の考え方を順に整理します。
返済負担率の目安は年収の30〜35%
年収から借入可能額を逆算するときの物差しになるのが、年収に占める年間返済額の割合を示す返済負担率です。
不動産担保ローンには、統一された基準が公表されていません。
返済負担率は車のローンなど既存借入の返済分も合算して判定されるため、実際には年収の30%前後に収めておくと安心です。
年収600万円なら約3,400万円が上限の目安
年収600万円の場合、返済負担率30%・金利4.0%・返済期間35年の元利均等返済で試算すると約3,390万円、おおむね3,400万円が借入の上限です。
年収ごとの金額は以下の通りで、いずれもフラット35の基準を援用し、同じ条件で機械計算した参考値になります。
| 年収 | 金利1.5%の場合 | 金利4.0%の場合 |
|---|---|---|
| 300万円 | 約2,450万円 | 約1,690万円 |
| 400万円 | 約3,270万円 | 約2,260万円 |
| 500万円 | 約4,080万円 | 約2,820万円 |
| 600万円 | 約4,900万円 | 約3,390万円 |
| 700万円 | 約5,720万円 | 約3,950万円 |
| 800万円 | 約6,530万円 | 約4,520万円 |
この表は返済能力の面だけを見た金額のため、実際に借りられる額は担保評価と掛目、金利条件によって変わります。
既存借入が多い・高齢だと上限は下がる
車のローンやリボ払いといった既存借入は返済負担率の枠を先に使ってしまうため、新規で借りられる額を押し下げてしまいます。
金利4.0%・35年で試算すると、借入の上限は約2,820万円から約1,320万円まで下がる計算です。
年齢の面でも完済時80〜85歳前後までと定める金融機関が多く、年収500万円・負担率30%・金利4.0%・完済時80歳未満の想定で機械計算した年代別の金額は以下の通りです。
| 年代 | 想定返済期間 | 上限目安 |
|---|---|---|
| 20代 | 35年 | 約2,820万円 |
| 30代 | 35年 | 約2,820万円 |
| 40代 | 30年 | 約2,620万円 |
| 50代前半 | 25年 | 約2,370万円 |
| 50代後半 | 20年 | 約2,060万円 |
職業や資金使途でも上限額は変わる
同じ年収でも、職業の安定性や勤続年数によって返済能力の評価が変わり、借入上限に差が付きます。
定年後は年金も安定収入として評価されるものの、現役時代より収入が減る分だけ月々に返せる額は小さくなってしまいます。
資金使途が明確でない場合も減額の要因になり、事業用途では事業計画や資金計画の内容まで審査の対象です。
一方で返済能力が高いと評価されれば、掛目を引き上げて融資額を増やしてもらえる場合もあります。
金融機関による借入可能額の違い
2つのポイントに分けて解説します。
銀行は掛目が堅めでノンバンクは柔軟に評価
同じ物件を担保に入れても、銀行は掛目を堅めに設定し、ノンバンクは柔軟に評価するため、借入可能額には差が出ます。
タイプごとの傾向を表にまとめると次のようになります。
| 金融機関タイプ | 掛目の目安 | 評価の傾向 |
|---|---|---|
| 都市銀行・大手信託銀行 | 70〜80%程度 | マニュアル評価で保守的 |
| 地方銀行・信用金庫 | 50〜70%程度にとどまることもある | 保守的・慎重 |
| ノンバンク | 個別評価で柔軟 | 個別事情に応じて柔軟 |
掛目は原則として公表されていないため、上記の水準も金融機関や物件によって変わってきます。
銀行は預金者から預かった資金を貸し出すためマニュアル中心の保守的な評価になりやすく、旧耐震基準の建物や再建築不可物件は担保として扱わない例も少なくありません。
一方でノンバンクは築古や借地権、親族間売買といった事情のある物件も個別に評価し、審査が速くシニアの申し込みに対応する場合もあります。
銀行とノンバンクの審査や特徴の違いは不動産担保ローンとは?仕組みやメリット・デメリットを解説で詳しくまとめています。
掛目が高いほど金利は高くなりやすい
掛目を高く設定して評価額に近い金額まで貸し出す商品は、回収リスクが大きくなるぶん、金利も高めに設定されやすくなります。
公式サイトで確認できる実例でも、東京スター銀行の変動金利は年1.75〜8.25%、ノンバンクのSBIエステートファイナンスは年3.95〜8.05%です。
この金利の幅を左右する指標がLTVで、借入額÷担保評価額×100で計算し、担保余力に対してどれだけ借りているかを示します。
LTVがどの水準にあるかによって、金利の扱われ方は次のように変わってきます。
| LTVの水準 | 金利の傾向 |
|---|---|
| 50〜60%以下 | 優遇されやすい |
| 60〜80% | 標準的 |
| 80〜90% | 優遇が縮小 |
| 90%超 | 上乗せの可能性 |
実際の適用金利は審査で決まり金融機関により異なるため、借入額を評価額より低く抑えてLTVを下げることが条件改善の交渉材料になります。
商品ごとの比較は審査の柔軟な不動産担保ローンのおすすめや個人向け不動産担保ローンのおすすめで状況別に紹介しているので、あわせて参考にしてみてください。
不動産担保ローンの借入可能額が足りないときの対処法
取り入れやすいものから試せるよう、5つの方法を紹介します。
共同担保を追加して評価額を合算する
借入可能額が足りないときは、別の不動産を共同担保として追加すると、複数物件の評価額を合算して上限を引き上げられます。
組み合わせるなら、売却しやすい立地で借入残高の少ない物件が有利です。
一方で、共同担保に入れた物件にも抵当権が設定されるため、返済できなくなった場合は追加した物件も処分の対象になってしまう点には注意が必要です。
既存の借入を整理して返済負担率を改善する
借入可能額は担保評価だけでなく、前述の返済負担率でも制限されます。
複数の他社借入を不動産担保ローンにまとめて毎月の返済額を減らせば、返済負担率の枠に余裕が生まれ、その分だけ上限を引き上げやすくなります。
住宅ローンの残債がある場合は、住宅ローンごと借り換えて1本にまとめるのも有効です。
評価基準の異なる金融機関に相談する
同じ物件でも、掛目の高い金融機関に相談すると借入可能額の上限は変わります。
賃貸物件を担保にするなら、家賃収入から物件の価値を算出する収益還元法など、柔軟な評価を行う専門会社への相談も選択肢です。
ただし掛目の高い商品は金利が高めに設定されている場合があるため、上限額だけでなく総返済額も比較して選びましょう。
諸費用を見込んで必要額を設定する
不動産担保ローンは契約時に融資額から諸費用が差し引かれるのが一般的で、必要額ぎりぎりで申し込むと手元資金が不足しがちです。
主な諸費用は次の表で確認できます。
| 費用項目 | 目安 |
|---|---|
| 事務手数料 | 融資額の1〜3%程度で金融機関により異なる |
| 登録免許税(抵当権設定登記) | 借入額の0.4% |
| 司法書士報酬 | 依頼先により異なる |
| 印紙税 | 2万円(借入額1,000万円超5,000万円以下の場合) |
| 火災保険料 | 物件や補償内容により異なる |
諸費用も融資額に含められる金融機関があるため、借入額は手元に残したい金額に諸費用を上乗せして設定しましょう。
返済期間を延ばして毎月の返済負担率を下げる
返済期間を延ばすと毎月の返済額が下がるため、返済負担率に余裕ができ、同じ年収でも借入可能額を増やしやすくなります。
3,000万円を金利4.0%・元利均等返済で借りた場合、返済期間による違いは以下の通りです。
| 返済期間 | 毎月返済額 | 総支払額 |
|---|---|---|
| 10年 | 約30.3万円 | 約3,645万円(利息約645万円) |
| 35年 | 約13.2万円 | 約5,579万円(利息約2,579万円) |
ただし35年返済は毎月の負担が10年返済の半分以下になる一方で、利息総額は約1,934万円も増えてしまうため、月々の金額だけでなく総支払額まで確認してから期間を決めましょう。
借りられる額と無理なく返せる額は別物である点も忘れないでください。
※試算条件:借入額3,000万円・年4.0%・元利均等・ボーナス返済なし。10年=月303,735円/総支払約36,448,250円、35年=月132,832円/総支払約55,789,617円。
なお、上限いっぱいまで借りることのリスクは「不動産担保ローンはやめとけと言われる8つの理由」で解説しています。
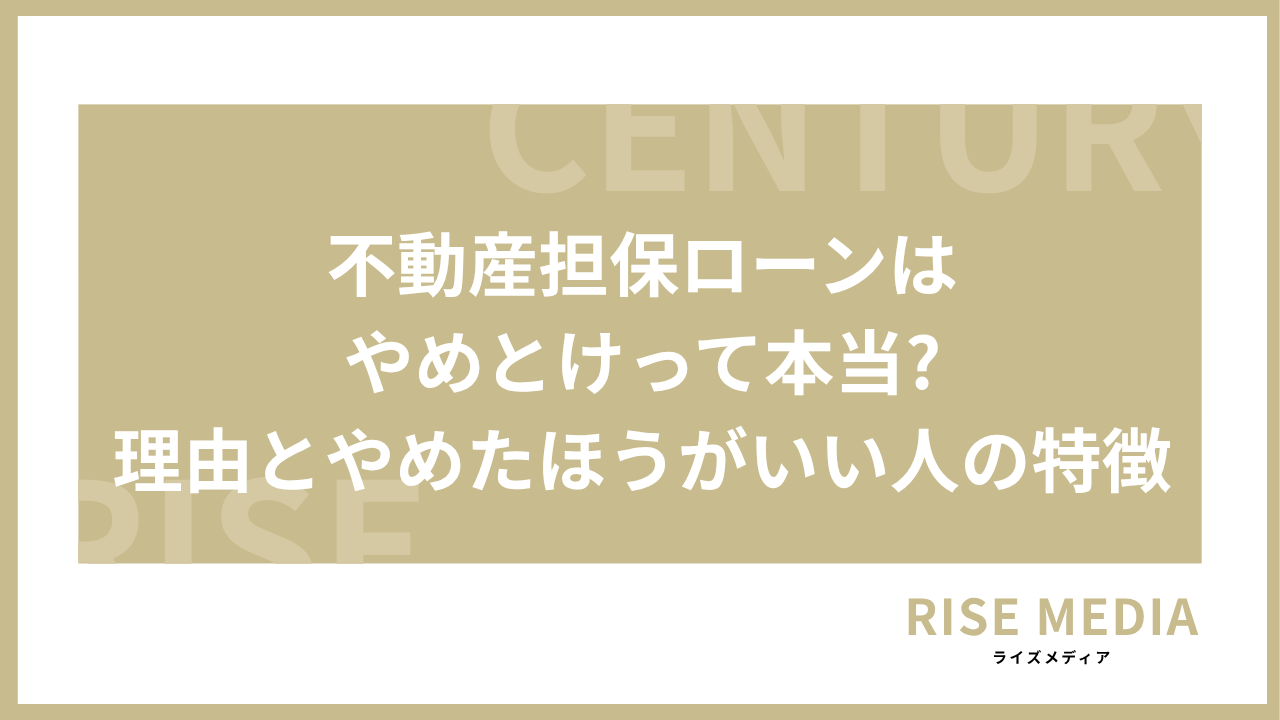
不動産担保ローンの正確な借入可能額を知る方法
相談前の準備まで含めて解説します。
無料査定で市場価格そのものを確認
正確な借入可能額を知る第一歩は、担保にする不動産が市場でいくらで売れるのかを不動産のプロの査定で確かめることです。
査定額はあくまで市場価格であり金融機関の担保評価そのものではないものの、市場価格に0.7と掛目60〜80%を順に掛ければ、担保評価額から借入可能額まで自分で概算できます。
査定は無料で売却や申込が確定するものではなく、連絡先もメールアドレスだけで送信できるため、営業電話を避けたい方も気軽に活用してください。
仮審査で机上評価による概算額を確認
金融機関の仮審査を受けると、提出書類と申告内容から判断する机上評価で、借入可能額の概算を確認できます。
セゾンファンデックスやSBIエステートファイナンスのように仮審査へ最短即日で回答する会社もありますが、所要日数は金融機関によってまちまちです。
概算額に納得できたら本申込と必要書類の提出に進みますが、担保物件の現地調査を含む本審査には数日〜1週間程度かかり、結果次第で概算額から減額される場合もあります。
相談前に書類と数字を揃えておく
査定や仮審査の前に、次の書類を手元に揃えておくと相談から融資実行までがスムーズに進みます。
- 運転免許証などの本人確認書類
- 源泉徴収票・住民税決定通知書などの収入証明書類
- 事業主は確定申告書2〜3期分・決算書
- 登記簿謄本・公図・地積測量図・建物図面
- 固定資産税納税通知書または固定資産評価証明書
- 住宅ローン返済中の場合は返済予定表
書類に不備があると審査が差し戻され、融資までの日数が延びてしまうため、発行日や記載内容もあわせて確認しておきましょう。
希望借入額と資金使途、現在の借入残高も数字で伝えられるようにしておくと、担当者から具体的な条件を引き出しやすくなります。
不動産担保ローンの借入可能額についてよくある質問
不動産担保ローンの借入可能額についてよくある質問を紹介します。
借入希望額は低めに申し込んだ方が通りやすい?
希望額が担保評価額と返済能力の範囲に収まっているほど、審査では有利に働きやすいです。
希望額を抑えると返済負担率が下がり、担保の掛目にも余裕が生まれるためです。
ただし審査は担保と返済能力の総合判断であり、低くすれば必ず通るわけではありません。
少なすぎると資金不足で増額の再申込が必要になるため、必要額を正確に算出したうえで余裕を持たせすぎない金額で申し込みましょう。
不動産担保ローンはいくらから借りられる?
最低借入額は金融機関により異なり、公式サイトで確認できる実例では100万〜500万円の幅に収まっています。
不動産担保ローンは抵当権設定登記などの諸費用がかかる分、最低額は無担保ローンより高めに設定されやすい点は押さえておきましょう。
数十万円程度の少額なら、登記費用を考えると担保なしで借りるほうが向く場合もあります。
相続した実家や土地でも借りられる?
相続登記を済ませて自分名義になっていれば、相続した実家や土地も担保にできます。
一方、名義変更前の物件や相続人の間で遺産分割協議中の物件は担保にできません。
共有名義になった場合も、原則として共有者全員が担保提供に同意しなければなりません。
なお相続登記は2024年4月から義務化されており、取得を知った日から3年以内に申請しないと10万円以下の過料の対象になる場合があります。
自宅担保のおまとめローンは総量規制の対象になる?
自宅を担保にしたおまとめローンは、資金使途や商品設計によって総量規制の対象になる場合があります。
貸金業者のおまとめローンでも、毎月の返済額や総返済額が借り換え前を上回らないなどの要件を満たせば、例外貸付けとして年収の3分の1を超える契約が可能です。
総量規制の除外・例外の区分については、前述の「総量規制の対象外で年収の3分の1超も可能」で詳しく解説しています。
融資までどのくらいかかる?
ノンバンクで最短即日〜数日、銀行では数週間〜1カ月程度が融資までの目安です。
公式サイトの実例では、SBIエステートファイナンスが申込から最短翌日融資、セゾンファンデックスが本審査最短3営業日としています。
不動産担保ローンは担保の現地調査や登記手続きを挟む分、融資までの日数が長くなってしまう点は覚えておきましょう。
審査の流れを含む仕組み全般は不動産担保ローンとはの解説記事でまとめています。
不動産担保ローンの借入可能額のまとめ
不動産担保ローンでいくら借りられるかは、担保評価額に掛目を乗じた金額と、年収から見た返済能力の上限を比べて、低い方で決まります。
担保評価額の概算は、課税明細書に載っている固定資産税評価額や国税庁の路線価図を使えば、自分で計算するのも難しくありません。
ただし、掛目や評価方法は金融機関によって異なるため、自分で出した概算はあくまで目安です。
最終的に借りられる金額は、無料査定と仮審査で確認しましょう。
概算がつかめたら、次の3つの行動のいずれかに進んでください。
- 査定依頼
- 業者比較
- 書類準備
どれから始めるか迷う場合は、まず無料査定で物件の市場価格を把握しておくと、金融機関への相談も業者比較もスムーズに進みます。
