
不動産担保ローンを調べていると、「やめとけ」「自宅を失う」といった言葉が必ずと言っていいほど目に入ってきます。
家族に反対された方や、返済できなくなったときのことを考えて手が止まってしまった方も多いのではないでしょうか。
ただし、こうした声のすべてが自分に当てはまるとは限らず、リスクの中身を正しく知らないまま判断すると、かえって選択肢を狭めてしまいます。
そこで、この記事では「不動産担保ローンがやめとけと言われる8つの理由と、不動産を失うまでの流れ」を具体的に解説します。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
さらに、やめたほうがいい人と向いている人の線引き、避けるべき業者の特徴、安全な借り方や他の選択肢まで取り上げますので、「否定的な評判を見て申し込みを迷っている方」や「リスクを理解したうえで冷静に判断したい方」は、ぜひこの記事を参考にしてみてください。
なお、すでに銀行やノンバンクで断られた方は「不動産担保ローンが通らない原因と再申込のタイミング」、仕組みそのものから確認したい方は「不動産担保ローンとは?仕組みとメリット・デメリット」を先に読むと判断しやすくなります。
不動産担保ローンがやめとけと言われる背景
不動産担保ローンがやめとけ・やばい・危ないと言われる背景には、商品そのものの欠陥ではなく、使い方と業者選びの失敗があります。
否定的な評判の原因は、自宅を担保に差し出すという契約構造への不安です。
不動産担保ローンは物件に抵当権を設定して融資を受ける仕組みのため、返済できなくなると担保の不動産が売却の対象になってしまいます。
一方で、ネット上の危ない・やばいといった失敗談には、リースバックやリバースモーゲージなど別サービスの話が混ざっていることも少なくありません。
3つのサービスの違いを整理すると以下のとおりです。
| 項目 | 不動産担保ローン | リースバック | リバースモーゲージ |
|---|---|---|---|
| 契約の種類 | 融資(抵当権を設定) | 売買+賃貸借 | 融資(死亡時等に元金一括返済) |
| 自宅の所有権 | 自分のまま | 事業者に移転 | 自分のまま |
| 受け取るお金 | 借入金 | 売却代金 | 借入金 |
| 住み続け方 | 所有者として居住 | 家賃を払って居住 | 所有者として居住 |
リースバックは自宅を売却して家賃を払いながら住み続けるサービスで、リバースモーゲージは死亡時の元金一括返済を前提にした融資です。
どちらも、所有権を保ったまま借りられる不動産担保ローンとは構造がまったくの別物です。
この記事では、やめとけという評判が自分に当てはまるかどうかの線引きを目的に解説していきます。
仕組みやメリット、諸費用の詳細は不動産担保ローンとは何かを解説した記事で確認できます。
不動産担保ローンがやめとけと言われる8つの理由
どれも借りる前に知っておきたい内容です。
不動産担保ローンがやめとけと言われる背景には、担保を失うリスクと費用・時間の負担という具体的な理由があります。
ここでは代表的な8つの理由を順番に見ていきましょう。
返済不能時の担保不動産の売却
やめとけと言われる最大の理由は、返済できなくなると担保に入れた自宅や不動産を売却されてしまう点です。
不動産担保ローンは所有する不動産に抵当権を設定してお金を借りる商品で、住まいそのものが返済の裏付けになります。
失業や長期入院、事業不振で収入が途絶えると、滞納が続いた段階で残額の一括返済を求められ、担保不動産の売却手続きに進む場合があります。
貸金業法13条により、貸金業者には契約前に収入や借入状況といった返済能力の調査を行うことが義務付けられていますが、審査に通ることと最後まで返し切れることは別問題です。
担保があるぶん低金利で借りやすい半面、返済が崩れたときに失うものの大きさは無担保ローンの比ではありません。
数十万円単位の契約時諸費用
契約時には融資額とは別に、数十万円単位の諸費用がかかります。
まずは、主な費用項目と目安を確認しておきましょう。
| 費用項目 | 目安 |
|---|---|
| 事務手数料 | 融資額の0〜3.3%程度・税込 |
| 登録免許税・抵当権設定 | 債権金額の0.4% |
| 司法書士報酬 | 実費 |
| 印紙税 | 実費 |
| 不動産調査費用 | 実費・融資額の0.55%以内とする会社もある |
仮に1,000万円を事務手数料2.2%の会社で借りると、事務手数料22万円と登録免許税4万円だけで26万円かかる計算です。
費用の内訳や節約のポイントは不動産担保ローンの基礎知識の記事で詳しく解説しているので、あわせて参考にしてみてください。
融資実行までの1〜3週間の期間
申込から融資実行までは1〜3週間程度かかるのが一般的です。
書類審査に加えて担保不動産の調査と評価が必須のため、無担保ローンのような即日融資は構造的に難しい商品です。
急ぎの資金需要には間に合わないことがあるため、お金が必要な時期から逆算して申し込みましょう。
変動金利の上昇による返済額の増加
変動金利型の商品が多い不動産担保ローンは、市場金利が上がると毎月の返済額も増えていきます。
借入3,000万円・返済期間35年・元利均等返済・ボーナス払いなしの条件で、金利1.0%と2.0%の場合を試算しました。
| 金利 | 毎月返済額 | 利息総額 |
|---|---|---|
| 年1.0% | 84,685円 | 約557万円 |
| 年2.0% | 99,378円 | 約1,174万円 |
金利が1.0%から2.0%に上がるだけで毎月の負担は約1万5,000円増え、利息総額は倍以上に膨らんでしまいます。
固定金利を選べば返済額は一定に保てますが、同じ会社では変動金利より高めの水準になる点も見逃せません。
長期返済による返済総額の膨張
返済期間を延ばすほど毎月の返済額は軽くなる一方で、利息を含めた総返済額は膨らみます。
借入300万円・元利均等返済・ボーナス払いなしの条件で、金利と期間の組み合わせごとに利息総額を比べてみましょう。
| 借り方 | 毎月返済額 | 利息総額 |
|---|---|---|
| カードローン 年15.0%・5年 | 71,370円 | 約128万円 |
| 不動産担保ローン 年4.0%・15年 | 22,191円 | 約99万円 |
| 不動産担保ローン 年4.0%・20年 | 18,179円 | 約136万円 |
金利が3分の1以下でも、返済が20年に及ぶと利息総額はカードローンを5年で返した場合を上回ります。
さらに完済して抵当権を抹消するまでは担保不動産の売却や住み替えが制約されるため、期間の長さそのものがリスクになりかねません。
地価下落による担保割れ
借入中に地価の下落や建物の老朽化が進むと、担保評価額が借入残高を下回る担保割れが起きることがあります。
手元資金や差し出せる不動産がなければ対応は難しく、返済計画の見直しを迫られかねません。
地価が下がりやすいエリアの物件を担保にするなら、借入額を評価額より低めに抑えておくと安心です。
早期完済時の中途解約違約金
不動産担保ローンには、予定より早く完済すると違約金がかかる契約があります。
長期間の利息収入を前提に金利が設定されているためで、中途解約手数料として返済元金の3%程度を定める会社がある一方、繰上返済手数料が無料の銀行もあるなど、会社ごとの差が大きい部分です。
残額500万円に3%の違約金がかかると、15万円もの追加負担が発生してしまいます。
繰上返済や借り換えの予定があるなら、契約書の違約金条項の事前チェックを忘れてはいけません。
担保評価による借入額の制限
借入可能額は担保不動産の評価額の範囲内に制限されるため、物件によっては希望額まで借りられないことがあります。
次のような物件は、担保にできないか評価が大きく下がる傾向にあります。
- 再建築不可の土地
- 山林・田畑
- 違法建築の建物
- 法定耐用年数を超えた古い建物
- 借地権・底地権
- 市街化調整区域の物件
ハザードマップ上で災害リスクが高い立地も評価が下がりやすいため、申込前に担保にできる物件かどうかを各社に確認する必要があります。
もし自分の物件の借入上限を先に把握したい方は、借入可能額の計算方法をまとめた記事で試算してみてください。
不動産担保ローンで不動産を失うまでの流れ
順を追って解説します。
不動産担保ローンは1回の返済遅れで直ちに家を明け渡すことにはならず、売却までにはいくつかの段階があります。
滞納から売却までの4段階
滞納から担保不動産の売却までは、大きく分けて次の4段階です。
- 金融機関からの返済状況の確認連絡
- 期限の利益喪失による残債の一括請求
- 裁判所への担保不動産競売の申立て
- 担保不動産の売却と返済への充当
最初の段階は電話や書面での返済状況の確認連絡で、この時点で入金すれば通常の取引に戻れます。
滞納が続くと分割で返済できる権利である期限の利益を失い、残債と遅延損害金を一括請求されてしまいます。
一括返済に応じられない場合、金融機関は民事執行法に基づく担保不動産競売を裁判所に申し立て、落札されると退去して売却代金が返済に充てられる流れです。
売却後も債務が残る担保割れ
売却代金が残債に届かない担保割れの状態では、不足分の返済義務がなお残ります。
担保を失っても借金そのものが消えるわけではなく、無担保の債務として返済を続けることになります。
遅延損害金も加算され続けるため、放置するほど負担は膨らむ一方です。
返済の継続がどうしても難しい場合は、自己破産などの債務整理を選ばざるを得なくなることもあります。
延滞の前後に取れる選択肢
延滞する前の段階なら、金融機関に相談すると返済期間の延長など返済条件の見直しに応じてもらえる場合があります。
延滞後でも競売の手続きが進む前であれば、債権者の同意を得て通常の取引として売却する任意売却という手段が残されています。
- 競売より高値で売却できる可能性がある
- 仲介手数料などの費用を売却代金から控除できる場合がある
- 自宅の引渡時期を調整しやすい
ただし売出価格の事前確認など準備に時間がかかるため、返済が苦しいと感じた段階で早めに動き出しましょう。
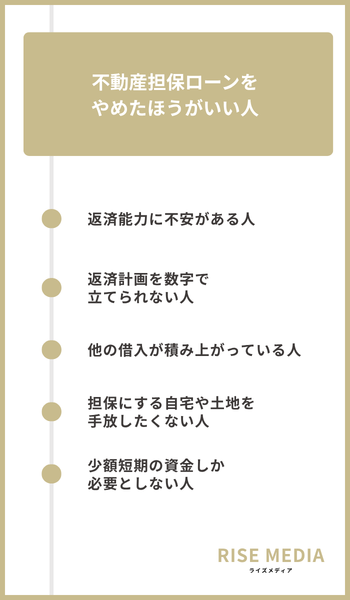
不動産担保ローンをやめたほうがいい人
自分の状況を思い浮かべながら読み進めてください。
次のチェックリストに当てはまる人は、不動産担保ローンをやめたほうがいいでしょう。
- 月々の返済が今の収支ですでに重い
- 返済負担率や返済額を数字で試算していない
- 他の借入が積み上がっている
- 担保にする自宅や土地を失うリスクを許容できない
- 必要なのは数十万円程度の少額短期資金
あくまで目安ですが、該当が0個なら検討の余地があり、1〜2個なら条件の見直しから、3個以上なら借りる前に代替手段の検討をおすすめします。
なお、ここに該当しても審査に通らないと決まるわけではなく、やばい借り方を避けるための判断材料です。
返済能力に不安がある人
月々の返済が重いと感じているなら、不動産担保ローンは選ばないでください。
そもそも貸付には貸金業法13条で義務付けられた返済能力の調査という前提があり、返済に不安を抱えたまま借りるのは制度の前提から外れた使い方です。
借りた後に節約で乗り切るような計画では、収入の減少や変動金利の上昇に耐えられません。
返済計画を数字で立てられない人
毎月の返済額と返済負担率を自分で試算できないうちは、借りるべきではありません。
公的な目安として、住宅金融支援機構のフラット35では全ての借入を合算した総返済負担率の基準を年収400万円未満で30%以下、400万円以上で35%以下と定めています。
ただしこれは審査上の上限に近い水準で、家計に安全なラインはさらに低めに見るのが現実的です。
借入目的が曖昧なままでは、返済計画も立てられないでしょう。
他の借入が積み上がっている人
すでに複数の借入を抱えている人が、不動産担保ローンで上乗せするのは危険です。
貸金業者からの借入は原則年収の3分の1までですが、不動産担保ローンは要件を満たすと総量規制の除外貸付けにあたり、年収基準を超えて借りられる場合があります。
つまり多重債務の状態でも担保があれば借りられてしまう構造で、気づけば借入総額が膨らみすぎてしまう危うさをはらんでいます。
担保にする自宅や土地を手放したくない人
担保にする不動産を失うリスクを許容できないなら、最初から担保に入れないことが唯一確実な守り方です。
不動産担保ローンで最悪の場合に失うものは、住まいと生活基盤、自営業なら事業の拠点まで含んだ不動産そのものです。
また、一度抵当権を設定すると完済して抹消するまで売却や住み替えの自由も利きにくくなってしまいます。
手放せない資産を賭けてまで借りる資金なのか、契約前に一度立ち止まって考え直しましょう。
借りられる金額が担保評価でどう決まるかは、借入可能額シミュレーター付きの解説記事で試算できます。
少額短期の資金しか必要としない人
数十万円程度を短期間だけ借りたい人にも、不動産担保ローンは向いていません。
借入時には次のような諸費用がかかります。
| 主な諸費用 | 金額の目安 |
|---|---|
| 抵当権設定登記の登録免許税 | 債権金額の0.4% |
| 印紙税 | 2,000円〜2万円程度 |
| 事務手数料・司法書士報酬など | 金融機関・依頼先により異なる |
無担保ローンの金利の上限は利息制限法で元本額に応じて年15〜20%(100万円以上は15%、10万円以上100万円未満は18%、10万円未満は20%)と定められていますが、少額を短期で返すなら利息より諸費用と担保設定の手間のほうが重くつきます。
融資まで日数がかかる商品でもあるため、急ぎの少額資金なら無担保ローンから検討してみてください。
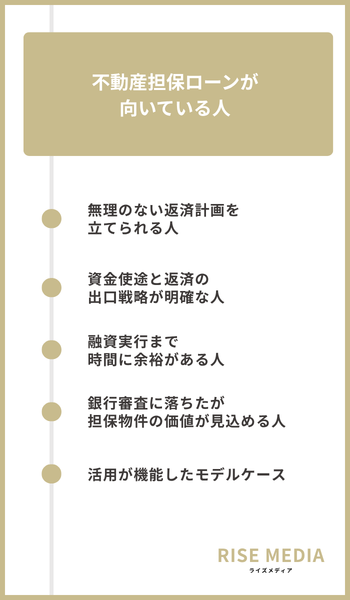
不動産担保ローンが向いている人
条件を1つずつ見ていきましょう。
やめとけと言われる危なさの一方で、条件がそろう人にとって不動産担保ローンは合理的な選択肢になります。
日本貸金業協会の統計によると、2026年6月末時点の消費者向け貸付の平均約定金利は無担保の15.11%に対し、担保付きは4.61%とおよそ3分の1の水準です。
出典:https://www.j-fsa.or.jp/material/monthly_survey/index.php
さらに、担保評価額の6〜8割程度を目安に億単位まで対応する商品があり、最長35年の長期返済を選べば月々の負担も抑えやすくなります。
使いみちの面でも、個人向けは原則自由とされ、教育資金や医療費、相続関連の出費まで幅広く充てられます。
無理のない返済計画を立てられる人
客観的な目安は、前述のフラット35の基準(年収400万円未満30%以下・400万円以上35%以下)です。
変動金利の上昇や収入の減少が起きても払い続けられるか、返済期間を延ばしすぎて利息総額が膨らんでいないかまで確認できれば、担保を失う事態は遠ざけられます。
資金使途と返済の出口戦略が明確な人
何に使い、いくら必要で、どう返すかを最初から説明できることも大切な条件です。
売却代金での一括返済や退職金など入金予定を充てる繰上返済といった出口戦略まで決まっていれば、長期の借入でも道筋を見失いません。
逆に使いみちが曖昧なまま限度額いっぱいまで借りると、返済原資が尽きたときに担保不動産を失う事態につながりかねません。
そのため、必要な金額だけを借りて返すことを心がけましょう。
融資実行まで時間に余裕がある人
不動産担保ローンは担保物件の評価や登記の確認が入るため、申込から融資実行まで1〜3週間程度かかる場合も珍しくありません。
支払期日まで余裕のある資金計画なら、複数社の条件をじっくり比較して選べます。
急ぎでスピードだけを優先すると、金利や手数料の条件が悪い契約を受け入れやすくなる点に注意してください。
銀行審査に落ちたが担保物件の価値が見込める人
銀行の審査に落ちた人でも、担保物件の価値が見込めるなら不動産価値を重視するノンバンクで道が残る場合があります。
銀行とノンバンクでは審査で重視するポイントが異なり、両者の違いは後述の銀行とノンバンクの使い分けで詳しく比較しています。
もし審査に落ちた原因の特定方法から知りたい方は、「不動産担保ローンが通らない原因と対処法」で詳しく解説しています。
活用が機能したモデルケース
たとえば、銀行融資に通らなかった個人事業主が自宅を担保に運転資金を確保し、工事完了後の入金で完済するような使い方が考えられます。
相続の場面では、引き継いだ不動産を担保に納税資金を用意しておき、落ち着いて売却先を探してから完済につなげるパターンも典型です。
いずれも借りる前から返済原資と返済時期が決まっている点が共通で、この条件がそろうほど不動産担保ローンは本来の強みを生かせます。
自分に合う借入先をじっくり比較したい方は、個人向け不動産担保ローンのおすすめ比較記事もあわせてご覧ください。
不動産担保ローンで避けるべき業者の特徴
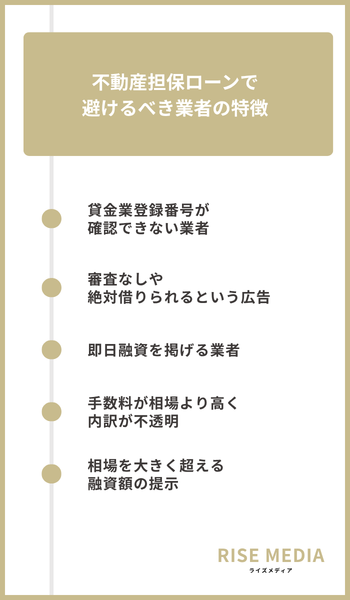
契約前に見抜くためのポイントを順に紹介します。
貸金業登録番号が確認できない業者
貸金業の登録が確認できない業者からは、どれほど条件が良く見えても絶対に借りてはいけません。
貸金業を営むには貸金業法に基づく財務局長または都道府県知事への登録が必要で、無登録営業は10年以下の拘禁刑もしくは3,000万円以下の罰金が科される犯罪です。
申し込む前に、金融庁の登録貸金業者情報検索サービスで以下の項目を無料で照会できます。
- 登録番号
- 商号・名称
- 所在地
- 代表者名
- 電話番号
実在する業者の登録番号をかたる例もあるため、番号だけでなく商号や電話番号まで一致するかを確かめてください。
審査なしや絶対借りられるという広告
審査なしや絶対借りられるをうたう広告は、それ自体が違法業者を見分けるサインです。
貸金業法13条で義務付けられた返済能力の調査がある以上、審査のない貸付はそもそも成立しません。
また、借入れの容易さを過度に強調する広告も同法16条で禁止されており、こうした宣伝を掲げる時点で法律を守っていない怪しい業者と判断できます。
即日融資を掲げる業者
不動産担保ローンでは、返済能力の審査に加えて担保不動産の評価や抵当権設定登記の手続きを省けません。
実際に大手でも融資実行までは最短翌日〜1週間程度が最速の水準で、即日と書かれていても多くは審査結果の回答までを指す表示にすぎません。
担保評価や登記を飛ばして即日で貸せるとすれば、必要な審査を行わない違法な貸付を疑うべきです。
手数料が相場より高く内訳が不透明
事務手数料の相場は融資額の0〜3.3%程度で、これを大きく超える請求や内訳を示さない業者は避けるべきです。
確認できた大手の水準も、融資額の1.65%以内や2.20〜2.75%と3%前後までに収まっていました。
契約前には、以下の費用がそれぞれいくらかかるのかを必ず確認しましょう。
- 事務手数料
- 調査料
- 登記費用
- 収入印紙代
- 振込手数料
契約前の書面交付は貸金業法で定められた手続きなので、費用や条件を書面で示さないまま話を進める業者とは、その場で取引をやめるのが安全です。
相場を大きく超える融資額の提示
担保評価額を大きく超える融資額の提示は、過大な担保の取得を狙っている恐れがあります。
金融機関は通常、担保評価額に一定の掛け目をかけて融資上限を算出するため、評価額の満額やそれ以上を安易に提示する時点で不自然です。
頼んでいない現金を一方的に振り込んで高金利の利息を請求する押し貸しも、無登録営業を禁じた貸金業法に違反する違法行為として金融庁が注意を呼びかけています。
次の特徴が1つでも当てはまる業者とは、契約せずに距離を置いてください。
- 頼んでいない現金を振り込む押し貸し
- 固定電話番号や所在地の記載がない
- 契約書や事前説明書を交付しない
- 問い合わせへの説明が曖昧
悪質な業者を見抜くためのチェックリストは、審査が柔軟な不動産担保ローンを解説した記事で詳しく紹介しています。
不動産担保ローンの安全な借り方
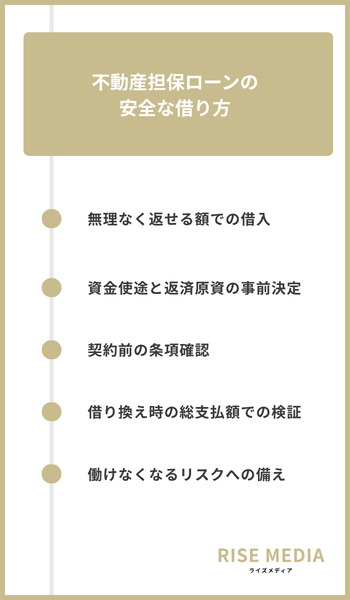
どれも契約前に実践できる備えです。
無理なく返せる額での借入
不動産担保ローンを安全に使うには、借りられる上限ではなく無理なく返せる額で借りることが大切で、以下の3つが目安になります。
- 返済負担率は年収の25〜35%以内
- 毎月の返済額は手取り月収の25〜30%以内
- 借入額は担保評価額の6〜8割程度まで
ただし、これは借入できる上限の基準のため、実際にはさらに低い水準に抑えるほど安全です。
また、借入額の上限は担保評価額に掛目と呼ばれる割合を掛けて決まり、仮に評価3,000万円の物件で掛目が7〜8割なら2,100万〜2,400万円程度が上限の目安になります。
資金使途と返済原資の事前決定
借入前には、資金を何に使い、どの収入や売却代金から返すのかまで決めておくことが大切です。
事業資金なら毎月の利益から、つなぎ資金なら不動産の売却代金からというように、返済原資と返済時期をセットで固めてから申し込みましょう。
契約前の条項確認
契約書に署名する前に確認したいのが、返済中のトラブルにつながりやすい次の4点です。
- 金利のタイプと返済回数
- 繰上返済時の違約金や各種手数料
- 遅延損害金と期限の利益喪失条項
- 担保の範囲と共同担保の有無
実際に繰上返済に元金の3%程度の解約料や手数料を定める商品があり、遅延損害金も年19.8〜20%と高めの水準が珍しくありません。
期限の利益喪失条項にあてはまると残債の一括返済を求められるため、どんな場合が対象になるのかは契約前に説明を受けて疑問を解消しておきましょう。
借り換え時の総支払額での検証
借り換えは金利差だけで判断せず、次の諸費用を含めた完済までの総支払額で比較するのが鉄則です。
- 新規ローンの事務手数料:融資額の1.65〜2.75%程度
- 旧ローンの解約料・繰上返済手数料:元金の3.0%程度
- 抵当権設定登記の登録免許税:債権額の0.4%
- 司法書士報酬・印紙代
仮に残債2,000万円を事務手数料2.2%・解約料3%・登録免許税0.4%の条件で借り換えると、それだけで44万円+60万円+8万円の計112万円かかる計算になります。
この規模の諸費用はわずかな金利差のメリットを簡単に打ち消すため、毎月の返済額ではなく総支払額で必ず検証しましょう。
働けなくなるリスクへの備え
返済が長期にわたる不動産担保ローンでは、病気やケガで働けなくなったときの備えもあわせて考えておきたいところです。
不動産担保ローンには団体信用生命保険が付かない商品も多く、万一のときの返済を自分で守らなければなりません。
就業不能保険なら月2,000円前後の保険料から加入でき、働けない期間の返済原資を確保する助けになるでしょう。
金利上乗せ型でがんなどの大きな病気に備える団信を選べる商品もあり、所定の要件に該当すると保険金で残りの債務が完済される仕組みです。
ここまでの安全な借り方を押さえたうえで商品を選ぶなら、条件を横断的に比べられる記事が役立ちます。
総合的に比較したい方は個人向け不動産担保ローンのおすすめ比較を、審査に通るか不安がある方は審査が柔軟な不動産担保ローンの比較をご覧ください。
不動産担保ローン以外の選択肢
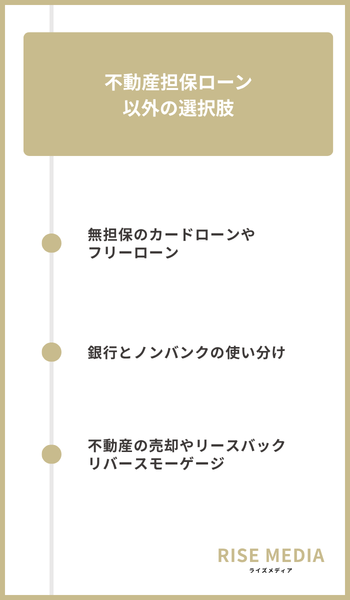
自分に合う手段がないか照らし合わせてみてください。
無担保のカードローンやフリーローン
数十万円程度を短期間で返せる見込みなら、無担保のカードローンやフリーローンの方が総コストで有利になる場合があります。
不動産担保ローンでは抵当権設定の登記費用や事務手数料などの諸費用が初期にかかりますが、無担保なら担保関連の費用も手続きも不要です。
一方で金利の上限は利息制限法で元本額に応じて年15〜20%(100万円以上は15%、10万円以上100万円未満は18%、10万円未満は20%)と高いため、高額や長期の借入では総返済額がかさみやすくなります。
貸金業者からの借入には年収の3分の1までという総量規制がある点にも注意してください。
銀行とノンバンクの使い分け
不動産担保ローン自体を使う場合も、銀行とノンバンクのどちらに申し込むかで条件は大きく変わります。
| 項目 | 銀行 | ノンバンク |
|---|---|---|
| 金利水準 | 低め | 高め |
| 融資までの期間 | 数週間から1カ月以上 | 最短数日 |
| 担保評価の柔軟性 | 厳格 | 共有持分や借地権も評価対象になる場合あり |
金利の低さを優先するなら銀行、スピードや担保評価の柔軟さを優先するならノンバンクという使い分けが基本です。
両者の詳しい違いは不動産担保ローンの仕組みを解説した記事の銀行とノンバンクの比較で詳しく取り上げています。
不動産の売却やリースバック、リバースモーゲージ
売却やリースバック、リバースモーゲージはまとまった資金をつくれる点は同じでも、借入ではなく所有権や住まい方そのものが変わる手段です。
リースバックは自宅を事業者に売却し、毎月家賃を払って同じ家に住み続ける仕組みで、国土交通省のガイドブックでは次の点に注意するよう呼びかけられています。
- 毎月の家賃の支払いが生じる
- 設備の改変・設置には事業者の承諾が必要になる
- 定期借家契約では再契約されない場合がある
- 買い戻しの条件と価格は契約時の確認が欠かせない
リバースモーゲージは自宅を担保に融資を受け、亡くなったときに担保物件の売却などで元金を一括返済する借入です。
住宅金融支援機構のリ・バース60では資金使途が住宅関連に限られ生活資金には使えない点に気をつけてください。
売却価格がわかると、借りる場合との比較もしやすくなります。
審査に通らなかった場合も、希望額を担保評価額の範囲まで下げる、別の物件に変更する、他の借入を整理してから申し込み直すといった調整の余地があります。
不動産担保ローンのやめとけについてよくある質問
最後に、申込前に残りがちな細かい疑問へまとめて答えます。
家族に内緒で借りられる?
担保にする不動産が本人の単独名義で、申込も本人だけなら、家族に知らせずに借りられる金融機関もあります。
一方、共有名義や家族名義の物件を担保にする場合は所有者の同意が必須で、共有者や名義人が連帯保証人になるのが一般的です。
この場合、家族に内緒のまま契約を進めるのは難しくなってしまいます。
個人向けと事業者向けで資金使途の制限は違う?
個人向けは事業性資金を除いて原則自由で、教育資金や医療費、ローンの借り換えなどに使えます。
一方事業者向けでは、運転資金や設備投資、納税資金など事業に関する資金へ使い道が絞られています。
火災保険料はかかる?
不動産担保ローンだからといって、必ず火災保険料が上乗せされるわけではありません。
ただし金融機関によっては、建物の火災保険への加入や保険金請求権への質権設定を融資の条件とする場合があります。
契約前に商品概要説明書で火災保険の扱いを確認しておくと安心です。
信用情報の事故情報はいつまで残る?
延滞などの事故情報は、CIC・JICC・KSCのいずれも契約終了後5年以内が保有期間の目安です。
自己破産や個人再生の官報情報は、KSCでは決定日から最長7年残ります。
事故情報が残っている間は審査に通りにくいため、まずは自分の登録状況を確認するのが先決です。
信用情報の開示請求はどうやる?
自分の信用情報は、CIC・JICC・KSCの3機関それぞれに本人が開示請求できます。
手数料は以下の通りで、スマホやパソコンから申し込むインターネット開示のほうが割安です。
| 機関 | インターネット開示 | 郵送開示 |
|---|---|---|
| CIC | 500円 | 1,500円 |
| JICC | 700円 | 2,177円 |
| KSC | 800円 | 2,403円 |
郵送でも請求できますが、手数料が高く受け取りまで日数もかかるため、急ぐならスマホで完結するネット申込が向いています。
申込前に準備する書類は?
申込の段階では、次の書類をそろえておくと審査がスムーズに進みます。
- 運転免許証などの本人確認書類
- 源泉徴収票などの収入確認書類
- 納税証明書
- 登記済権利証など担保不動産の関係書類
書類の詳しい内訳や取得方法は、不動産担保ローンの仕組みを解説した記事の必要書類の章で確認できます。
不動産担保ローンのやめとけのまとめ
「不動産担保ローンはやばい」「危ないからやめとけ」という評判は、全員に向けた警告ではなく、返済に無理が生じる特定の条件に該当する人への警告です。
金利や諸費用といったデメリットが致命傷になるかどうかは立場によって変わるため、まずは自分がどちら側に当てはまるかを確認しましょう。
立場別に先に取る行動を整理すると以下の通りです。
| 立場 | 先に取る行動 |
|---|---|
| やめるべき条件に該当する人 | 無担保ローンや売却など他の手段を先に検討 |
| 使ってよい条件に該当する人 | 安全な借り方の条件を持って業者を比較 |
やめるべき条件に1つでも当てはまったまま無理に借りると、大切な不動産を失ってしまう最悪のケースに近づいてしまいます。
使ってよい条件を満たしている人も契約を急がず、安全な借り方の条件を手元に置いて複数の業者を比較してみてください。
