
銀行に融資を断られて返済や納税の期限が迫る中、丸の内AMSにたどり着いた方にとって、申し込む前に気がかりなのは会社そのものの信頼性ではないでしょうか。
しかし「丸の内AMS 評判」で検索しても、上位に出てくるのは転職口コミサイトの社員による評価が中心で、実際に借りた人の声はなかなか見つかりません。
この記事では主要な口コミ媒体を実際に確認し、公式サイトと金融庁の登録情報にあたったうえで、「丸の内AMSの口コミの実態と貸金業登録の状況」を検証します。
加えて、公式情報から読み取れるメリットと注意点、共有持分をはじめ担保にできる不動産の範囲、他社との比較や申込から融資までの流れも解説しているので、「銀行に断られて次の資金調達先を探している方」や「申し込む前に会社の実態を自分の目で確かめたい方」は、ぜひこの記事を参考にしてみてください。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
なお、1社に絞らず複数社を比べたうえで決めたい方は、審査が柔軟な不動産担保ローンの比較記事もあわせて読んでみてください。
丸の内AMSとは
出典:https://www.m-ams.co.jp/
丸の内AMSとは東京都・神奈川県・埼玉県・千葉県の不動産を担保にした融資を専門に扱うノンバンクで、設立から20年以上営業を続けています。
「丸の内AMS 評判」で検索すると「怪しい」「やばい」という言葉が並び、就活会議・JobTalk・エン カイシャの評判・OpenWorkといった転職口コミサイトばかりが表示されてしまいます。
ただし、転職口コミサイトに載っているのは社員が職場環境を評価した口コミで、融資を受けた利用者の評判ではありません。
本記事では融資利用者の視点に立ち、公式サイトの一次情報と金融庁への照会結果をもとに丸の内AMSの実態を検証します。
\ 他社で断られた方もOK!使い道は自由 /
会社概要
丸の内AMSは、貸金業の登録と宅地建物取引業の免許を両方持つ不動産金融の専門会社です。
| 項目 | 内容 |
|---|---|
| 会社名 | 丸の内AMS株式会社 |
| 設立 | 2001年2月15日 |
| 資本金 | 1億円 |
| 所在地 | 東京都千代田区丸の内1-4-1 丸の内永楽ビルディング18階 |
| 代表取締役 | 安田裕次 |
| 貸金業登録番号 | 東京都知事(3)第31762号 |
| 日本貸金業協会 | 会員番号 第005814号 |
| 宅地建物取引業免許 | 東京都知事(2)第104146号 |
| 加盟団体 | 全日本不動産協会 不動産保証協会 |
| 公式サイト | 丸の内AMS公式 |
金融庁の登録貸金業者情報検索サービスで照会したところ、東京都知事(3)第31762号の登録が確認でき、2025年10月31日更新の登録情報に行政処分の記載はありませんでした。
代表取締役の安田裕次氏はファイナンシャルプランナー・宅地建物取引士・貸金業務取扱主任者の資格を持ち、テレビや新聞・雑誌で取り上げられた実績もあります。
担保となる不動産は自社独自の基準で査定してもらえるため、金融機関の画一的な評価では値が付きにくい物件でも相談しやすいでしょう。
基本スペック表
| 金利 | 年3.8%〜※実質年率15.0%以下 |
|---|---|
| 融資額 | 500万円〜5億円 |
| 返済期間 | 1カ月〜35年(1回〜420回) |
| 融資スピード | 審査最短即日・融資最短2日 |
| 申込対象 | 満20歳以上で定期的な収入と返済能力がある人 |
| 抵当順位 | 第2位以下の後順位も可 |
| 対応エリア | 1都3県(市区町村単位で一部対応外) |
| 公式サイト | 丸の内AMS公式 |
融資額は500万円〜5億円で、500万円未満の少額借入は対象外となってしまう点は押さえておきましょう。
即日融資は受けられず、必要書類がそろって承認が出てから融資まで最短でも2日かかります。
対応エリア表
丸の内AMSの対応エリアは1都3県ですが、県内全域ではなく市区町村単位で対象が決まっています。
現時点で公式サイトに掲載されている対応エリアは、以下の表の通りです。
対応エリア表の詳細はこちら
| 都県 | 対応エリア | 対応外エリア |
|---|---|---|
| 東京都 | 23区全域、稲城市、国立市、国分寺市、小金井市、小平市、狛江市、調布市、立川市、多摩市、西東京市、八王子市、日野市、府中市、町田市、三鷹市、武蔵野市 | 昭島市、あきる野市、青梅市、清瀬市、羽村市、東久留米市、東村山市、東大和市、福生市、武蔵村山市、西多摩郡 |
| 神奈川県 | 横浜市全域、川崎市全域、相模原市全域、鎌倉市、茅ヶ崎市、藤沢市、大和市 | 厚木市、綾瀬市、海老名市、小田原市、座間市、逗子市、秦野市、平塚市、三浦市、南足柄市、横須賀市、愛甲郡、足柄上郡、足柄下郡、高座郡、中郡、三浦郡 |
| 埼玉県 | さいたま市(岩槻区を除く)、朝霞市、川口市、越谷市、草加市、戸田市、新座市、三郷市、八潮市、和光市、蕨市 | 上尾市、入間市、桶川市、春日部市、加須市、川越市、北本市、行田市、久喜市、熊谷市、鴻巣市、さいたま市岩槻区、坂戸市、幸手市、狭山市、志木市、白岡市、秩父市、鶴ヶ島市、所沢市、蓮田市、羽生市、飯能市、東松山市、日高市、深谷市、富士見市、ふじみ野市、本庄市、吉川市、入間郡、大里郡、北足立郡、児玉郡、秩父郡、比企郡、南埼玉郡 |
| 千葉県 | 千葉市(緑区・若葉区を除く)、市川市、印西市、浦安市、柏市、鎌ケ谷市、流山市、習志野市、船橋市、松戸市 | 旭市、大網白里市、勝浦市、香取市、鴨川市、木更津市、君津市、佐倉市、匝瑳市、袖ケ浦市、白井市、館山市、千葉市緑区・若葉区、銚子市、東金市、富里市、成田市、野田市、富津市、南房総市、茂原市、八街市、八千代市、四街道市、安房郡、夷隅郡、印旛郡、香取郡、山武郡、長生郡 |
出典:https://www.m-ams.co.jp/list-service-areas/
さいたま市は岩槻区だけ、千葉市は緑区と若葉区だけが対象外というように、同じ市内でも区単位で扱いが分かれる点も見逃せません。
対応エリアは変更される場合があるため、申込前に必ず公式サイトで物件所在地が対象かどうか最新情報を確認してください。
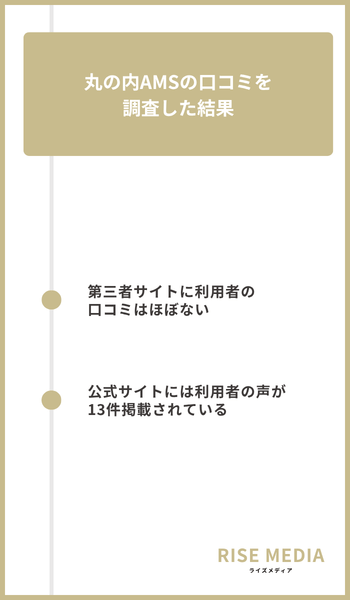
丸の内AMSの口コミを調査した結果
それぞれ解説します。
第三者サイトに利用者の口コミはほぼない
Googleマップや口コミサイトを調査した時点で、融資利用者による丸の内AMSの口コミは第三者サイトでほとんど確認できませんでした。(※転職口コミサイトを除く)
実際に調査した媒体と結果を表にまとめました。
| 調査媒体 | 確認結果 |
|---|---|
| Googleマップ(東京本社) | 利用者の口コミ投稿なし |
| Google検索「丸の内AMS 口コミ」上位 | 利用者本人の体験談は確認できず |
| 転職口コミサイト | 社員・元社員による職場評価のみ |
不動産担保ローンは借入の事実を周囲に話しにくく、体験談がSNSや口コミサイトの表に出にくい事情があります。
なお、第三者サイトに載っている満足度スコアなどの独自アンケート値は、調査手法や母数の記載がなく信頼性を確認できないため本記事では採用していません。
公式サイトには利用者の声が13件掲載されている
丸の内AMS公式サイトの「お客様の声」ページには、同日時点で13件の利用者の声が掲載されていました。
内訳は以下の通りです。
| カテゴリ | 件数 | 掲載形式 |
|---|---|---|
| 不動産担保ローン | 5件 | 仮名・年代・職業を記載 |
| 共有名義・持分ローン | 5件 | 仮名・年代・職業を記載 |
| 不動産業者向けローン | 3件 | 地域+社名非公開 |
個人向けの10件は仮名で、法人向けの3件は社名を伏せて紹介されています。
自社サイトに掲載された声は良い評価に偏りやすいため、次章からは公式の声と公開スペックを編集部が検証したうえでメリット・デメリットを評価していきます。
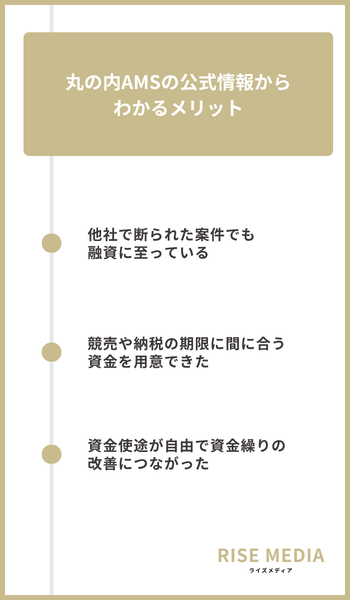
丸の内AMSの公式情報から見るメリット
それぞれ解説します。
他社で断られた案件でも融資に至っている
丸の内AMSは担保不動産の価値を重視して審査する方針で、公式サイトには大手金融機関で断られた方への融資実績が多くあると明記されています。
カードローンなどの借入があり信用情報に不安がある方でも、担保があれば融資の可能性があります。
具体的には、次のような他社では扱われにくい案件も審査の対象になり得ます。
- 再建築不可物件
- 2番抵当・3番抵当
- カードローンなど借入が多い方
担保にできる物件の全体像は、後述の丸の内AMSが担保にできる不動産と審査の章で詳しく解説します。
実際に、公式サイトのお客様の声には次のような内容が掲載されているので、参考にしてみてください。
他の金融機関では「1番抵当からの融資しかしない」とのことで断られましたが、丸の内AMSさんは2番抵当でもOKとのことで、不動産を最大限評価し、融資をしてくれました。
出典:丸の内AMS公式サイト https://www.m-ams.co.jp/customer-reviews/
審査の回答は最短即日とうたわれているため、他社で断られた後でも早めに次の判断へ進めるでしょう。
競売や納税の期限に間に合う資金を用意できた
競売まで1週間しかない案件や税金の支払いなど、期限が迫った場面で融資に至った事例は、公式サイトのお客様の声でも確認できます。
一例として、不動産業者の方から次の声が寄せられています。
そんな中、知り合いの不動産会社の社長に丸の内AMSさんを紹介してもらいギリギリのタイミングで決済でき、しっかり利益を出すことが出来ました。
出典:丸の内AMS公式サイト https://www.m-ams.co.jp/customer-reviews/
このほか、税金の滞納分を一括で支払えたという声や、延滞金を避けるため急いで相続税を納めたいときに利用したという声も残されていました。
一般的な不動産担保ローンでは融資まで1カ月程度かかることもあるため、支払い期限が決まっている資金調達では大きな差になります。
資金使途が自由で資金繰りの改善につながった
丸の内AMSの融資は資金使途に制限がなく、教育費や医療費、税金の支払いにもそのまま充てられます。
公式サイトのお客様の声や融資事例で紹介されている使いみちは、以下の通りです。
- 教育費・入学金
- 相続税・税金の支払い
- カードローンの借り換え・一本化
- 介護や医療費
- 事業のつなぎ資金
教育費に充てた方の声として、公式サイトでは次の内容が公開されています。
子供の大学の授業料と専門学校の入学金などが重なり、数百万円のお金が必要となりました。(中略)幸い住宅ローンの支払いを続けていて残債が減っていたので融資していただくことができました。
出典:https://www.m-ams.co.jp/customer-reviews/
カードローンの一本化や他社への返済に使われた事例のほか、書類の準備を親切に教えてもらえたという手続き面の声もありました。
\ 他社で断られた方もOK!使い道は自由 /
丸の内AMSのデメリット・注意点
それぞれ解説します。
上限の実質年率15.0%は銀行より高い
丸の内AMSの金利は年3.8%〜実質年率15.0%以下で、下限の3.8%が適用されるのは担保余力などの条件が揃った案件に限られます。
後順位や共有持分、再建築不可といった担保リスクが高い案件ほど、金利は上限側に寄りやすい傾向があります。
銀行の不動産担保ローンと比べると特に上限の差が大きく、2026年9月時点の各社公式サイトの表示は次の通りです。
| 借入先 | 金利:年率 |
|---|---|
| 丸の内AMS | 3.8%〜実質15.0%以下 |
| 東京スター銀行 変動金利 | 1.75%〜8.25% |
| 東京スター銀行 固定金利 | 3.30%〜10.70% |
自分の場合にどの水準が適用されるかは、仮審査を受けてはじめて分かります。
案件ごとの個別対応で契約前に条件の全容が分かりにくい
金利や事務手数料は査定後の個別提示になるため、契約前の段階では借入条件の全容を把握しにくい面があります。
公式サイトに載っているのも幅を持たせた数字だけなので、複数社の確定条件を横並びで比較しにくいのが実情です。
提示を受けた際は、以下の項目を書面で確認しておきましょう。
- 適用金利
- 事務手数料
- 返済期間・返済回数
- 繰上返済の条件
審査に落ちた理由は詳しく教えてもらえないことがある
丸の内AMSの審査基準は非公開で、公式サイトにも「当社基準を満たす方」としか記載がありません。
貸金業者は審査に落ちた理由を詳しく開示しない運用が一般的で、同社でも細かな説明は期待しにくいでしょう。
審査に落ちた場合は理由を推測して悩み続けるより、担保評価の基準が異なる他社へ切り替えて申し込む方が現実的です。
個人向けは即日融資に対応していない
審査回答は最短即日ですが、融資実行は書類が揃ってから最短2日のため、申込当日中の資金化までは望めません。
また、返済できなければ担保不動産を失うのは、丸の内AMSに限らず不動産担保ローン全般に共通するリスクです。
同社は宅地建物取引業免許を持つ会社なので、返済が苦しくなったときには担保不動産の任意売却も視野に入れて相談できます。
丸の内AMSが担保にできる不動産と審査
それぞれ解説します。
丸の内AMSの評判を語るうえで欠かせないのが、他社では断られやすい不動産を担保にできる対応力です。
ここでは中核サービスである共有持分の仕組みと注意点、その他の特殊物件、審査で見られるポイントを順に解説します。
共有持分を担保にできる仕組みと注意点
丸の内AMSでは、共有名義になっている不動産のうち自分の持分だけを担保にでき、他の共有者の同意や連絡は不要です。
法的な裏付けは民法206条で、所有者は法令の制限内で所有物を自由に使用・収益・処分できると定められており、自分の持分という所有権もその例外ではありません。
他の共有者の同意が必要になるのは民法251条が定める共有物全体への変更や、民法252条が定める管理に関する決定です。
実際に公式サイトのQ&Aにも、持分が3分の1しかなくても申し込める、家族に内緒でもプライバシーを尊重して審査するという回答が載っています。
ただし、同意なしで借りられる手軽さの裏側には以下のようなリスクが潜んでいます。
- 抵当権の登記で他の共有者に借入が判明する可能性
- 返済できないと持分が第三者に移転する
- 新しい共有者の分割請求から競売に進むおそれ
- 単独所有より査定の減額幅が大きい
抵当権の設定は不動産登記簿に記録され、登記事項証明書は誰でも取得できるため、借入の事実がいつ他の共有者に知られてもおかしくありません。
さらに返済できずに抵当権が実行されると、持分を取得した第三者が民法256条にもとづいて共有物の分割を請求できます。
協議がまとまらなければ、民法258条の裁判を経て不動産全体が競売にかけられてしまうおそれもあります。
最悪の場合、住んでいる家族が退去を迫られかねないため、共有持分の担保化は返済に無理がないかを慎重に確かめてから検討してみてください。
その他の特殊物件も担保にできる
共有持分のほかにも、丸の内AMSは一般の金融機関が敬遠しがちな不動産を幅広く担保として相談できます。
公式サイトで対応がうたわれている主な物件は、以下の通りです。
- 相続未登記の不動産
- 底地権・借地権など借地関係の権利
- 再建築不可物件
- 容積率オーバーなどの違反建築・既存不適格の建物
- 住宅ローン返済中の自宅への2番・3番抵当
たとえば相続登記が済んでいない実家のような不動産でも、審査は可能と明記されています。
また底地権・借地権には融資額500万〜3億円の専用ローンが用意されており、借地権を担保に入れる際は、地主から抵当権設定の承諾書を取得しなければなりません。
住宅ローン返済中の自宅なら、査定額から残債を差し引いた担保余力が残っていれば2番・3番抵当での融資を検討してもらえます。
なお、家族など本人以外が所有する不動産を担保にする場合は、所有者の承諾を得たうえで連帯保証人になってもらう必要があります。
審査で見られる点
丸の内AMSの審査で最も重視されるのは、申込者の属性よりも担保不動産にどれだけの担保余力があるかという点です。
同社は宅地建物取引業の免許も持つ不動産のプロで、知識と経験にもとづく独自の査定方法によって物件の実質的な価値を評価しています。
とはいえ担保だけで決まるわけではなく、延滞歴があっても収入状況や返済能力を見て判断すると公式が回答しており、返済原資と返済計画の説明も欠かせません。
属性面に不安があっても、以下のようなケースなら審査の相談ができます。
- 赤字決算の法人
- 税金滞納中で滞納分の支払いを条件に相談
- 過去に延滞歴がある
- 債務整理の経験がある
- 住宅ローンの返済が遅れている
ただし税金を滞納している場合は、融資金から滞納分を先に支払う条件が付いてしまう点を頭に入れておきましょう。
具体的な審査基準は公開されておらず、案件ごとの個別審査になります。
他社で断られた経緯があっても、担保と返済計画を示せれば結果が変わる余地はあります。
丸の内AMSと他社の比較
それぞれ解説します。
融資額・金利・スピード・エリア・共有持分の比較表
丸の内AMSと主要な不動産担保ローン会社3社を、融資額・金利・スピード・対応エリア・共有持分の5つの軸で比較すると以下の通りで、数値は各社の公式サイトで確認したものです。
| 項目 | 丸の内AMS | つばさコーポレーション | トラストホールディングス | 首都圏ファンド |
|---|---|---|---|---|
| 融資額 | 500万円〜5億円 | 50万円〜5億円 | 100万円〜10億円 | 100万円〜3億円 |
| 金利(実質年率) | 年3.8%〜(上限15.0%以下) | 年3.8%〜7.8%(スーパーサポートローン) | 年3.45%〜7.45% | 年4.0%〜9.8% |
| 融資スピード | 最短2日 | 最短即日 | 最短即日 | 最短3営業日 |
| 対応エリア | 東京・神奈川・埼玉・千葉 | 全国 | 全国 | – |
| 共有持分のみの融資 | 可(共有者の同意不要) | 可 | 可 | – |
丸の内AMSは対応エリアこそ1都3県に限られるものの、返済期間が最長35年と長く、共有持分や再建築不可といった難案件の担保評価に強みがあります。
下限金利の差は小さいので、担保物件の所在地と権利関係の複雑さから絞り込むのが現実的でしょう。
つばさコーポレーションは少額と全国対応に強い
つばさコーポレーションは融資額50万円〜5億円と少額から利用でき、融資対象エリアは日本全国です。
丸の内AMSの下限500万円に届かない資金ニーズや1都3県以外にある物件を担保にしたい方には、つばさコーポレーションが有力な候補になります。
金利も不動産スーパーサポートローンなら年3.8%〜7.8%と、丸の内AMSと同じ下限から設定されています。
\ 幅広い物件に対応!ローン利用中でもOK /
審査基準や口コミの詳細はつばさコーポレーションの評判を解説した記事にまとめているので、あわせて比較してみてください。
トラストホールディングスと首都圏ファンドの位置づけ
トラストホールディングスは融資額100万円〜10億円・金利年3.45%〜7.45%で全国に対応しており、10億円規模の大型案件や地方物件まで相談できる点が持ち味です。
一方、1都3県にある権利関係の複雑な物件を急いで資金化したい場合は、こうした案件の評価を得意とする丸の内AMSから検討するのが近道です。
選択肢をさらに広げたい場合は、審査が柔軟な不動産担保ローンの比較記事と個人向けおすすめの不動産担保ローン記事もあわせてご覧ください。
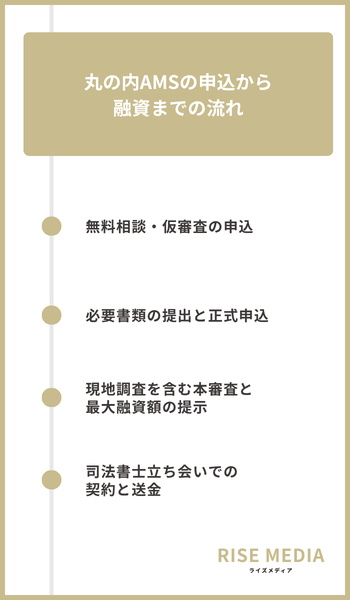
丸の内AMSの申込から融資までの流れ
それぞれ解説します。
無料相談・仮審査の申込
丸の内AMSへの申込は、公式サイトの「かんたん申込み」フォームか、フリーダイヤル0120-66-4155への電話から行えます(受付時間は平日9:00〜17:30)。
フォームでは担保物件の住所や種類、借入残高のほか、融資希望額や資金使途などを入力します。
審査結果は最短当日に電話で連絡が届くため、急ぎの資金調達でもスケジュールが組みやすいです。
申込や審査の段階で調査料などの手数料は一切かからないと、公式サイトのよくある質問に明記されています。
\ 他社で断られた方もOK!使い道は自由 /
必要書類の提出と正式申込
審査を進める際に用意する書類として、公式サイトに掲載されているのは以下の3点です。
- 実印
- 印鑑証明書 ※発行後3カ月以内のもの
- 登記済み権利書
ただし、借入状況や物件の内容によっては、追加の書類が必要になることもあります。
印鑑証明書は発行後3カ月以内という条件があるので、取得のタイミングに気をつけて準備しましょう。
現地調査を含む本審査と最大融資額の提示
査定を担当するのは資格を持つ経験豊かなスタッフで、独自の査定方法により担保価値を最大限に評価してもらえます。
査定と審査を通過すると借入できる最大融資額が提示され、金額や条件を確認したうえで契約に進むか判断するとよいでしょう。
よくある質問によると、必要書類が整い承認がおりれば最短2日で融資を受けられます。
司法書士立ち会いでの契約と送金
契約は東京駅直結の丸の内永楽ビルディングにあるオフィスで、担当者と対面して締結します。
融資の実行に合わせて担保不動産への抵当権設定が進められ、こうした登記手続きは司法書士が担当するのが一般的です。
事務手数料のほか登記費用や印紙代は実費でかかってしまうので、その分も見込んでおきましょう。
送金は契約後、当日か翌日に指定口座へ振り込まれます(条件によって振込日時は変わる場合があります)。
まずは丸の内AMS公式サイトのかんたん申込みから無料の査定・相談を利用して、借入可能額を確かめてみてください。
査定や相談の段階で費用はかからず、申込がそのまま融資の確定になるわけでもありません。
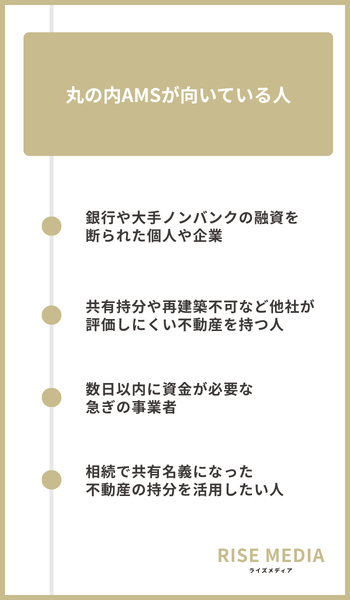
丸の内AMSが向いている人
それぞれ解説します。
銀行や大手ノンバンクの融資を断られた個人や企業
銀行や大手ノンバンクの審査に落ちた人や企業でも、丸の内AMSなら再挑戦できる余地があります。
公式サイトには、以下のような状況でも相談できると記載されています。
- 大手金融機関で断られた方
- 信用情報に不安がある方
- カードローン借入がある方
赤字決算の法人や税金滞納中の事業者が相談できる条件は、前述の審査で見られる点の章で解説した通りです。
共有持分や再建築不可など他社が評価しにくい不動産を持つ人
共有持分や再建築不可のように市場で売りにくい不動産は、一般の金融機関では担保評価がつきにくく、審査を断られてしまうこともあります。
丸の内AMSは宅地建物取引業の免許を持ち、不動産の売買や任意売却まで自社で手がけているため、査定知見をもとに物件の実質的な価値を評価してもらえます。
公式サイトの対応物件を踏まえると、当てはまるのは次のような人です。
- 相続などで共有名義・共有持分になった不動産を持つ人
- 借地権付きや築年数の古い物件しか担保候補がない人
- 仮換地の状態で売りにくい土地を持つ人
- 住宅ローン返済中の自宅で2番・3番抵当を検討したい人
数日以内に資金が必要な急ぎの事業者
審査回答は最短即日、融資実行は書類が揃ってから最短2日と、納税や仕入れの支払期限が迫る事業者に合うスピード感です。
相談と審査は無料なので、支払期限から逆算して早めに必要書類を準備しておくと契約までスムーズに進みます。
\ 他社で断られた方もOK!使い道は自由 /
相続で共有名義になった不動産の持分を活用したい人
相続で兄弟や親族との共有名義になった不動産でも、自分の持分だけを担保にして借り入れできます。
抵当権の設定に他の共有者の同意は必要なく、公式サイトには相続した持分を相続税の支払いに充てた事例も掲載されています。
公式サイトによると共有持分不動産への融資実績は20億円以上とされており、扱いの難しい持分の担保化に慣れている点も心強いでしょう。
ただし返済できなくなると持分が第三者に渡り、共有物分割請求から競売に進むおそれもあるため、返済計画は慎重に立てましょう。
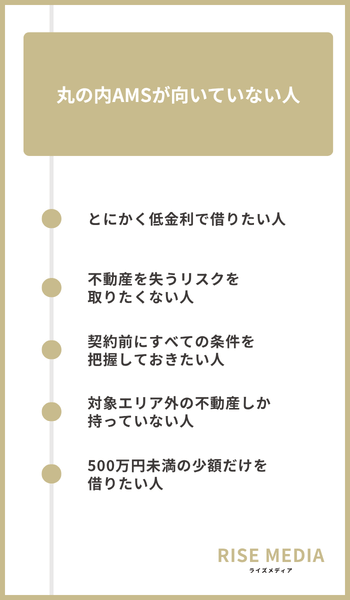
丸の内AMSが向いていない人
それぞれ解説します。
とにかく低金利で借りたい人
丸の内AMSの実質年率は年3.8%〜15.0%以下と幅があり、金利の低さを最優先する方には合わない場合があります。
下限の年3.8%が適用されるのは担保や属性の条件がそろったときで、担保リスクが高い案件ほど金利は上限側に寄りやすいのが実情です。
融資額の0〜6.0%にあたる事務手数料も別にかかってしまうため、総コストは金利だけでは判断できません。
不動産を失うリスクを取りたくない人
不動産担保ローンは自宅や所有物件に抵当権を設定して借りる商品のため、返済が続けられなくなると担保不動産の売却や競売につながってしまいます。
これは丸の内AMSに限った話ではなく、担保を提供する借入である以上は避けられません。
大切な不動産を手放すリスクをどうしても避けたい方は、担保のいらない借入や資産の売却など、別の方法を探すほうが安心です。
契約前にすべての条件を把握しておきたい人
公式サイトの申込フローでも、査定額や融資額は申込後の結果連絡で案内される流れです。
すべての数字を事前に確定させてから動きたい方には不向きですが、裏を返せば案件ごとに柔軟な条件を組んでもらえるともいえます。
対象エリア外の不動産しか持っていない人
丸の内AMSの対応エリアは東京都・神奈川県・埼玉県・千葉県の1都3県で、同じ都県内でも市区町村単位で対象外の地域があります。
例えば東京都で対象になるのは23区と多摩地域の一部の市までで、青梅市や昭島市などは含まれないので注意しましょう。
なお、業者からの紹介案件には対応エリアの例外もあるため、詳細は後述のよくある質問で解説します。
エリア外の不動産しか持っていない方は、最初から全国対応の他社に相談する方が早いでしょう。
500万円未満の少額だけを借りたい人
丸の内AMSの融資額は500万円〜5億円のため、500万円に満たない少額の借り入れは受け付けてもらえません。
不動産担保ローン会社の中には、つばさコーポレーションのように50万円から対応する会社もあります。
数十万円〜数百万円の資金であれば、無担保のローンも含めて比べた方が選択肢は広がります。
自分の条件に合う会社を探したい方は、審査に通るか不安な方向けの不動産担保ローン比較や個人向けにおすすめの不動産担保ローン比較もあわせてご覧ください。
丸の内AMSの評判についてよくある質問
丸の内AMSの評判についてよくある質問を紹介します。
丸の内AMSの融資は総量規制の対象になる?
自宅以外の不動産を担保にする借入であれば、総量規制の除外貸付けにあたり、年収の3分の1を超える融資も受けられます。
自宅を担保にする場合は除外貸付けに当たりませんが、個人事業主への融資や返済負担が軽くなる借換えなどは例外貸付けとして認められる場合があります。
丸の内AMSも、年収の3分の1を超える借入がある人からの申込を公式サイトで受け付けています。
丸の内AMSの利用者はどんな層が多い?
公式サイトの利用例では、個人は教育費や税金・相続税の支払い、カードローンの借り換えといった使いみちが目立ちます。
税金を滞納している人への融資実績が多数あることも、公式のよくある質問に載っています。
法人で利用している人は、社歴の浅い不動産業者や赤字決算の事業者です。
業者向け仕入資金ローンは決算・社歴を問わないため、銀行から断られやすい層の受け皿になっています。
共有持分を担保にすると他の共有者に連絡は行く?
申込から契約までの段階で、丸の内AMSから他の共有者へ連絡が行くことはありません。
ただし融資を受けると自分の持分に抵当権が設定され、その内容が登記簿に残る点は要注意です。
登記事項証明書は誰でも取得できるため、他の共有者が登記簿を確認すると借入を知られてしまう可能性があります。
完全に隠しきれるとは限らない前提で、返済が難しくなった場合の影響まで考えて利用しましょう。
対象エリア外の物件でも紹介案件なら相談できる?
対象エリア外の物件でも紹介案件であれば相談できます。
公式サイトによると、不動産会社の買取資金、貸金業コンサルタントや貸金業者からの紹介案件に限り、1都3県以外の全国主要都市にも対応しています。
直接申込の対象は、あくまで1都3県にある物件です。
取り扱いは今後変わることもあるため、エリア外の物件は申込前に公式サイトや電話で最新の対応状況を確認してください。
丸の内AMSの評判のまとめ
丸の内AMSの評判を整理すると、最短即日の審査回答や共有持分といった難案件に対応できる柔軟さが評価される一方、金利は年3.8%〜15.0%以下と幅があり、銀行より高くなってしまう場合もあります。
転職口コミサイトに投稿されているのは社員による職場の評価であり、融資利用者の評判とは切り分けて判断しましょう。
そのうえで、申し込む前に次の3点を押さえておくと判断を進めやすくなります。
- 対応エリアは1都3県で一部対応外あり
- 担保不動産の種別と権利関係
- 金利は年3.8%〜15.0%以下と幅がある
条件に当てはまりそうな方は、公式サイトの無料査定・相談で自分の案件の可否と適用金利を確認してみてください。
査定・相談は無料で、この時点で申込が確定するわけではありません。
