
不動産担保ローンを何社か見比べていると、銀行が担保として扱わない不動産でも相談に応じる日宝が候補に入ってきます。
ただ、広く名前が知られた会社ではないため検索してみると、「紹介屋ではないか」「諸経費で実質年率が高くなる」といった古い口コミが目に入り、申し込む手前で迷ってしまう方も少なくありません。
実際、その評判をいつ誰が書いたのかとたどっていくと、出所はごく限られた件数に行き着きます。
そこで、この記事では「日宝の口コミ・評判の出所と貸金業登録の実態」を、公式サイトと金融庁の登録情報に突き合わせて検証します。
加えて、商品ごとに分かれた金利の内訳や公式に書かれていない諸費用の確認手順、担保にできる不動産の範囲までまとめましたので、「日宝に申し込むか決めかねている方」や「複数社を比べて最後の確認をしたい方」は、ぜひこの記事を参考にしてみてください。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
こんな人向け:個人名義で急ぎ借りたい方/住宅ローン返済中の方
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年5.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MRF
東証プライム上場グループ
こんな人向け:法人・個人事業主で、当面は利息のみの返済にしたい方
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
 MIRAIアセットファイナンス
土日も相談OK
こんな人向け:少額から借りたい方/土日に相談したい方
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利4%〜9.5%
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
なお、審査に通らなかった場合の次の一手まで先に押さえておきたいなら、審査が柔軟な不動産担保ローンの比較記事もあわせて読んでおくと候補を絞りやすくなります。
日宝の不動産担保ローンとは
出典:https://e-nippo.com/
日宝とは、全国の不動産を担保に50万円から5億円まで融資しているノンバンクの貸金業者です。
商品は住宅購入ローン・不動産活用ローン・フリーローンの3つで、会社勤めの方から個人事業主・法人まで申し込めます。
一方、社名で検索すると「怪しい」「やばい」「紹介屋」といった言葉が並びますが、その多くは出典をたどれる口コミがほとんど見つからないことへの不安から生まれたものです。
この章では、公式サイトで確認できる会社情報と貸付条件を整理します。
会社概要
日宝の会社概要は以下の表の通りで、全項目を公式サイトで確認しました。
| 商号 | 日宝 |
| 代表者 | 金子 武正 |
| 貸金業登録番号 | 東京都知事(14)第04793号 |
| 加盟協会 | 日本貸金業協会会員第000978号 |
| 所在地 | 東京都渋谷区神南1丁目20番15号 和田ビル6階 |
| 電話番号 | 03-3496-3571 0120-250-890 |
| 営業時間 | 平日9:00〜18:00 土曜9:00〜15:00 |
| 公式サイト | 日宝公式 |
貸金業登録番号や代表者名が金融庁の登録情報と一致するかどうかは、後の章で実際に照会して解説します。
商品別の貸付条件表
貸付条件は商品ごとに3つに分かれており、とくに金利と返済期間に大きな差があります。
| 項目 | 住宅購入ローン | 不動産活用ローン | フリーローン |
|---|---|---|---|
| 年率 | 年4.0%〜6.8% | 年4.0%〜9.9% | 年9.84%〜18% |
| 期間 | 1カ月〜30年 | 1カ月〜30年 | 1カ月〜5年 |
| 融資金額 | 50万円〜5億円 | 50万円〜5億円 | 50万円〜5億円 |
| 資金使途 | 住宅の購入資金 | 自由 | 自由 |
| 損害金 | 年20% | 年20% | 年20% |
| 返済方法 | 元利均等・元金一括・元金自由 | 元利均等・元金一括・元金自由 | 元利均等・元金一括・元金自由 |
フリーローンは有価証券・借地権・共有持分・底地などを担保とする場合の商品で、上限の年18%は無担保のカードローンと変わらない水準です。
そのため、下限の年4.0%だけを見て申し込むのではなく、自分の担保がどの商品に当てはまるのかを最初に確認しましょう。
対応エリアと営業時間
日宝の対応エリアと受付時間を下の表にまとめました。
| 項目 | 内容 |
|---|---|
| 対応エリア | 日本全国・札幌から沖縄まで主要都市を含む |
| 受付時間・平日 | 9:00〜18:00 |
| 受付時間・土曜 | 9:00〜15:00 |
| 日曜・祝日 | – |
| 拠点 | 東京・渋谷の本社1カ所 |
札幌から沖縄までの主要都市を含めて日本全国の不動産に対応している一方、拠点は渋谷駅徒歩5分の本社1カ所だけです。
日宝の不動産担保ローンの口コミ・評判を調査した結果
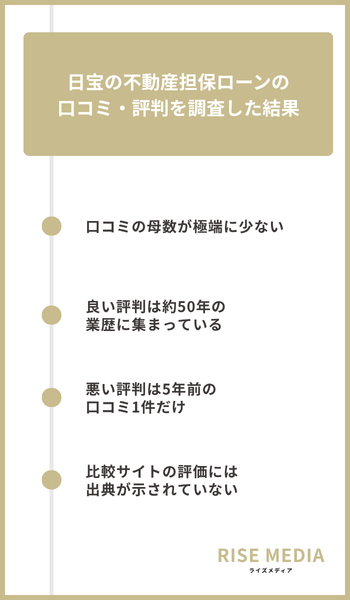
編集部がGoogleマップ・Yahoo!知恵袋・X(旧Twitter)・各種比較サイトを調査した結果、出典をたどれる日宝の口コミはGoogleマップ1件とYahoo!知恵袋1件だけでした。
媒体ごとの調査結果は、以下の通りです。
| 調査媒体 | 調査結果 |
|---|---|
| Googleマップ | 口コミ3件 平均2.7 本文ありは1件のみ |
| Yahoo!知恵袋 | 2008年3月のベストアンサー1件のみ |
| X(旧Twitter) | 宣伝投稿のみで利用者の口コミなし |
| 各種比較サイト | 独自スコアや評価はあるが出典の提示なし |
ここでは実際に確認できた2件だけを引用し、どの時期に誰が書いたものかまで含めて紹介していきます。
口コミの母数が極端に少ない
日宝のGoogleマップに投稿されている口コミは3件で平均2.7、内訳は5つ星1件・2つ星1件・1つ星1件です。
また、ビジネスオーナー未登録で営業時間や写真も掲載されておらず、そもそも口コミが集まりにくい状態です。
これ以外で内容をたどれるのは、Yahoo!知恵袋に残る2008年3月26日のベストアンサー1件にとどまります。
良い評判は約50年の業歴に集まっている
日宝への良い口コミは、約50年の業歴と貸金業登録を更新し続けている実績に集まっています。
2008年3月26日のYahoo!知恵袋ベストアンサーには、一般ユーザーの回答として次のように書かれていました。
貸金業として十分信用できる範囲だと思います。
出典:https://detail.chiebukuro.yahoo.co.jp/qa/question_detail/q1215532552
回答では当時の登録番号にも問題ないと触れられており、登録の更新は現在も続いています。
悪い評判は5年前の口コミ1件だけ
競合記事が悪い評判として引用している口コミの出所は、Googleマップに5年前に投稿された1つ星の口コミ1件です。
電話で聞きたかったけれど、どうしても来るように言われて、個人情報、収入証明などコピー取られて、個人情報を他社に出さないように決めたのに、許可していない、同業他社にアチコチ電話をして聞かれて情報ばらまかれた、行ってはいけない会社
出典:https://www.google.co.jp/maps/place/日宝/
ただし、日宝の利用規約には申込情報を信用情報機関の加盟会員に提供すると明記しているため、規約にもとづく信用情報の照会と口コミが指摘する同業他社への電話は区別しておく必要があります。
比較サイトの評価には出典が示されていない
比較サイトが載せている「実質年率15.0%以下」という数字や10点満点の独自スコアには、いずれも出典が示されていません。
また、「最低金利の年4.0%は適用されにくい」といった指摘も、一次情報での裏付けは確認できませんでした。
こうした数字が実態と合っているかは、次の章で金融庁の登録情報や公式の商品条件と比較して解説します。
日宝は怪しい?正規の貸金業者か検証
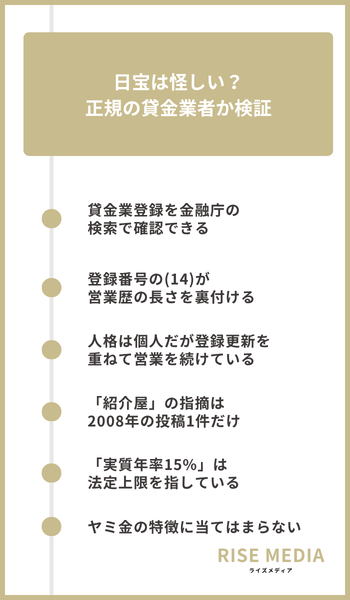
日宝が怪しい業者かどうかは、口コミの数を数えるより先に法律上の立場を確かめるのが重要です。
ここでは貸金業登録の照会結果をもとに、自分の手で確かめられる手順まで紹介します。
貸金業登録を金融庁の検索で確認できる
日宝は東京都知事(14)第04793号で貸金業登録を受けた登録貸金業者で、「日宝」の商号で登録されている業者は全国でこの1件だけです。
編集部が金融庁の登録貸金業者情報検索サービスで照会した結果は、以下の通りです。
| 項目 | 照会結果 |
|---|---|
| 登録番号 | 東京都知事(14)第04793号 |
| 登録(更新)日 | 2024年1月23日 |
| 人格 | 個人 |
| 商号・名称 | 日宝 |
| 代表者名 | 金 武正(金子 武正) |
| 本店所在地 | 東京都渋谷区神南1-20-15 和田ビル6階 |
| 日本貸金業協会会員番号 | 第000978号 |
| 行政処分 | – |
行政処分の欄は空欄で、照会した時点で処分歴の記載はありませんでした。
この検索サービスは誰でも無料で使えるので、登録番号を入力して商号と渋谷区神南の所在地が公式サイトの表記と一致するか、自分の目で確かめましょう。
登録番号の(14)が営業歴の長さを裏付けている
(14)は13回の更新を重ねた番号で、単純に「3年×13回で39年」となり、現行の登録制度のもとで約40年営業を続けてきた目安になります。
公式サイトの「創業49年以上」という表現は登録制度が始まる前からの営業歴を含んでいるため、番号から読み取れる年数と矛盾しません。
つまり、更新のたびに東京都の審査を受け続けてきた実績そのものが、営業歴の長さを裏付ける客観的な材料です。
人格は個人だが登録更新を重ねて営業を続けている
金融庁の照会結果で日宝の人格欄は「個人」と表示されており、株式会社ではありません。
株式会社ではないという事実は登録の有効性とは別の話で、個人の貸金業者も法人と同じように貸金業法の規制を受けながら営業しています。
直近の登録更新日は2024年1月23日で、3年ごとの更新を現在も続けています。
2008年の知恵袋投稿では当時の番号が(8)と触れられており、そこから現行の(14)まで番号が進んできた計算とも合います。
「紹介屋」の指摘は2008年の投稿1件だけ
日宝を紹介屋と書き込んでいる内容について調べたところ、出所として確認できたのは2008年3月にYahoo!知恵袋に投稿されたベストアンサー1件のみでした。
回答も「どこの貸金屋も悪く言えば紹介屋」と貸金業全般を皮肉る文脈で書かれた、一般ユーザーの憶測にとどまります。
投稿から18年が経過したいまも、日宝が他社へ送客して紹介手数料を得ているという情報は確認できていません。
なお、銀座の「日宝マネキン紹介所」や新宿の刀剣商「株式会社日宝」は、いずれも貸金業の日宝とは無関係の別会社なので注意してください。
「実質年率15%」は法定上限を指している
「結局は実質年率15%以内は取る」という口コミは、利息制限法が定める上限利率を言い換えたものです。
同法は、元本100万円以上の貸付けについて上限を年15%としています。
そのため、年15%は日宝が独自に設定した料率ではなく、貸金業者であれば等しく従う法定の枠です。
実際、日宝の公式サイトには「実質年率」という項目がなく、商品ごとの年率と遅延損害金が記載されているだけです。
つまり、この書き込みは日宝が特別な料率を取っていると述べたものではなく、諸費用の実額を示したものでもありません。
ヤミ金の特徴に当てはまらない
ヤミ金の典型は、登録番号が架空・連絡先が携帯電話だけ・契約前のお金の要求・刑事罰の対象になる年20%を超える金利という4点です。
編集部が確認した範囲で日宝を照らし合わせた結果は、以下の通りです。
| ヤミ金の典型 | 日宝の確認結果 |
|---|---|
| 登録番号が架空 | 金融庁検索で東京都知事(14)第04793号の実在を確認 |
| 連絡先が携帯電話のみ | 固定電話03-3496-3571とフリーダイヤル0120-250-890を公開 |
| 契約前のお金の要求 | 申込・審査の時点では手数料不要と公式サイトに明記 |
| 年20%超の金利 | 商品の上限表示は年18%で出資法の年20%を超えない |
登録番号が実在し、固定電話とフリーダイヤルを公開し、上限金利の表示も刑事罰ラインの年20%を下回る年18%のため、少なくともヤミ金の特徴には当てはまらないと判断できます。
日宝の公式情報から見るメリット
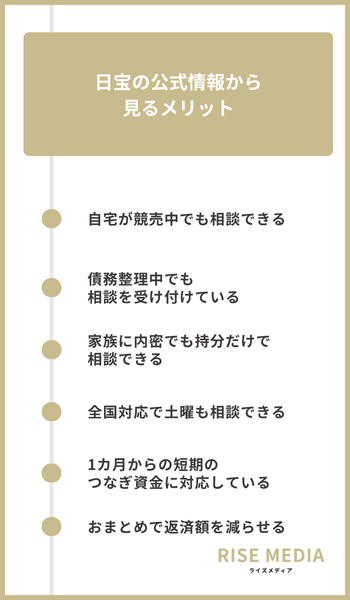
それぞれ解説します。
自宅が競売中でも相談できる
自宅が競売中の場合の融資でも、日宝の公式FAQは「もちろん可能です」と回答しています。
競売は手続きが進むほど残された時間が短くなるので、検討する際は通知が届いた段階で早めに問い合わせておきましょう。
債務整理中でも相談を受け付けている
債務整理中で他社借入が多く残っているケースについて、公式FAQは「不動産を所有されているか、保証人になってくれる方がいらっしゃれば可能です」と答えています。
住宅ローンや他社の不動産担保ローンを返済中の場合も、所有不動産の評価額と残高の差額に一定の割合があれば可能との回答が載っています。
また、赤字決算の運転資金についても、将来の返済財源が十分確保できる見通しがあれば融資の可能性はあります。
いずれも公式FAQの回答をそのまま紹介したものにすぎず、融資を確約する内容ではありません。
家族に内密でも持分だけで相談できる
家族と共有している自宅については、「お客様の持分のみの場合はもちろん家族に内密でのご融資も可能です」という回答が公式FAQにあります。
権利証は担保設定後に返してもらえ、紛失していたり持参できなかったりしても融資は可能というのが公式の回答です。
ただし、共有持分を担保に入れると抵当権設定の登記が残るため、登記簿を確認した他の共有者に借入を知られてしまう可能性があります。
なお、共有持分を担保にするリスクは丸の内AMSの記事で詳しく解説しているので、家族にバレずに借入を考えている人はぜひ先に読んでおきましょう。
全国対応で土曜も相談できる
日宝の融資対象は日本全国の不動産で、公式サイトには札幌・仙台・名古屋・大阪・福岡・沖縄といった主要都市を含めて全国に対応すると書かれています。
また、借りる人の条件も幅広く、申し込みに年齢制限はないうえ、パートなどで収入が少ない人でも相談できます。
1カ月からの短期のつなぎ資金に対応している
3商品とも返済期間の下限は1カ月で、公式サイトのトップにも短期利用やつなぎに対応すると記載されています。
不動産を売却中でも売れるまでの間の融資は可能と公式FAQが回答しており、売却代金が入るまでの資金が足りない場面でも利用できます。
もしつなぎで借りる場合は、元金一括返済を選べば毎月は利息のみを支払い、売却代金が入った時点で残りをまとめて返せます。
おまとめで月々の返済額を減らせる場合がある
金利が年4.0%〜9.9%の不動産活用ローンは資金使途が自由で、事業の運転資金や納税だけでなく複数借入のおまとめにも使えます。
ただしこの事例は公式掲載のモデルケースで実際の契約者の体験談ではなく、年利4%という数字も審査を経て提示されるまで確定しない点には注意が必要です。
相談しただけで借入が決まるわけではないので、契約書と費用明細を署名前に確認する前提で、公式の無料相談から問い合わせてみてください。
日宝の不動産担保ローンのデメリット・注意点
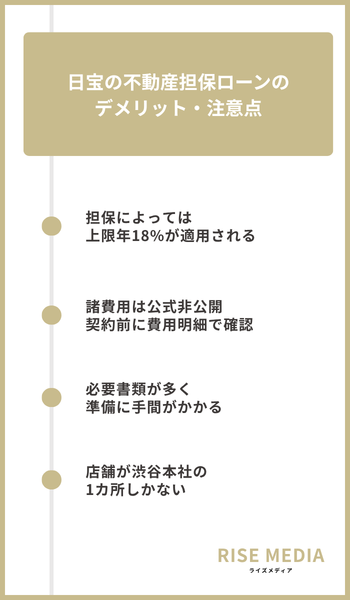
全国対応や柔軟な審査が強みの日宝ですが、担保の種類や費用面には申し込む前に知っておきたい制約もあります。
担保によっては上限年18%が適用される
有価証券・借地権・共有持分・底地を担保にする場合はフリーローン扱いになり、比較サイトでよく紹介される年4.0%〜9.9%ではなく年9.84%〜18%の金利が適用されます。
フリーローンは返済期間の上限も5年と短いため、500万円を元利均等返済・5年で借りた場合の負担を試算すると以下の通りです。
| 金利 | 月返済額 | 総返済額 |
|---|---|---|
| 年9.9% | 105,989円 | 6,359,362円 |
| 年18.0% | 126,967円 | 7,618,028円 |
同じ借入額でも年9.9%と年18%では総返済額に約126万円の差が出るので、担保にする不動産の種類とあわせて、審査後に提示される適用利率を必ず確認しましょう。
諸費用は公式非公開のため契約前に費用明細で確認する
日宝は3商品すべての商品概要に事務手数料や調査料の料率を記載しておらず、公式に明記されているのは申込みと審査の時点で手数料が一切不要という点だけです。
一方、不動産担保ローン一般の実費としては以下の費用が別に発生します。
- 抵当権設定の登録免許税・債権金額の0.4%
- 契約書に貼る印紙税
- 抵当権設定登記の司法書士報酬
契約書と費用明細を契約日より前に取得して金利と費用項目を1つずつ確かめ、白紙の契約書の受け取りは断りましょう。
必要書類が多く準備に手間がかかる
申し込み時は土地・建物登記簿謄本・公図・地積測量図・建物図面を自分で法務局へ行って取得する必要があり、書類の準備にどうしても手間がかかってしまいます。
会社勤務の方は源泉徴収票、自営業の方は確定申告書など収入証明も必要です。
書類の全リストはこの後紹介する融資までの流れの章で紹介するので、審査を急ぎたい方は先に法務局で取る4点から集めておくとスムーズです。
店舗が渋谷本社の1カ所しかない
日宝の拠点は東京都渋谷区神南の本社1カ所だけなので、近くの店舗で対面相談したい方には少し不便かもしれません。
業務エリアは日本全国で、申し込みや相談の方法としては以下の3つが用意されています。
- 渋谷本社への来店
- 担当者の訪問を受けての申込
- 電話・メールでの相談
来店が難しい場合でも担当者の訪問を受けて申し込めるため、地方の不動産を担保にしたい方はまず電話で相談してみてください。
日宝が担保にできる不動産と審査
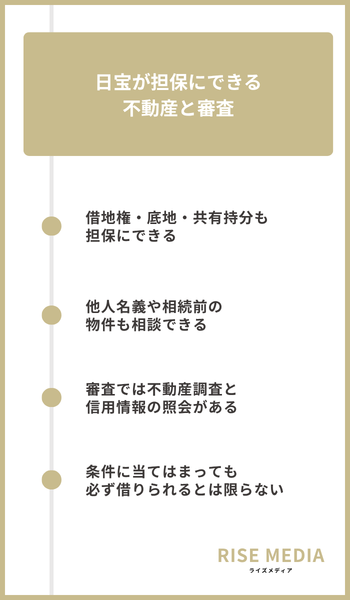
日宝は、銀行では評価されにくい不動産も個別に判断する柔軟さが特徴です。
一方で、どのような物件でも審査そのものが省略されることはありません。
ここでは担保にできる不動産の範囲と、審査で確認される内容を公式情報に基づいて解説します。
借地権・底地・共有持分も担保にできる
日宝では借地権や底地、共有不動産の持分のみといった、銀行では扱われにくい権利関係の物件も担保として相談できます。
地主の承諾が得られていない借地権でもまず電話で相談してほしいと公式FAQが回答しているほか、以下のような物件も相談の対象に入ります。
- 再建築不可
- 市街化調整区域
- 収益物件
- 共有部分
ただし、借地権・共有持分・底地を担保にする場合はフリーローン扱いとなり、デメリットの章で触れた通り上限年18%の金利が適用されてしまう点に注意しましょう。
他人名義や相続前の物件も相談できる
他人名義の不動産は、所有者の保証を受けられれば借り入れの対象になります。
いずれも名義人や相続人の協力が前提になるため、申し込み前に関係者へ話を通しておいてください。
審査では不動産調査と信用情報の照会が行われる
審査の段階では、担保物件の価値を確かめる不動産調査を含む、日宝規定の審査を受けなければなりません。
また、信用情報の照会も省略されず、申込情報の登録・参照先となるのは以下の機関です。
| 区分 | 機関名 |
|---|---|
| 加盟 | 株式会社日本信用情報機構 |
| 提携 | 全国銀行個人信用情報センター |
| 提携 | 株式会社シー・アイ・シー |
申込情報の登録期間は申込日から6カ月を超えない範囲で、保証人になる予定の人の個人情報も調査対象になると利用規約に明記されています。
条件に当てはまっても必ず借りられるとは限らない
ここまでの条件に当てはまる場合でも、審査の結果によっては申し込みを断られてしまう場合があると公式の利用規約に書かれています。
審査通過率や融資実行件数も公式サイトには載っておらず、通りやすさを事前に数値で判断する材料はありません。
相談の間口が広いことと審査に通ることは別物と捉え、返済計画を整理したうえで申し込みましょう。
日宝と他社の不動産担保ローンの比較
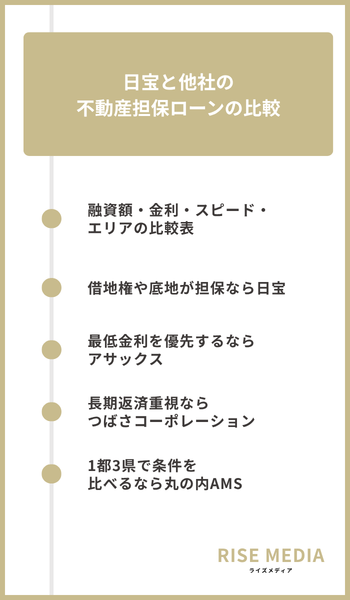
それぞれ解説します。
融資額・金利・スピード・エリアの比較表
日宝と比較されやすいノンバンク4社を、融資額・金利・融資スピード・対応エリア・共有持分のみの融資可否の5つの軸で比較すると以下の表の通りです。
| 項目/業者名 | 日宝 | アサックス | セゾンファンデックス | つばさコーポレーション | 丸の内AMS |
|---|---|---|---|---|---|
| 融資額 | 50万円〜5億円 | 300万円〜10億円 | 500万円〜3,000万円 | 50万円〜5億円 | 500万円〜5億円 |
| 金利 | 商品により年4.0%〜18%※ | 年3.90%〜8.76%(実質年率15.00%以下) | 固定 年6.8%〜9.9%(実質年率15.0%以内) | 年3.8%〜(実質年率15.00%以下) | 年5.8%〜(実質年率15.0%以下) |
| 融資スピード | 当日〜1週間以内 | 最短3日 | 仮審査最短即日 | 最短即日 | 最短2日 |
| 対応エリア | 全国 | 東京・神奈川・埼玉・千葉の1都3県 | 全国(一部地域を除く) | 全国 | 東京・神奈川・埼玉・千葉(一部対応外あり) |
| 共有持分のみの融資 | 可(フリーローンで対応) | 相談可(個別判断) | – | 可(対応物件として公式明記) | 可(共有者の同意不要) |
※日宝の金利は住宅購入ローンが年4.0%〜6.8%、不動産活用ローンが年4.0%〜9.9%で、有価証券・借地権・共有持分・底地を担保にするフリーローンのみ年9.84%〜18%が適用されます。
下限金利の数字だけでは判断できないため、担保にする物件の種類と所在地から候補を絞り込みましょう。
借地権や底地が担保なら日宝
地主の承諾が取れていない借地権や底地、共有持分だけの相談を受け付ける事業者は限られており、アサックスは個別判断、セゾンファンデックスは持分単独の内容を明記していません。
日宝は有価証券・借地権・共有持分・底地を担保にできるフリーローンを商品として用意し、公式FAQでは「承諾が得られていない借地権もまず電話で相談してほしい」と回答しています。
\ 49年の実績と信頼!最短即日融資 /
最低金利を優先するならアサックス
下限金利で比べるなら、固定金利を年3.90%〜8.76%と公表しているアサックスがおすすめです。
日宝の融資事例や返済目安表で使われている年4.0%は商品金利の下限で算出したモデルケースの数値であり、誰でも適用される目安として示されたものではありません。
一方でアサックスの対応エリアは東京・神奈川・埼玉・千葉の1都3県に限られるため、地方物件を担保にしたい方は全国対応の会社から選ぶことになります。
1都3県に物件があり固定金利で借りたい方は、アサックスの評判・口コミと金利・審査の仕組みを検証した記事で詳しい条件を確認してみてください。
長期返済重視ならつばさコーポレーション
つばさコーポレーションは最長30年の返済期間と全国対応を掲げており、融資額も50万円〜5億円と日宝と同じ条件帯で検討できます。
借地や底地、共有持分を対応物件として挙げている点も共通しているため、月々の負担を抑えて長く返したい方は両社に相談して条件を見比べると違いが分かりやすくなります。
なお、口コミや審査の実態はつばさコーポレーションの評判を検証した記事で詳しく解説しているので、ぜひ参考にしてみてください。
1都3県で条件を比べるなら丸の内AMS
年率5.8%〜で最短2日の融資に対応し、共有持分は共有者の同意や連絡なしで申し込める点も強みです。
そんな丸の内AMSの借入条件や口コミの実態は、丸の内AMSの評判を検証した記事にまとめています。
さらに多くの会社から選びたい方は、個人向けにおすすめの不動産担保ローンを比較した記事と審査が柔軟な会社を紹介したランキング記事も参考にしてください。
日宝の申込から融資までの流れ
日宝の融資は、問い合わせから融資実行まで大きく5つのステップで進みます。
全体の流れは以下の表の通りです。
| ステップ | 内容 |
|---|---|
| 1. 問い合わせ・相談 | 電話またはメールで相談する |
| 2. 来店または訪問で申込 | 必要書類をそろえて来店するか、担当者の訪問を受けて申し込む |
| 3. 審査 | 不動産調査を含む日宝規定の審査を受ける |
| 4. 契約 | 日宝規定の契約書に署名・捺印する |
| 5. 融資実行 | 担保不動産に抵当権または根抵当権が設定された後に融資を受ける |
契約の前に不動産調査を含む審査を挟む手順なので、契約書の内容を見てから借りるかどうかを落ち着いて判断できます。
必要書類
申込時に用意する書類は公式サイトの各商品ページに一覧で掲載されており、法務局で取得するものと手元でそろえるものに分かれます。
- 土地・建物登記簿謄本
- 公図
- 地積測量図
- 建物図面
- 法人登記簿謄本 ※法人経営者
- 住宅地図
┗マンションは間取図のあるパンフレット - 身分証明書
┗運転免許証・パスポート・健康保険証のいずれか - 収入証明
┗給与所得者は源泉徴収票、自営業者は確定申告書、法人経営者は決算申告書と定款 - 返済予定表
┗住宅ローンや他社の不動産担保ローンが残っている場合 - 販売図面
┗住宅購入ローンとフリーローンの場合
販売図面や返済予定表のように商品や借入状況で要否が変わる書類もあるため、最初の相談で自分のケースに必要な分を確認しておくと二度手間になりません。
申込から融資までの日数
申込から融資までにかかる日数は、当日から1週間以内ほどです。
しかし、審査や契約など段階ごとの日数は公表されておらず、第三者サイトにある「最短即日」という記載も公式の裏付けがある数字ではありません。
実際の日数は不動産調査の進み方や書類のそろい具合で変わるので、資金が必要な期日が決まっている場合は問い合わせの時点で伝えておきましょう。
契約時に確認すべき点
契約は日宝規定の契約書に署名・捺印する形式で、融資は担保不動産に抵当権または根抵当権が設定された後に実行されます。
署名した後では条件の見直しが難しいため、デメリットの章で整理した費用明細の確認は、署名前の段階で必ず済ませておきましょう。
申込や審査の時点で手数料はかからないと公式サイトに明記されているので、契約書と費用明細の事前確認を前提に、まずは日宝公式サイトの無料お申込みフォームから相談してみてください。
\ 49年の実績と信頼!最短即日融資 /
日宝の不動産担保ローンが向いている人
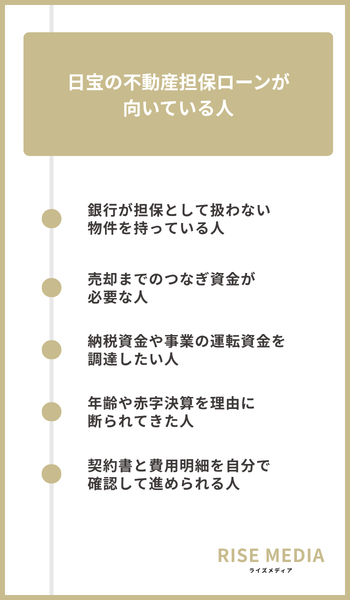
それぞれ解説します。
銀行が担保として扱わない物件を持っている人
日宝では銀行で断られやすい物件を担保にした融資の相談ができ、公式サイトでは次のような物件が紹介されています。
- 借地権
- 底地
- 共有持分
- 再建築不可物件
- 市街化調整区域の物件
再建築不可や市街化調整区域の物件は銀行では評価が付きにくく、担保として扱ってもらえないことも少なくありません。
ただし、借地権・共有持分・底地などを担保にする場合はフリーローン扱いとなり、金利が年9.84%〜18%と高めになる点は覚えておきましょう。
売却までのつなぎ資金が必要な人
返済期間は3商品とも1カ月から設定でき、売却中の不動産でも売れるまでの間の融資は可能と公式FAQで回答されています。
また、メリットの章で触れた元金一括返済を使えば、売却代金が入るまでの毎月の返済負担も抑えられます。
納税資金や事業の運転資金を調達したい人
資金使途が自由な不動産活用ローンがあるため、納税資金や事業の運転資金を調達したい人にも日宝は向いています。
法人の仕入れ資金でも個人の納税でも、使いみちを限定されることはありません。
金利は年4.0%〜9.9%で期間は最長30年のため、まとまった事業資金を長めに借りる計画も立てやすいです。
年齢や赤字決算を理由に断られてきた人
年齢や決算内容を理由に、ほかの金融機関で断られてきた人も相談の対象に入ります。
公式サイトには年齢制限なしと明記されているため、年齢を理由に申込みの段階であきらめる必要はありません。
また、赤字決算の場合も、将来の返済財源を確保できる見通しがあれば、運転資金を借りられる余地が残されています。
しかし融資を約束するものではないので、収支の分かる書類を揃えてから相談しましょう。
契約書と費用明細を自分で確認して進められる人
日宝の不動産担保ローンが向いている人は、契約書と費用明細を自分の目で確認しながら進められる人です。
デメリットの章で整理した通り諸費用は公式非公開のため、実際にいくらかかるかは契約書と費用明細でしか特定できません。
その分だけ、署名する前に書面を受け取って金額を確かめる手間がかかってしまいます。
日宝の不動産担保ローンが向いていない人
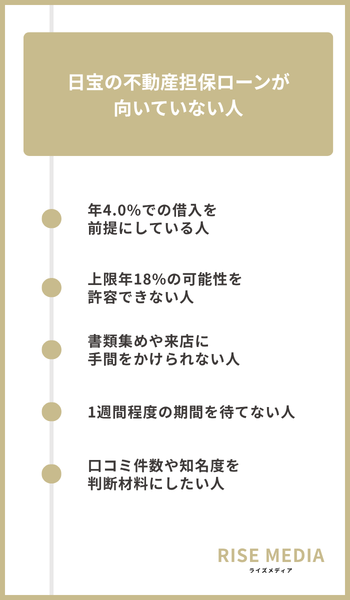
それぞれ解説します。
年4.0%での借入を前提にしている人
公式サイトの融資事例にある年4.0%は、消費者金融5社の借入をまとめたケースなどで使われている公式掲載のモデルケースの数値です。
実際の適用利率は、不動産調査を含む審査のあとに提示されて確定します。
下限の数字だけを前提にした資金計画は、あとから大きくずれる可能性があるため、上限金利も必ず確認しましょう。
上限年18%の可能性を許容できない人
有価証券や借地権、共有持分、底地を担保にするとフリーローン扱いになり、年9.84%〜18.0%が適用されます。
返済期間も最長5年までで、住宅購入ローンや不動産活用ローンの最長30年とは大きく異なる条件です。
そのため、上限に近い金利を提示される可能性を受け入れられない方には向いていないでしょう。
書類集めや来店に手間をかけられない人
申し込みには登記簿謄本や公図、地積測量図、建物図面の4種類を法務局で自分で取得する必要があります。
Web完結ではなく、必要書類をそろえて渋谷の本社へ来店するか、担当者の訪問を受けて申し込まなければなりません。
平日の日中に書類の取得や面談の時間を作れないと、申し込みの準備段階でつまずいて融資を受け取れません。
1週間程度の期間を待てない人
融資までの目安として公式サイトが示しているのは「当日から1週間以内」という表現だけで、審査や契約など段階別の所要日数は公表されていません。
支払いの期日が目前に迫っている場合は、1週間待てる状況かどうかを先に確認しておきましょう。
口コミ件数や知名度を判断材料にしたい人
日宝の口コミで出典をたどれるのは、Googleマップの本文つき口コミ1件と2008年の知恵袋回答1件だけです。
Googleマップの評価も3件で平均2.7にとどまり、第三者の体験談を読み比べてから申し込みたい方には判断材料が足りません。
利用者の評判やランキングを見て選びたい方は、審査が柔軟な不動産担保ローン12社の比較記事を参考にしてください。
また、個人名義での借入を考えている方には、個人向け不動産担保ローンのおすすめ10選で各社の特徴を紹介しています。
日宝の不動産担保ローンの評判についてよくある質問
日宝の不動産担保ローンの評判についてよくある質問を紹介します。
日曜や祝日でも相談できる?
WEBの申込フォームは24時間受付と明記されているため、日曜や祝日のうちに送信しておけば翌営業日以降に折り返しの連絡をもらえます。
一方で日曜と祝日の電話受付は公式サイトに記載がないため、電話で相談したい方は冒頭の営業時間表の通り平日か土曜の受付時間内に連絡しましょう。
不動産担保ローンは総量規制の対象になる?
自宅以外の不動産を担保にした貸付けは貸金業法の総量規制から除外される貸付けにあたるため、年収の3分の1を超える借入でも対象になるとは限りません。
毎月の返済負担が軽くなる借り換えなどは例外貸付けとして扱われる場合もあり、最終的に借りられるかどうかは審査で判断されます。
もし日宝が廃業したら借入はどうなる?
貸金業者が廃業しても、借入の返済義務が消えるわけではありません。
貸付債権がほかの会社へ譲渡された場合も、金利や返済期間などの契約条件は原則そのまま引き継がれます。
譲渡先の会社にも貸金業法の取り立てルールが適用されるので、返済先が変わるときは債権者から届く通知に従って支払いを続けてください。
審査に通らなかったら次はどこを当たればいい?
担保評価の基準や得意とする物件は会社ごとに違うため、日宝の審査に通らなかった方でも他社なら借りられる場合があります。
やみくもに申し込みを繰り返す前に、まずは審査に通らない原因を整理した記事で自分が落ちた理由に見当をつけるのが最優先です。
次の申込先を探すなら、審査が柔軟な不動産担保ローンを比較した記事から審査基準の異なる会社を選ぶのがおすすめです。
個別の会社から検討したい方に向けて、つばさコーポレーション・丸の内AMS・MIRAIアセットファイナンス・総合マネージメントサービスの評判記事も用意しているので、あわせて参考にしてください。
なお申込情報は信用情報機関に最長6カ月残るので、短い期間に何社も申し込むのは避けたほうが安心です。
日宝の不動産担保ローンの評判のまとめ
日宝の悪い評判をたどると、2008年のYahoo!知恵袋の回答1件と5年前のGoogleマップの口コミ1件に行き着き、現在の実態を示す根拠としては弱いものでした。
公式サイトでは商品別の金利・融資額・返済期間のほか、債務整理中などの対応ケースや必要書類、融資までの流れまで確認できます。
ただし、諸費用の実額や創業年、資本金、審査通過率までは公式に載っておらず、申し込む前に不安が残りやすい部分です。
口コミの件数で決めるのではなく、次の3点を判断材料にしましょう。
- 貸金業登録の更新履歴
- 行政処分の有無
- 契約書と費用明細の署名前確認
登録番号は(14)まで13回の更新を重ね、行政処分欄も空欄という事実は、金融庁の登録貸金業者情報検索で誰でも確かめられます。
金額のわからない諸費用については、契約書と費用明細を署名前に見せてもらう前提で、公式サイトの無料相談で直接質問してみてください。
条件や対応が希望に合わないと感じたら、審査が柔軟な不動産担保ローンの比較記事や個人向けにおすすめの不動産担保ローンの比較記事で代替先を検討しましょう。
