
アサックスは不動産担保ローンを扱うノンバンクのなかでも金利が低い水準にあり、銀行の融資を断られた方の次の選択肢として名前が挙がります。
ただ、口コミサイトを探しても利用者の生の声はほとんど見つからず、「審査が厳しい」という評価だけが目に入り、自分の案件で借りられるのか判断しづらい状況です。
そこで、この記事では「アサックスの評判の実態と審査で見られる担保評価の考え方」を、公式情報と調査結果にもとづいて解説します。
加えて、金利や手数料の内訳、融資に対応できるケース、他社ノンバンクとの比較、偽アサックス詐欺への対処までまとめました。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
こんな人向け:個人名義で急ぎ借りたい方/住宅ローン返済中の方
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年5.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MRF
東証プライム上場グループ
こんな人向け:法人・個人事業主で、当面は利息のみの返済にしたい方
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
 MIRAIアセットファイナンス
土日も相談OK
こんな人向け:少額から借りたい方/土日に相談したい方
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利4%〜9.5%
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
銀行に断られて次の資金調達先を探している方や、無料査定の前に自分の案件が通る見込みを確かめたい方は、この記事を判断の材料にしてください。
アサックスとは
アサックスとは1都3県の不動産を担保に300万円から10億円まで融資する、東証スタンダード上場の不動産担保ローン専門会社です。
設立は1969年7月と業歴が長く、不動産担保ローンを専業とする独立系ノンバンクで東証に上場しているのはアサックスだけです。
この章では、評判を検証する前提として、公式サイトで確認できる会社情報と貸付条件を整理します。
会社概要
出典:https://www.asax.co.jp/
| 商号 | 株式会社アサックス |
|---|---|
| 設立 | 1969年7月 |
| 代表者 | 代表取締役社長 草間雄介 |
| 資本金 | 23億784万円 |
| 上場市場・証券コード | 東証スタンダード市場・証券コード8772 |
| 本社所在地 | 東京都渋谷区広尾1-3-14 |
| 店舗 | 首都圏5拠点※恵比寿本社・日本橋・新宿・池袋・横浜 |
| 貸金業登録番号 | 関東財務局長15第00035号 |
| 加盟協会・信用情報機関 | 日本貸金業協会会員第000023号・JICC加盟 |
| 電話番号 | 0120-66-5555 |
| 公式サイト | アサックス公式サイト |
沿革では2007年2月の東証二部上場からわずか1年で一部へ指定替えとなり、2022年4月の市場区分再編で現在のスタンダード市場へ移行しました。
貸金業登録番号の15という数字は3年ごとの登録更新を15回重ねた証で、公式も更新回数の多さを信頼の指標として挙げています。
不動産担保ローンの基本スペック
アサックスの貸付条件は5商品すべてで共通のため、下の表の内容がどの商品にもそのまま当てはまります。
| 項目 | 内容 |
|---|---|
| 契約利率 | 年3.90%〜8.76%の固定金利※2026年10月1日改定 |
| 融資金額 | 300万円〜10億円 |
| 融資期間 | 3カ月〜35年※不動産売却つなぎのみ3カ月〜24カ月 |
| 返済方式 | 毎回金均等返済・元金一括返済・元利均等返済の3方式 |
| 担保 | 1都3県にある不動産 |
| 連帯保証人 | 原則不要 |
| 実質年率 | 年15.00%以下 |
一方で融資取扱手数料は融資額の0〜3.3%が融資金から天引きされるため、手取り額が契約額より少なくなる場合がある点には注意しましょう。
対応エリアと店舗
担保にできるのは東京・神奈川・埼玉・千葉の1都3県にある不動産のみで、店舗は恵比寿本社・日本橋・新宿・池袋・横浜の首都圏5拠点です。
大宮支店は大宮駅東口エリアの再開発に伴い、2025年11月28日で営業を終了して池袋支店が引き継いでいます。
電話とWEBの受付は平日8:00〜20:00、土日祝9:00〜18:00で、フリーダイヤル0120-66-5555から相談できます。
| 項目 | 内容 |
|---|---|
| 店舗 | 恵比寿本社・日本橋・新宿・池袋・横浜の首都圏5拠点 |
| 受付時間※電話・WEB | 平日8:00〜20:00 土日祝9:00〜18:00 |
| フリーダイヤル | 0120-66-5555 |
アサックスの評判・口コミ
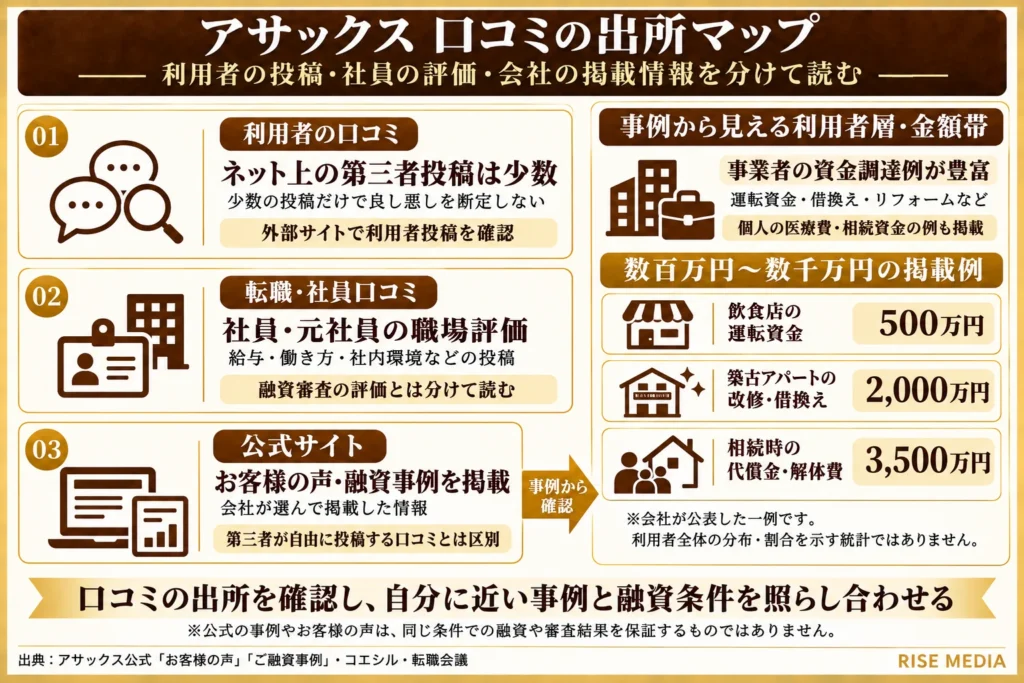
アサックスの不動産担保ローンの評判を2026年11月時点で調査した結果を、媒体別にまとめると以下の通りです。
| 調査媒体 | 内容 | 融資利用者の声 |
|---|---|---|
| 公式サイト | 融資事例52件※お客様の声コーナーなし | 直接引用できる発言は1件のみ |
| OpenWork・就活会議等の転職系 | 社員・元社員の勤務口コミ | 融資の評判ではない |
| SNS・知恵袋 | Xは株式・IR関連の投稿のみ※知恵袋は融資の相談・質問が10件前後 | 体験談として引用できる投稿は確認できず※2026年11月 |
融資サービスそのものへの生の口コミはほぼ見つからず、評判を判断する材料の中心は公式の融資事例になります。
融資利用者の口コミはネット上にほとんど存在しない
Xでアサックスを検索してヒットするのは証券コード8772の株価やIRに関する投資家の投稿ばかりで、融資を利用した人の体験談は確認できませんでした。
Yahoo!知恵袋にも借入の可否や金利に関する相談・質問が10件前後あるだけで、実際に借りた感想を書き込んだ投稿は見当たりません。
外部のデータとしては、WizBiz調べで満足度が5点満点中3.3点という調査結果が公表されている程度にとどまります。
- Xでヒットするのは証券コード8772の株価・IR関連の投稿のみ
- Yahoo!知恵袋は借入の可否や金利の相談・質問が10件前後
- 外部データはWizBiz調べの満足度3.3点※5点満点にとどまる
検索結果の上位を占めるのは社員と元社員の勤務口コミである
「アサックス 評判」で検索して上位に並ぶのは、OpenWorkや就活会議・JobTalk・en転職会議といった転職サイトの勤務口コミです。
勤務口コミは運営企業の安定性を推し量る間接的な材料にはなるものの、金利や審査の実態は公式の開示情報で確かめましょう。
- 上位はOpenWork・就活会議・JobTalk・en転職会議の勤務口コミ
- 社員・元社員による働く環境の評価で融資の評判とは別物
- 金利や審査の実態は公式の開示情報で確かめる
公式サイトに口コミコーナーはなく引用できる声は事例52件中1件だけ
アサックスの公式サイトにお客様の声や口コミの専用コーナーはなく、52件の融資事例の中で利用者の発言が直接引用されているのは1件だけでした。
その1件は、銀行の融資を直前に断られた建設業の法人が、申込から3日後に1,200万円の融資を受けたという会社側が公開している事例です。
取引先との信用も保つことが出来ました
出典:https://www.asax.co.jp/case/?id=1685603572-443972
出典が明確な生の声はこれが唯一であるため、本記事では口コミの創作や転載をせず、この1件だけを引用しています。
公式の融資事例52件から利用者層と金額帯が読み取れる
公式サイトの事例一覧を見ると、申込人は会社員や不動産賃貸業・建設業・飲食業など個人と法人の両方にわたります。
事例本文に記載された融資額は300万円から5,300万円で、1,000万円前後の事例が中心でした。
75歳の年金受給者や病気で療養中の会社員が融資を受けた事例も掲載されており、年齢や勤務状況よりも担保評価を軸に判断する姿勢がうかがえます。
| 項目 | 事例から読み取れる内容 |
|---|---|
| 本文に記載された融資額 | 300万円〜5,300万円 |
| 中心の金額帯 | 1,000万円前後 |
| 申込人の層 | 会社員・不動産賃貸業・建設業・飲食業など個人と法人の両方 |
| 特徴的な事例 | 75歳の年金受給者・病気で療養中の会社員 |
アサックスはやばい?悪評が見当たらない理由
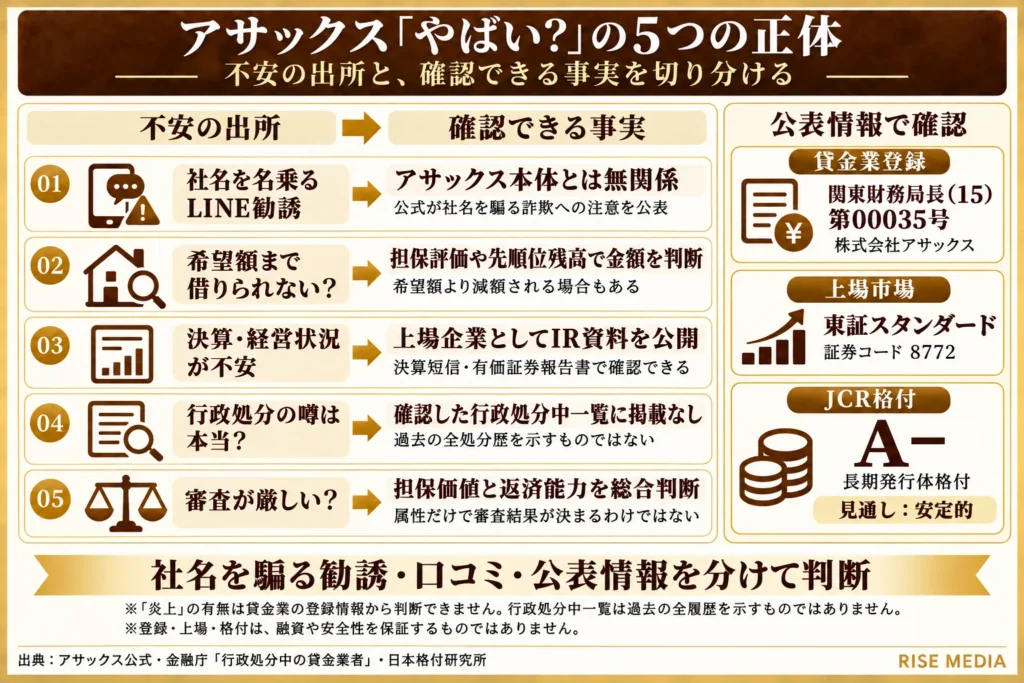
それぞれ解説します。
アサックスを名乗る無関係の業者が融資を勧誘している
「アサックス やばい」という検索が広がった一因は、アサックスを名乗る無関係の詐欺業者の存在です。
公式サイトは2024年6月3日と2025年4月17日の2回にわたり「弊社の名を騙った詐欺にご注意ください」という注意喚起を掲載しており、本物のアサックスがLINEで融資の勧誘を行うことは一切ありません。
| 公式の注意喚起 | 確認された手口 |
|---|---|
| 2025年4月17日掲載 | アサックスと名乗るLINEからの融資勧誘 |
| 2024年6月3日掲載 | アサックスローンと名乗る融資勧誘 |
株価や採用情報など融資以外の検索が混ざっている
アサックスは証券コード8772で東証スタンダード市場に上場しているため、検索結果には株価や業績といった投資家向けの話題が混ざります。
検索結果には、OpenWorkや就活会議といった転職サイトの採用関連の話題も同じように混ざります。
- 証券コード8772の株価や業績など投資家向けの話題
- OpenWorkや就活会議など転職サイトの採用関連の話題
- 多くは融資と無関係の文脈で使われている
希望額に届かなかった落胆がやばいという言葉で書かれている
アサックスの審査は担保評価を重視し、希望額より控えめな提示になることがあります。
年3.90%〜8.76%の固定金利は、ノンバンクの中では低い水準にあたります。
低い金利を維持するぶん担保評価は堅めに算出されやすく、希望額に届かなかった人の落胆が「やばい」「渋い」という言葉で書かれる場合があります。
掛目の具体的な目安は、審査の仕組みの章で解説しています。
- 担保評価が堅めに算出され希望額より控えめな提示になることがある
- 希望額に届かなかった落胆が「やばい」「渋い」と書かれる場合がある
- 違法性やトラブルを示すものではない
貸金業者全般への警戒心が社名と結び付いている
貸金業者からの借入そのものに不安を感じる人は多く、漠然とした警戒心が社名と結び付いて「アサックス やばい」と検索されやすくなっています。
アサックスは、登録番号の表記がない業者や更新回数が1回の番号の業者はヤミ金融の可能性が高いと公式サイトで注意を促す側です。
- 関東財務局に登録された貸金業者である
- 日本貸金業協会会員第000023号として自主規制の枠組みに参加
- 登録番号の表記がない業者への注意を公式サイトで促す側である
行政処分や炎上の事実は金融庁の登録情報からも確認されない
2026年に金融庁の登録貸金業者情報検索サービスでアサックスを照会したところ、行政処分の欄は空欄で処分歴は確認されませんでした。
照会結果の全文は以下の通りです。
| 照会項目 | 金融庁の検索結果 |
|---|---|
| 商号・名称 | 株式会社アサックス |
| 代表者名 | 草間 雄介 |
| 登録番号 | 関東財務局長(15)第00035号 |
| 行政処分 | ー |
| 登録・更新日 | 2025年12月20日 |
| データ更新日 | 2026年1月26日現在 |
| 照会日 | 2026年11月8日 |
登録番号にある更新回数の意味は、冒頭のアサックスとはの章で解説した通りです。
アサックスの公式情報・融資事例から見るメリット
それぞれ解説します。
他社借入が多くても担保価値で相談できる
アサックスの審査は、申込人の財務状況だけでなく担保不動産の価値を軸に進められます。
また、住宅ローンを返済中の自宅でも、残高を差し引いて価値が残っていれば、2番手の抵当権を使う第二抵当で相談できる可能性があります。
しかし、あくまで対応実績があるという意味で、融資が約束されるわけではない点だけは押さえておきましょう。
- 他社からの借入が多い場合
- 赤字決算やリスケジュール中の場合
- 住宅ローン返済中の自宅を第二抵当で使う場合
期限が決まった資金需要に間に合わせやすい
簡易審査の結果は最短即日〜翌営業日にわかり、正式申込から最短3営業日で融資を受けられます。
会社側が公開している事例では、申込当日に審査結果が出て3日後に満額融資を受けられたこともあります。
日数の詳しい目安と注意点は、申込から融資までの流れの章で解説しています。
- 簡易審査の結果が最短即日〜翌営業日にわかる
- 正式申込から最短3営業日で融資を受けられる
- 申込当日に審査結果が出て3日後に満額融資を受けた事例がある
資金使途の自由度が高い
アサックスでは事業資金に限らず、納税資金や借入先の見直し、相続の代償金まで使いみちを限定されずに借りられます。
複数の資金使途をまとめて1本の融資でまかなえるため、資金繰りを整理したい方にも向いています。
- 事業資金・納税資金・借入先の見直し
- 相続の代償金・和解金・財産分与
- 介護や教育資金の備え
専属担当者が相談から契約後まで続けて対応する
相談から融資実行までは、経験豊富な専属の資金プランナーによるサポートを受けられます。
不動産や抵当権の知識に自信がない方でも、疑問をその場で解消しながら手続きを進められるでしょう。
- 相談から融資実行までの一貫したサポート
- 資金繰りに加えて相続や税金の悩み
- 不動産や抵当権に関する疑問のその場での解消
ノンバンクの中でも低い固定金利で借りられる
アサックスの契約利率は年3.90%〜8.76%で、5商品すべて固定金利に統一されています。
アサックス自身が銀行の金利相場を概ね年1%〜8%、ノンバンクを概ね年2%〜10%と示しており、この水準はノンバンクの中では低い部類に入るでしょう。
変動金利と同程度の金利を固定で借りられるため、途中で返済額が増える心配がありません。
実際の適用金利は、評価額の何割まで借りられるかを示す担保掛目や担保順位によって変わるので、無料の簡易審査で条件を確かめてみましょう。
| 区分 | 金利の目安 |
|---|---|
| 銀行※アサックス公式の説明 | 概ね年1%〜8% |
| ノンバンク※アサックス公式の説明 | 概ね年2%〜10% |
| アサックス | 年3.90%〜8.76%の固定金利 |
アサックスのデメリット・注意点
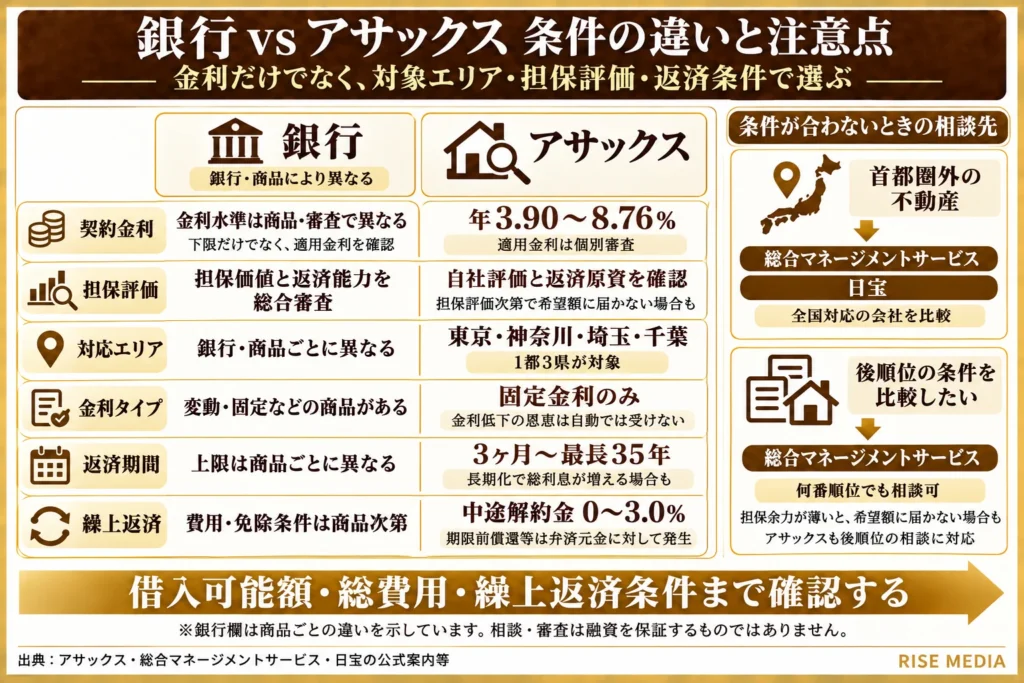
それぞれ解説します。
銀行の不動産担保ローンと比べると金利は高い
アサックスの契約利率は年3.90%〜8.76%の固定で、公式コラムが示す銀行の不動産担保ローンの相場と比べると、下限に3%近い開きがあります。
それでも、ノンバンクの相場の中では低い水準に収まっており、具体的な相場の数値は費用の章で解説しています。
- 銀行の相場と比べると下限に3%近い開きがある
- 低金利な銀行は審査の基準が厳しく融資までの時間もかかりやすい
- ノンバンクの相場の中では低い水準に収まる
担保評価が堅く希望額に届かないことがある
低い固定金利で貸す反面、アサックスの担保評価は慎重で、希望額より少ない提示になってしまうことがあります。
評価額の算出方法と掛目の目安は、審査の仕組みの章で詳しく解説しています。
住宅ローンの残債があり第二順位の担保になる場合は、条件面で差がつきやすくなります。
簡易審査は無料なので、まず自分の不動産がいくらで評価されるかを確かめてから他社と比べてみてください。
- 担保評価が慎重で希望額より少ない提示になる場合がある
- 住宅ローンの残債があり第二順位の担保になる場合
- まず無料の簡易審査で評価額を確かめるのがおすすめ
担保不動産が1都3県にないと申し込めない
担保にできる不動産は、東京都・神奈川県・埼玉県・千葉県にある物件に限られます。
なお、住まいが1都3県の外にある方でも申し込みはでき、公式には大阪府在住の方が契約した事例も公開されています。
- 担保にできるのは東京都・神奈川県・埼玉県・千葉県の物件のみ
- 地方の実家や投資用物件は担保にできない
- 居住地は1都3県の外でも申込可※大阪府在住の契約事例あり
固定金利のみで金利が下がる局面の恩恵を受けられない
アサックスの金利タイプは固定のみで、変動金利の商品は選べません。
一方で金利が上がっても返済額は変わらないため、長く借りるほど見通しの立てやすさが強みに変わります。
- 変動金利の商品は選べない
- 市場の金利が下がっても適用金利は契約時のまま
- 金利が上がっても返済額は変わらない※長く借りるほど強みになる
契約期間満了前の一括返済には中途解約金がかかる
契約期間の満了前にまとめて返済する場合は、残元金とは別に弁済元金の0%〜3.0%の中途解約金がかかってしまいます。
不動産の売却や借り換えで早めの完済を見込んでいる方は、解約金を含めた総額で損か得かを試算しておくと安心です。
また、返済が遅れると年19.8%の遅延損害金が発生し、信用情報機関のJICCに延滞の記録が残ってしまうこともあります。
延滞が長引くと最終的には担保不動産の競売に進む可能性がありますが、関東財務局に登録された正規の貸金業者のため、法律を超えた取り立てを心配する必要はありません。
| 項目 | 内容 |
|---|---|
| 中途解約金 | 弁済元金の0%〜3.0% |
| 遅延損害金 | 年19.8% |
| 延滞時の記録 | 信用情報機関のJICCに延滞の記録が残る場合がある |
アサックスの融資にかかる費用
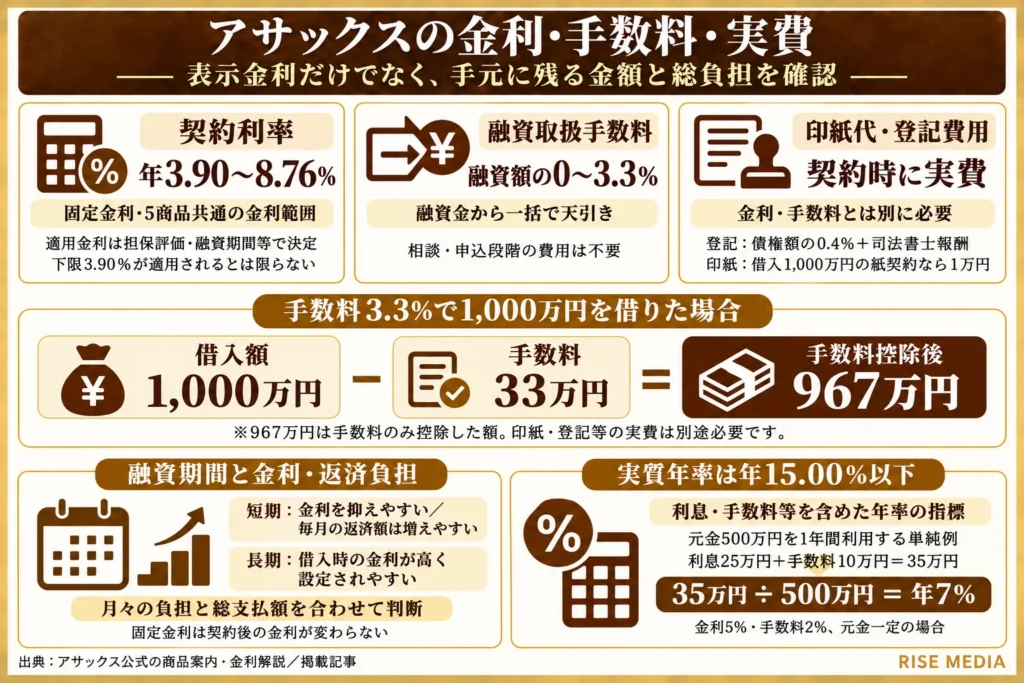
それぞれ解説します。
契約利率は年3.90%〜8.76%の固定金利である
アサックスの契約利率は年3.90%〜8.76%で、法人向けから個人向けまで5商品すべて同一条件の固定金利です。
公式サイトは不動産担保ローンの相場を銀行で概ね年1%〜8%、ノンバンク系で年2%〜10%と説明しており、アサックスはノンバンクながら銀行に近い水準に収まっています。
ただし実際の適用金利は担保評価や融資期間によって決まるので、下限の3.90%が適用されるとは限らない点は押さえておきましょう。
- 年3.90%〜8.76%の固定金利
- 法人向けから個人向けまで5商品すべて同一条件
- 下限の3.90%が適用されるとは限らない
融資期間が長いほど固定金利では借入時の金利が高くなる
固定金利では、融資期間が長いほど借入時の金利が高く設定されやすくなります。
期間を短くすれば金利を抑えやすくなる反面、毎月の返済額は増えてしまいます。
迷ったときは、月々の負担と総支払額のバランスから逆算して期間を決めるのがおすすめです。
- 期間が長いほど借入時の金利は高く設定されやすい
- 期間を短くすれば金利を抑えやすいが毎月の返済額は増える
- 月々の負担と総支払額のバランスから期間を決める
手数料は融資額の0%〜3.3%で天引きされる
融資取扱手数料は融資額の0%〜3.3%で、融資時に融資金からまとめて天引きされます。
相談や申込の段階で費用は一切かからず、これ以外の手数料も不要です。
仮に1,000万円を手数料3.3%で借りると差し引きは33万円で、入金額は967万円という計算です。
| 項目 | 金額・割合 |
|---|---|
| 融資取扱手数料 | 融資額の0%〜3.3%※融資金から天引き |
| 1,000万円を手数料3.3%で借りた場合の天引き額 | 33万円 |
| 実際の入金額 | 967万円 |
印紙代と登記費用が契約時に実費でかかる
契約時には金利や手数料とは別に、収入印紙代と登記費用が実費でかかります。
このうち印紙代は、融資額に応じて以下の6段階で決められた定額が発生します。
| 融資額 | 印紙代 |
|---|---|
| 100万円超〜500万円以下 | 2,000円 |
| 500万円超〜1,000万円以下 | 1万円 |
| 1,000万円超〜5,000万円以下 | 2万円 |
| 5,000万円超〜1億円以下 | 6万円 |
| 1億円超〜5億円以下 | 10万円 |
| 5億円超〜10億円以下 | 20万円 |
手数料を含めた実質年率は年15.00%以下に収まる
契約利率に手数料などの諸費用を年率換算して加えた実質年率は、年15.00%以下とアサックスが明示しています。
500万円を金利5%・手数料2%で1年間利用する公式の計算例では、支払う費用は利息25万円と手数料10万円の合計35万円です。
毎月の利息は契約利率をもとに計算されるので、諸費用込みの総負担を比べたいときに実質年率を目安にしてください。
| 項目 | 公式の計算例 |
|---|---|
| 借入条件 | 500万円を金利5%・手数料2%で1年間利用 |
| 支払う費用 | 利息25万円と手数料10万円の合計35万円 |
| 実質年率 | 年7%※35万円を500万円で割り戻した値 |
| 実質年率の上限 | 年15.00%以下 |
金利6%で借りた場合の毎月返済額と総利息の目安
金利6%で借りた場合の毎月返済額と期中の総金利は、以下の試算表の通りです。
| 借入額※金利6%の場合 | 返済期間 | 毎月返済額 | 期中の総金利支払額 |
|---|---|---|---|
| 500万円 | 10年 | 約55,500円 | 1,661,171円 |
| 500万円 | 20年 | 約35,800円 | 3,597,061円 |
| 500万円 | 30年 | 約30,000円 | 5,791,795円 |
| 1,000万円 | 10年 | 約111,000円 | 3,322,396円 |
| 1,000万円 | 20年 | 約71,600円 | 7,194,151円 |
| 1,000万円 | 30年 | 約60,000円 | 11,583,324円 |
期間を10年から30年に延ばすと毎月の返済額はほぼ半分まで下がる一方、500万円の借入でも総金利は579万円を超えてしまいます。
アサックスの返済シミュレーションページでは希望の借入額と期間で試算できるので、申込前に無理なく返せる水準かを確かめましょう。
アサックスの審査の仕組み
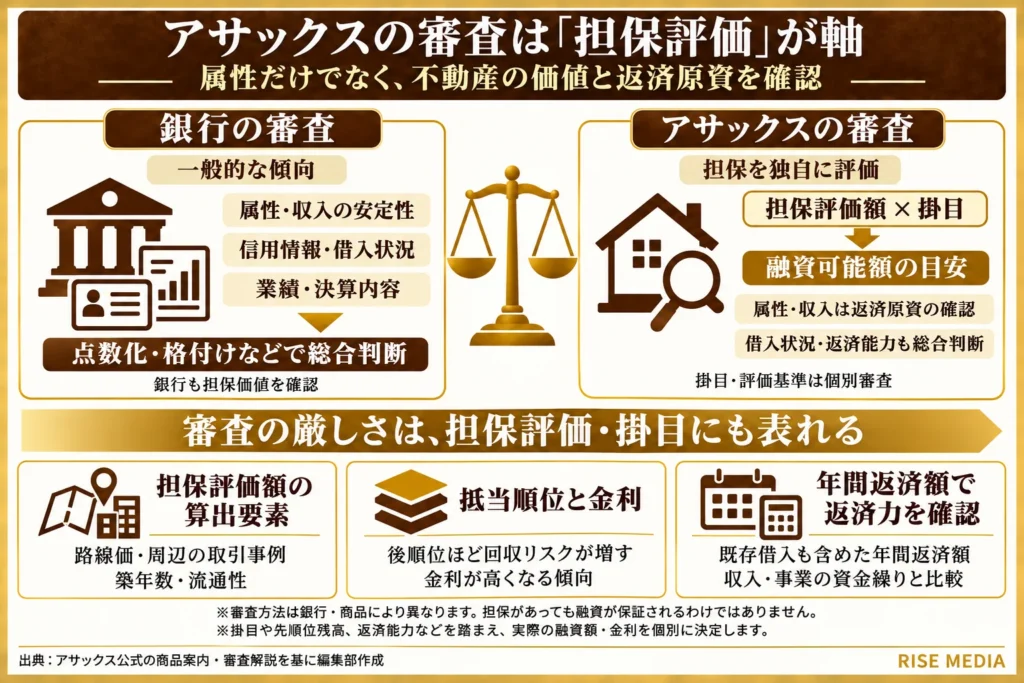
それぞれ解説します。
アサックスの審査は厳しい?
アサックスの審査が厳しいと感じられやすいのは、属性が理由ではなく、担保不動産の評価が控えめに出やすいためです。
ノンバンクの中では低い年3.90%〜8.76%の固定金利を出すには、確実な担保の裏付けが欠かせません。
一方で赤字決算の法人や75歳の年金受給者に融資した事例も公開されており、属性面の間口は広めです。
審査に通るかどうかを分けるのは担保評価が希望額に届くかどうかなので、まずは無料の簡易審査で確認してみましょう。
- 属性ではなく担保不動産の評価が控えめに出やすいため
- 低い固定金利には確実な担保の裏付けが欠かせない
- 赤字決算の法人や75歳の年金受給者への融資事例もある
審査は属性より担保評価を重視する
アサックスの審査で重視されるのは、年収や勤続年数といった申込者の属性よりも担保不動産の価値です。
ただし属性を問われにくい分、不動産の価値が低いと借入可能額も伸びにくくなってしまいます。
なお、担保にできるのは東京都・神奈川県・埼玉県・千葉県の不動産に限られる点も、申込前に押さえておきましょう。
- 年収や勤続年数といった属性より担保不動産の価値が重視される
- 確定申告が未申告の個人事業主や転職直後の人でも相談できる
- 不動産の価値が低いと借入可能額は伸びにくい
担保評価額の算出方法と掛目の目安
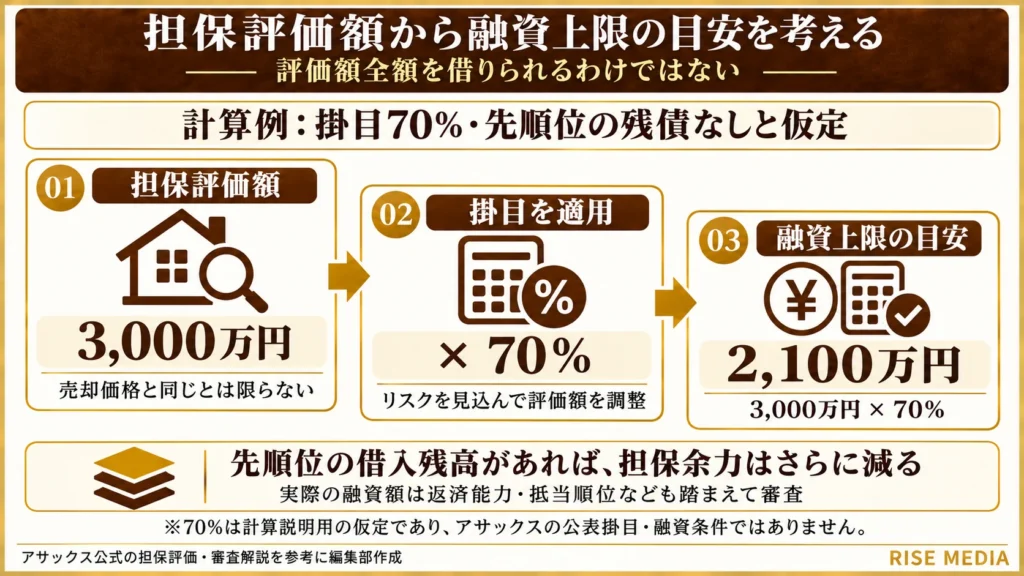
担保評価額は、土地と建物の価値を積み上げる積算価格と賃料収入から逆算する収益還元法の2種類の手法で算出されます。
アサックスの公式サイトでも、一般的な融資限度額の目安は不動産評価額の70%〜80%と説明されています。
希望額が評価額の8割を超えるときは、満額に届かない場合もあると覚えておきましょう。
| 項目 | 内容 |
|---|---|
| 積算価格 | 土地と建物の価値を積み上げて算出 |
| 収益還元法 | 賃料収入から逆算して算出 |
| 融資限度額の目安 | 不動産評価額の70%〜80% |
担保順位が低いと金利は上がりやすい
抵当権の順位が第二順位以下になると、第一順位の金融機関より返済を受ける順番が後になるため、金利の優遇は受けにくくなります。
住宅ローンの返済中でも、残高を差し引いた担保余力があれば第二抵当で融資を受けられた実績がある点は心強いところです。
第二抵当で金利や融資額が不利になりやすい理由は、第一抵当と第二抵当の違いと借りる条件を解説した記事で図解しています。
- 第二順位以下になると金利の優遇は受けにくい
- 残高を差し引いた担保余力があれば第二抵当の実績がある
- 返済予定表で残高と不動産価値のバランスを示すと話が早い
信用力は毎月返済額の比率で判断される
アサックスの審査における信用力は、収入額の大きさそのものではなく、収入に対する毎月返済額の割合で判断されます。
返済額の比率が低いほど金利面で有利になり、比率が高すぎると借入が難しくなってしまう場合もあります。
毎回金均等返済や元金一括返済など3つの返済方式から選べるため、月々の比率を抑えたい人は返済方式も含めて相談してみましょう。
- 収入額の大きさではなく収入に対する毎月返済額の割合で判断
- 返済額の比率が低いほど金利面で有利になる
- 毎回金均等返済など3つの返済方式から選べる
アサックスが融資に対応できるケース
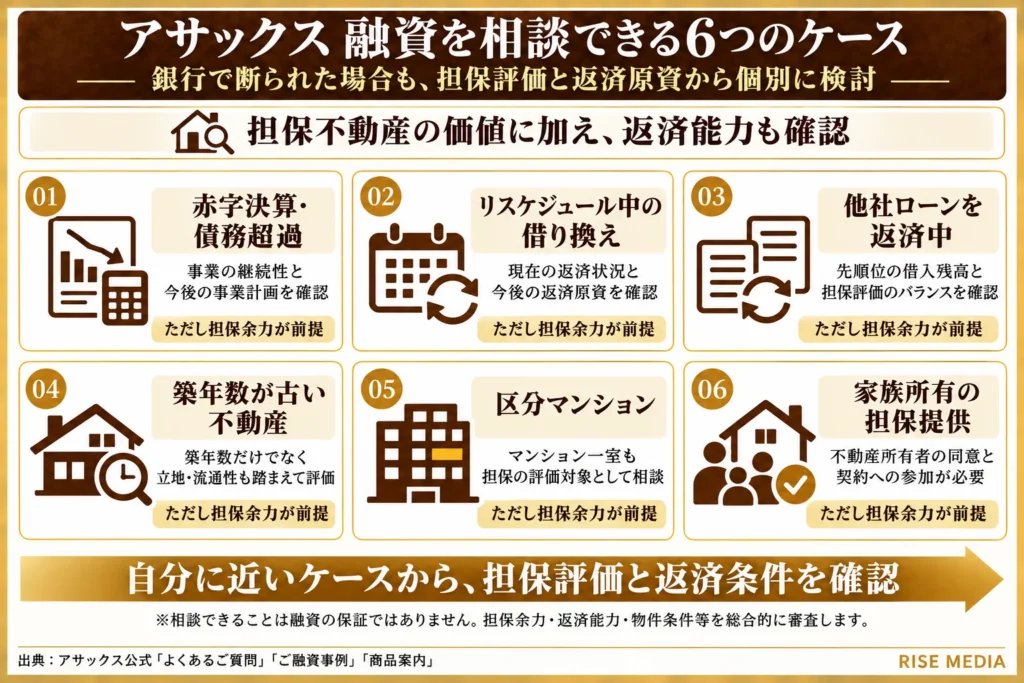
それぞれ解説します。
赤字決算や債務超過でも事業計画で判断される
赤字決算や債務超過でも、アサックスは事業の継続性と今後の事業計画から融資を判断すると公式FAQで明言しています。
具体的には、2期連続の赤字から運転資金の借入れで黒字化した製造業や債務超過のまま融資を受けて売上を2倍にしたシステム開発会社の事例が公式サイトに載っています。
いずれも対応実績の紹介であり、赤字なら必ず融資されるという意味ではない点は覚えておきましょう。
- 事業の継続性と今後の事業計画
- 2期連続の赤字から黒字化した製造業の事例
- 債務超過のまま融資を受けて売上を2倍にしたシステム開発会社の事例
リスケジュール中でも組み替えで対応できる
借入先の銀行に返済を猶予してもらっている状態でも申し込みでき、契約期間を短期から長期へ組み替えれば月々の負担を軽くできる場合があります。
この借換えで、毎月の返済額は29万円から18万円に下がりました。
この会社は同時に運転資金500万円も追加で借りており、借換えと新規の資金調達を一本化できた点もこの事例の特徴です。
| 項目 | 内容 |
|---|---|
| 借換え前 | 銀行借入1,500万円・残り4年・毎月の返済額29万円 |
| 借換え後 | アサックスの15年契約・毎月の返済額18万円 |
| 同時の調達 | 運転資金500万円を追加で借入 |
確定申告が未申告の個人事業主にも融資実績がある
直近の確定申告を出していない個人事業主への融資も、事例ページで実績として取り上げられています。
申告書がそろわない場合でも、収支の分かる資料があれば返済能力を確認してもらえる場合があります。
- 一昨年の確定申告書
- 直近の収支資料
- 今後の事業計画書
借地権付建物や底地や共有持分も担保に入れられる
借地権付建物や底地、共有持分のような権利関係の複雑な不動産は、担保としての流動性を総合的に判断したうえで審査されます。
むしろ他の金融機関では取り扱いが難しい不動産こそ気軽に相談してほしいと公式が明記しており、権利関係が複雑だからといって相談できないわけではありません。
銀行に断られた相続底地を担保に飲食店の出店資金を10年契約で借りたケースや、借地権付きマンション一棟で購入資金を満額調達したケースも実績に挙がっています。
共有持分のみの担保は物件ごとの判断になるため、まずは無料の簡易審査で評価を確かめてみましょう。
- 借地権付建物※一棟マンションで購入資金を満額調達した実績
- 底地※相続底地を担保に出店資金を10年契約で借りた実績
- 共有持分※担保にできるかは物件ごとの判断
築40年以上のマンションや築古の木造物件でも融資実績がある
アサックスでは、昭和53年築の木造戸建てを担保にリフォーム資金約1,000万円を12年契約で借りた実例があり、審査では建物の古さより土地の評価が重視されました。
築40年以上のマンションについても、公式のよくある質問に取扱実績と融資実績があると明記されており、流動性と管理状況から総合的に判断されます。
- 昭和53年築の木造戸建てでリフォーム資金約1,000万円・12年契約
- 築40年以上のマンションにも取扱実績と融資実績がある
- 建物の古さより土地の評価や流動性・管理状況で判断
家族が所有する不動産でも同意と契約参加があれば担保提供できる
家族名義の不動産を担保にしたい場合は、所有者本人の承諾を得たうえで申し込めます。
アサックスの連帯保証人は原則不要ですが、申込者以外が担保を提供する際は、所有者が保証人を求められることがあります。
担保を提供する家族も契約にかかわるため、返済計画を事前に共有しておくと手続きを進めやすくなります。
- 所有者本人の承諾を得たうえで申し込む
- 担保を提供する所有者が保証人を求められることがある
- 返済計画を家族と事前に共有しておく
アサックスと他社ノンバンクの比較
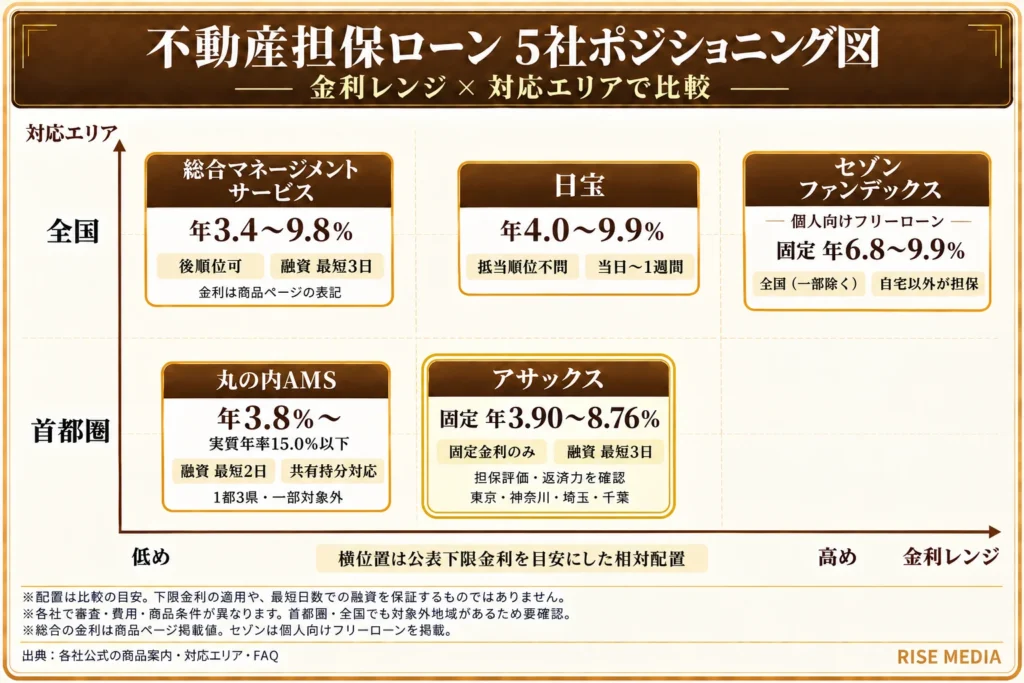
アサックスと主要ノンバンク4社の融資条件を一覧表で比較しました。
| 会社名 | 融資額 | 金利・実質年率 | 融資スピード | 対応エリア | 共有持分のみの融資 |
|---|---|---|---|---|---|
| アサックス | 300万円〜10億円 | 固定3.90%〜8.76% | 最短3営業日 | 1都3県 | 相談可※流動性を総合判断 |
| つばさコーポレーション | 50万円〜5億円 | 3.8%〜 | 最短即日 | 全国 | 可 |
| 丸の内AMS | 500万円〜5億円 | 5.8%〜※実質15.0%以下 | 最短2日 | 1都3県 | 可 |
| 日宝 | 50万円〜5億円 | 商品により4.0%〜18% | 当日〜1週間以内 | 全国 | 可 |
| 総合マネージメントサービス | 30万円〜5億円 | 3.4%〜9.8% | 最短3日 | 全国 | 可 |
金利の低さではアサックス、対応エリアや少額対応では他社に強みがあり、担保物件の所在地と希望額で選び分けるのが基本です。
1都3県の不動産で低金利を狙うならアサックス
東京・神奈川・埼玉・千葉に担保物件があるなら、固定金利年3.90%〜8.76%のアサックスがおすすめです。
上限の8.76%でも、ノンバンクの相場では低い業者に収まります。
ただし低金利ですが、担保評価は堅めで希望額まで評価が伸びないこともあります。
エリアと担保の質が条件に合う人にとっては、5社の中で金利面が最も有利になりやすい1社です。
- 担保物件が東京・神奈川・埼玉・千葉にある
- 中途解約金や手数料の上限まで開示され総コストを見積もりやすい
- 担保評価は堅めで希望額まで評価が伸びないこともある
全国対応や即日融資を求めるならつばさコーポレーション
担保物件が1都3県の外にある場合や申込当日の融資を狙う場合は、全国の物件に対応するつばさコーポレーションが有力です。
融資額は50万円からと少額の借入も扱っており、最短即日〜1週間という実行スピードが強みになります。
また、地方物件の相談先としては、商品ごとに金利が分かれる老舗の日宝も選択肢に入るでしょう。
スピードを優先するときも、各社の審査傾向や注意点を評判記事で確認してから申し込むと安心です。
- 全国対応・最短即日〜1週間のつばさコーポレーション
- つばさコーポレーションは50万円からの少額借入にも対応
- 地方物件では商品ごとに金利が分かれる老舗の日宝も選択肢
少額や共有持分の案件なら丸の内AMSや総合マネージメントサービス
30万円からの少額融資なら全国の物件を扱う総合マネージメントサービス、共有持分などの難案件なら丸の内AMSが候補になります。
さらに、共有者の同意なしで共有持分の融資を受け付けるMIRAIアセットファイナンスも検討候補に入ります。
進め方としては、まず条件が有利なアサックスの無料の簡易審査で担保評価が希望額に届くかを確かめましょう。
- 30万円からの少額融資なら全国対応の総合マネージメントサービス
- 共有持分などの難案件なら1都3県対応の丸の内AMS
- 共有者の同意なしの共有持分はMIRAIアセットファイナンス
評価が届かない場合やエリア外の場合は、審査が柔軟な不動産担保ローンのランキング記事や個人向けのおすすめ記事から次の候補を探してみてください。
アサックスの申込から融資までの流れ
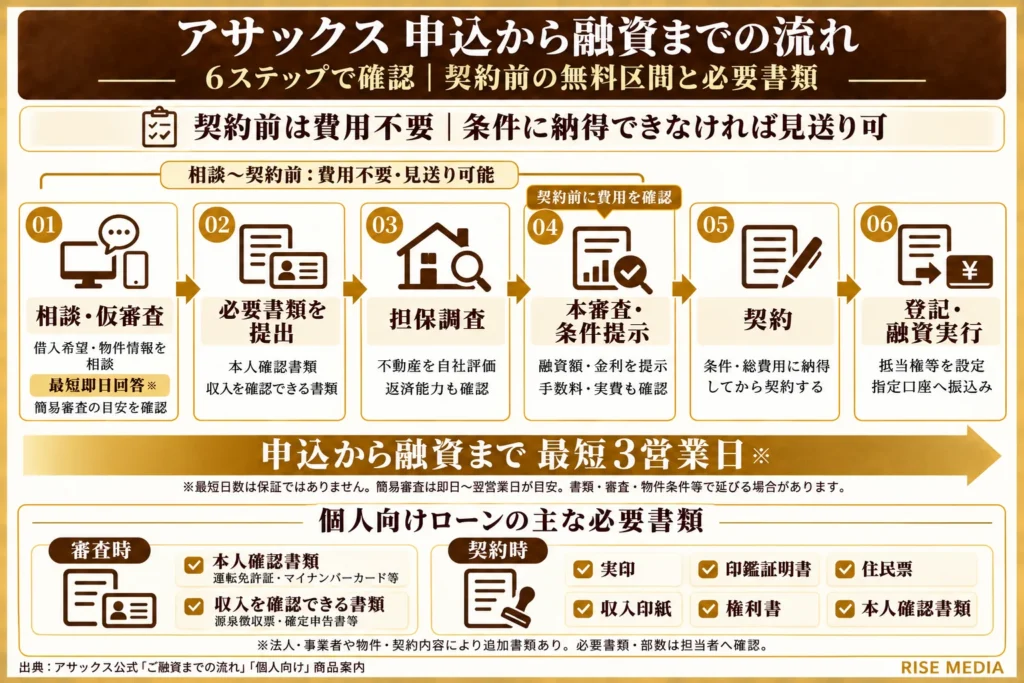
アサックスでは相談・申込から融資実行までが6つのステップに分かれており、来店と訪問のどちらでも手続きを進められます。
具体的な流れは以下の通りです。
| 手順 | 内容 |
|---|---|
| STEP1 | フリーダイヤル0120-66-5555かWEBフォームで相談・申込 |
| STEP2 | 簡易審査の結果を最短即日〜翌営業日に受領 |
| STEP3 | 担保不動産の調査と与信調査 |
| STEP4 | 提示された融資条件の確認 |
| STEP5 | 担当者の事前説明と契約書の作成 |
| STEP6 | 抵当権設定登記と指定口座への振込 |
契約まで費用が一切かからないため、提示された条件に納得してから契約を進められます。
申込と契約に必要な書類
申込の時点で用意する書類は本人確認書類・収入を確認できる書類・認印の3点のみで、実印や権利書は契約の段階で追加します。
申込から契約までに必要な書類をまとめると、以下の7項目です。
- 本人確認書類(運転免許証・パスポートなど)
- 収入を確認できる書類(源泉徴収票・確定申告書・決算書・給与明細など)
- 申込時に持参する認印
- 契約時の実印と印鑑登録証明書
- 住民票と収入印紙
- 担保不動産の権利書または登記識別情報通知
- 賃貸中の物件は賃貸借契約の内容が分かる書類
権利書を紛失していても司法書士が作成する本人確認情報という書面などで代用できますが、余計な費用と時間がかかってしまうため、契約前に手元にあるか確認しておきましょう。
申込から融資までの日数
申込から融資までの日数は、簡易審査の回答が最短即日〜翌営業日に届き、融資実行は正式申込から最短3営業日が目安です。
ただし、担保不動産の調査と返済能力を確かめる与信調査を挟むため、初回の契約では日数に余裕を持ったスケジュールで申し込むと安心です。
資金が必要な期日が決まっている場合は、まず無料の簡易審査で融資の方向性を確かめてみてください。
| 項目 | 日数の目安 |
|---|---|
| 簡易審査の回答 | 最短即日〜翌営業日 |
| 融資実行 | 正式申込から最短3営業日 |
| 公式サイトの事例 | 申込から3日で借入 |
アサックスの利用が向いている人
それぞれ解説します。
1都3県に流動性のある不動産を持っている
アサックスを最も活用しやすいのは、東京都・神奈川県・埼玉県・千葉県に売却しやすい不動産を持っている人です。
審査の仕組みの章で解説した掛目の考え方から、駅近の土地や需要の高いマンションなど買い手が付きやすい物件ほど希望額に届きやすいでしょう。
築古の建物や共有持分でも物件ごとの流動性を総合的に見て審査した実績があるので、立地に自信があるなら無料の簡易審査で担保評価を確かめる価値があります。
- 東京都・神奈川県・埼玉県・千葉県にある
- 駅近の土地や需要の高いマンションなど買い手が付きやすい
- 築古や共有持分でも流動性しだいで審査された実績がある
数百万円から数千万円超の大口資金を調達したい
融資金額の幅は300万円から10億円までと広く、無担保ローンでは難しい数千万円単位の調達ができます。
会社側が公開している52件の融資事例でも、本文に記載された融資額は300万円から5,300万円で、1,000万円前後の借入が中心です。
そのため、納税や事業資金などまとまったお金を一度に用意したい人に向いた借入先です。
- 融資金額の幅は300万円から10億円まで
- 無担保ローンでは難しい数千万円単位の調達が視野に入る
- 公開事例の中心は1,000万円前後の借入
他社借入があり属性面の審査に不安がある
すでに他社借入がある人でも、アサックスは収入の多さより、借入金額に対して返済に回せる収入が確保できているかという比率で信用力を判断すると公式サイトに明記されています。
また、赤字決算や住宅ローン返済中の第二抵当への対応実績もあり、属性面に不安があっても担保しだいで前向きに検討してもらえる場合があります。
ただし、対応実績があることと融資が約束されることは別物なので、借入状況を正直に伝えたうえで審査の結果を確認してから判断してみてください。
- 信用力は収入の多さより返済に回せる収入の比率で判断される
- リスケジュール中の相談は公式が想定利用パターンに挙げている
- 赤字決算や第二抵当への対応実績がある
返済期間を長く取って毎月の負担を抑えたい
アサックスでは返済期間を3カ月から最長35年までに設定でき、期間を延ばすほど毎月の返済額を軽くできます。
公式の返済シミュレーションによると、金利6%で500万円を借りた場合の毎月返済額は、10年返済の約55,500円に対して30年返済では約30,000円まで下がります。
一方で利息の総額は膨らみ、同じ例でも10年返済の約166万円に対して30年返済では約579万円に増えてしまうため、月々の軽さだけで期間を決めないようにしましょう。
- 返済期間は3カ月から最長35年まで設定できる
- 期間を延ばすと毎月の返済額は減るが利息の総額は膨らむ
- 申込時点や完済時点の年齢制限は特段設けられていない
固定金利で返済額を確定させたい
アサックスの金利は年3.90%〜8.76%の固定のみで、契約した時点で完済までの返済額が確定します。
変動金利と同程度の水準を固定で提供し、金利上昇で返済額が増えるリスクをなくしていると公式が説明しているため、返済計画を金利の動きに左右されたくない人に向いています。
ただしデメリットの章で触れた通り、期間満了前にまとめて返すと中途解約金がかかる場合があるため、早期完済を考えているなら契約前の確認が欠かせません。
- 契約した時点で完済までの返済額が確定する
- 変動金利と同程度の水準を固定で借りられる
- 金利上昇で返済額が増えるリスクがない
アサックスの利用が向いていない人
それぞれ解説します。
担保不動産が1都3県の外にある人
アサックスが担保にできるのは、東京都・神奈川県・埼玉県・千葉県の1都3県にある物件だけです。
また、店舗も首都圏の5拠点にのみ集約されており、地方の物件を持ち込む窓口がありません。
そのため、地方の実家や収益物件で借りたい方は、担保価値がどれだけ高くても審査の対象外となってしまいます。
- 担保不動産が1都3県の外にある
- 店舗が首都圏5拠点のみで地方物件の窓口がない
- 担保価値がどれだけ高くても審査の対象外
担保が1都3県の外にある方には全国対応の日宝という選択肢もあり、日宝の不動産担保ローンの評判で特徴を詳しく紹介しています。
変動金利や繰上返済の自由度を優先したい人
アサックスの金利は年3.90%〜8.76%の固定金利のみで、変動金利の商品は用意されていません。
契約期間の満了前に一括返済すると、残元金とは別に弁済元金の0〜3.0%の中途解約金がかかる場合もあります。
少額の繰上返済だと利息の軽減分より手数料のほうが高くつくことがあると公式も説明しているため、こまめに返して早く完済したい方には不向きです。
- 変動金利の商品は用意されていない
- 満了前の一括返済には弁済元金の0%〜3.0%の中途解約金がかかる
- 少額の繰上返済は利息の軽減分より手数料が高くつく場合がある
初回でも即日の入金を求める人
申込から融資までの流れの章で解説した通り、アサックスの融資実行は正式申込から最短3営業日です。
そのため、支払期日が目前に迫っている方は日数の余裕を先に見ておくようにしましょう。
- 融資実行は正式申込から最短3営業日
- 申し込んだ当日の入金は期待できない
- 担保不動産の現地調査や抵当権設定登記を挟む
今日明日の資金をどうしても確保したい方は、最短即日の融資をうたうつばさコーポレーションの評判も併せて検討してみてください。
アサックスの評判についてよくある質問
アサックスの評判についてよくある質問を紹介します。
担保を設定した後もその家に住み続けられる?
担保を設定した後も、これまでどおり自宅に住み続けられます。
アサックスは仕組みを住宅ローンと同様と説明しており、所有権は契約者に残ったままです。
住み続けるか手放すかを所有者の意思で決められるため、生活が急に変わる心配はありません。
担保設定後に不動産を売却できる?
担保設定後でも不動産は売却できます。
売却代金の中から借入残高を返済し、同時に抵当権の抹消手続きを行う流れです。
契約者が亡くなった場合はどうなる?
契約者が亡くなっても、融資金の全額をすぐに返済する必要はありません。
相続人がアサックスと話し合い、取引を続けるか担保不動産を売却するかといった方向性を協議して決めます。
75歳の年金受給者への融資事例も公開している会社なので、万一の際の流れを申込の段階で聞いておくと家族も安心できます。
連帯保証人は本当に不要?
連帯保証人は原則不要です。
保証人が必要かどうかは契約前に詳しく説明されるため、条件を聞いてから契約するか判断できます。
家族に保証を頼みにくい方は、申込時の相談で自分が原則どおり不要に当たるかを確かめておきましょう。
不動産の評価だけ先に知ることはできる?
無料の簡易審査を使えば、借入可能額の目安だけを先に確認できます。
相談や申込の時点で費用は一切かからず、結果の連絡も最短即日から翌営業日と早めです。
資金が必要になるのが少し先でも申込できると公式FAQに明記されているため、担保評価の確認から気軽に始められます。
返済できなくなったらどうなる?
返済が遅れると、年19.8%の遅延損害金が発生してしまいます。
延滞が続けばJICCの信用情報に記録が残り、最終的には担保不動産の競売へと進んでしまう恐れがあります。
いきなり競売になるわけではないので、返済が苦しいと感じた時点で早めに担当者へ相談しましょう。
公式サイトにも、返済に悩む方の相談先として貸金業相談・紛争解決センターの0570-051-051が掲載されています。
社員の口コミが悪いと融資の対応も悪い?
OpenWorkなどで見られる口コミは社員や元社員による勤務先としての評価で、融資サービスの質を示すものではありません。
職場への不満と利用者への対応は、切り分けて判断しましょう。
融資対応の裏付けとしては、1969年設立で東証スタンダード市場に上場しているという開示情報や、会社側が公開している52件の融資事例が参考になります。
アサックスの評判のまとめ
アサックスで実際に融資を受けた人の生の声はネット上にほとんどなく、引用できる発言は公式の融資事例52件の中の1件だけでした。
それでも東証スタンダード上場企業としての開示資料と、会社が公開している事例の中身から、金利水準や審査姿勢の裏付けは取れます。
「やばい」という評判の実体は、アサックスを名乗る偽業者のLINE勧誘と、担保評価に対する落胆の2つで、会社そのものの行政処分や炎上は見当たりませんでした。
申し込むかどうか迷ったら、次の3点で判断しましょう。
- 担保不動産が1都3県にあるか
- 担保評価が希望額に届くか
- 固定金利と中途解約金の条件に納得できるか
3点の中でも中心になるのは担保評価が希望額に届くかどうかで、無料の簡易審査に出すと最短1日で確認できます。
事前に準備する書類はないので、まずは公式サイトのWEB申込フォームか0120-66-5555から依頼してみてください。
担保が1都3県の外にあるときや審査で断られてしまったときは、審査が柔軟な不動産担保ローンの比較記事や個人向けにおすすめの不動産担保ローンの比較記事で代替先を探しましょう。
