
住宅ローンを返済中の自宅や、すでに抵当権がついている不動産を担保に、追加でお金を借りられないかと考えている方は多いはずです。
結論からいうと、不動産担保ローンは第二抵当(2番抵当)でも借りられる場合がありますが、銀行は第一順位を条件とする商品が多く、相談先は「順位不問」「2番抵当可」を明記するノンバンクが中心になります。
また、借りられる金額は担保評価額から住宅ローンなど先順位の残債を差し引いた担保余力の範囲に限られるため、申し込む前に目安を計算しておくことが大切です。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
こんな人向け:個人名義で急ぎ借りたい方/住宅ローン返済中の方
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年5.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MRF
東証プライム上場グループ
こんな人向け:法人・個人事業主で、当面は利息のみの返済にしたい方
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
 MIRAIアセットファイナンス
土日も相談OK
こんな人向け:少額から借りたい方/土日に相談したい方
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利4%〜9.5%
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
この記事では「不動産担保ローンの第二抵当の仕組みと借りられる金額の目安、第二抵当でも相談できる会社」を詳しく解説します。
なお、第二抵当に対応する会社を審査の柔軟さで比較したい方は「審査が柔軟な不動産担保ローンのおすすめランキング」もあわせて確認してください。
不動産担保ローンは第二抵当でも借りられる
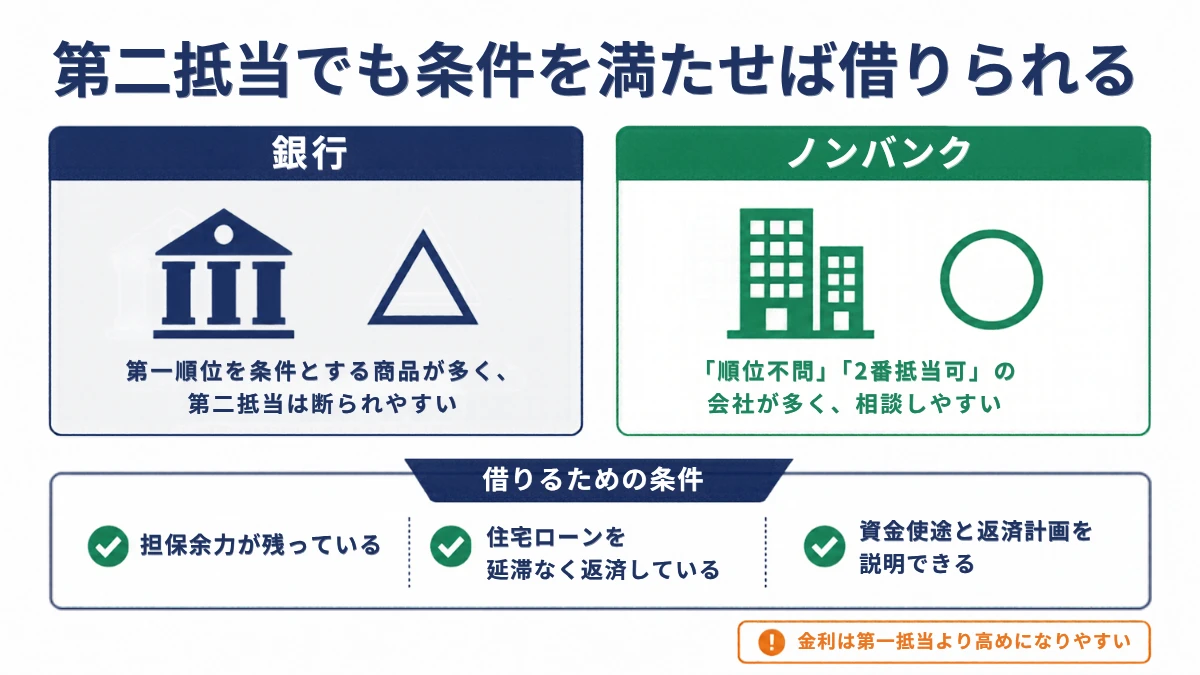
- 銀行は第一順位を条件とする商品が多い
- ノンバンクは「順位不問」「2番抵当可」の会社が多い
- 借入額は担保余力(評価額×掛目−先順位の残債)が上限
- 金利は第一抵当より高めになりやすい
不動産担保ローンは、すでに抵当権が設定されている不動産でも、2番目の抵当権(第二抵当権)を設定して借りられる場合があります。
ただし、第二抵当は万一の売却時に第一抵当権者より後に回収するため、金融機関にとって貸し倒れのリスクが高い融資です。
第二抵当で借りられるかどうかは、不動産の評価額から先順位の残債を差し引いた担保余力がどれだけ残っているかで決まります。
不動産担保ローンの第二抵当(第二抵当権)とは
第二抵当とは、すでに抵当権がついている不動産に、2番目の順位で設定される抵当権のことです。
まずは抵当権の順位の仕組みと、第一抵当との違いを押さえておきましょう。
抵当権の順位は登記の順番で決まる
抵当権の順位は、法務局に登記された順番で決まります。
たとえば住宅ローンを組んだ自宅には購入時に銀行の抵当権が第一順位で登記されているため、その後に不動産担保ローンを組むと新たな抵当権は第二順位になります。
登記簿(登記事項証明書)の「乙区」を見ると、どの金融機関が何番目の順位で抵当権を設定しているかを確認できます。
第一抵当との違いは回収の優先順位
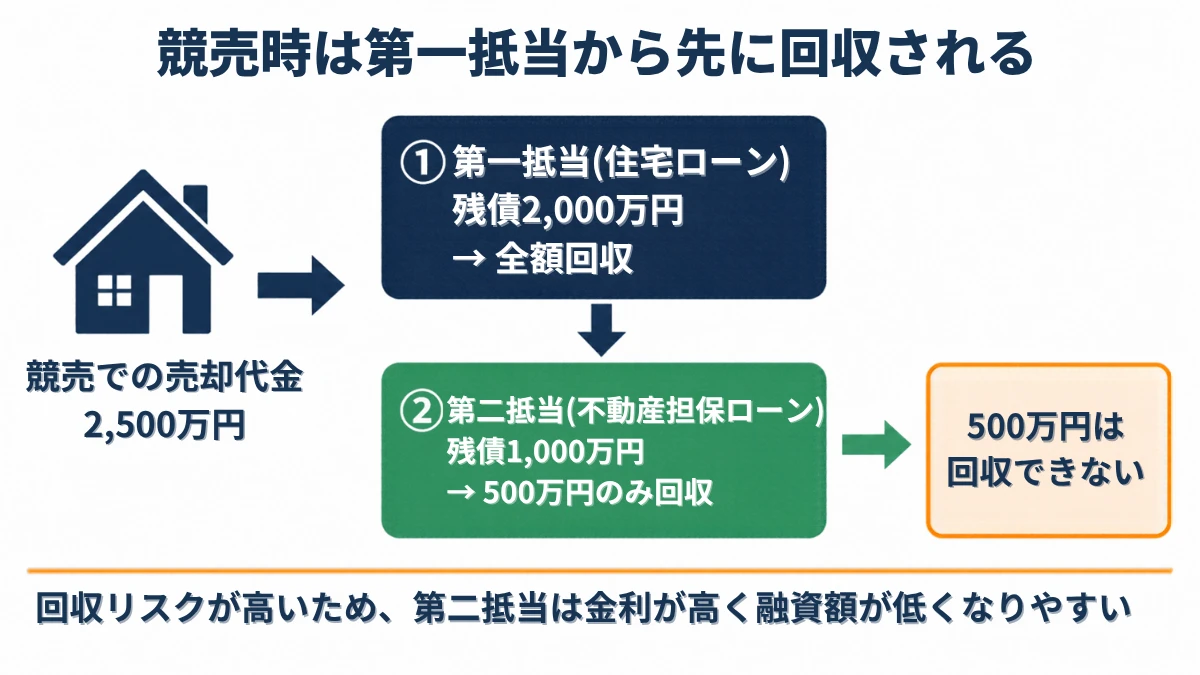
第一抵当と第二抵当のいちばん大きな違いは、返済が滞って不動産が売却されたときにお金を回収できる順番です。
売却代金はまず第一抵当権者の債権に充てられ、残った金額だけが第二抵当権者に配当されます。
| 競売での売却代金 | 2,500万円 |
|---|---|
| 第一抵当(住宅ローン)の残債 | 2,000万円 → 全額回収 |
| 第二抵当(不動産担保ローン)の残債 | 1,000万円 → 500万円のみ回収 |
この例では第二抵当権者は500万円を回収できないため、金融機関は第二抵当の融資に慎重になり、金利を高めに、融資額を低めに設定する傾向があります。
抵当権と根抵当権の違い
抵当権は特定の借入1件を担保するもので、完済すれば抹消できます。
一方、根抵当権は「極度額」と呼ばれる上限の範囲で、借入と返済を繰り返せる仕組みです。
第一抵当権者の承諾は原則として不要
第二抵当権の設定に、法律上は第一抵当権者(住宅ローンの銀行など)の承諾は必要ありません。
ただし、住宅ローンの契約書に担保物件に新たな担保権を設定する際の通知や承諾に関する条項が定められている場合があります。
第二抵当で借りられる金額の目安
第二抵当で借りられる金額は、担保余力と呼ばれる「担保としてまだ使える価値」の範囲で決まります。
担保余力は評価額×掛目−先順位の残債
担保余力は、次の計算式で求めます。
- 担保余力 = 担保評価額 × 掛目 − 先順位の借入残高
掛目とは評価額のうち融資の対象にする割合のことで、評価額の60〜80%程度が目安です。
住宅ローン残債1,800万円なら担保余力は1,000万円
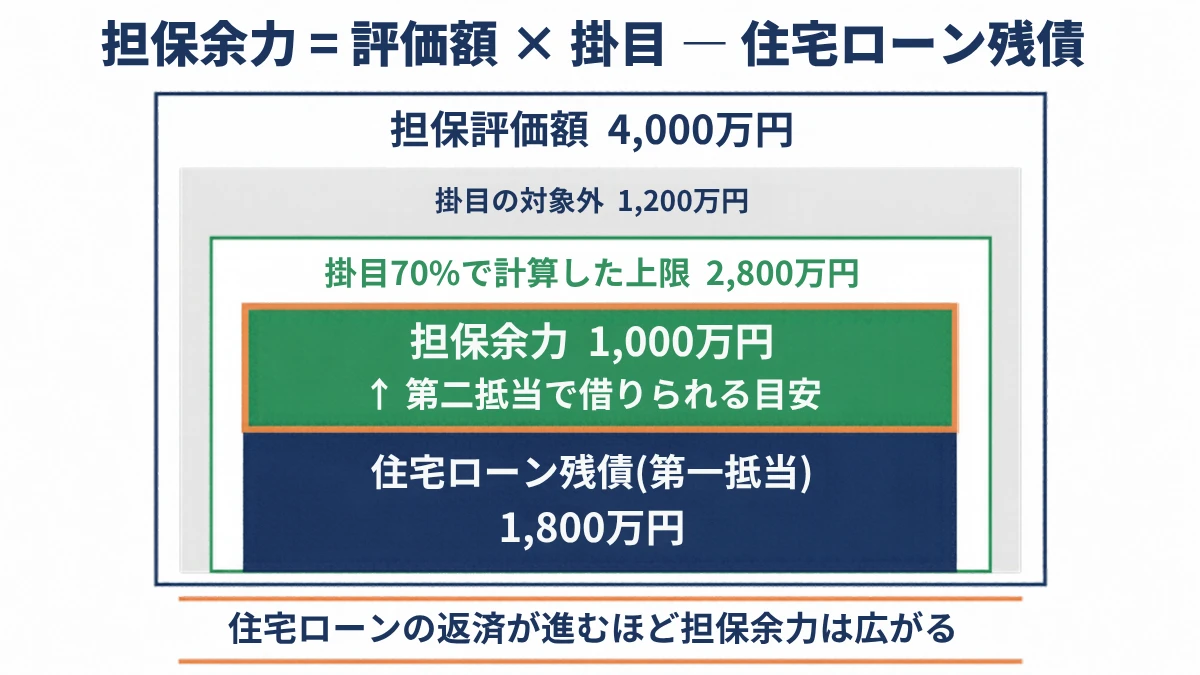
たとえば評価額4,000万円の自宅で、住宅ローンの残債が1,800万円残っている場合の担保余力は次のとおりです。
| 担保評価額 | 4,000万円 |
|---|---|
| 掛目70%で計算した上限 | 2,800万円 |
| 住宅ローンの残債(第一抵当) | 1,800万円 |
| 担保余力(第二抵当の借入上限の目安) | 1,000万円 |
住宅ローンの返済が進んで残債が減るほど担保余力は広がるため、購入から年数が経った自宅ほど第二抵当で借りやすくなります。
反対に、購入直後で残債が評価額に近い場合は担保余力がほとんど残らず、第二抵当での借入は難しくなります。
住宅ローンごと借り換える方法との比較は、残債ありで不動産担保ローンを借りる方法と借入可能額の計算で解説しています。
実際の融資額は計算式より低くなりやすい
第二抵当では、金融機関が延滞時の遅延損害金や回収費用も見込むため、担保余力からさらに一段絞った金額が融資額になることがあります。
また、担保余力が十分でも、年収に対する返済額の割合(返済負担率)が高いと希望額を借りられない点にも注意が必要です。
物件タイプ別の借入可能額や評価額の調べ方は「不動産担保ローンはいくら借りられるかの計算方法」で詳しく解説しています。
第二抵当の不動産担保ローンの金利相場と諸費用
第二抵当で借りるときは、金利だけでなく契約時にかかる諸費用も含めて総額で考えることが大切です。
金利は第一抵当より上限寄りになりやすい
不動産担保ローンの金利相場は、銀行系とノンバンク系で次のように異なります。
| 区分 | 金利相場の目安 |
|---|---|
| 銀行系 | 年1%台〜11%程度 |
| ノンバンク系 | 年2%台〜15%程度 |
第二抵当は第一抵当より回収リスクが高いため、同じ会社でも提示される金利は上限寄りになりやすいのが一般的です。
事務手数料・登記費用・印紙代がかかる
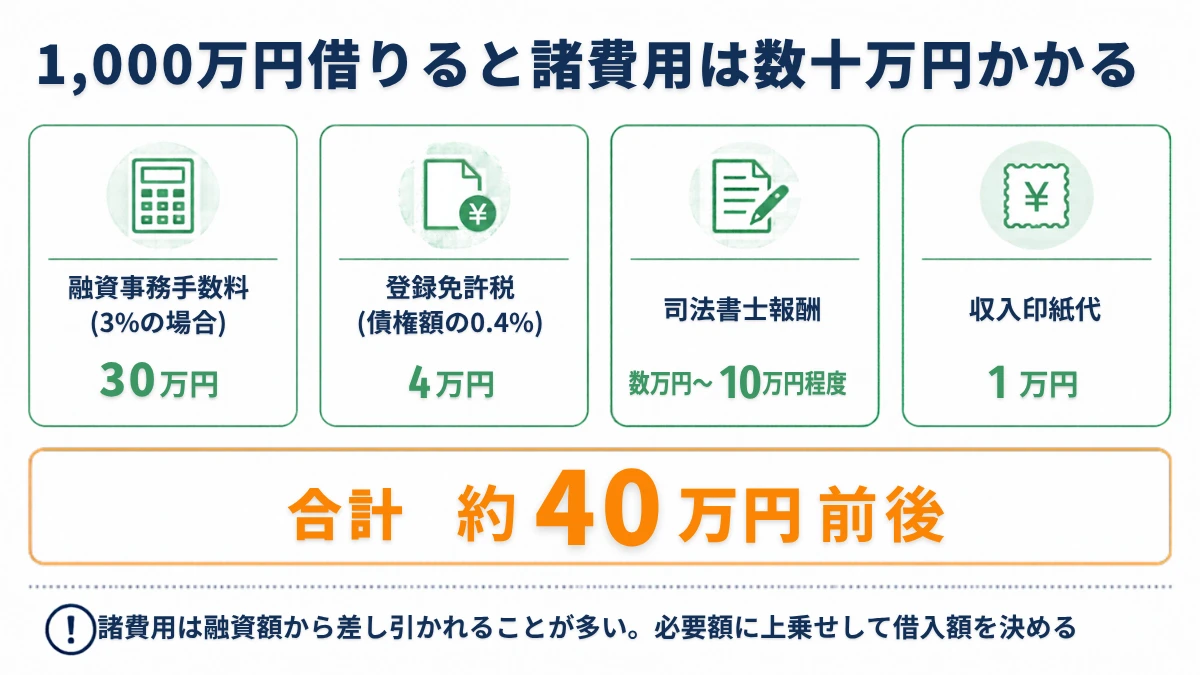
第二抵当で借りる場合も、第一抵当と同じように契約時の諸費用がかかります。
| 費用 | 目安 |
|---|---|
| 融資事務手数料 | 融資額の0〜5.5%程度(会社により異なる) |
| 登録免許税 | 抵当権の債権額の0.4% |
| 司法書士報酬 | 数万円〜10万円程度 |
| 収入印紙代 | 契約金額に応じて数千円〜数万円 |
| 不動産調査・鑑定費用 | 会社によっては必要 |
たとえば1,000万円を借りると、登録免許税だけで4万円、事務手数料が3%なら30万円かかり、諸費用の合計が数十万円になることもあります。
第二抵当で不動産担保ローンを借りるメリット
第二抵当は条件面で不利になりやすい一方、次のようなメリットもあります。
住宅ローンを残したまま追加で借りられる
第二抵当なら、低金利の住宅ローンを借り換えずにそのまま残して、追加の資金だけを借りられます。
住宅ローンは金融機関が第一順位で担保を確保しているため、不動産担保ローンより低い金利が適用されているのが一般的です。
たとえば低金利の住宅ローンはそのまま返済を続け、必要な資金だけを第二抵当で借りれば、金利の低い部分を崩さずに資金を確保できます。
無担保ローンより大きな金額を低い金利で借りやすい
カードローンやビジネスローンなどの無担保ローンは、上限金利が年15〜18%程度で、借入額も数百万円までが中心です。
不動産担保ローンなら第二抵当でも数百万円〜数千万円単位の資金を、無担保ローンより低い金利で借りられる可能性があります。
返済期間を長く設定して月々の負担を抑えられる
不動産担保ローンは最長20〜35年程度の返済期間を設定できる商品が多く、毎月の返済額を抑えやすいのが特徴です。
返済期間が長いほど1回あたりの元金の返済額が小さくなるため、住宅ローンと並行して返済する第二抵当でも家計の負担をならしやすくなります。
第二抵当で不動産担保ローンを借りるデメリット・注意点
第二抵当で借りる前に、次のデメリットと注意点を必ず確認しておきましょう。
金利が高く借入上限が低くなりやすい
第二抵当は回収リスクが高いため、第一抵当と比べて金利は高く、融資額は低く設定されやすくなります。
競売になった場合、第二抵当権者は第一抵当権者への配当が終わった残りからしか回収できず、金融機関はそのリスクを金利と融資額で調整しているからです。
担保余力が小さい場合は、希望額に届かないことも珍しくありません。
住宅ローンと二重の返済負担が続く
第二抵当で借りると、住宅ローンの返済に加えて不動産担保ローンの返済が始まります。
返済が2本立てになると、収入が減ったときや金利が上がったときに、家計への影響が1本のときより大きくなります。
目安として、住宅ローンと不動産担保ローンを合わせた年間返済額が年収の30〜35%以内に収まるかを確認しておくと安心です。
延滞すると第二抵当権者も競売を申し立てられる
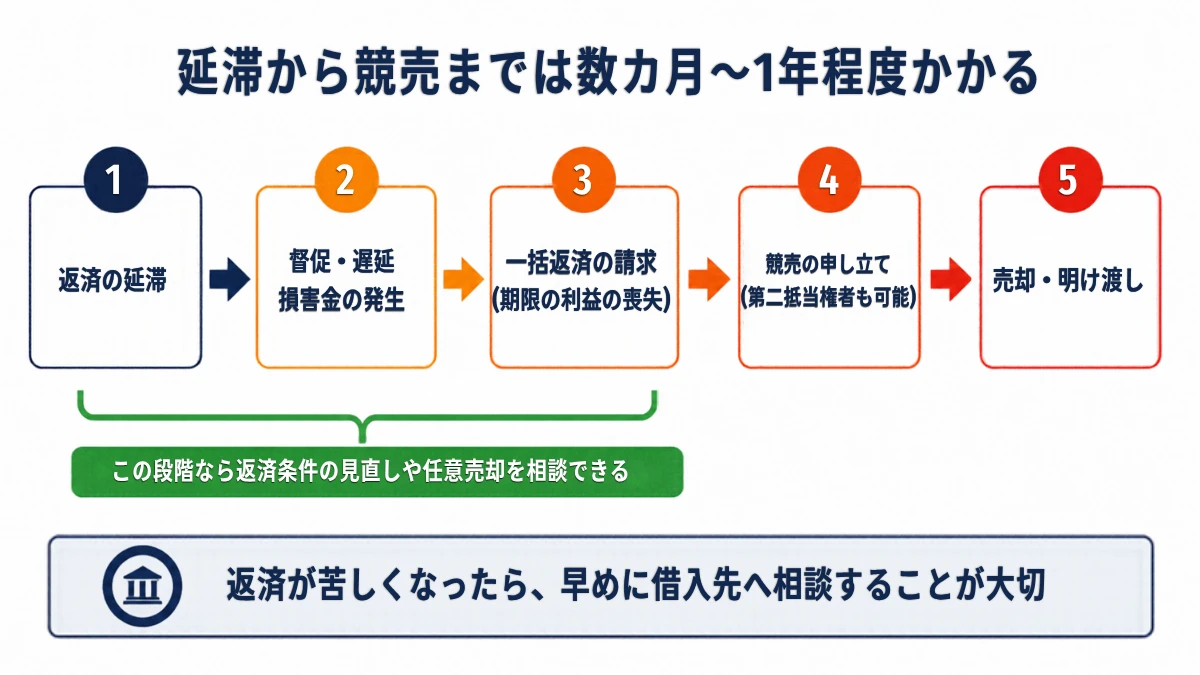
返済が滞った場合、第一抵当権者だけでなく第二抵当権者も担保不動産の競売を申し立てられます。
売却代金が先順位の債権と手続き費用で尽きる見込みの場合は競売手続きが取り消されることもありますが、借金の返済義務がなくなるわけではありません。
遅延損害金や督促は続くため、返済が苦しくなりそうな段階で早めに借入先へ相談することが大切です。
不動産担保ローンのリスクをさらに詳しく知りたい方は「不動産担保ローンの仕組みとメリット・デメリット」もあわせて参考にしてください。
銀行とノンバンクの第二抵当への対応
第二抵当への対応は、銀行とノンバンクで大きく異なります。
| 項目 | 銀行の不動産担保ローン | ノンバンクの不動産担保ローン | 無担保ローン |
|---|---|---|---|
| 金利の目安 | 年1%台〜11%程度 | 年2%台〜15%程度 | 年15%〜18%程度 |
| 審査スピード | 2週間〜1カ月程度 | 最短即日〜数日 | 最短即日 |
| 第二抵当への対応 | 第一順位を条件とする商品が多い | 順位不問・2番抵当可の会社が多い | 担保不要 |
| 借入額の目安 | 担保評価の範囲内 | 担保余力の範囲内 | 数百万円までが中心 |
第二抵当で借りるなら、金利は銀行より高い一方、審査が早く順位を問わないノンバンクが現実的な選択肢になります。
銀行は第一順位を条件とする商品が多い
銀行の不動産担保ローンは低金利な反面、回収リスクを抑えるために担保の第一順位を条件とする商品が多いのが実情です。
銀行は預金者から預かったお金を貸し出しているため、貸し倒れのリスクが高い後順位の融資には慎重にならざるを得ないからです。
ただし、銀行で断られたからといって不動産に担保価値がないとは限らず、ノンバンクで改めて担保余力を評価してもらう価値は十分にあります。
楽天銀行などのネット銀行も担保順位は事前確認が必要
楽天銀行の不動産担保ローンは、金利年3.40%〜12.16%(2026年11月実行分)・融資額100万円以上1億円未満で、個人のみが対象です。
ただし、公式サイトの商品概要には担保順位についての記載がないため、第二抵当で申し込めるかは事前に問い合わせて確認する必要があります。
ノンバンクは「順位不問」「2番抵当可」を明記する会社が多い
ノンバンクの不動産担保ローンは、担保価値と返済原資を総合的に評価するため、第二抵当や第三抵当でも相談できる会社が多いのが特長です。
一方で金利は銀行より高めになるため、複数社の条件を比べたうえで申込先を決めましょう。
第二抵当でも相談できる不動産担保ローン会社8選
ここでは、公式サイトで2番抵当以降や順位不問での融資に対応すると明記している不動産担保ローン会社を8社紹介します。
| 会社名 | 金利 | 融資額 | 抵当順位 | 対応エリア |
|---|---|---|---|---|
| トラストホールディングス | 年3.45%〜7.45% | 100万円〜10億円 | 2番・3番抵当も対応可 | 全国 |
| 日宝 | 年4.0%〜9.9% | 50万円〜5億円 | 順位不問 | 全国 |
| つばさコーポレーション | 年3.8%〜15.0% | 50万円〜5億円 | 2番・3番以降も相談可 | 全国 |
| 総合マネージメントサービス | 年3.4%〜9.8% | 30万円〜5億円 | 何番順位でも可 | 全国 |
| 丸の内AMS | 年5.8%〜 | 500万円〜5億円 | 2番・3番抵当も可(査定範囲内) | 1都3県 |
| MIRAIアセットファイナンス | 年4.0%〜9.5% | 30万円〜5億円 | 2番・3番抵当可 | 1都3県中心 |
| マテリアライズ | 年4.8%〜9.8% | 100万円〜3億円 | 2番・3番抵当に対応 | 全国(一部除く) |
| JFC | 年5.86%〜15.0% | 300万円〜5億円 | 抵当順位不問 | 全国 |
トラストホールディングス
出典:https://www.trust-hd.jp/
| 金利 | 年3.45%〜7.45% |
|---|---|
| 融資額 | 100万円〜10億円 |
| 返済期間 | 1カ月〜30年(1回〜360回) |
| 融資スピード | 最短即日 |
| 申込対象 | 法人 個人 |
| 抵当順位 | 2番抵当も対応可 3番抵当も対応可 |
| 対応エリア | 全国(一部対応外エリアあり) |
| 公式サイト | トラストホールディングス公式 |
トラストホールディングスは、2番抵当・3番抵当にも対応する全国対応の不動産担保ローン会社です。
上限金利が年7.45%とノンバンクの中では低めに抑えられているため、第二抵当で金利が上限寄りになっても返済額の見通しを立てやすいでしょう。
融資額は最大10億円と大きく、最短即日の融資にも対応しているので、住宅ローン返済中の不動産でまとまった資金を急いで用意したい方に向いています。
\ 抵当順位は問わず全国対応! /
口コミの少なさや契約前の注意点が気になる方は、トラストホールディングスの評判・口コミと審査難易度を検証した記事もあわせて確認してください。
日宝
出典:https://www.e-nippo.com/
| 金利 | 年4.0%〜9.9% |
|---|---|
| 融資額 | 50万円〜5億円 |
| 返済期間 | 1カ月〜30年 |
| 融資スピード | 最短即日 |
| 申込対象 | 個人 法人 |
| 抵当順位 | 順位不問 |
| 対応エリア | 全国 |
| 公式サイト | 日宝公式 |
日宝は、抵当順位を問わず全国の不動産を担保に相談できる不動産担保ローン会社です。
50万円からの少額融資にも対応しているため、担保余力が小さく大きな金額を借りられない第二抵当のケースでも申し込みやすいでしょう。
また、最短即日の融資に対応しており、年齢制限を設けていない点も特長です。
\ 49年の実績と信頼!最短即日融資 /
金利の内訳や商品ごとの違いは、日宝の評判・口コミと金利の落とし穴を検証した記事で詳しく解説しています。
つばさコーポレーション
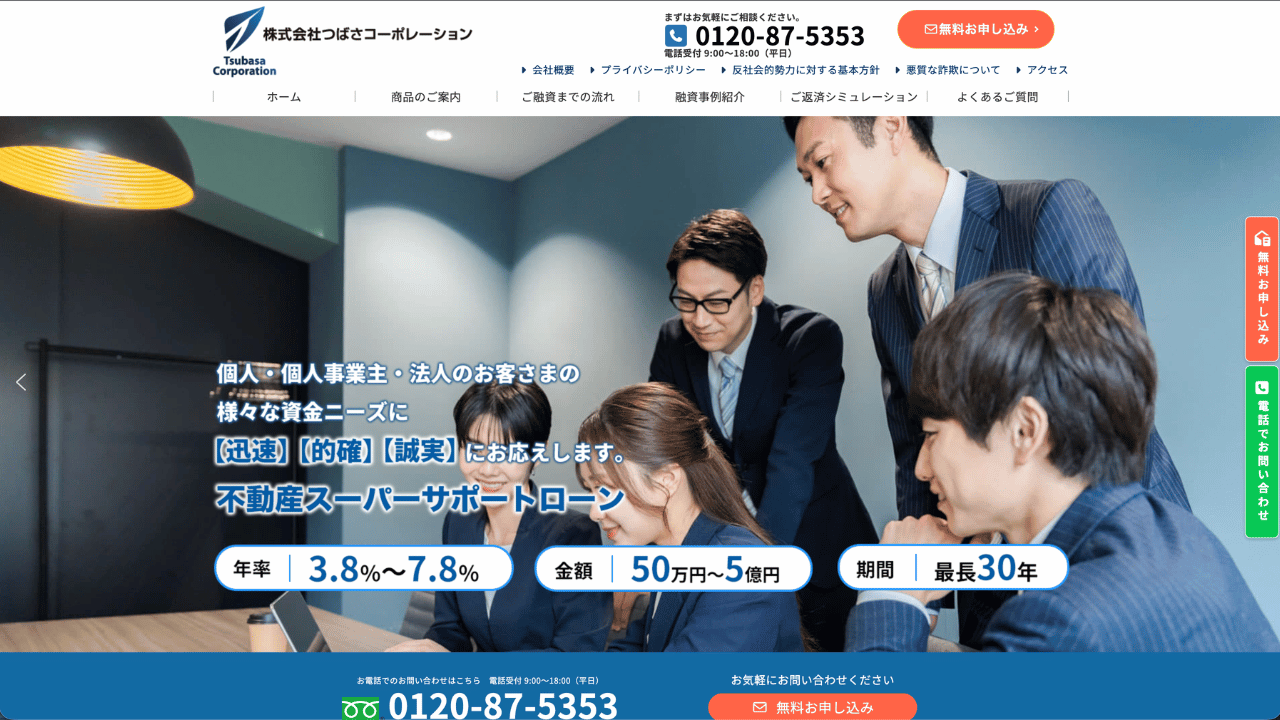
出典:https://www.tsubasa-c.jp/
| 金利 | 年3.8%〜15.0% |
|---|---|
| 融資額 | 50万円〜5億円 |
| 返済期間 | 最長30年(2回〜360回) |
| 融資スピード | 最短即日 |
| 申込対象 | 個人 個人事業主 法人 |
| 抵当順位 | 2番抵当も相談可 3番抵当以降も相談可 |
| 対応エリア | 全国 |
| 公式サイト | つばさコーポレーション公式 |
つばさコーポレーションは、2番抵当だけでなく3番抵当以降も相談できる全国対応の不動産担保ローン会社です。
借地や再建築不可、共有持分といった銀行では扱いにくい不動産にも相談しやすく、最短即日の融資にも対応しています。
個人・個人事業主・法人のいずれも申し込めるため、第二抵当での事業資金の調達にも利用しやすいでしょう。
\ 幅広い物件に対応!ローン利用中でもOK /
借入条件や違約金の実態は、つばさコーポレーションの評判・口コミと審査を検証した記事で確認できます。
総合マネージメントサービス
出典:https://www.ams-tokyo.co.jp/
| 金利 | 年3.4%〜9.8% |
|---|---|
| 融資額 | 30万円〜5億円 5億円以上は要相談 |
| 返済期間 | 最長35年 |
| 融資スピード | 最短3日 |
| 申込対象 | 要問い合わせ |
| 抵当順位 | 何番順位でも可 |
| 対応エリア | 全国 |
| 公式サイト | 総合マネージメントサービス公式 |
総合マネージメントサービスは、何番順位でも可と明記している全国対応の不動産担保ローン会社です。
融資額は30万円からと少額にも対応しているため、住宅ローンの残債が多く担保余力が小さい自宅でも相談しやすいでしょう。
親名義の不動産を物上保証で担保にできるなど、本人名義の物件が限られる方にも選択肢になります。
\ 全国対応かつ空き家やローンが残っていてもOK!/
税金滞納中や後順位での審査の考え方は、総合マネージメントサービスの評判と後順位でも相談できる審査の注意点で詳しく解説しています。
丸の内AMS
出典:https://www.m-ams.co.jp/
| 金利 | 年5.8%〜(実質年率15.0%以下) |
|---|---|
| 融資額 | 500万円〜5億円 |
| 返済期間 | 1カ月〜35年 |
| 融資スピード | 融資まで最短2日(審査は即日) |
| 申込対象 | 個人 法人 ※満20歳〜 |
| 抵当順位 | 2番抵当も融資可能 3番抵当も融資可能 ※査定範囲内 |
| 対応エリア | 東京都 神奈川県 埼玉県 千葉県 ※一部対応外エリアあり |
| 公式サイト | 丸の内AMS公式 |
丸の内AMSは、査定の範囲内で2番抵当・3番抵当でも融資が可能な不動産担保ローン会社です。
対応エリアは1都3県に限られますが、他社で断られた2番抵当の案件や、共有持分など権利関係が複雑な物件の評価を得意としています。
融資額は500万円からで、審査は即日・融資まで最短2日とスピードも十分です。
\ 他社で断られた方もOK!使い道は自由 /
対象外エリアや申込前の注意点は、丸の内AMSの評判・口コミと借入条件を検証した記事で先に確認しておきましょう。
MIRAIアセットファイナンス
出典:https://miraiassets.jp/
| 金利 | 年4.0%〜9.5% |
|---|---|
| 融資額 | 30万円〜5億円 |
| 返済期間 | 1カ月〜20年 |
| 融資スピード | 最短翌営業日 |
| 申込対象 | 個人 法人 |
| 抵当順位 | 2番抵当可 3番抵当可 |
| 対応エリア | 1都3県中心(他エリア相談可) |
| 公式サイト | MIRAIアセットファイナンス公式 |
MIRAIアセットファイナンスは、2番抵当・3番抵当で申し込める1都3県中心の不動産担保ローン会社です。
30万円からの少額融資と最短翌営業日の融資に対応しているため、担保余力が小さい第二抵当でも必要な分だけ借りやすいでしょう。
上限金利が年9.5%と比較的低めに設定されている点も、第二抵当で借りる方にはうれしいポイントです。
\ 30万円から融資可能!資金用途は自由 /
口コミがほとんど見つからない理由や登録状況は、MIRAIアセットファイナンスの評判と30万円から借りられる条件を検証した記事で確認できます。
マテリアライズ
出典:https://materialize.co.jp/
| 金利 | 年4.8%〜9.8% |
|---|---|
| 融資額 | 100万円〜3億円 |
| 返済期間 | 1カ月〜20年 |
| 融資スピード | 最短翌営業日 |
| 申込対象 | 要問い合わせ |
| 抵当順位 | 2番・3番抵当に対応 |
| 対応エリア | 全国(一部エリア除く) |
| 公式サイト | マテリアライズ公式 |
マテリアライズは、2番抵当・3番抵当にも対応している不動産担保ローン会社です。
金利は年4.8%〜9.8%と上限が10%未満に抑えられており、第二抵当でも金利負担を抑えたい方の候補になります。
全国(一部エリアを除く)に対応し、最短翌営業日の融資にも対応しています。
\ 独自審査基準なので不安な方でも安心! /
JFC
出典:https://www.e-jfc.com/
| 金利 | 年5.86%〜15.0% |
|---|---|
| 融資額 | 300万円〜5億円 5億円以上も相談可 |
| 返済期間 | 3カ月〜10年 |
| 融資スピード | 最短3日 |
| 申込対象 | 法人 個人事業主 個人 |
| 抵当順位 | 抵当順位不問 |
| 対応エリア | 全国 |
| 公式サイト | JFC公式 |
JFCは、抵当順位を問わず全国の不動産を担保に相談できる不動産担保ローン会社です。
融資額は300万円〜5億円で、5億円以上の大型案件も相談できるため、担保余力の大きい不動産でまとまった資金を調達したい方に向いています。
上限金利は年15.0%と高めなので、申し込む前に上限金利で返済額を試算しておきましょう。
\ 資金の使い方は自由で最短3日で融資!/
第二抵当で不動産担保ローンの審査に通るためのポイント
第二抵当の審査では、担保余力と返済能力がとくに厳しく見られます。
審査に通る可能性を高めるために、次の7つのポイントを押さえておきましょう。
借入希望額を担保余力の範囲に抑える
第二抵当では、借入希望額が担保余力を超えるとそれだけで審査に通りにくくなります。
評価額×掛目から住宅ローンの残債を差し引いた金額を目安に、必要な金額を絞り込んでから申し込みましょう。
住宅ローンを延滞なく返済している実績を示す
第二抵当の審査では、第一抵当の住宅ローンをきちんと返済しているかが重視されます。
過去に延滞があると、追加の借入でも返済が滞るおそれがあると判断されやすくなります。
住宅ローンの返済予定表や引き落とし口座の通帳など、返済実績を示せる書類を用意しておくと安心です。
資金使途と返済原資を具体的に説明する
何にお金を使い、どのように返済していくのかを数字で説明できるかも審査の重要なポイントです。
金融機関は資金使途から返済原資を推測し、借入後も無理なく返済を続けられるかを判断しているからです。
反対に使途があいまいなままだと返済の見通しが立たないと判断され、担保余力があっても審査に通りにくくなります。
「2番抵当可」「順位不問」の会社に申し込む
第一順位を条件とする銀行に申し込んでも、担保余力に関係なく断られてしまいます。
公式サイトで「2番抵当可」「順位不問」「何番順位でも可」と明記している会社を選ぶと、審査の土俵に乗りやすくなります。
共有名義なら共有者全員の同意を得ておく
夫婦や親子の共有名義の不動産を担保にする場合は、原則として共有者全員の同意が必要です。
不動産全体を担保にするには、各共有者がそれぞれの持分に抵当権を設定することに同意しなければならないからです。
共有持分だけを担保にできる会社もありますが、持分のみの評価額は低くなりやすいため、共有者の協力を得られるなら全員で手続きを進めるほうが有利です。
税金や社会保険料の滞納は清算しておく
固定資産税や住民税、社会保険料などを滞納していると、不動産が差し押さえられるリスクがあるため審査で大きなマイナスになります。
滞納している税金は法定納期限が抵当権の設定より前であれば抵当権より優先して回収されるため、金融機関から見ると担保価値を損なう要因になるからです。
滞納の有無は納税証明書などで確認されるため、隠したまま申し込むのではなく、事情を正直に伝えて解決策を相談するほうが結果的に審査は進みやすくなります。
審査に必要な書類を漏れなくそろえる
第二抵当の審査では、本人の返済能力に加えて先順位の借入と不動産の状況を確認する書類が求められます。
- 本人確認書類(運転免許証・マイナンバーカードなど)
- 収入証明書類(源泉徴収票・確定申告書・決算書など)
- 不動産の登記事項証明書と固定資産税の納税通知書
- 住宅ローンの返済予定表や残高証明書
- 資金使途がわかる資料(見積書・事業計画書など)
もし審査に落ちてしまった場合の原因の調べ方は「不動産担保ローンが通らない原因と対処法」で詳しく解説しています。
第二抵当で不動産担保ローンを借りるまでの流れ
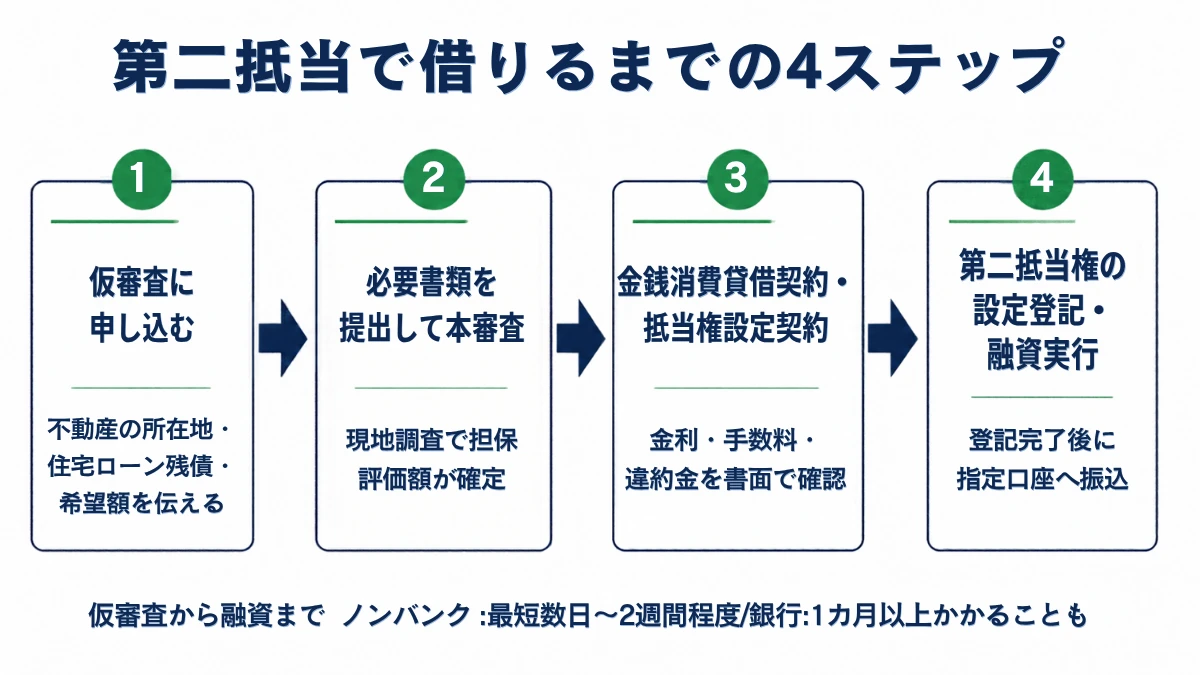
第二抵当で不動産担保ローンを借りる場合は、一般的に次の4つのステップで進みます。
仮審査に申し込む
まずは、公式サイトや電話から担保にする不動産の所在地や住宅ローンの残債、借入希望額を伝えて仮審査を申し込みます。
ノンバンクなら最短即日〜数日で仮審査の結果が届き、おおよその借入可能額がわかります。
第二抵当では先順位の残債によって担保余力が決まるため、仮審査の段階で住宅ローンの残債を正確に伝えておくことが大切です。
残高証明書や返済予定表を手元に用意してから申し込めば、本審査で借入可能額が大きく変わるのを防げます。
必要書類を提出して本審査を受ける
仮審査に通ったら必要書類を提出し、不動産の現地調査を含む本審査を受けます。
本審査では、仮審査の机上評価に加えて、建物の状態や周辺環境、接道状況などを現地で確認したうえで担保評価額が確定します。
第二抵当では、住宅ローンの返済予定表で先順位の残債と返済状況が必ず確認されます。
金銭消費貸借契約と抵当権設定契約を結ぶ
本審査に通ったら、借入条件を確認して金銭消費貸借契約と抵当権設定契約を結びます。
金利や返済期間、事務手数料、繰上返済時の違約金などは、契約前に書面で必ず確認しておきましょう。
とくに第二抵当は金利が上限寄りになりやすいため、仮審査で提示された条件から変わっていないかもあわせて確認しておくと安心です。
第二抵当権の設定登記をして融資を受ける
契約後、司法書士が法務局で第二抵当権の設定登記を行い、手続きが完了すると指定口座に融資金が振り込まれます。
抵当権の設定登記が完了しないと金融機関は担保を確保できないため、融資金の振込は登記手続きとあわせて行われます。
仮審査から融資実行までの期間は、ノンバンクで最短数日〜2週間程度、銀行では1カ月以上かかることもあります。
不動産担保ローンの第二抵当に関するよくある質問
不動産担保ローンの第二抵当についてよくある質問を紹介します。
三番抵当以降でも不動産担保ローンは借りられる?
担保余力が残っていれば、第三抵当以降でも借りられる場合があります。
つばさコーポレーションやマテリアライズのように、3番抵当以降の相談に対応する会社を選びましょう。
住宅ローン返済中の自宅でも第二抵当で借りられる?
住宅ローン返済中の自宅でも、担保余力があれば第二抵当で借りられる可能性があります。
親名義の不動産を第二抵当の担保にできる?
親が担保提供者(物上保証人)になることに同意すれば、親名義の不動産を担保にできる場合があります。
対応しているかどうかは会社によって異なるため、申し込む前に確認しておきましょう。
第二抵当がついたまま不動産を売却できる?
第二抵当がついたままでは、通常は買主が見つかりにくいため、売却代金で第一抵当・第二抵当の借入を完済し、抵当権を抹消してから引き渡すのが一般的です。
第二抵当の登記は登記簿のどこに記載される?
抵当権は登記簿(登記事項証明書)の「乙区」に、順位番号とともに記載されます。
法務局の窓口やオンラインで登記事項証明書を取得すれば、先順位の抵当権の内容も確認できます。
第二抵当を設定すると住宅ローンの銀行に知られる?
第二抵当権は登記されるため、住宅ローンの銀行が登記簿を確認すれば設定したことは分かります。
第二抵当で返済できなくなったら、すぐに家を追い出される?
返済が滞っても、すぐに家を出なければならないわけではありません。
その間に返済条件の見直しや任意売却を相談できるため、返済が苦しくなった時点で早めに借入先へ連絡しましょう。
住宅ローンのボーナス払いが残っていても第二抵当で借りられる?
ボーナス払いが残っていても、第二抵当で借りられる可能性はあります。
ただし審査では、ボーナス払いを含めた住宅ローンの年間返済額と新たな借入の返済額を合わせて返済負担率が判断されます。
第二抵当で借りた後に住宅ローンの借り換えはできる?
第二抵当がついたままだと、住宅ローンの借り換えは難しくなるのが一般的です。
借り換え先の金融機関は第一順位での担保設定を求めるため、第二抵当の借入を完済して抵当権を抹消するか、まとめて借り換えられるかを相談する必要があります。
不動産担保ローンの第二抵当のまとめ
不動産担保ローンは、担保余力が残っていれば第二抵当(2番抵当)でも借りられる可能性があります。
- 評価額×掛目−住宅ローン残債で担保余力を計算する
- 金利の上限と諸費用を含めた返済額を試算する
- 「2番抵当可」「順位不問」の会社を2〜3社に絞って相談する
- 住宅ローンの返済実績と資金使途・返済計画の資料をそろえる
銀行は第一順位を条件とする商品が多いため、第二抵当で相談するなら、担保価値と返済原資を総合的に評価するノンバンクが現実的な選択肢になります。
ただし、第二抵当は金利が高く、住宅ローンとの二重の返済が続くため、無理なく返せる金額だけを借りることが何より大切です。
第二抵当に対応する会社をさらに比較したい方は、「審査が柔軟な不動産担保ローンのおすすめランキング」もあわせて参考にしてください。
