
住宅ローンを返済中の自宅でも、評価額から残債を差し引いた担保余力があれば、不動産担保ローンを利用できます。
しかし、銀行で「住宅ローンの返済中は難しい」と断られ、残債があると借りられないと諦めかけている方は少なくありません。
そこで、この記事では「残債ありで借りられる仕組みや借入可能額の計算方法」を解説していきます。
また、後順位型と借り換え型の選び方や住宅ローンの銀行に知られるかどうか、残債ありでも対応するおすすめの会社についても紹介するため、「住宅ローンが残る自宅を担保に資金を借りたい方」や「銀行に断られて別の借入先を探している方」は、ぜひこの記事を参考にしてみてください。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
こんな人向け:個人名義で急ぎ借りたい方/住宅ローン返済中の方
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年5.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MRF
東証プライム上場グループ
こんな人向け:法人・個人事業主で、当面は利息のみの返済にしたい方
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
 MIRAIアセットファイナンス
土日も相談OK
こんな人向け:少額から借りたい方/土日に相談したい方
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利4%〜9.5%
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
不動産担保ローンは残債ありでも利用可能
それぞれ解説します。
担保余力があれば借りられる
住宅ローンの残債がある不動産でも、担保余力が残っていれば不動産担保ローンは利用できます。
実際に住宅ローン返済中の自宅を担保に教育資金や事業資金を借りる人は珍しくなく、特に次の条件に当てはまると審査で有利になりやすいです。
- 頭金を多く入れて購入している
- 繰上返済で残債が減っている
- 購入時より不動産の価値が上がっている
- 返済期間が短く残債の減りが早い
- 延滞なく返済を続けている
残債があること自体は審査でマイナスにならない
残債があること自体が審査の減点材料になることはありません。
金融機関が見ているのは、評価額から残債を差し引いて残る担保の余力と、毎月の返済を続けられる収入があるかどうかです。
- 残債自体は審査の減点材料にならない
- 金融機関は担保の余力と返済を続けられる収入を見る
- 延滞なく返済してきた実績はプラスに働くこともある
残債がある場合は後順位か借り換えのどちらかで借りる
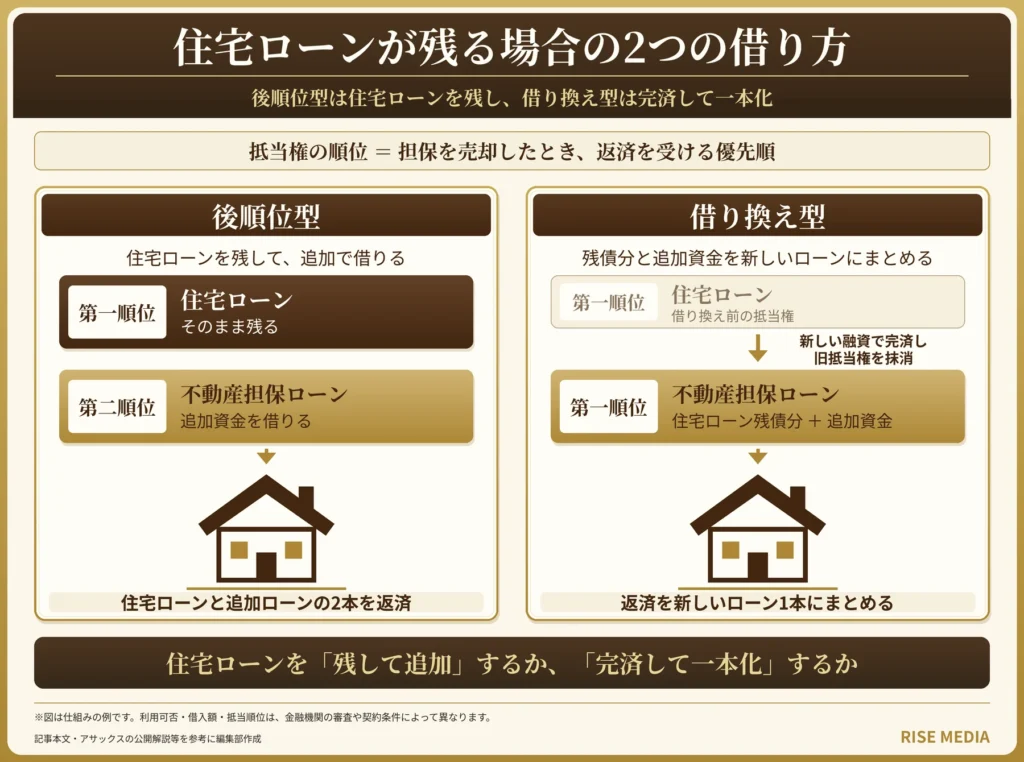
残債がある不動産で借りる方法は、住宅ローンを残したまま二番抵当で借りる後順位型と、住宅ローンごと一本化する借り換え型の2つです。
後から貸す金融機関は回収しきれないリスクを負うぶん審査が慎重になるため、実務では住宅ローンの借入先とは別のノンバンクに申し込む人が多いです。
どちらの方式を選ぶべきかの判断軸は、次の章で詳しく解説します。
- 後順位型は住宅ローンを残したまま二番抵当で借りる
- 借り換え型は住宅ローンごと一本化して借り直す
- 後順位は審査が慎重でノンバンクに申し込む人が多い
残債ありの不動産担保ローンの後順位型と借り換え型の選び方
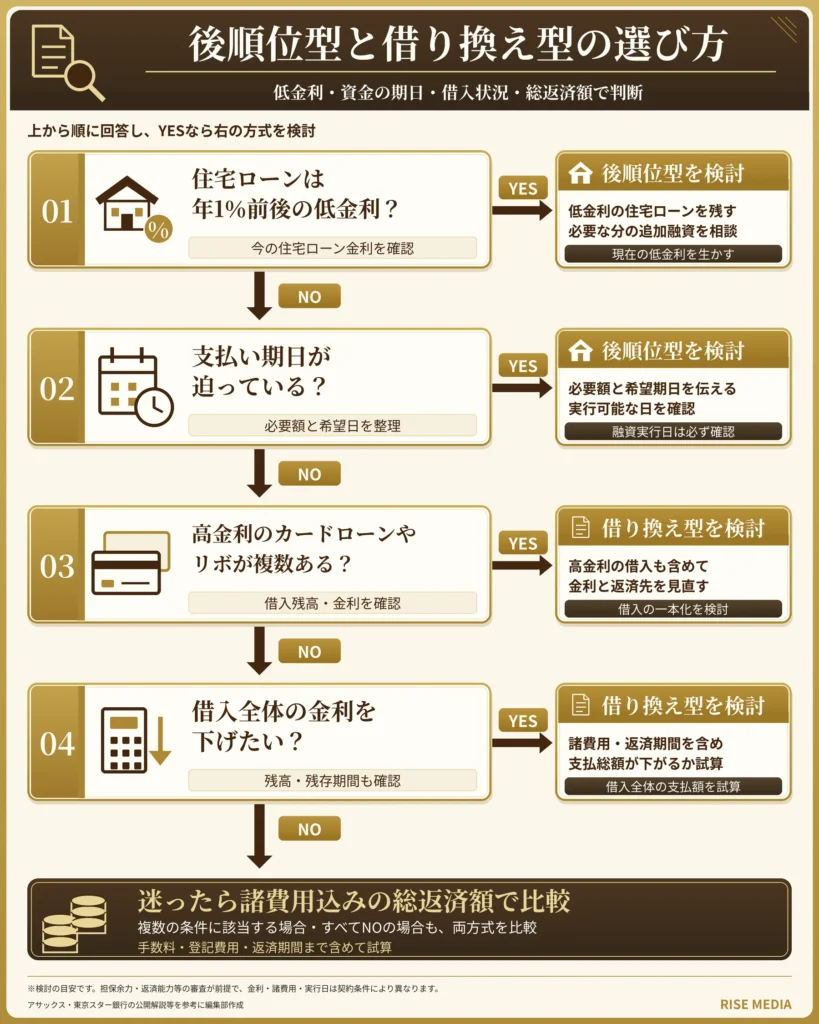
住宅ローンの残債がある状態で不動産担保ローンを組む方法は、住宅ローンを残したまま二番抵当で追加借入する後順位型と、残債を完済して第一順位で借り直す借り換え型の2つです。
両者の違いを以下の表にまとめました。
| 比較項目 | 後順位型 | 借り換え型 |
|---|---|---|
| 仕組み | 住宅ローンを残して二番抵当で借りる | 住宅ローンを完済して第一順位で借り直す |
| 住宅ローンの金利 | 既存の低金利をそのまま残せる | 借り換え先の金利で全体が見直される |
| 追加借入分の条件 | 第一順位より不利になりやすい | 第一順位として借りられる |
| 審査・融資スピード | 比較的早い | 審査に時間がかかる |
| 主な諸費用 | 抵当権設定の登記費用・事務手数料など | 繰上返済手数料・抵当権抹消費用・保証料など数十万円単位 |
| 向いている人 | 住宅ローンの低金利を残したい人・早く資金が必要な人 | 全体の金利を下げたい人・借入を一本化したい人 |
どちらが合うかは、住宅ローンの金利と資金を急ぐ度合い、そして諸費用の3点で判断しましょう。
住宅ローンの低金利を残すなら後順位型を選ぶ
年1%前後の低金利で住宅ローンを組んでいる方は、後順位型を選ぶと既存の契約に手を付けずに済みます。
借り換え型では残債全体が借り換え先の金利で見直されるため、せっかくの低金利を手放すことになってしまいます。
- 年1%前後の低金利なら既存契約に手を付けずに済む
- 借り換え型では残債全体が借り換え先の金利で見直される
- 追加分の金利や掛目は第一順位より厳しくなりやすい
早く資金が必要なら後順位型を選ぶ
納税や仕入れなど支払いの期日が迫っているなら、融資までが早い後順位型が現実的です。
借り換え型は既存ローンの完済と抵当権の付け替えを同時に進める必要があり、融資まで1カ月前後かかるケースも珍しくありません。
- 後順位型は完済や抵当権抹消の手続きが不要
- ノンバンクなら申込から1週間前後で借りられる場合もある
- 借り換え型は融資まで1カ月前後かかるケースもある
全体の金利を下げたいなら借り換え型を選ぶ
既存の住宅ローンや他の借入の金利が高いなら、借入全体を低い金利に組み直せる借り換え型が候補になります。
ただし金利の引き下げ幅が小さいと、諸費用の負担で総支払額が逆に増えてしまうこともあるため、事前の試算は欠かせません。
- 借入全体を低い金利に組み直せる
- 必要資金を上乗せできる借り換えプラスのような商品もある
- 引き下げ幅が小さいと総支払額が逆に増えることもある
借入を一本化したいなら借り換え型を選ぶ
年14〜18%のカードローンやリボ払いを複数抱えている方は、借り換え型でまとめると利息の負担を大きく減らせます。
毎月の返済日も1つにまとまるので、返済管理がぐっと楽になるでしょう。
利息制限法の上限金利は借入額が大きいほど下がり、100万円以上では年15%までと定められています。
- 高金利の借入をまとめると利息の負担を大きく減らせる
- 毎月の返済日が1つにまとまり管理が楽になる
- 返済期間を延ばすと総返済額が増える場合がある
諸費用を含めた総返済額で比較する
後順位型と借り換え型で迷ったら、最後は金利ではなく諸費用込みの総返済額で比べましょう。
借り換え型は既存ローンの繰上返済手数料に加えて、抵当権の抹消費用や保証料、借入額の2%前後の事務手数料などが重なり、数十万円単位の出費になるケースがあります。
後順位型は追加借入分の登記費用と事務手数料が中心で、初期費用は比較的抑えやすいといえます。
- 借り換え型は諸費用が数十万円単位になるケースがある
- 後順位型は登記費用と事務手数料が中心で抑えやすい
- 複数社の見積もりを総額で並べて比較する
残債ありの不動産担保ローンの借入可能額シミュレーション
それぞれ解説します。
担保余力は評価額×掛目−残債で計算する
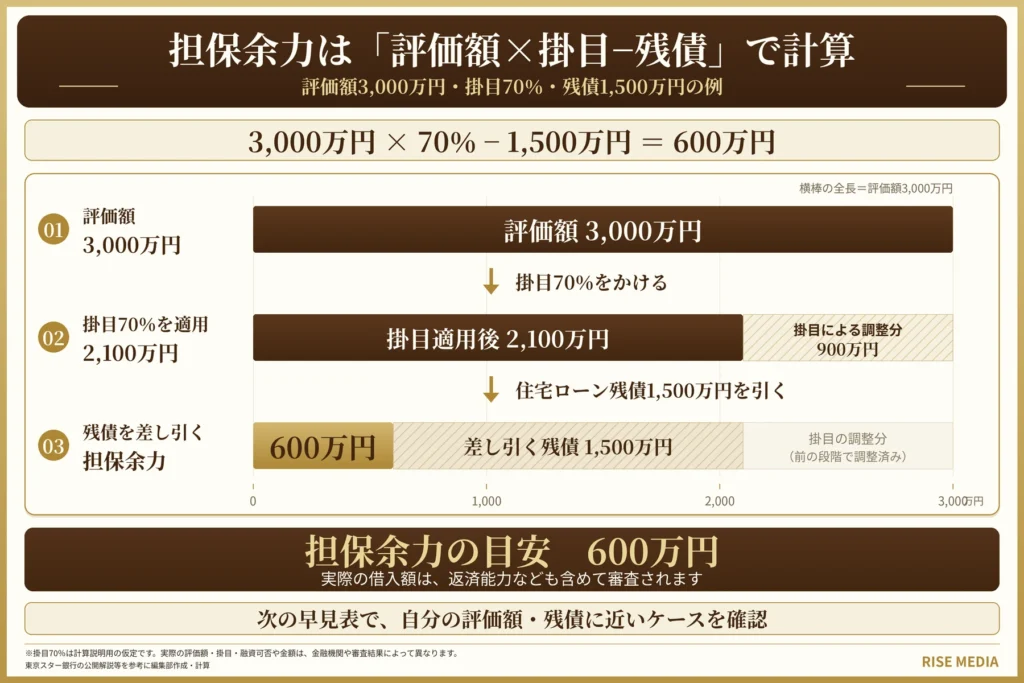
残債がある状態で追加借入できる金額の目安は、不動産評価額×担保掛目−先順位の残債額という式で計算できます。
掛目は物件種別・立地・築年数・抵当権の順位によって変わり、居住用物件は投資用物件より高めに設定されやすくなります。
なお借り換え型を選ぶ場合は、既存の残債を含めた総額が評価額×掛目の範囲に収まるかで判断するのが基本です。
- 目安は不動産評価額×担保掛目−先順位の残債額で計算
- 掛目は評価額の60〜80%が目安で一般的には70%前後
- 借り換え型は残債込みの総額が掛目の範囲内かで判断
評価額・残債別の担保余力の計算例
評価額・掛目・残債の組み合わせ別に、担保余力の目安を早見表にまとめました。
| 計算例 | 不動産評価額 | 担保掛目 | 先順位の残債 | 担保余力 |
|---|---|---|---|---|
| 評価額3,000万円・残債1,500万円 | 3,000万円 | 70% | 1,500万円 | 600万円 |
| 評価額4,500万円・残債2,500万円 | 4,500万円 | 80% | 2,500万円 | 1,100万円 |
| 評価額5,000万円・残債2,000万円 | 5,000万円 | 70% | 2,000万円 | 1,500万円 |
同じ評価額でも残債が少ないほど担保余力は大きくなり、掛目が10%違うだけでも数百万円の差が出ます。
- 同じ評価額でも残債が少ないほど担保余力は大きくなる
- 掛目が10%違うだけでも数百万円の差が出る
- 評価額と残高を式に当てはめれば目安を自分で計算できる
先順位が根抵当権なら極度額を差し引いて計算する
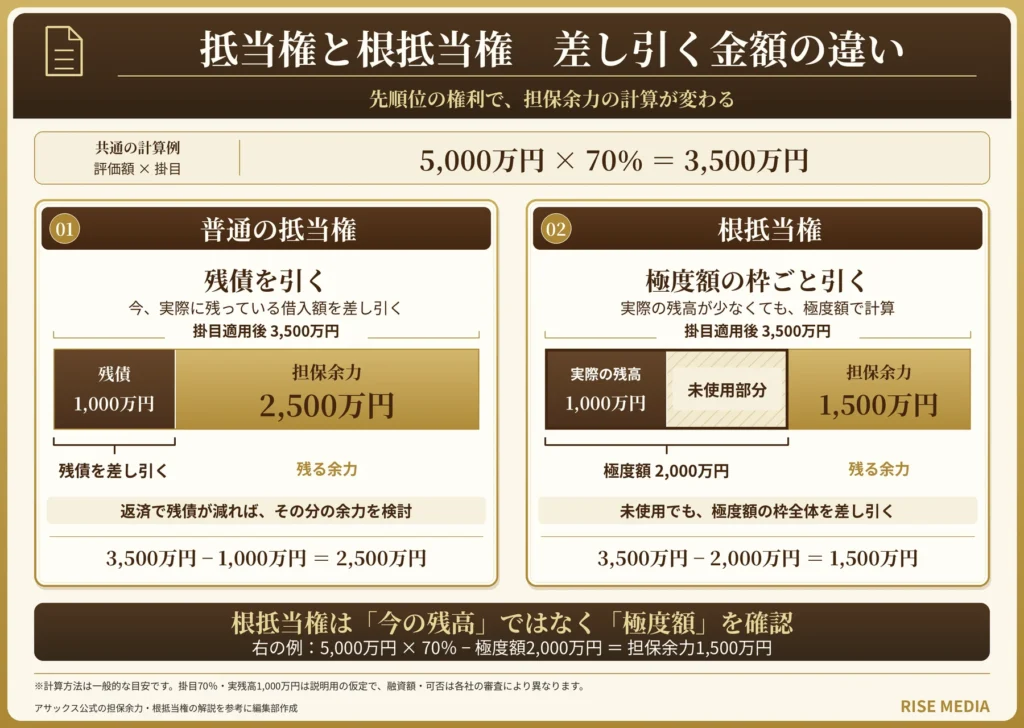
先順位に根抵当権が設定されている場合は、実際の残高ではなく極度額を差し引いて計算します。
根抵当権は極度額の範囲内で繰り返し借入できる担保権であり、後順位の金融機関は残高が極度額まで増える前提で評価するからです。
極度額は法務局で取得できる登記事項証明書の乙区で確認できます。
- 実際の残高ではなく極度額を差し引いて計算する
- 後順位は残高が極度額まで増える前提で評価される
- 極度額は登記事項証明書の乙区で確認できる
計算結果がそのまま借入可能額になるわけではない
早見表の計算はあくまで目安で、最終的な融資額は年収や返済負担率を含めた審査で決まります。
また金融機関の評価額は市場価格や購入価格と一致するとは限らず、住宅ローンを組んだ直後はとくに低めに評価されやすくなります。
さらに、残債が評価額の大半を占めるなど第一順位との債権バランスが悪いと、計算上の余力があっても審査で断られてしまう場合もあります。
- 最終的な融資額は年収や返済負担率を含めた審査で決まる
- 評価額は市場価格や購入価格と一致するとは限らない
- 債権バランスが悪いと余力があっても断られる場合がある
残債ありの不動産担保ローンの銀行とノンバンクの違い
残債ありの不動産担保ローンは、銀行が二番抵当を原則扱わないのに対し、ノンバンクは後順位の抵当権でも対応する点が最大の違いです。
両者の違いを以下の表にまとめました。
| 比較項目 | 銀行 | ノンバンク |
|---|---|---|
| 二番抵当での借入 | 原則不可で借り換え型が中心 | 後順位でも対応する会社が多い |
| 金利水準 | 低め ※銀行系1%台〜11%程度が目安 | やや高め※ノンバンク系2%台〜15%程度が目安 |
| 審査の柔軟さ | 担保・返済能力・属性を厳しく見る | 担保価値を重視して柔軟 |
| 融資スピード | 2週間〜1カ月程度 | 最短数日〜翌日 |
低金利を最優先するなら銀行、残債を残したまま早く借りたいならノンバンクが候補になります。
銀行は原則第一順位が条件で借り換え型になる
銀行で残債ありの物件を担保にする場合、第一順位の抵当権を設定できることが原則条件です。
そのため既存の住宅ローンを融資金で完済して抵当権を一本化する、借り換え型での利用が中心になります。
メガバンクや地方銀行では、後順位(二番抵当)のままの申込だと受付の段階で断られてしまうケースが少なくありません。
- 第一順位の抵当権を設定できることが原則条件
- 住宅ローンを完済して一本化する借り換え型が中心
- 二番抵当のままの申込は受付段階で断られやすい
楽天銀行は残債ありでも借りられる?
楽天銀行の不動産担保ローンは残債ありでも申し込め、公式サイトにも「住宅ローン返済中でもご利用可能」と明記されています。
2026年時点の適用金利は年3.40〜12.16%で、100万円以上1億円未満を最長25年で借りられます。
住宅ローンの借り換えとして使う場合は、ローン残高が購入時の約6割以下になっていることが目安です。
- 残債ありでも申し込み可能と公式サイトに明記
- 金利は年3.40〜12.16%で最長25年
- 後順位のまま借りられるかは申込前に直接確認
ノンバンクは後順位でも対応する
ノンバンクなら、住宅ローンの残債を残したまま後順位の抵当権で借りられる会社が多くあります。
その柔軟さのリスク分が金利に反映されており、ノンバンク系は年2%台〜15%程度が目安と銀行よりやや高めの水準です。
各社の具体的な金利は、後述するおすすめ会社の章の比較表で確認してください。
融資スピードは最短数日〜翌日と速い一方、担保余力や返済能力が不足すればノンバンクでも審査に通らないことがある点には注意しましょう。
- 残債を残したまま後順位で借りられる会社が多い
- 担保価値を重視した審査で柔軟に検討してもらえる
- 金利は年2%台〜15%程度が目安と銀行より高め
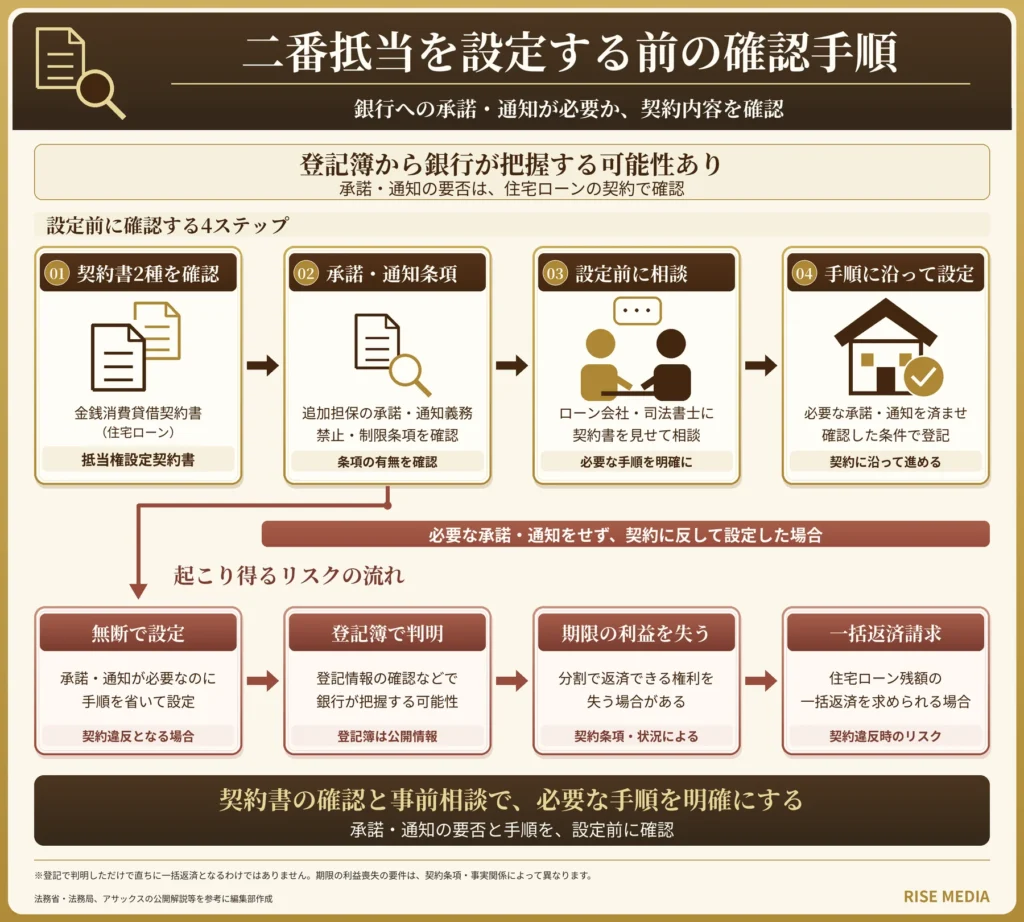
不動産担保ローンの二番抵当は住宅ローンの銀行にバレる?
それぞれ解説します。
住宅ローン契約で承諾が必要な場合がある
多くの住宅ローン契約には、銀行の承諾なしに担保物件へ他の抵当権を設定してはいけないという条項があります。
承諾が必要か、通知だけで足りるかは銀行ごとに違うため、まずは手元の金銭消費貸借契約書と抵当権設定契約書を確認しましょう。
なお、住宅ローンの担当者に直接問い合わせると、資金繰りの悪化を疑われて関係がぎくしゃくするかもしれません。
- 銀行の承諾なしの抵当権設定を禁じる条項がある
- 承諾が必要か通知で足りるかは銀行ごとに違う
- 迷ったらローン会社や司法書士に相談する
無断で設定すると一括返済を求められる恐れがある
期限の利益とは分割で返済できる借り手の権利のことで、これを失うと住宅ローン残債の一括返済を請求されかねません。
そもそも抵当権の登記は法務局で誰でも閲覧できるため、銀行が登記簿を確認すれば二番抵当の存在は分かります。
バレなければよいと考えず、契約内容に沿った手順で進めることが大切です。
- 契約違反となり期限の利益を失う恐れがある
- 住宅ローン残債の一括返済を請求されかねない
- 登記は誰でも閲覧でき銀行が確認すれば分かる
フラット35の住宅を賃貸・投資用に回すと一括返済を求められる
フラット35で第三者に賃貸するなど目的外の利用が判明した場合は借入全額を一括返済すると、住宅金融支援機構の公式サイトに明記されています。
フラット35は本人または親族が住む住宅のための融資のため、二番抵当で借りた資金を使って自宅を無断で賃貸や投資用に回すと資金使途違反に当たってしまいます。
また、機構が第一順位の物件に独自の審査制限を設けるノンバンクもあるため、事前に契約内容を確認したうえで取扱金融機関へ相談してください。
- 目的外利用の判明で借入全額の一括返済と明記
- 本人または親族が住む住宅のための融資
- 事前に契約内容を確認して取扱金融機関へ相談
残債ありでも借りられる不動産担保ローンのおすすめ会社
前提として、審査の甘い不動産担保ローン会社は存在しません。
残債ありで選ぶべきなのは、二番抵当などの後順位への対応を公式サイトで明言している次の5社です。
| 会社名 | 金利 | 融資額 | 融資期間 | 後順位への対応 | 資金使途 | 対応エリア |
|---|---|---|---|---|---|---|
| MIRAIアセットファイナンス | 年4.0%〜9.5% | 30万円〜5億円 | 1カ月〜20年 | 二番・三番抵当でも融資可 | 原則自由 | 1都3県中心・他エリア相談可 |
| セゾンファンデックス | 変動 年3.65%〜5.45%・固定 年4.50%〜9.90% | 100万円〜5億円(1都3県以外は500万円〜) | 1年〜25年 | 順位不問・第2順位以下の実績あり | 事業資金・納税資金など | 全国・一部地域を除く |
| 日宝 | 年4.0%〜9.9% | 50万円〜5億円 | 1カ月〜30年 | 抵当順位不問 | 自由 | 日本全国 |
| つばさコーポレーション | 年3.8%〜7.8% | 50万円〜5億円 | 最長30年 | 二番・三番抵当以降も相談可 | 自由 | 日本全国 |
| 総合マネージメントサービス | 年3.4%〜9.8% | 30万円〜5億円 | 最長35年 | 何番順位でも可 | 自由 | 日本全国 |
条件は会社ごとに差が大きいため、1社に絞らず2〜3社に相談して金利や融資額を比べてみてください。
MIRAIアセットファイナンス
MIRAIアセットファイナンスは、二番・三番抵当でも相談できる不動産担保ローンの専門会社です。
対応エリアは東京・神奈川・千葉・埼玉の1都3県が中心で、その他の地域も相談が可能です。
\ 30万円から融資可能!資金用途は自由 /
審査の特徴や口コミはMIRAIアセットファイナンスの評判を検証した記事で詳しく解説しています。
- 二番・三番抵当でも融資可と公式サイトに明記
- 融資額30万円からで少額の借入れに対応
- 1都3県中心で他エリアも相談が可能
セゾンファンデックス
セゾンファンデックスは、担保権の順位を問わないクレディセゾングループのノンバンクです。
よくある質問ページにも、第2順位以下の抵当権を設定して融資した実績があると記載されています。
事業者向け不動産担保ローンの金利は変動で年3.65%〜5.45%、審査結果によっては年4.50%〜9.90%の固定になります。
- 第2順位以下の抵当権で融資した実績あり
- 担保権の順位を問わないクレディセゾングループ
- 親族名義の不動産も担保にできる
日宝
日宝は抵当順位不問で、三番抵当以降でも取り扱いがあります。
対応エリアは日本全国で、他人名義の不動産でも問い合わせできます。
\ 49年の実績と信頼!最短即日融資 /
金利や審査の詳しい流れは日宝の不動産担保ローンを解説した記事にまとめているので、あわせて確認してみてください。
- 抵当順位不問で三番抵当以降でも取り扱いあり
- 融資期間は1カ月から30年までと幅広い
- 日本全国対応で他人名義の不動産も問い合わせ可
つばさコーポレーション
つばさコーポレーション(株式会社つばさコーポレーション)は公式サイトで「二番抵当・三番抵当以降でもお気軽にご相談ください」と案内しており、住宅ローン返済中の自宅でも第2順位以下での融資を相談できます。
優遇プランの不動産スーパーサポートローンなら年3.8〜7.8%・50万円〜5億円・最長30年と、後順位に対応するノンバンクの中でも金利水準が低めです。
\ 幅広い物件に対応!ローン利用中でもOK /
詳しい条件や利用者の評判はつばさコーポレーションの不動産担保ローンの評判を解説した記事で確認できます。
- 二番・三番抵当以降も相談可と公式サイトで案内
- 優遇プランは年3.8〜7.8%で最長30年
- 全国対応で最短即日融資に対応
総合マネージメントサービス
総合マネージメントサービスは、2002年設立の不動産担保ローン専門会社です。
担保順位は何番でも可とされており、すでに複数の抵当権が付いた物件でも検討の対象になります。
金利は年3.4〜9.8%・融資額は30万円〜5億円・期間は最長35年で、30万円からの少額利用に対応できるのも強みです。
\ 全国対応かつ空き家やローンが残っていてもOK!/
融資実行までは最短3日で、審査の特徴や口コミは総合マネージメントサービスの評判をまとめた記事で詳しく解説しています。
このほか、二番抵当・三番抵当のプランを掲げるトラストホールディングスも後順位の相談先の1つです。
家族名義の不動産を担保にできるかや審査にかかる日数は会社ごとに差があるため、気になる会社2〜3社に仮審査を出して条件を比べると、自分に合う1社を選びやすくなります。
候補をさらに広げたい方は銀行に落ちても相談できる不動産担保ローン12社の比較記事と個人向け不動産担保ローンのおすすめ10選もチェックしてみてください。
- 担保順位は何番でも検討の対象になる
- 金利は年3.4〜9.8%・融資額30万円〜5億円
- 親族所有や共有名義の不動産も相談できる
残債ありで不動産担保ローンの審査に落ちやすいケースと対策
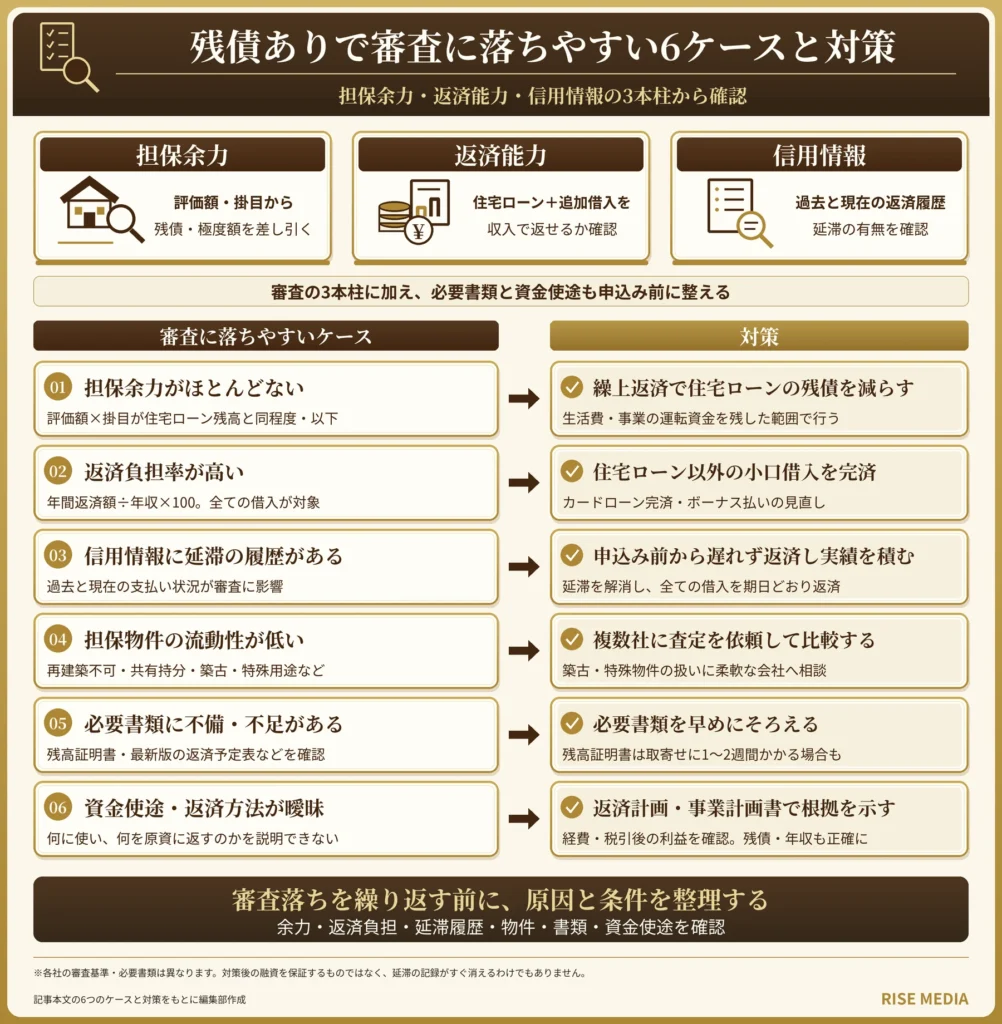
残債ありの審査で見られるポイントは、担保余力・返済能力・信用情報の3つです。
落ちやすいケースには共通パターンがあり、どれも申込み前の準備で対応できます。
担保余力がほとんどないなら繰上返済で残債を減らす
不動産評価額×掛目が住宅ローン残高とほぼ同じか下回っている物件は、貸し手が回収に充てられる余力がなく、審査に通らないこともあります。
この状態なら、繰上返済で残債を減らすと担保余力が広がり、審査に通る可能性が高まります。
- 評価額×掛目が残高を下回ると審査に通らないこともある
- 繰上返済で残債を減らすと担保余力が広がる
- 生活費や運転資金を残した範囲で行う
返済負担率が高いなら住宅ローン以外の借入を完済する
返済負担率は年間返済額÷年収×100で計算し、住宅ローンやマイカーローン、カードローンなど全ての借入が対象です。
目安は年収の30〜35%までで、住宅金融支援機構のフラット35も年収400万円未満は30%以下、400万円以上は35%以下を基準にしています。
超えそうなら、金額の小さいカードローンの完済やボーナス払いの見直しで年間返済額を減らしてから申し込みましょう。
- 返済負担率は年間返済額÷年収×100で全借入が対象
- 目安は年収の30〜35%まで
- カードローン完済やボーナス払い見直しで減らす
信用情報に延滞の履歴があるなら申込み前に実績を積む
入金が遅れると返済状況の記録に残る場合があり、特に直近1〜2年の返済状況が厳しく見られます。
住宅ローンを延滞中の場合や債務整理の記録がある場合は、担保余力があっても審査通過は極めて難しくなってしまいます。
延滞がある場合は、審査の数カ月前から全ての借入を1日も遅れず返済し、直近の良好な実績を積み上げるのが現実的な対策です。
- 支払い状況はCICで契約中と終了後5年間保有される
- 直近1〜2年の返済状況が厳しく見られる
- 全ての借入を1日も遅れず返済し実績を積む
担保物件の流動性が低いなら複数社に査定を依頼する
再建築不可や共有持分のみ、築年数の古い物件、特殊な用途の建物は、売却しにくい分だけ担保評価が低くなってしまいます。
一方で、担保評価の基準は会社ごとに異なり、同じ物件でも査定額に差が出ます。
1社に断られても諦めず、複数社に査定を依頼して評価の高い会社を探しましょう。
- 再建築不可や築古物件は担保評価が低くなる
- 担保評価の基準は会社ごとに異なる
- 複数社に査定を依頼して評価の高い会社を探す
書類の不備があると審査が止まるので早めにそろえる
必要書類が1つ欠けるだけで審査がその時点で止まってしまうため、次の書類を先にそろえておきましょう。
- 本人確認書類
- 収入証明書
- 納税証明書・住民票
- 登記事項証明書など不動産に関する資料
- 住宅ローンの残高証明書・返済予定表
- 返済状況がわかる通帳
資金が必要な時期から逆算して、早めに準備を始めてください。
資金使途が曖昧だと審査に落ちやすいので根拠を示す
借りたお金を何に使い、どう返すのかを説明できないと、資金使途が自由な不動産担保ローンでも審査に通りにくくなってしまいます。
事業資金の場合は売上ではなく、経費と税金を差し引いて手元に残る利益で返済できるかが見られるため、返済計画や事業計画書で根拠を示しましょう。
あわせて、残債・年収・借入状況は正確に申告してください。
- 使い道と返済方法を説明できないと通りにくい
- 事業資金は手元に残る利益で返済できるかが見られる
- 残債・年収・借入状況は正確に申告する
残債ありの不動産担保ローン特有の注意点
それぞれ解説します。
二番抵当の高い金利で総返済額が増える
二番抵当の不動産担保ローンは、競売になった場合の回収が一番抵当より後回しになる分、貸し手のリスクが大きく、どうしても第一順位より金利が高くなってしまいます。
1,000万円を元利均等返済・ボーナス払いなしで借りた場合の試算は以下の通りです。
| 借入条件 | 毎月返済額 | 総返済額 |
|---|---|---|
| 1,000万円・年4.0%・10年 | 101,245円 | 12,149,417円 |
| 1,000万円・年4.0%・20年 | 60,598円 | 14,543,528円 |
| 1,000万円・年9.0%・10年 | 126,676円 | 15,201,093円 |
| 1,000万円・年9.0%・20年 | 89,973円 | 21,593,423円 |
- 回収が後回しになる分だけ第一順位より金利が高い
- 年9.0%・20年では総返済額が元本の2倍を超える
- 毎月返済額と総返済額の両方で負担を判断する
先順位の住宅ローンの銀行との関係に注意する
前の章で解説した通り、無断で設定すると契約違反となり、期限の利益を失って残債の一括返済を求められる恐れがあります。
また、住宅ローンの借り換えや返済条件の変更をする際にも、後順位の抵当権者との調整が必要になる場合がある点を知っておきましょう。
- 住宅ローン契約の承諾・通知条項を必ず確認する
- 無断設定は契約違反で一括返済を求められる恐れがある
- 条件変更時も後順位の抵当権者と調整が必要な場合がある
借り換え型は住宅ローン控除や団信が使えなくなる場合がある
住宅ローンを不動産担保ローンで借り換えると、住宅ローン控除の対象から外れてしまうことがあります。
国税庁のタックスアンサーNo.1233によると、控除を続けられるのは、新しいローンが当初の住宅ローン返済のためのものと明らかで、償還期間10年以上など控除の要件を満たす場合に限られます。
返済不能時に自宅を失うリスクや諸費用まで含めた注意点の全体像は、不動産担保ローンはやめとけと言われる理由を解説した記事で確認できます。
- 住宅ローン控除の対象から外れることがある
- 控除継続は償還期間10年以上など要件を満たす場合に限られる
- ノンバンクは団信が付かないか任意加入の場合も多い
不動産担保ローン以外で残債ありでも使える資金調達方法
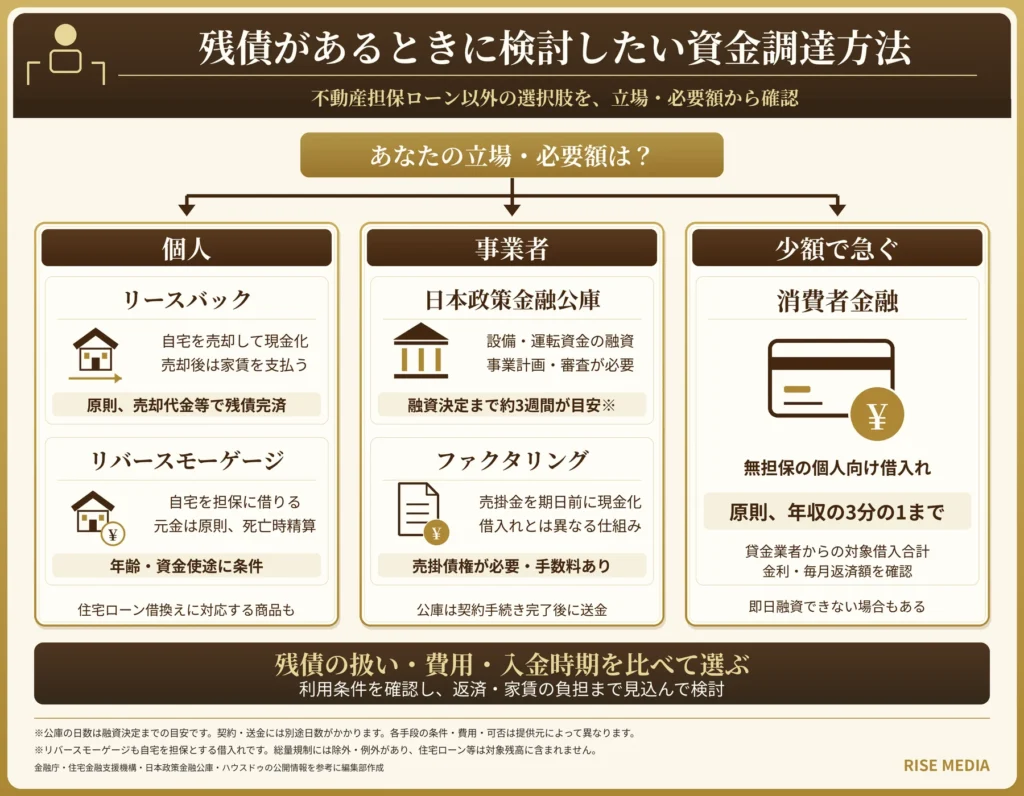
それぞれ解説します。
個人はリースバックやリバースモーゲージを検討する
個人の場合、自宅を売却して賃貸として住み続けるリースバックや、自宅を担保に老後資金を借りるリバースモーゲージも選択肢になります。
ただしリースバックは売却額で住宅ローンの残債を完済できることが前提で、売却後は毎月家賃がかかるため長く住むほど負担が重くなってしまいます。
リバースモーゲージも主に55〜60歳以上の高齢者向けで、残債が残ったままでは利用しにくく、既存ローンの完済や借り換えを求められるのが一般的です。
- リースバックは売却額での残債完済が前提
- リバースモーゲージは主に55〜60歳以上の高齢者向け
- 自宅を手放したくないなら後順位型から検討する
事業者は日本政策金融公庫やファクタリングを検討する
事業資金が目的なら、不動産を使わない次のような調達方法もあります。
- 日本政策金融公庫の融資
- 信用保証協会の制度融資
- ファクタリング
- 補助金・助成金
急ぐ場合は、売掛債権を売却するファクタリングなら最短即日で現金化できます。
審査に断られた場合は希望額を減額して再申込する方法や不要資産の売却という手もあるため、税理士やFPなどの専門家に相談しながら資金繰り全体を見直してみてください。
少額で急ぐなら消費者金融も選択肢になる
不足分が少額ですぐに必要な場合は、担保余力の上限まで不動産担保ローンで借り、足りない分だけを消費者金融で補う使い方もできます。
ただし貸金業法の総量規制により、個人が貸金業者から借りられるのは合計で年収の3分の1までに制限され、金利も年18.0%前後と不動産担保ローンより大幅に高くなってしまいます。
事業資金として借りる個人事業主には例外が認められる場合もありますが、借入は必要最小限にとどめ、会社選びはおすすめの消費者金融を解説した記事で比較するのが近道です。
- 審査が最短即日で担保や抵当権設定が不要
- 総量規制で借入は年収の3分の1までに制限される
- 金利は年18.0%前後と高いため借入は必要最小限に
残債ありの不動産担保ローンについてよくある質問
残債ありの不動産担保ローンについてよくある質問を紹介します。
親名義の不動産でも担保にできる?
名義人である親の同意があれば、物上保証人として担保提供してもらう方法で借りられる場合があります。
対応できる親族の範囲は会社ごとに違いますが、2〜3親等以内の名義で同意書や印鑑証明をそろえるのが一般的な流れです。
- 名義人である親の同意があれば借りられる場合がある
- 物上保証人として親の不動産を担保に提供する仕組み
- 同意書や印鑑証明をそろえるのが一般的な流れ
共有名義の自宅でも借りられる?
共有者全員が担保提供に同意すれば借りられます。
共有持分のみで申し込める専門会社もありますが、評価が下がり借入額は少なくなりがちです。
- 共有者全員の同意があれば借りられる
- 共有者の署名と印鑑証明が必要になる
- 共有持分のみ対応の会社もあるが借入額は少なくなりやすい
担保余力以上の金額を借りられる?
借りられる金額は、評価額×掛目から既存残債を引いた担保余力の範囲内が原則です。
希望額が余力を上回ると、減額されたり審査に落ちたりする原因になってしまいます。
- 借入は担保余力の範囲内が原則
- 希望額が余力を上回ると減額や審査落ちの原因になる
- 掛目の高い会社や共同担保の追加が現実的
三番抵当でも借りられる?
三番抵当に対応する専門会社もあり、担保余力が残っていれば借入はできます。
順位が下がるほど金利も高くなりやすいので、対応の可否は各社に直接相談してみてください。
- 対応する専門会社があり担保余力があれば借りられる
- 一番・二番の残債を差し引いた金額が上限
- 順位が下がるほど金利は高くなりやすい
投資用物件でも借りられる?
賃貸アパートやマンションなどの投資用物件も担保にできます。
銀行の商品には資金使途から投資用を除くものもあるため、申込み前に条件を確認しておくと安心です。
- 賃貸アパートなどの投資用物件も担保にできる
- 家賃収入が返済原資として評価される場合がある
- 銀行商品は資金使途から投資用を除くものもある
申込みから融資までどれくらいかかる?
ノンバンクや専門会社なら最短数日〜1週間程度、銀行では2週間〜1カ月程度が目安です。
その分、通常より審査が長引きやすい点には注意が必要です。
登記簿謄本や固定資産税納税通知書などの書類を先にそろえておくと、手続きがスムーズに進みます。
- ノンバンクは最短数日〜1週間程度が目安
- 残債ありは残高証明などの確認で長引きやすい
- 書類を先にそろえると手続きを進めやすい
残債ありの不動産担保ローンのまとめ
住宅ローンの残債があっても、担保余力と返済能力があれば不動産担保ローンを利用できます。
残債があること自体が審査のマイナス材料になるわけではないので、諦める必要はありません。
最後に、この記事の要点を振り返りましょう。
- 担保余力は評価額×掛目−残債で計算する
- 借り方は後順位型か借り換え型から選ぶ
- 銀行は借り換え型が中心でノンバンクは後順位に対応する
- 住宅ローン契約の承諾・通知条項を事前に確認する
- 二番抵当は金利が高めなので総返済額で判断する
担保評価の基準や後順位への対応は会社ごとに異なるため、複数社に相談して条件を比較したうえで申し込みましょう。
