
主力の不動産活用ローンは変動金利が年3.89%〜8.05%で融資額は最大10億円のため、収益物件の購入や事業資金の借入先として検討している方も多いでしょう。
しかし、検索結果には転職口コミが多く並ぶので、融資を受けた人の評判や審査の厳しさ、金利上昇の影響は把握しにくいです。
そこで、この記事では「L&Fアセットファイナンスの評判やメリット・デメリット」を詳しく解説します。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
こんな人向け:個人名義で急ぎ借りたい方/住宅ローン返済中の方
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年5.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MRF
東証プライム上場グループ
こんな人向け:法人・個人事業主で、当面は利息のみの返済にしたい方
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
 MIRAIアセットファイナンス
土日も相談OK
こんな人向け:少額から借りたい方/土日に相談したい方
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利4%〜9.5%
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
加えて、金利・手数料や審査難易度、他社との比較、申込みの流れについても紹介するため、「不動産を担保に数千万円以上の資金を借りたい方」や「銀行で融資を断られた不動産投資家」、「すでに借入中で金利の上昇が気になる方」は、ぜひこの記事を参考にしてみてください。
L&Fアセットファイナンスとは
出典:https://www.lfaf.jp/
L&Fアセットファイナンスは、旧三井住友トラストL&Fの名前で知られてきた、横浜フィナンシャルグループ傘下の不動産担保ローン専門会社です。
評判を確かめる前提として、この章では社名変更の経緯と経営の安定性、店舗の場所を公式情報で整理します。
| 商号 | 株式会社L&Fアセットファイナンス |
|---|---|
| 旧商号 | 三井住友トラスト・ローン&ファイナンス ※2025年4月1日に商号変更 |
| 設立 | 1992年1月22日 ※登記上 |
| 代表者 | 代表取締役社長 亀田隆 |
| 資本金 | 60億円 |
| 株主 | 横浜フィナンシャルグループ85%・三井住友信託銀行15% |
| 本店所在地 | 東京都港区新橋2-20-1 新橋三泉ビル |
| 拠点 | 9拠点 新橋本店・新宿・池袋・横浜・名古屋・大阪・仙台・広島・福岡 |
| 貸金業登録番号 | 関東財務局長(11)第01092号 |
| 加盟協会 | 日本貸金業協会 会員第000338号・日本クレジット協会 |
| 格付 | JCR長期発行体格付AA 安定的 ※2026年5月現在 |
| 電話番号 | 0120-22-9196 |
| 公式サイト | L&Fアセットファイナンス公式 |
不動産担保ローンの概要
| 代表商品 | 不動産活用ローン |
|---|---|
| 金利 | 変動金利 年3.89%〜8.05% ※2026年10月1日現在 |
| 融資額 | 300万円〜10億円 |
| 融資期間 | 1年超〜35年 |
| 返済方式 | 元利均等・元金均等 |
| 担保 | 不動産に原則第1順位の抵当権を設定 |
| 保証人 | 原則不要 |
| 融資事務手数料 | 融資額の2.20% ※審査に通らなければ無料 |
| 審査スピード | 仮審査は2営業日以内に回答 |
| 融資スピード | 正式申込から最短1週間 |
| 申込・契約 | 原則来店が必要 |
| 公式サイト | L&Fアセットファイナンス公式 |
旧三井住友トラストL&Fと同じ会社である
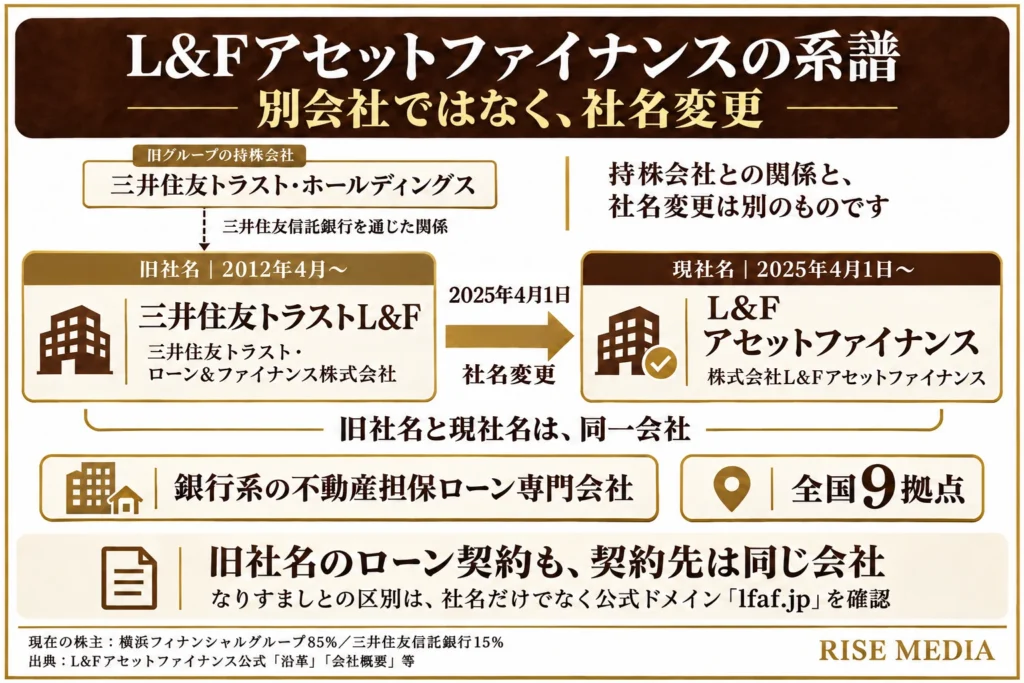
L&Fアセットファイナンスは、三井住友トラスト・ローン&ファイナンスが2025年4月1日に商号を変更した同じ会社で、公式サイトも事業内容と拠点は変わらないと説明しています。
沿革はファーストクレジットとライフ住宅ローンが2010年9月に統合し、2012年4月に三井住友トラストL&Fへ社名を変えた流れで、積み上げてきた融資実績もリセットされていません。
旧URLのwww.smtlf.jpにアクセスしても現在の公式サイトlfaf.jpへ自動で転送されるので、旧社名で調べていた人も別の会社と混同する心配はありません。
- 2025年4月1日に商号変更した同じ会社
- 新社名はLife・First・Frontierの頭文字
- 旧URLは現公式サイトlfaf.jpへ自動転送
銀行系の不動産担保ローン専門会社である
株主構成は横浜フィナンシャルグループ85%・三井住友信託銀行15%で、2つの銀行グループが経営を支える銀行系ノンバンクです。
買収時の開示資料では、銀行では対応しにくい案件に融資しながら極めて低い延滞率・毀損率を保ってきた審査ノウハウが評価されています。
業績面でも、2024年3月期は営業収益187億円・経常利益104億円・当期純利益68億円・総資産4,647億円と黒字経営で、JCRの長期発行体格付も2026年5月時点でAA・見通し安定的です。
- 株主は横浜フィナンシャルグループ85%と三井住友信託銀行15%
- 借入金2,615億円は横浜銀行からの貸付に切替
- 2024年3月期は当期純利益68億円の黒字経営
9拠点の店舗で対応している
L&Fアセットファイナンスの店舗は新橋本店・新宿・池袋・横浜・名古屋・大阪・仙台・広島・福岡の9拠点あり、首都圏だけでなく地方の主要都市でも相談できます。
ただし、2026年10月1日に新宿支店の不動産担保ローン窓口は新橋本店へ統合されており、新宿支店は住宅ローンとアパートローンの窓口として営業を続けています。
また、申込みと契約は原則として来店が必要なため、担保にする不動産や住まいから通いやすい店舗があるかを先に確認しておきましょう。
- 新橋本店など全国の主要都市に9拠点
- 新宿支店の不動産担保ローン窓口は新橋本店へ統合
- 申込みと契約は原則として来店が必要
L&Fアセットファイナンスの評判・口コミの調査結果
L&Fアセットファイナンスの評判について、X・Yahoo!知恵袋・競合記事・公式の利用事例まで実際に調査しました。
調査した媒体と確認できた結果は以下の通りです。
| 調査媒体 | 内容 | 融資利用者の声 |
|---|---|---|
| OpenWork・就活会議・転職会議など | 社員・就活生の勤務口コミ ※検索上位8件中6件 | 融資の評判ではない |
| X | 投資家の投稿 | 少数※直近1カ月で投資家の投稿4件 |
| Yahoo!知恵袋 | 旧社名の三井住友トラストL&Fでの質問が中心 | 少数※旧社名の質問21件・現社名は1件 |
| 競合記事に掲載された声 | 利用者の声として掲載されたもの | 出典付きで整理 |
| 公式の利用事例 | 事例紹介形式で全20件 | 本人の声の引用ではない |
口コミの創作や競合記事からの声の転載はせず、実在を確認できた投稿だけを出典付きで紹介します。
検索上位の口コミは大半が転職口コミである
検索上位8件のうち6件は、OpenWork・就活会議・転職会議などに寄せられた社員・就活生の勤務口コミでした。
本記事では、こうした内部の声を銀行系らしい審査の堅さを示す傍証としてのみ参照しています。
- 検索上位8件のうち6件が社員・就活生の勤務口コミ
- 社員の声は働く側の評価で融資の評判とは別
- 本記事では審査の堅さを示す傍証として参照
融資利用者の声はXと知恵袋に少数ある
Xで確認できた直近1カ月の投稿は4件で、金利引き上げのハガキが届いたという民泊投資家の報告など、いずれも不動産投資家によるものでした。
知恵袋では年収の何倍まで借りられるかという質問や、銀行の審査に落ちて紹介されたという相談が目立ちました。
- Xの直近1カ月の投稿は投資家による4件
- 知恵袋は旧社名の質問21件・現社名は1件
- 銀行の審査に落ちて紹介されたという相談も確認
公式の利用事例は20件が公開されている
公式サイトには利用事例が全20件公開されており、住宅ローン6件・民泊事業ローン3件・カードローン3件など商品ごとの実例を確認できます。
ただし、いずれも会社側が申込区分や経緯をまとめて公開している事例紹介の形式で、利用者本人の声の引用ではありません。
- 公式サイトに利用事例が全20件公開
- 住宅ローン6件・民泊事業ローン3件など商品別の実例
- 会社がまとめた事例紹介で本人の声の引用ではない
L&Fアセットファイナンスはやばい?
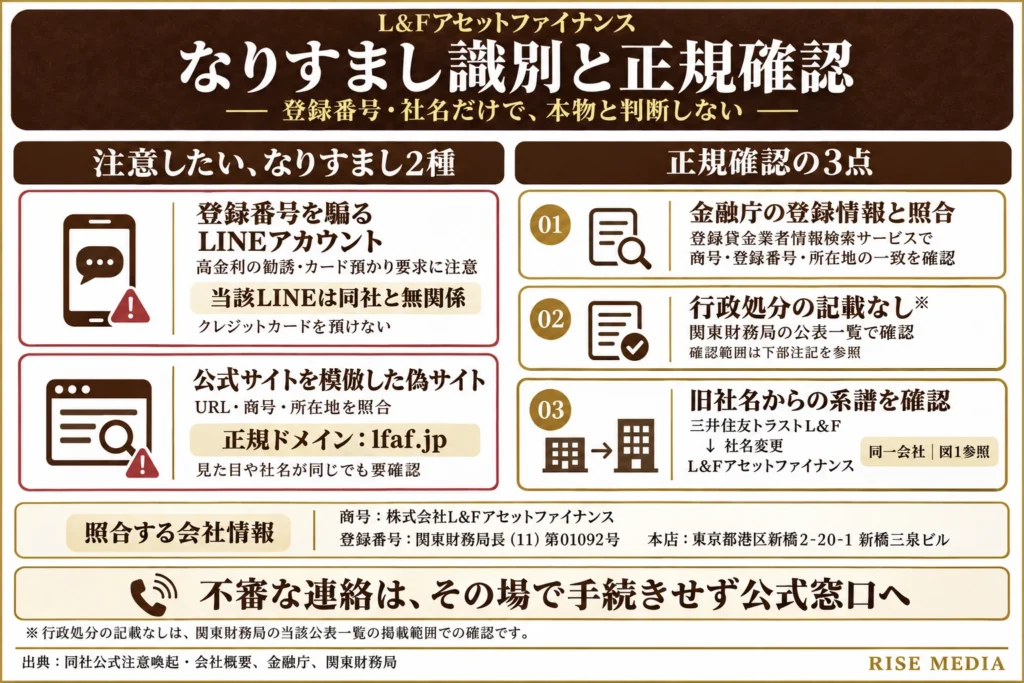
「L&Fアセットファイナンスはやばい」と言われる原因は、会社そのものの問題ではなく、社名や登録番号を悪用された詐欺被害です。
公式サイトには2件の注意喚起が出ており、金融庁の照会でも行政処分の記載はありませんでした。
被害の手口と本物の見分け方を順番に見ていきましょう。
登録番号を騙るなりすましLINEがある
同社の貸金業登録番号を騙るLINEが高金利の融資を勧誘し、クレジットカードを預かると持ちかける事案が確認されています。
なお、公式は「当該LINEの発信は当社とは一切関係ございません」と告知しています。
そもそも、L&Fアセットファイナンスが融資の際にクレジットカードを預かることはありません。
- 登録番号を騙り高金利の融資を勧誘する事案を確認
- 公式は当社とは一切関係ないと告知
- 融資の際にクレジットカードを預かることはない
公式サイトを模倣した偽サイトがある
L&Fアセットファイナンスは、公式サイトを模倣した偽サイトへの注意喚起も出しています。
正規のURLは「lfaf.jp/」を含み、「lfaf.jp.●●●.org/」のようにドメインが異なるものは偽物です。
- 公式サイトを模倣した偽サイトへの注意喚起あり
- アクセスするとウイルス感染の恐れ
- 正規URLはlfaf.jp/を含みドメイン違いは偽物
金融庁の照会で行政処分の記載はなかった
金融庁の登録貸金業者情報検索サービスで照会した結果は、以下の通りです。
| 照会項目 | 照会結果 |
|---|---|
| 登録番号 | 関東財務局長(11)第01092号 |
| 登録更新日 | 2026年8月21日 |
| 商号 | 株式会社L&Fアセットファイナンス |
| 代表者 | 亀田 隆 |
| 所在地 | 東京都港区新橋二丁目20番1号 |
| 行政処分 | 記載なし ※行政処分欄は空欄 |
| 日本貸金業協会会員番号 | 第000338号 |
| データ更新日 | 2026年8月21日現在 |
有効期間は令和8年8月22日〜令和11年8月21日で、行政処分欄が空欄である点も照会画面で確認できました。
- 登録番号は関東財務局長(11)第01092号
- 行政処分欄は空欄で記載なし
- 競合記事の(10)から始まる番号は更新前の旧番号
L&Fアセットファイナンスの良い評判・メリット
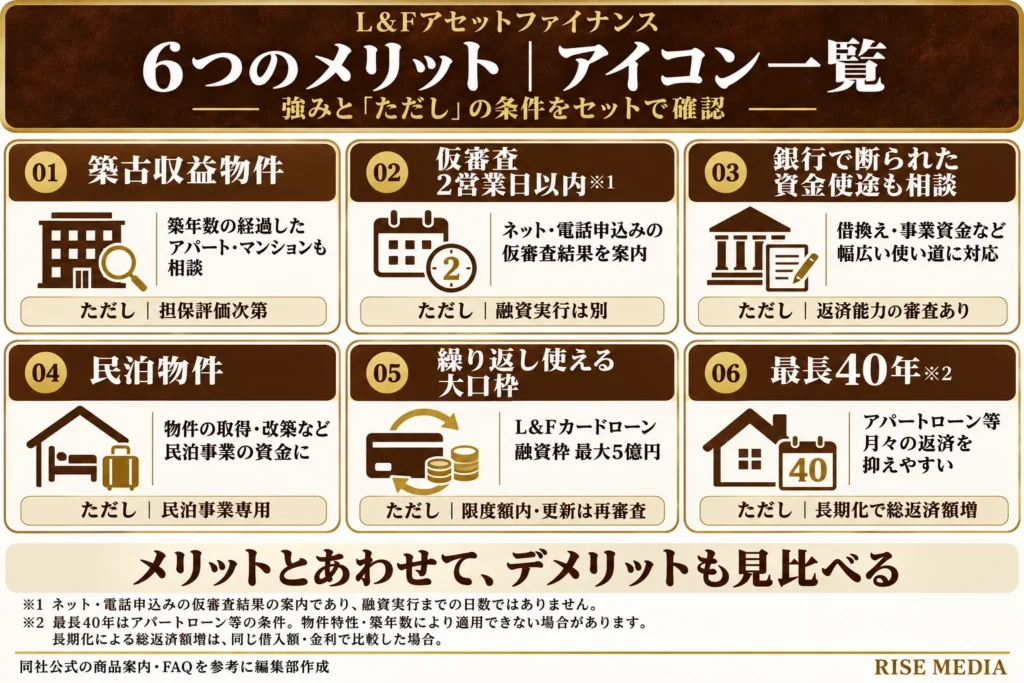
それぞれ解説します。
築古の収益物件でも融資を受けられる
L&Fアセットファイナンスでは、築年数の経過した1棟アパート・マンションや既存不適格物件も融資対象です。
法定耐用年数を超えた築古物件は銀行の融資が付きにくく、現金で買うしかないと悩む投資家も少なくありません。
担保評価が希望額に届くかは物件ごとの判断になるので、融資が約束されるわけではありません。
- 築古の1棟物件や既存不適格物件も融資対象
- 担保価値と収益性を個別に評価してもらえる
- 担保評価が希望額に届くかは物件ごとの判断
仮審査は2営業日以内に回答がある
不動産担保ローンの仮審査は、問い合わせから2営業日以内に結果の連絡があると公式サイトに明記されています。
ネット申込みは24時間365日受け付けているので、仕事が忙しい人は夜間や休日に手続きを進めてみてください。
- 仮審査は問い合わせから2営業日以内に回答
- ネット申込みは24時間365日受付
- 融資は正式申込から最短1週間
銀行で断られた資金使途にも対応する
銀行では資金使途が理由で断られる借入も、L&Fアセットファイナンスなら対応できる場合があります。
会社側が公開している事例では、相続したアパートを担保に承継した会社の債務整理資金を借りた会社員が紹介されています。
この会社員は地元銀行に資金使途が原因で断られたものの、担保価値と今後の収益性を総合的に見てもらい融資を受けられました。
- 相続アパートを担保に債務整理資金を借りた事例
- 担保価値と今後の収益性を総合的に評価
- フリーコースは使途自由で納税資金にも使える
民泊物件の資金でも安定して借りられる
L&Fアセットファイナンスには民泊事業ローンという専用商品があり、民泊物件の取得資金や改築資金を借りられます。
公式の利用事例には、初めて民泊事業を始める建設業の法人が、戸建てを担保に建築資金1億5,000万円を希望額どおり調達した例が載っています。
実績のない新規事業は資金調達の選択肢が限られやすいものの、事業計画と担保の価値しだいで大口の融資も望めるでしょう。
- 民泊物件の取得資金や改築資金を借りられる専用商品
- 戸建て担保で建築資金1億5,000万円を調達した事例
- 事業計画と担保の価値しだいで大口融資も望める
大口の資金枠を繰り返し使える
不動産担保型L&Fカードローンは融資枠1,000万円〜5億円で、枠の範囲内なら何度でも借入と返済ができます。
公式の事例を見ると、貸し駐車場の土地を担保に限度額5億円で契約し、株式投資の資金に繰り返し使っている個人事業主もいます。
- 融資枠1,000万円〜5億円で何度でも借入と返済が可能
- 毎月の支払いは利息分のみで手数料・違約金なし
- 限度額5億円で株式投資に繰り返し使う事例もあり
最長40年の返済期間を組める
アパートローンは2026年4月1日の改定で、返済期間が6年以上〜40年以内に延びました。
期間を長く取るほど毎月の返済額を抑えられるため、家賃収入から返済する収益物件では資金繰りに余裕が生まれます。
しかし、物件の特性や築年数によっては、最長の40年を組めない場合もあります。
- アパートローンは改定で6年以上〜40年以内に
- 期間が長いほど毎月の返済額を抑えられる
- 不動産活用ローンは1年超〜35年で商品ごとに異なる
L&Fアセットファイナンスの悪い評判・デメリット
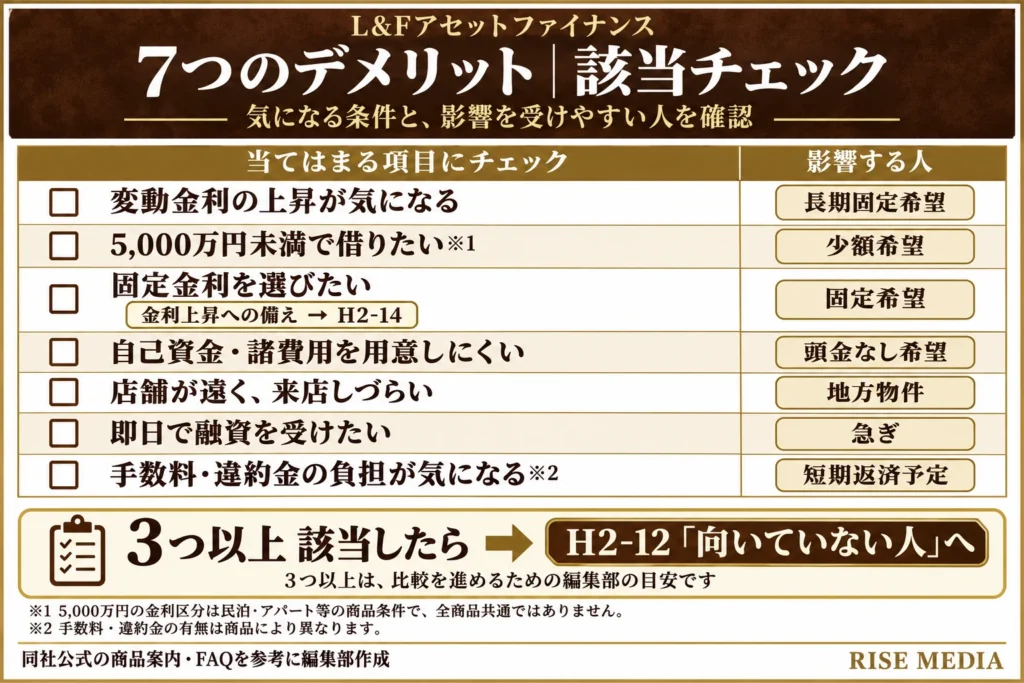
それぞれ解説します。
変動金利が段階的に上がっている
L&Fアセットファイナンスの悪い評判の中心は、借入後に変動金利が上がっていくことへの不満です。
公式の金利改定履歴を整理すると、主要2商品の金利は以下の通り推移しています。
| 時期 | アパートローン 団信なし | 不動産活用ローン |
|---|---|---|
| 2024年10月 | 年3.05%〜4.55% | 年3.14%〜6.55% |
| 2025年4月 | 年3.30%〜4.80% | 年3.39%〜6.80% |
| 2026年10月1日現在 | 年3.80%〜4.80% | 年3.89%〜8.05% |
出典:https://www.lfaf.jp/news/241001.html
借入後も年2回金利が見直されるため、契約時より返済負担が増えてしまった人が出やすい状況です。
- アパートローン団信なしの下限は年3.05%から2年間で年3.80%に上昇
- 不動産活用ローンの上限は年8.05%まで引き上げ
- 借入後も年2回金利が見直される仕組み
5,000万円未満は金利が割高になる
民泊事業ローンは一律年4.80%ですが、5,000万円以上借りると年3.80%に下がってしまいます。
アパートローンの団信なしも、5,000万円以上なら下限の年3.80%が適用されます。
裏を返すと5,000万円未満の借入は金利が高い側に寄りやすく、割高になってしまいがちです。
- 民泊事業ローンは一律年4.80%・5,000万円以上で年3.80%に低下
- アパートローン団信なしも5,000万円以上で下限の年3.80%を適用
- 5,000万円未満は金利が高い側に寄りやすく割高になりがち
主力商品は固定金利を選べない
長期で借りる主力のアパートローンや不動産活用ローンは変動金利のみで、固定金利を選べません。
返済額を固定したい人には、固定金利専門の会社と比べてから決める選択肢もあります。
- アパートローンと不動産活用ローンは固定金利を選べない
- 変動金利は短期プライムレートに連動し完済までの返済額を確定できない
- 返済額を固定したい人は固定金利専門の会社との比較も選択肢
自己資金を求められる場合がある
競合記事には、物件価格の2割程度の自己資金を求められたという利用者の声が掲載されています。
フルローン前提の計画は崩れやすいため、仮審査で借入可能額を早めに確かめておくと安心です。
- 物件価格の2割程度の自己資金を求められたという利用者の声
- 自己資金の基準が公式に公表されているわけではない
- 仮審査で借入可能額を早めに確かめておくと安心
店舗から遠い物件は断られる場合がある
競合記事には「大阪の店舗から車で1時間程度の範囲外は断られた」という利用者の声が掲載されています。
公式FAQには、店舗がない地域の物件でも取り扱えるケースがあると明記されているため、遠方の物件を検討している人は後述する対応できるケースの章で詳細を確認してみてください。
- 大阪の店舗から車で1時間程度の範囲外は断られたという声
- 車で1時間という線引きは口コミ由来の目安で公式基準ではない
- 公式FAQには店舗がない地域の物件も取り扱えるケースがあると明記
即日融資やオンライン契約に対応しない
L&Fアセットファイナンスはオンライン完結の契約に対応しておらず、申込みも契約も原則として店舗へ来店する必要があります。
急ぎの資金調達では間に合わないこともあるので、仮審査2営業日以内という日程を前提にした資金計画が欠かせません。
- 申込みも契約も原則として店舗へ来店する流れ
- 融資の実行は正式申込から最短1週間
- 仮審査2営業日以内という日程を前提にした資金計画が必要
融資事務手数料と違約金の負担が重い
不動産活用ローンの融資事務手数料は融資金額の2.20%で、5,000万円の借入なら110万円かかってしまいます。
一方、カードローンのように手数料も解約違約金もかからない商品もあり、負担額は商品で大きく変わります。
そのため、契約前に必ず商品別の費用を見比べておくのがおすすめです。
- 不動産活用ローンの融資事務手数料は融資金額の2.20%
- 5,000万円の借入なら融資事務手数料は110万円
- 繰上返済する際は元金の3.00%以内の解約違約金が必要
L&Fアセットファイナンスの金利・手数料
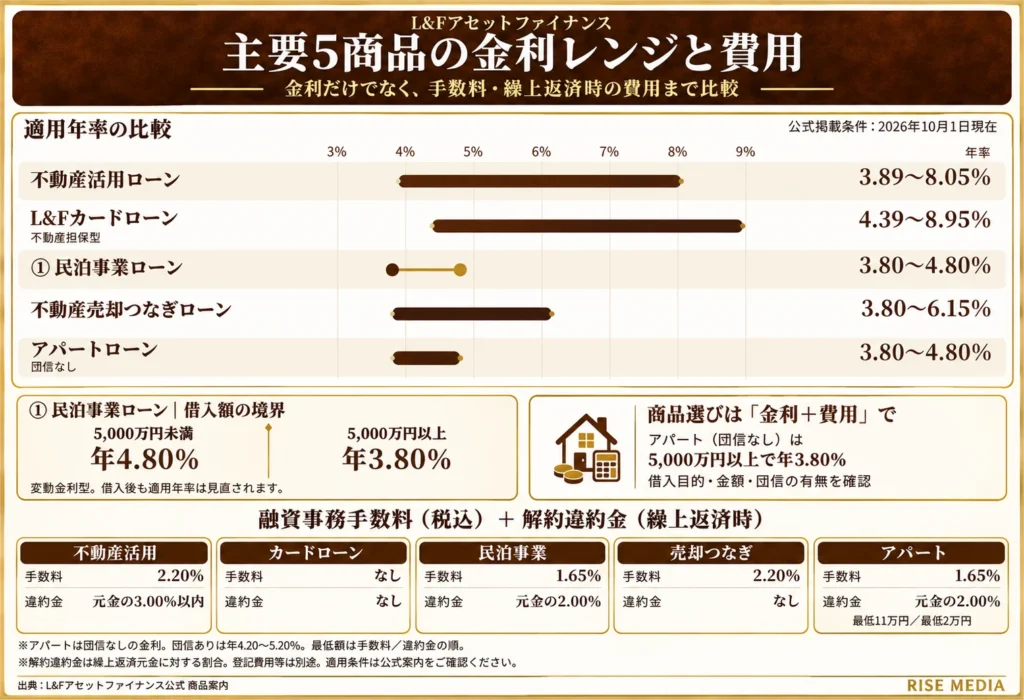
L&Fアセットファイナンスの商品は全10種類あり、資金使途ごとに金利・手数料・解約違約金が異なります。
主要5商品の条件は以下の通りで、数値は現在の公式サイトの値に統一しています。
| 商品名 | 変動金利 2026年10月1日現在 | 融資額 | 返済期間 | 融資事務手数料 | 解約違約金 |
|---|---|---|---|---|---|
| 不動産活用ローン | 年3.89%〜8.05% | 300万円〜10億円 | 1年超〜35年 | 2.20% | 繰上返済元金の3.00%以内 |
| 不動産担保型L&Fカードローン | 年4.39%〜8.95% | 融資枠1,000万円〜5億円 | 3年 ※再審査で更新 | – | – |
| 民泊事業ローン | 一律年4.80% ※5,000万円以上は年3.80% | 300万円〜10億円 | 1年超〜35年 | 1.65% | 2.00% |
| 不動産売却つなぎローン | 年3.80%〜6.15% | 1,000万円〜10億円 | 1年以内 ※期限一括返済 | 2.20% | – |
| アパートローン | 団信なし年3.80%〜4.80% 団信あり年4.20%〜5.20% | 3億円以内 | 6年以上〜40年以内 | 1.65% ※最低11万円 | 2.00% ※最低2万円 |
不動産業者向けの3商品や遊休資産コース・住み替えサポートローン・ホームローン・銀行提携不動産担保ローンといったその他の商品は、以下の一覧表でご確認ください。
| その他の商品 | 対象・特徴 | 金利・条件 |
|---|---|---|
| 遊休資産コース | 売却しても生活に支障のない空地・空家・駐車場などが担保対象 ※期限一括返済・毎月は利息分のみ | 公式サイト参照 |
| 不動産事業ローン | 不動産業者向け | 公式サイト参照 |
| 戸建事業ローン | 不動産業者向け | 公式サイト参照 |
| 短期事業ローン | 不動産業者向け | 公式サイト参照 |
| 住み替えサポートローン | 返済期間1年超〜5年以内 ※2026年8月24日変更 | 公式サイト参照 |
| ホームローン | 本人・家族が住む住宅の購入・建築・増改築資金 ※最長40年 | 公式サイト参照 |
| 銀行提携不動産担保ローン | 提携5行経由の個人向け・当社保証付き ※総量規制の対象外 | 公式サイト参照 |
不動産活用ローンは年3.89%〜8.05%
不動産活用ローンの金利は、短期プライムレート2.375%に1.515%〜5.675%を上乗せした変動年3.89%〜8.05%です。
使い道が自由で借り換えにも使えますが、融資事務手数料が融資額の2.20%かかり、4,000万円なら88万円、5,000万円なら110万円という計算です。
繰り上げ返済には元金の3.00%以内の解約違約金がかかるほか、遅延損害金は年19.50%で、登記費用も別にかかってしまう点に注意しましょう。
- 短期プライムレート2.375%に1.515%〜5.675%を上乗せした変動金利
- 融資額300万円〜10億円・返済期間1年超〜35年
- 手数料は融資額の2.20%で5,000万円なら110万円
カードローンは年4.39%〜8.95%
不動産担保型L&Fカードローンは年4.39%〜8.95%で、1,000万円〜5億円の融資枠の範囲なら繰り返し借りられます。
契約期間は3年で、再審査を経て更新できます。
毎月の支払いは利息分のみの元金自由返済で、融資事務手数料と解約違約金はどちらもかかりません。
- 年4.39%〜8.95%・融資枠1,000万円〜5億円で繰り返し借入可
- 契約期間は3年で再審査を経て更新できる仕組み
- 融資事務手数料と解約違約金はどちらもかからない
民泊事業ローンは一律年4.80%
民泊物件の取得・改築資金に特化した民泊事業ローンは、一律年4.80%・借入5,000万円以上なら年3.80%という金利設定です。
ただし民泊以外の目的には使えないため、賃貸アパートの購入ならアパートローン、使途が幅広い資金なら不動産活用ローンを検討しましょう。
- 一律年4.80%で借入5,000万円以上なら年3.80%
- 融資額300万円〜10億円・手数料1.65%・解約違約金2.00%
- 民泊以外の目的には使えないため他のローンとの使い分けが必要
売却つなぎローンは年3.80%〜6.15%
不動産売却つなぎローンは年3.80%〜6.15%で、売却予定の不動産を担保に1,000万円〜10億円を調達できます。
返済期間は2026年8月24日に2年以内から1年以内へ短くなりましたが、売却が長引く場合の延長は再審査付きで相談できます。
- 年3.80%〜6.15%で1,000万円〜10億円を調達可能
- 期限一括返済で手数料2.20%・解約違約金なし・総量規制の対象外
- 返済期間は2026年8月24日に2年以内から1年以内へ短縮
アパートローンは年3.80%〜4.80%
アパートローンの金利は団信なしで年3.80%〜4.80%、団信ありで年4.20%〜5.20%の変動型です。
借入5,000万円・年3.80%と3,000万円・上限の年4.80%を元利均等で完済まで返した場合の目安は、以下の試算表の通りです。
| 借入額と金利 団信なし・元利均等 | 返済期間 | 毎月返済額 | 総返済額 |
|---|---|---|---|
| 5,000万円・年3.80% | 20年 | 297,747円 | 約7,146万円 |
| 5,000万円・年3.80% | 30年 | 232,979円 | 約8,387万円 |
| 5,000万円・年3.80% | 40年 | 202,793円 | 約9,734万円 |
| 3,000万円・上限の年4.80% | 20年 | 194,687円 | 約4,672万円 |
| 3,000万円・上限の年4.80% | 30年 | 157,400円 | 約5,666万円 |
| 3,000万円・上限の年4.80% | 40年 | 140,708円 | 約6,754万円 |
期間を延ばすほど毎月の負担は軽くなる一方で総返済額は増え、変動金利なので見直しによって返済額が変わる場合もあります。
- 団信なし年3.80%〜4.80%・団信あり年4.20%〜5.20%の変動型
- 返済期間は2026年4月1日の改定で6年以上〜40年以内に延長
- 5,000万円・年3.80%・30年なら毎月232,979円で総額約8,387万円
L&Fアセットファイナンスの変動金利の仕組み
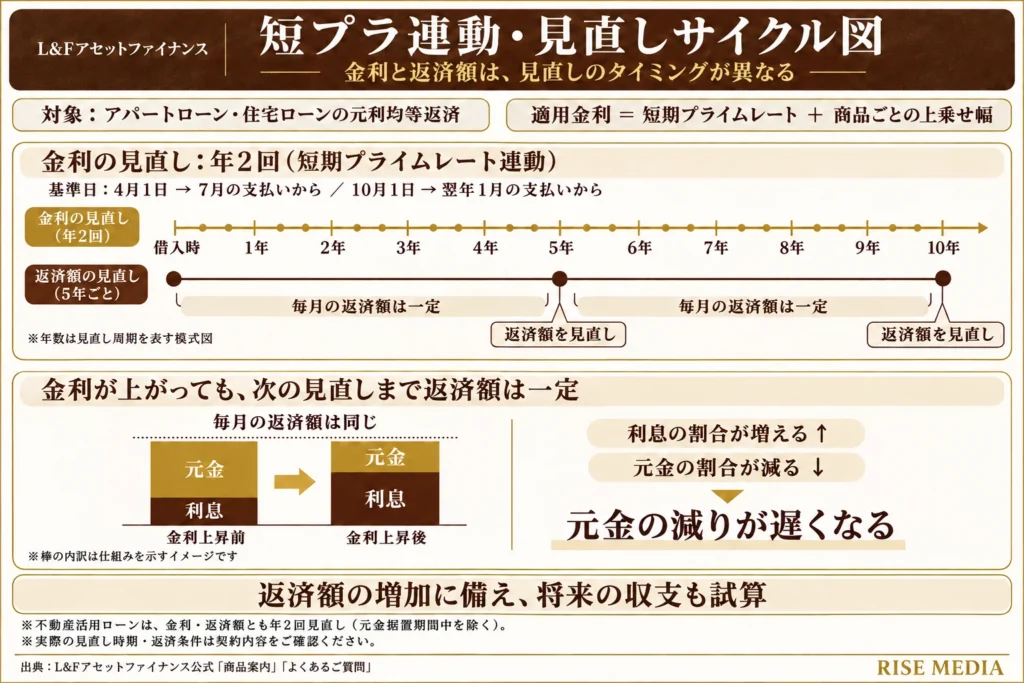
L&Fアセットファイナンスの主要商品は変動金利型のため、借入前に金利が決まる流れを押さえておきましょう。
金利は短期プライムレートに連動する
L&Fアセットファイナンスの変動金利は、短期プライムレートに商品ごとの上乗せ幅を加えた水準で決まります。
現在の水準は年2.375%で、不動産活用ローンでは1.515%〜5.675%を上乗せした年3.89%〜8.05%が適用されます。
当初の金利は借入日の前月末日の短期プライムレートが基準になるため、申込みの時期によって条件が変わることもあります。
- 短期プライムレートに商品ごとの上乗せ幅を加算
- 現在の水準は年2.375%
- 当初金利は借入日の前月末日の水準が基準
金利の見直しは年2回行われる
借入後の金利の見直しは年2回で、基準日は毎年4月1日と10月1日です。
見直し後の金利が返済に反映されるのは、4月1日基準の分は7月から、10月1日基準の分は翌年1月の支払いからです。
- 金利見直しは年2回で基準日は4月1日と10月1日
- 4月基準分は7月、10月基準分は翌年1月の支払いに反映
- 元金据置期間中は金利と返済額を見直さない
返済額は5年ごとに見直される
アパートローンと住宅ローンでは、毎月の返済額の見直しは金利とは別に5年ごとに行われます。
一方で、返済額が据え置かれている間に金利が上がると、支払いに占める利息の割合が増えて元金が減りにくくなってしまいます。
今後の金利の動きは断定できないため、返済額が増えたときの収支も試算したうえで借入額を決めましょう。
- アパートローンと住宅ローンは5年ごとに返済額を見直し
- 新しい返済額は前回の1.25倍が上限
- 据え置き中の金利上昇では利息の割合が増えて元金が減りにくい
L&Fアセットファイナンスの審査難易度
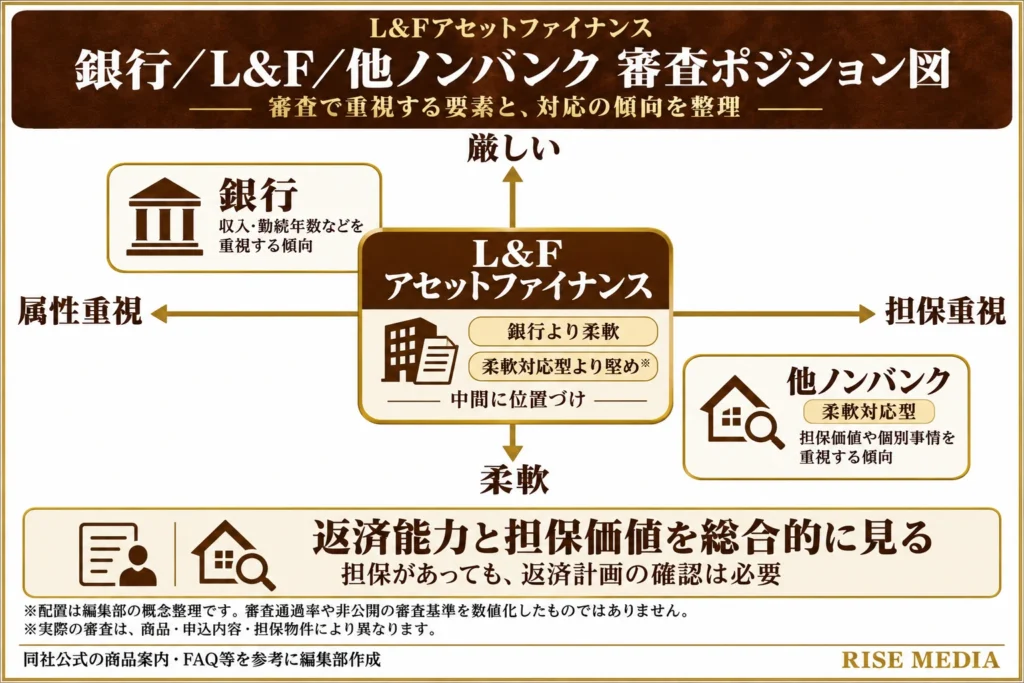
L&Fアセットファイナンスの審査は、申込者の属性と担保不動産の両方を見る銀行系の総合判断で、堅めと言われています。
通るかどうかは断定できないため、担保評価が希望額に届くかという視点で見ていきましょう。
返済能力と担保価値を総合的に見る
審査で見られるのは、主に以下の5つです。
- 返済能力と返済計画
- 担保不動産の価値
- 立地や管理状況などの流通性
- 資金使途
- 事業計画の実現性
公式FAQには、担保物件の価値と事業計画の実現性を見て、返済計画に無理がなければ融資可能という説明があります。
銀行より柔軟でも他社より堅め
同じノンバンクでも、つばさコーポレーションや丸の内AMS、総合マネージメントサービスのような柔軟さを強みにする会社と比べると審査は堅く、柔軟とは言い切れません。
社員の口コミに見られる「保守的」「決裁に時間がかかる」という評価も、融資の評判ではないものの審査の堅さを裏付けています。
一方で、銀行では難しい築古物件や赤字決算、債務整理中といった事情があっても、相談できる場合があります。
- 柔軟さを強みにする他社と比べると審査は堅め
- 社員口コミの保守的という評価も審査の堅さを裏付け
- 築古物件や赤字決算、債務整理中でも相談できる場合がある
L&Fアセットファイナンスが対応できるケース
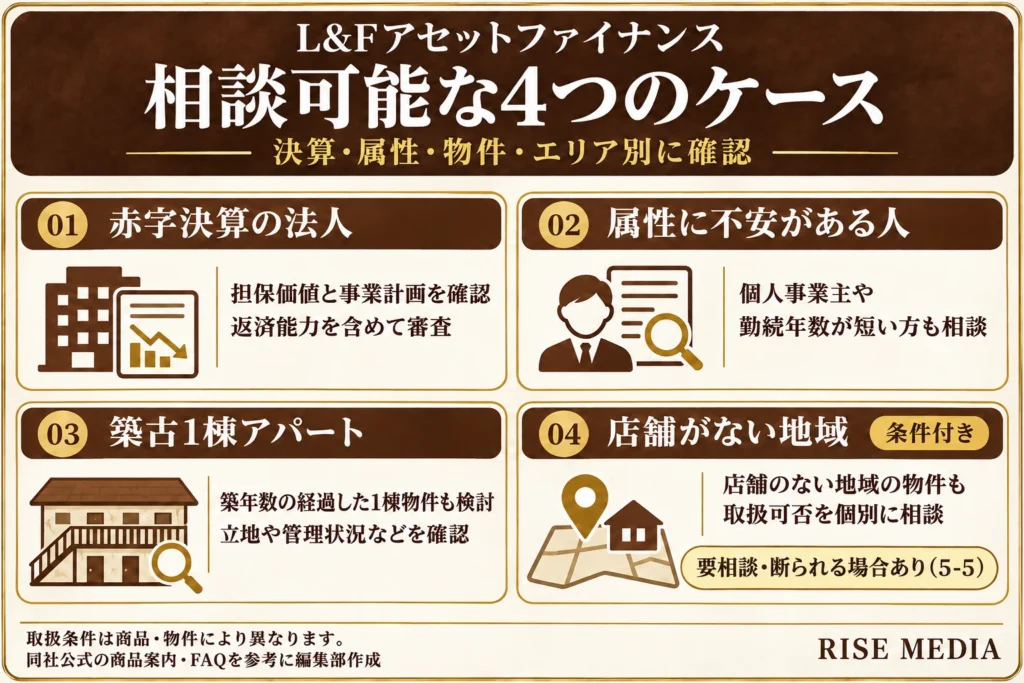
それぞれ解説します。
決算が赤字の法人も相談できる
決算内容がよくない法人でも、L&Fアセットファイナンスは不動産の担保価値と今後の事業計画を審査し、返済能力に問題がないと判断できれば融資可能と公式FAQで回答しています。
債務整理中の人についても、担保にする不動産と返済計画の内容次第で融資を受けられる場合があります。
いずれも相談の入り口が開かれているという意味であり、赤字なら必ず融資されるわけではない点は押さえておきましょう。
- 担保価値と今後の事業計画をもとに返済能力を審査
- 設立1期目で決算が終わっていない法人も検討の対象
- 債務整理中も返済計画次第で借入できる場合がある
属性に不安がある人も相談できる
アパートローンの商品ページが対象者の例として挙げるのは、以下のような人です。
- 永住権のない外国籍の人
- 勤続年数が短い人・独立して間もない人
- 申告所得が少ない人
- 契約社員・派遣社員・パートの人
- 年配の人
永住権のない外国籍の人については、アパートローンに限らず不動産担保ローン全般でも取り扱いを検討するというのが公式FAQの回答です。
さらに住宅ローンとアパートローンには返済比率の決まりがなく、勤め先や年収だけで線引きされるのではなく、状況や購入物件を総合的に見てもらえます。
築古の1棟アパートも対象になる
アパートローンの対象物件例には、築年数の経過した1棟アパート・マンションに加えて、建ぺい率・容積率・接道などの既存不適格物件もあります。
ただし古さを理由に門前払いされるわけではないですが、担保評価が希望額に届かないこともあるため、物件の資料をそろえてから相談してみてください。
- 築年数が経過した1棟アパートや既存不適格物件も対象例
- 立地や規模、管理状況をもとに融資の可否を審査
- 担保評価が希望額に届かない場合もあるため資料を準備
店舗がない地域でも取り扱える場合がある
店舗がない地域の不動産であっても、取り扱いができるケースがあると公式サイトのよくある質問が答えています。
また、遠方の物件を購入する場合も、物件の所在地ではなく自分の住まいに近い店舗が相談先になります。
対応できるかどうかは物件ごとの判断になるため、エリア外に見えてもあきらめる前に最寄りの店舗へ問い合わせてみましょう。
- 店舗がない地域の不動産も取り扱えるケースがある
- 車で1時間程度という距離は利用者側の目安で公式基準ではない
- 相談先は物件の所在地ではなく住まいに近い店舗
L&Fアセットファイナンスと他社の比較
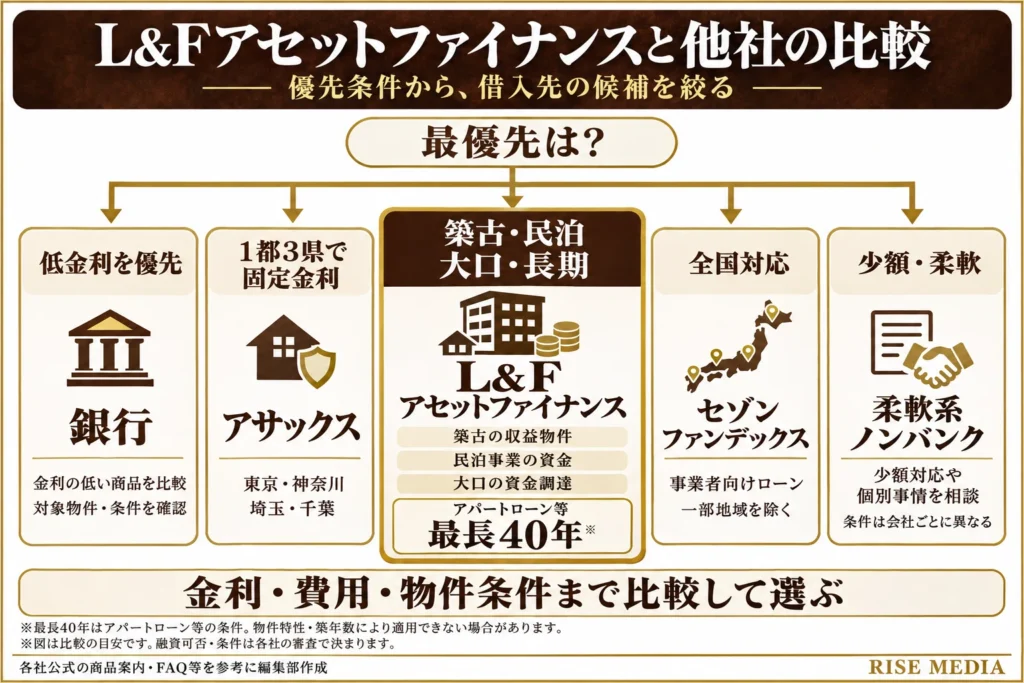
L&Fアセットファイナンスを検討する際は、銀行や他のノンバンクと条件を並べて比べると、自分に合う借入先が見つけやすくなります。
| 会社名 | 金利タイプ | 金利 | 融資額 | 審査の傾向 | 向いている人 |
|---|---|---|---|---|---|
| 銀行 | 商品により異なる | 低水準 ※各行の公式サイト参照 | 各行の公式サイト参照 | 最も厳しい | 低金利を最優先する人 |
| L&Fアセットファイナンス | 主要商品は変動金利のみ | 年3.89%〜8.05% ※不動産活用ローン | 300万円〜10億円 | 堅めだが銀行より柔軟 | 大口資金・築古・民泊の投資家 |
| アサックス | 固定金利のみ | 年3.90%〜8.76% ※2026年10月1日改定 | 300万円〜10億円 | L&Fと同程度に堅め | 1都3県で固定金利を選びたい人 |
| セゾンファンデックス | 変動金利と固定金利がある ※タイプは審査で決定 | 公式サイト参照 | 公式サイト参照 | 銀行とは異なる審査基準 ※公式サイト記載 | 全国の物件で借りたい人 |
| 柔軟系ノンバンク | 会社により異なる | 公式サイト参照 | 公式サイト参照 | 柔軟 | 少額・柔軟さを重視する人 |
金利や融資額は改定されることがあるため、申込前に各社の公式サイトで最新の条件を見ておきましょう。
低金利を最優先するなら銀行
とにかく金利を抑えたい人には、銀行の不動産担保ローンがおすすめです。
ただし銀行は申込者の属性から資金使途まで最も厳しく審査するため、築古の1棟物件や民泊のような案件では断られてしまうこともあります。
- 金利を抑えたい人には銀行の不動産担保ローンが最有力
- 属性から資金使途まで最も厳しく審査される
- 取引銀行の回答を見てから他社に広げる進め方
1都3県の固定金利ならアサックス
担保物件が東京・神奈川・埼玉・千葉にあり、固定金利で返済計画を固めたい人にはアサックスが合います。
アサックスは不動産担保ローン専業では唯一の上場企業で、営業エリアは1都3県に絞られています。
主要商品が変動金利のL&Fアセットファイナンスとは審査の堅さも金利水準も近い同格の相手なので、変動か固定かという金利タイプで選び分けると迷いにくいでしょう。
審査の細かい傾向や口コミはアサックスの評判記事で確認できます。
- 不動産担保ローン専業では唯一の上場企業で営業は1都3県
- 固定金利のみで年3.90%〜8.76%、融資額300万円〜10億円
- 変動か固定かという金利タイプで選び分けやすい
全国対応ならセゾンファンデックス
L&Fアセットファイナンスの拠点から遠い物件を担保にしたい人には、全国の物件に対応するセゾンファンデックスが候補になります。
金利は現時点で事業者向け不動産担保ローンが年3.65%〜9.90%ですが、変動と固定のどちらのタイプになるかは申込者が選ぶのではなく審査次第です。
ただし全国対応といっても一部に取り扱えない地域があるため、担保にしたい物件の所在地が対象になるかを最初の問い合わせで確かめておくと安心です。
- 全国の物件に対応し遠方の担保でも候補になる
- 事業者向けは年3.65%〜9.90%で金利タイプは審査しだい
- 一部に取り扱えない地域があるため最初の問い合わせで確認
少額・柔軟さなら柔軟系ノンバンク
地方の物件も扱うつばさコーポレーションや日宝のほか、共有持分のような難しい案件は丸の内AMSやMIRAIアセットファイナンスが相談先になります。
小口の資金需要には総合マネージメントサービスが向いているなど、会社ごとに得意分野はさまざまです。
検討の順番は銀行→銀行系のL&Fアセットファイナンス・アサックス→柔軟系ノンバンクが基本で、金利の低い候補から順に当たると納得して選べます。
候補をさらに広げたい人は、審査が柔軟な不動産担保ローンのまとめ記事や個人向けの不動産担保ローンのおすすめ記事もあわせて読んでみてください。
- 地方の物件はつばさコーポレーションや日宝が相談先
- 共有持分などは丸の内AMSやMIRAIアセットファイナンスが候補
- 検討の順番は銀行、銀行系、柔軟系ノンバンクが基本
L&Fアセットファイナンスが向いている人
それぞれ解説します。
第1順位の抵当権を設定できる人
主力の不動産活用ローンは原則として担保不動産に第1順位の抵当権を設定するため、先順位の借入が残っていない不動産を持つ人に向いています。
なお、担保にできるのはマンション・戸建て・土地・アパート・ビルで、完済済みの自宅や遊休地があるなら相談しやすいでしょう。
- 原則は担保不動産に第1順位の抵当権を設定
- 返済が進んだ自宅は第2順位以下で融資した例もあり
- 担保対象はマンション・戸建て・土地・アパート・ビル
数千万円以上の大口資金が必要な人
不動産活用ローンは融資額が300万円〜10億円と上限が高く、数千万円から億単位の資金も1社でまとめて調達しやすい水準です。
少額の融資を中心とする柔軟系ノンバンクでは難しい規模でも、担保評価しだいで検討してもらえる場合があります。
- 不動産活用ローンの融資額は300万円〜10億円
- 横浜フィナンシャルグループが85%を出資する銀行系の資金力
- 大口でも担保評価しだいで検討してもらえる場合あり
銀行で断られた築古物件の投資家
アパートローンは築年数の経過した1棟アパートやマンションを対象に挙げており、築古を理由に銀行で断られた物件でも相談できます。
返済期間は最長40年まで組めるので、築古物件でも毎月の返済額を抑えた計画を立てやすいでしょう。
ただし物件の特性や築年数によっては、最長の40年を選べない場合もあります。
- 築年数の経過した1棟アパートやマンションが対象
- 既存不適格物件も対象に含まれる
- 返済期間は最長40年で毎月の返済額を抑えやすい
民泊物件への投資を考えている人
民泊事業ローンという専用商品があり、金利は一律年4.80%、借入額5,000万円以上なら年3.80%に下がります。
使途は民泊物件の取得と改築の資金に限られているため、ほかの目的に使えない点だけ押さえておきましょう。
良い評判の章で紹介したとおり、初めて民泊事業を始める法人が戸建てを担保に大口の建築資金を調達した公式の事例もあります。
- 金利は一律年4.80%、借入額5,000万円以上なら年3.80%
- 使途は民泊物件の取得と改築の資金に限定
- 2019年10月から取り扱いが続く融資実績
繰り返し使える資金枠が欲しい人
不動産担保型L&Fカードローンは1,000万円〜5億円の融資枠を設定でき、期間中は枠内で何度でも借りられます。
良い評判の章で紹介したとおり、公式の利用事例には大口の枠を株式投資の資金に繰り返し使っている個人事業主もいます。
使途自由の資金を確保したい人にも合うため、条件に当てはまったらまず2営業日以内に回答がある公式の仮審査で適合を確かめてみてください。
- 1,000万円〜5億円の枠内で期間中は何度でも借入可能
- 融資事務手数料と解約違約金がかからない
- 毎月の返済は利息分のみで公式の仮審査は2営業日以内に回答
L&Fアセットファイナンスが向いていない人
それぞれ解説します。
即日融資を必要としている人
L&Fアセットファイナンスの融資は正式申込から最短1週間で、申込当日にお金を受け取ることはできません。
今日中に資金が必要な人は、担保の現地調査や登記を挟まない無担保ローンなど、入金までが早い別の方法を検討せざるを得ません。
- 融資は正式申込から最短1週間で申込当日の受け取りは不可
- カードローンの当日振込は契約済みの枠からの引き出し
- 今日中に必要なら入金までが早い別の方法を検討
来店して契約するのが難しい人
公式FAQには申込も契約も原則来店と明記されており、WEBだけで契約まで完結させたい人には向いていません。
店舗は新橋本店をはじめ新宿・池袋・横浜・名古屋・大阪・仙台・広島・福岡の9拠点に限られます。
どうしても来店を避けたい人は、郵送やWEBで契約まで進められる会社を選んだほうが良いです。
- 申込も契約も原則来店と公式FAQに明記
- 店舗は新橋本店など全国9拠点に限られる
- 来店が難しい事情は最寄りの店舗に相談できる
審査の柔軟さを最優先したい人
L&Fアセットファイナンスは属性と担保の両方を見る銀行系の総合判断のため、審査は堅めです。
自己資金が少ない人も、担保価値を重視する同社では希望額まで借りられないことがあります。
その場合は柔軟な審査に対応した不動産担保ローンの比較記事で、審査の通りやすさを打ち出す会社まで候補を広げてみてください。
- 属性と担保の両方を見る銀行系の総合判断で審査は堅め
- 担保評価が希望額に届かないと減額や見送りの場合あり
- 審査の通りやすさを打ち出す会社まで候補を広げる手も
固定金利で返済計画を立てたい人
主力の不動産活用ローンやアパートローンは変動金利型で、これらの商品に固定金利の選択肢はありません。
金利は短期プライムレートに連動して年2回見直され、実際に団信なしのアパートローンでは2024年10月の年3.05%〜4.55%が現在は年3.80%〜4.80%まで上がっています。
借入時の金利を最後まで固定したい人は、年3.90%〜8.76%の固定金利のみを扱うアサックスの評判記事も確認してみましょう。
- 主力の不動産活用ローンやアパートローンは変動金利型
- 金利は短期プライムレートに連動して年2回見直し
- 完済までの返済額を確定させて借りたい人には不向き
5,000万円未満で低金利を求める人
L&Fアセットファイナンスの低い金利は大口融資向けに設定されており、たとえば民泊事業ローンは5,000万円以上なら年3.80%ですが、5,000万円未満は一律年4.80%になります。
アパートローンで団信なしの下限となる年3.80%が適用されるのも、融資額5,000万円以上の場合です。
仮に3,000万円を20年の元利均等で借りると、年4.80%と年3.80%では毎月の返済額に約1万6,000円、総返済額では約385万円の差が生まれてしまいます。
- 低い金利は5,000万円以上の大口融資向けの設定
- 民泊事業ローンは5,000万円未満だと一律年4.80%
- 3,000万円20年の試算で総返済額に約385万円の差
L&Fアセットファイナンスの申込みの流れ
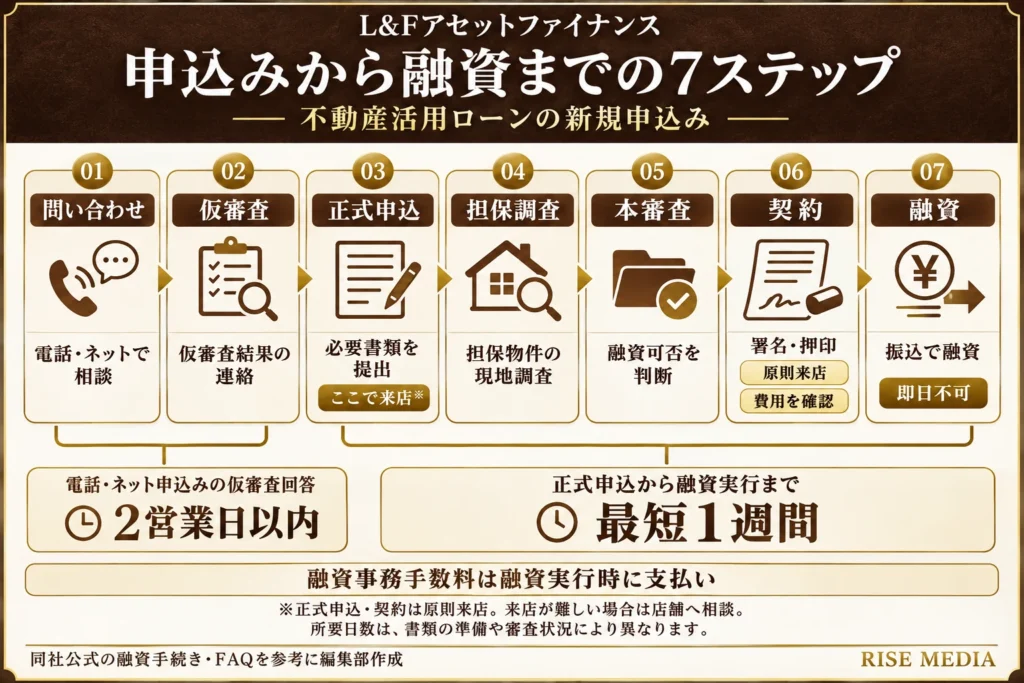
それぞれ解説します。
問い合わせから融資まで7段階で進む
L&Fアセットファイナンスの不動産担保ローンは、問い合わせから融資金の振込まで以下の7段階で進みます。
| 手順 | 内容 |
|---|---|
| STEP1 | フリーダイヤル0120-22-9196・店舗・ネットで問い合わせ |
| STEP2 | 仮審査 ※2営業日以内に回答 |
| STEP3 | 店舗で正式申込 ※必要書類を持参 |
| STEP4 | 書類確認と担保不動産の現地調査 |
| STEP5 | 融資可否の連絡 |
| STEP6 | 店舗で契約 ※署名・押印 |
| STEP7 | 司法書士の登記確認後に振込で融資 |
なお、住宅ローンとアパートローンは原則として不動産販売会社・不動産仲介会社を通して申し込むのが一般的です。
- 問い合わせはフリーダイヤル・店舗・ネットから可能
- 仮審査は2営業日以内に回答、正式申込は店舗で行う
- 住宅ローンとアパートローンは原則不動産会社を通して申込
正式申込から最短1週間で融資される
L&Fアセットファイナンスでは、正式申込みから最短1週間で融資を受けられる場合もあるため、売買契約の期日が迫っているときも相談しやすいです。
準備する必要書類は、以下のとおりです。
| 申込者 | 必要書類 |
|---|---|
| 個人 | 登記事項証明書・公図・住民票・写真付きの本人確認書類・源泉徴収票 |
| 法人 | 個人の書類に加えて決算書・確定申告書 |
- 正式申込みから最短1週間で融資を受けられる場合もある
- 個人は登記事項証明書や住民票、源泉徴収票などを準備
- 調査料は無料で審査に通らなければ事務手数料も不要
L&Fアセットファイナンスの借入後の金利上昇への備え
それぞれ解説します。
繰上返済は違約金と減る利息を比べる
金利が上がって総返済額を抑えたいときは、繰上返済で元金を減らす方法が候補になります。
| 商品 | 解約違約金 |
|---|---|
| 不動産活用ローン | 繰上返済元金の3.00%以内 |
| 民泊事業ローン | 繰上返済元金の2.00% |
| アパートローン | 繰上返済元金の2.00% ※最低2万円 |
| カードローン | – |
| 売却つなぎローン | – |
違約金を払っても繰上返済で減る利息のほうが大きければ実行する価値があるため、両方の金額を試算してから判断しましょう。
- 総返済額を抑えたいときは繰上返済で元金を減らす方法が候補
- 解約違約金の扱いは商品ごとに設定が異なる
- 違約金と減る利息の両方を試算してから判断
借り換えは諸費用を含めて比較する
借り換えは、金利だけでなく諸費用を含めた総負担で比較するのが大切です。
費用面では、借換先に支払う事務手数料に加えて、抵当権の抹消・設定にかかる登記費用もかかってしまいます。
金利差で浮く利息が、諸費用とL&Fアセットファイナンス側の解約違約金の合計を上回るなら、借り換えの効果が見込めます。
- 金利だけでなく諸費用を含めた総負担で比較するのが鉄則
- 検討順は銀行、銀行系ノンバンク、柔軟なノンバンクの順
- 浮く利息が諸費用と違約金の合計を上回るなら効果が見込める
返済が苦しいときは相談窓口を使う
返済が苦しくなったときは、滞納する前にL&Fアセットファイナンスの店舗へ相談するのが重要です。
繰上返済や借り換えとどちらが有利かは状況によって異なるため、まずは取引店舗に現状を伝えて選択肢を確認してみてください。
- 滞納する前にL&Fアセットファイナンスの店舗へ相談が先決
- 返済条件の変更などに応じる相談窓口を公式サイトで案内
- 繰上返済や借り換えとの有利不利は状況により異なる
L&Fアセットファイナンスについてよくある質問
L&Fアセットファイナンスについてよくある質問を紹介します。
本人名義でない不動産も担保にできる?
担保提供者が事前に承諾すれば、本人名義でない不動産も担保にできるケースがあります。
公式FAQでは、親が所有する不動産や相続する予定の不動産も対象になる場合があると紹介されています。
名義や権利関係の判断は物件ごとに異なるため、まずは店舗で相談してみてください。
住宅ローンが残る自宅でも借りられる?
住宅ローンの返済が進んでいれば、残債がある自宅を担保に借りられる場合があります。
残債の額と担保評価のバランスで判断されるため、仮審査で確認するのが確実です。
総量規制の対象になる?
個人が自宅以外の賃貸アパートや駐車場などを担保にする場合は、総量規制の適用除外になり、年収の3分の1を超える借入ができる可能性があります。
さらに個人事業主が事業資金を借りる場合も例外扱いとなるため、年収を理由に銀行で断られた人も検討しやすいでしょう。
旧社名で契約したローンはどうなる?
旧社名の三井住友トラスト・ローン&ファイナンスで契約したローンは、そのままL&Fアセットファイナンスとの契約として続きます。
公式も事業内容と拠点は変わらないと説明しているため、窓口は従来のままです。
なお、旧公式サイトのwww.smtlf.jpへアクセスしても、新サイトのlfaf.jpへ自動で転送されます。
保証人は必要?
不動産活用ローンでは、連帯保証人は原則不要です。
家族や知人に保証を頼まずに済むので、周囲に借入を知られたくない人でも申し込みやすいでしょう。
ただし、審査結果によっては連帯保証人を求められることもあります。
審査に落ちても手数料はかかる?
審査の結果、融資に至らなかった場合の手数料は一切かかりません。
申込みや審査にかかる調査料も無料なので、費用を気にせず仮審査を試せます。
アパートローンで団信に入れる?
アパートローンでは団体信用生命保険に加入でき、保険料は会社負担のため自己負担はありません。
加入するかどうかは本人が選べる任意ですが、審査によっては加入が融資の条件になることもあります。
一方で団信ありを選ぶと、完済時の年齢が満81歳未満という制限が加わってしまいます。
2025年11月1日からは引受保険会社がカーディフ生命に変わり、リビングニーズ特約も追加されています。
L&Fアセットファイナンスの評判のまとめ
L&Fアセットファイナンスは旧三井住友トラストL&Fと同じ会社で、横浜フィナンシャルグループが85%を出資し、JCRの格付AAも取得しています。
利用者の生の声は少ないものの、良い評判も悪い評判も公式が公開している事実で確認できます。
そのうえで商品ごとに金利・手数料・違約金が異なるため、資金使途に合った商品で比べることが欠かせません。
一方で金利は上昇傾向にあるうえ主要商品は変動金利のみで、審査は堅めで申込・契約には原則来店が必要になってしまいます。
自分に合いそうだと感じた人は、公式サイトの仮審査で借入条件を確かめてみてください。
エリアや審査に不安が残る人は、銀行、銀行系、柔軟系ノンバンクの順で検討しつつ、審査が柔軟な不動産担保ローンの比較記事と個人向け不動産担保ローンの比較記事もチェックしてみましょう。
