
不動産担保ローンの審査に落ちてしまうと、「担保になる不動産があるのに、なぜ通らなかったのか」と戸惑ってしまう方は少なくありません。
金融機関は否決の理由を教えてくれないため、原因がわからないまま次の申し込みへ進み、同じ結果を繰り返してしまうケースもあります。
ただし、通らない原因は信用情報・返済能力・担保評価の3つの領域に整理できるため、心当たりは自分でも十分に絞り込めるはずです。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
この記事では「不動産担保ローンが通らない原因と否決理由の調べ方、通らないときの対処法」を詳しく解説します。
また、銀行とノンバンクの審査基準の違いや再申込のタイミング、リースバックや公的融資といった別の資金調達方法まで紹介しているので、「審査に落ちた原因を特定したい方」や「次の申し込みで結果を変えたい方」は、ぜひこの記事を参考にしてみてください。
なお、そもそも借り直すべきか迷っている方は「不動産担保ローンはやめとけと言われる理由とやめたほうがいい人の特徴」、担保評価が足りずに落ちた心当たりがある方は「不動産担保ローンでいくら借りられるかの目安と計算方法」から確認してください。
不動産担保ローンに100%通る商品はない
貸金業法第13条により、貸金業者には申込者の収入や借入状況といった返済能力を調査する義務があるため、正規の金融機関で無審査の不動産担保ローンは存在しません。
審査落ちにつながる原因は、次の3領域に整理できます。
- 信用情報
- 返済比率
- 担保評価
審査が厳しくなりやすい項目に3個以上該当する場合はノンバンクの検討が目安になりますが、原因を特定して対処すれば通る道はあるため、本記事で順番に確認していきましょう。
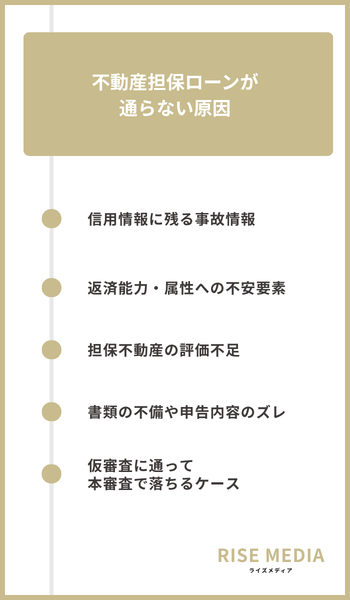
不動産担保ローンが通らない原因
順番に見ていきましょう。
信用情報に残る事故情報
不動産担保ローンの審査ではCICやJICC、KSCといった信用情報機関への照会が行われ、次のような記録があると審査で落ちやすくなります。
- 61日以上または3カ月以上の長期延滞
- 任意整理・個人再生・自己破産などの債務整理
- 保証会社による代位弁済
- カード・ローン契約の強制解約
CICでは返済日から61日以上または3カ月以上の支払い遅れが異動として登録され、契約終了後も5年間は記録が残ります。
また、携帯電話端末の分割払いも割賦販売法上のクレジット契約にあたるため、端末代を滞納するとローンの延滞と同じように扱われてしまいます。
現在も支払い遅れが続いている場合や、短期間に複数社へ申し込んだ記録が残っている場合は特に警戒されるため、まずは開示請求で自分の登録内容を確かめることが先決です。
返済能力・属性への不安要素
年間返済額の合計を年収で割った返済比率が高すぎることも、審査落ちの原因です。
カードローンやリボ払いなど高金利の無担保借入が多いほか、借入限度額の未使用分まで借入とみなして計算されると、実際の利用額以上に比率が膨らむ点も見落とせません。
このほか勤続年数1年未満や法人の赤字決算も不安材料になり、特に固定資産税や住民税の滞納は差押えが担保権より優先されるため、審査に通らないことが多くなってしまいます。
担保不動産の評価不足
申込者側に問題がなくても、担保不動産の評価が希望額に届かず審査に通らない場合があります。
融資可能額は流通価格の7〜8割が目安のため希望額との開きが大きいと減額か審査落ちになりやすく、特に次のような物件は評価自体が出にくい傾向にあります。
- 再建築不可物件
- 市街化調整区域内の物件
- 建ぺい率・容積率オーバーの違法建築
- 借地権付き建物
- 地方の山林・原野
また住宅ローンの残債が多い物件は二番抵当となって担保余力がほとんど残らず、共有名義で権利関係が複雑な物件を敬遠する金融機関も少なくありません。
なお、評価に何が影響するかの詳細は、不動産担保ローンの基礎解説記事の審査基準部分で詳しく解説しています。
書類の不備や申告内容のズレ
だますつもりがなくても、書類の不備や申告内容との食い違いは虚偽申告を疑われる原因になります。
例えば、税理士の確認がない試算表や決算書と申込書で食い違う数字は、金融機関側で正しさを確かめられないため、審査落ちにつながりやすい典型例です。
また、登記事項証明書と固定資産評価証明書の記載のズレも同様なので、提出前に数字と記載内容がそろっているか確かめておくと安心です。
なお、故意に書類を改ざんした場合のリスクは記事後半のよくある質問で取り上げているので、あわせて確認してみてください。
仮審査に通って本審査で落ちるケース
仮審査に通過していても、本審査までの間に状況が変わると落ちてしまうことがあります。
本審査では現地調査を含む担保調査も行われるため、境界や建物の状態によっては机上査定より評価が下がる可能性も否定できません。
結果が出るまでは転職や新たな借入を控え、申込時の申告内容と提出書類を一致させておきましょう。
不動産担保ローンで審査落ちの理由が開示されない理由
不動産担保ローンの審査に落ちた理由が開示されないのは、審査基準そのものが金融機関の与信ノウハウにあたるためです。
基準を公開すると、それに合わせた申込内容の取り繕いや不正申込を招きかねません。
延滞などの傷が一切ないのに落とされた際は、以下の3点を突き合わせて原因を推定してみてください。
- 信用情報の開示結果
- 担保不動産の評価
- 返済比率
信用情報に問題がなければ担保評価か返済比率が原因のケースが多いため、ノンバンクなら担当者に聞くと否決の方向性だけ口頭で示唆してもらえる場合もあります。
不動産担保ローンの審査落ちの原因の調べ方
開示請求から担保査定まで、順を追って解説します。
申込先に合わせた開示先の選択
信用情報の開示先は、審査落ちした申込先が主に照会している機関に合わせて選ぶのが基本です。
| 信用情報機関 | 主な加盟会社 | 優先したい申込先 |
|---|---|---|
| CIC | 信販会社・クレジットカード会社・携帯電話会社 | 信販系・クレジット系 |
| JICC | 消費者金融・ノンバンク系金融機関 | ノンバンク系の不動産担保ローン |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫・信用保証協会 | 銀行系の不動産担保ローン |
銀行系の不動産担保ローンで否決されたならKSC、消費者金融やノンバンク系ならJICCとCICを優先すると効率的です。
なお、長期延滞や破産などの重大な情報は3機関がCRINという情報交流ネットワークで共有しているため、心当たりがある場合は複数機関の開示も検討する価値があります。
信用情報の開示請求の手順
開示請求は3機関ともスマホで完結し、窓口へ出向く必要はありません。
本人確認書類を用意して公式サイトやアプリから申し込み、手数料をクレジットカード・PayPay・キャリア決済などで支払う流れです。
| 信用情報機関 | 開示手数料 | 開示までの目安 |
|---|---|---|
| CIC(インターネット) | 500円 | 即時・受付8:00〜21:45 |
| JICC(スマホアプリ) | 700円 | 1〜3日程度 |
| KSC(インターネット) | 800円 | 3〜5営業日 |
| CIC(郵送) | 1,500円 | 1週間〜10日 |
すぐに確認したい場合は即時開示のCICが便利ですが、KSCはダウンロード用URLの受信から10日以内という取得期限に気をつけましょう。
開示報告書で確認する項目
開示報告書を入手したら、まず次の5項目を順番にチェックしましょう。
- 返済状況欄の「異動」の有無
- 入金状況欄の記号の並び・過去24カ月分
- 申込情報の件数
- 残債額と返済比率
- 誤登録の有無
特に返済状況欄の「異動」は、前述の長期延滞・代位弁済・破産のいずれかを示す記録です。
この記録が記載されている間は審査通過が難しくなる傾向があります。
完済したはずの契約が残っているなどの誤りを見つけた場合は、登録元の会社や信用情報機関を通じて訂正を申し立てられます。
不動産会社の査定による担保評価の確認
信用情報に問題が見当たらないなら、担保評価の不足である可能性が高いものの、金融機関は評価額も審査落ちの理由も教えてくれません。
金融機関の担保評価は路線価や固定資産税評価額に60〜80%程度の掛目を乗じて評価するため、市場価格より低めに算出されやすくなっています。
複数社の査定を取って評価のブレを確かめておくと、判断を誤りにくくなります。
担保評価額の計算方法と掛目の相場は、不動産担保ローンはいくら借りられるかの記事で詳しく解説しています。
不動産担保ローンの金融機関別の審査基準
順に解説します。
銀行の減点方式の審査
銀行の不動産担保ローンは、年収・勤続年数・信用情報といった申込者の属性を基準点から差し引いていく減点方式で審査されるのが特徴です。
年収200万円以上・申込時69歳以下のように申込条件を商品説明書で明示する銀行もあり、基準を1つでも満たせないと、その時点で審査落ちになってしまう場合があります。
返済比率(年収に占める年間返済額の割合)は、住宅金融支援機構のフラット35が年収400万円以上で35%以下と定めているように、30〜35%以下が1つの目安です。
また、地方銀行や信用金庫では営業エリア内の物件かどうかや地域での取引実績も見られるため、エリア外からの申込は不利になりやすい点も押さえておきましょう。
ノンバンクの加点方式の審査
銀行との主な違いを表にまとめました。
| 項目 | 銀行 | ノンバンク |
|---|---|---|
| 審査方式 | 減点方式 | 加点方式 |
| 金利水準 | 低め(基準金利+調整幅) | 年2〜10%程度 |
| 融資スピード | 数週間かかりやすい | 最短3日〜 |
| 重視される点 | 年収・年齢・信用情報などの属性 | 担保価値・返済原資・返済意欲 |
金利はおおむね年2〜10%程度と銀行より高めになる分だけリスクの許容範囲が広く、赤字決算や他社借入がある状態でも相談できる余地が残ります。
スピード面でも仮審査は最短即日・融資まで最短3日と回答が速いため、審査に落ちた原因を整理したうえで急いで資金を用意したい場合の選択肢になるでしょう。
金融機関ごとに異なる担保評価
銀行が物件の換金性を保守的に見る一方、ノンバンクの中には築古や再建築不可の物件へ独自基準で評価を付ける会社も存在します。
つまり1社で断られても物件そのものが否定されたわけではなく、評価基準の違う他社なら前向きな回答を得られることもあるわけです。
なお、審査が柔軟な金融機関の選び方は、審査が柔軟な不動産担保ローンの比較記事で詳しく紹介しています。
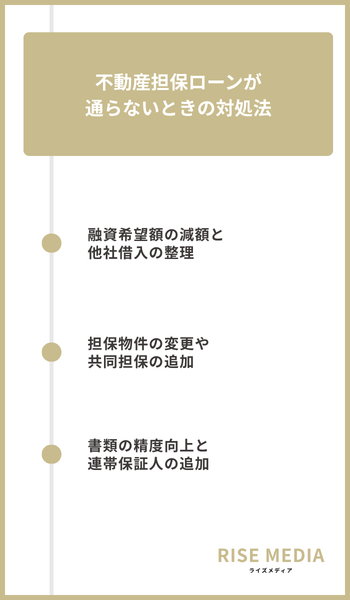
不動産担保ローンが通らないときの対処法
一つずつ見ていきます。
融資希望額の減額と他社借入の整理
不動産担保ローンに通らなかった際は、前述の返済比率の目安(30〜35%以下)に収まるまで融資希望額を下げるのが基本です。
さらに他社借入がある場合は完済だけで終わらせず、カードローンは契約が残ると利用枠が借入とみなされる場合があるため、解約まで済ませておきましょう。
融資額の目安を左右する掛目の計算方法は、不動産担保ローンの仕組みを解説した記事で確認できます。
担保物件の変更や共同担保の追加
担保評価が足りずに通らなかった場合は、担保に入れる物件そのものを見直す方法があります。
法人での申込であれば、代表者個人名義の自宅など評価の出やすい不動産へ差し替えるのも選択肢の1つです。
立地や権利関係が単純な物件ほど評価が付きやすいため、どの物件を担保にできるか金融機関へ相談してみましょう。
書類の精度向上と連帯保証人の追加
書類の精度を高めるなら、事業計画書を用意したうえで、申込書の申告額と決算書など証明書類の数字を一致させることが重要です。
あわせて、審査で返済能力を補強できる材料には次のようなものがあります。
- 事業計画書
- 預貯金・有価証券など保有資産の証明
- 連帯保証人の追加
- 資金使途・返済計画の説明メモ
面談では資金使途や返済計画、申込に至った事情を落ち着いて説明できるよう、事前に整理しておきましょう。
不動産担保ローンの再申込のタイミングと通し方
再申込は、前回の申込情報が信用情報から消える6カ月後を待つのが基本の目安です。
信用情報機関のCIC・JICC・KSCに登録される主な情報と期間を、以下の表にまとめました。
| 情報の種類 | 主な登録期間 | 登録している機関 |
|---|---|---|
| 申込情報 | 照会日から6カ月 | CIC・JICC・KSC |
| 利用記録 | 利用日から6カ月 | CIC |
| 契約内容・返済状況 | 契約終了後5年以内 | CIC・JICC・KSC |
| 官報情報(破産・民事再生) | 決定日から7年以内 | KSC |
KSCの照会記録は本人開示では1年以内まで表示されますが、金融機関へ提供されるのは利用日から6カ月以内の分だけです。
一方、担保評価の不足が原因なら信用情報とは関係がないため、別の物件や共同担保を用意できれば6カ月を待たずに申し込んで問題ありません。
返済比率の超過が原因だった場合も、希望額を下げれば同じように再挑戦できます。
再申込の際は3社以上への同時申込を避け、1社ずつ結果を待ってから次へ進みましょう。
短期間に申込が集中すると、資金繰りに困っていると警戒されやすいためです。
同一グループや同一保証会社の商品も、社内履歴が残ってしまうため再申込先としては避けたほうが無難です。
条件を変えて再申込するモデルケース
審査に落ちたときと同じ条件で申し込み直しても、結果は変わりにくいです。
2期連続赤字の法人でも、事業計画書で黒字転換の見込みを示せば、ノンバンクに相談できる道があります。
収入のない専業主婦(夫)の場合は、配偶者を連帯保証人に立てたうえで希望額を下げるのも1つの手でしょう。
いずれも通過を約束するものではありませんが、審査落ちの原因を打ち消す形に条件を組み替えることが再申込の軸になります。
条件を整えたら、審査基準が柔軟な業者を選ぶことも通過率を左右します。
個人で申込先を選び直すなら、個人向け不動産担保ローンのおすすめ比較で金利や融資スピードを見比べてみてください。
不動産担保ローン以外の資金調達方法
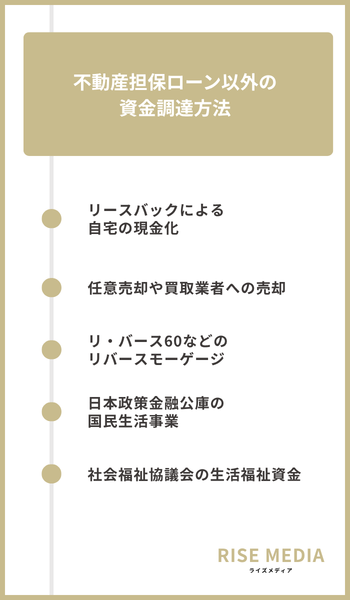
順番に紹介します。
リースバックによる自宅の現金化
リースバックとは自宅を事業者へ売却したうえで毎月家賃を払い、同じ家に住み続けながらまとまった現金を得る方法です。
ただし売却価格は市場価格を下回る水準にとどまるのが一般的で、家賃も売却価格に対する利回りをもとに決まるため、周辺の相場より高くなってしまうことがあります。
契約前には以下のポイントを必ず書面で確認しましょう。
- 買戻し特約の有無と買戻し価格
- 定期借家契約か普通借家契約か
- 家賃の水準と修繕費の負担区分
- 売却価格が相場に見合っているか
所有権を手放すため固定資産税や修繕費の負担はなくなりますが、住宅ローンの残債が売却価格を上回ると原則利用できない点に注意が必要です。
リバースモーゲージとの比較を含む詳しい仕組みは、不動産担保ローンの解説記事で紹介しています。
任意売却や買取業者への売却
自宅に住み続けることよりも残債の整理を優先するなら、任意売却や買取業者への売却という道もあります。
任意売却では金融機関の合意を得たうえで、住宅ローンが残ったままの自宅を売却し、売却代金を返済に充てます。
不動産買取業者への直接売却なら買主を探す手間がなく、仲介よりも短期間で現金化しやすい方法です。
いずれも自宅の所有権を失ってしまうため、住み続けたい方はリースバックと比較して選びましょう。
リ・バース60などのリバースモーゲージ
満60歳以上の方なら、住宅金融支援機構と提携する金融機関が扱うリ・バース60も検討できます。
自宅を担保に借入れでき、毎月の支払いは利息のみで、元金は契約者が亡くなったときに相続人の一括返済または担保物件の売却で清算します。
ただし資金使途は住宅の建設・購入やリフォーム、住宅ローンの借換えなどに限られ、生活費には充てられないので気をつけてください。
日本政策金融公庫の国民生活事業
事業資金が目的なら、公的金融機関である日本政策金融公庫の国民生活事業が相談先の1つになります。
主な融資制度の限度額は7,200万円で、利用先の約9割が従業者9名以下の小規模事業者のため、個人事業主や小さな会社でも相談しやすい窓口です。
まずは事業資金相談ダイヤル0120-154-505(平日9時〜17時)に電話し、自社が利用できる制度を確認しましょう。
社会福祉協議会の生活福祉資金
生活費に困っているときは、都道府県社会福祉協議会が実施する生活福祉資金貸付制度という公的な支えもあります。
低所得世帯や高齢者世帯向けの貸付で、なかでも不動産担保型生活資金は、自宅を担保に生活費を毎月借りられる高齢者世帯向けの制度です。
主な貸付条件は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 生活福祉資金の貸付利率(連帯保証人あり) | 無利子 |
| 生活福祉資金の貸付利率(連帯保証人なし) | 年1.5% |
| 不動産担保型生活資金の利率 | 年3%または長期プライムレートのいずれか低い利率 |
| 不動産担保型生活資金の貸付月額 | 30万円以内 |
利率が低く抑えられているので、審査基準の甘さをうたう業者に頼る前に、市区町村の社会福祉協議会へ相談してみてください。
不動産担保ローンが通らないときにやってはいけないこと
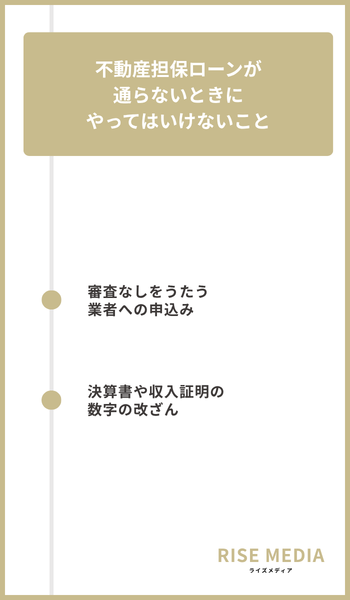
それぞれの危険性を解説します。
審査なしをうたう業者への申込み
不動産担保ローンの審査に落ちた直後でも、「審査なし」をうたう業者には絶対に申し込まないでください。
貸金業を営むには財務局長または都道府県知事への登録が必要で、審査なしで貸し付ける正規の業者はありません。
とくに次のようなサインがある業者は、違法業者の可能性が高いため避けましょう。
- 「審査なし」「ブラックでも融資可」「絶対借りられる」などの広告表示
- 融資前に保証金・調査料などの金銭を要求する
- 「信用情報を消せる」とうたうブローカー
正規の貸金業者が融資の前に保証金などのお金を求めることはなく、信用情報も事実と異なる場合を除いて削除できません。
申込み前に金融庁の登録貸金業者情報検索サービスで登録番号を照合することも欠かせません。
決算書や収入証明の数字の改ざん
決算書や収入証明書の数字を実際よりよく見せる改ざんは、その場しのぎにもならない危険な行為です。
数字を取り繕うのではなく、契約前に金利・手数料・繰上返済ルール・遅延損害金といった条件を確かめ、無理なく返済できる計画を整えるほうが結果的に近道です。
不動産担保ローンが通らないときのよくある質問
不動産担保ローンが通らないときについてよくある質問を紹介します。
不動産担保ローンの審査にはどのくらいかかる?
仮審査は即日〜1週間ほどで、本申込と書類提出のあとに行われる担保調査には数日〜1週間かかります。
全体では銀行で3週間〜1.5カ月ほど、ノンバンクなら最短3日〜1週間で融資まで進むこともあります。
不動産担保ローンの金利や融資条件の相場もあわせて確認しておくと、申込先を選びやすくなります。
年収の3分の1を超えていても申し込める?
貸金業者の不動産担保ローンは総量規制の対象外となる「除外貸付け」にあたるため、年収の3分の1を超えていても申し込めます。
根拠となる貸金業法施行規則第10条の21第1項第6号では、貸付額が担保不動産の価格の範囲内で、返済能力を超えないと認められることが条件です。
ただし本人や担保提供者が住んでいる自宅を担保にする場合は除外の対象から外れるため、申込先に取り扱いを確認しましょう。
無職や年金受給者でも申し込める?
年金収入のみでも申し込める金融機関はありますが、返済能力の確認は必ず行われます。
高齢の方であれば、社会福祉協議会の不動産担保型生活資金や、住宅資金に使えるリ・バース60という選択肢もあります。
共有名義の不動産でも申し込める?
共有名義の不動産では、原則として共有者全員の同意と担保提供が必要です。
自分の持分だけを担保にする方法もありますが、持分のみでは担保価値が低く、対応できる金融機関は限られてしまいます。
一方で家族名義の物件でも、所有者本人が担保提供に同意すれば申し込める金融機関があります。
同意が得られない場合は、別の担保物件やほかの資金調達手段を検討しましょう。
ブラックリストに載っていても借りられる?
ブラックリストという名簿は実在せず、信用情報機関に長期延滞や債務整理などの事故情報が登録された状態を指す俗称です。
担保評価を重視するノンバンクであれば、事故情報があっても相談できる余地があります。
一方で債務整理の手続き中や直後は、返済能力の面で審査のハードルが上がりやすいのも事実です。
審査に落ちた記録は他社に共有される?
審査に落ちたという結果そのものが、他社へ通知されることはありません。
申込情報は6カ月ほどで消えるため、再申込は期間を空けてから行うと不利になりにくいです。
機関ごとの登録期間の詳細は、前述の再申込のタイミングのセクションにある表で確認できます。
不動産担保ローンとはどんなローン?
不動産担保ローンは、土地や建物などの不動産を担保にしてお金を借りるローンです。
担保がある分だけ無担保ローンより金利が低く、高額かつ長期の借入をしやすいのが特徴です。
なお、仕組みや無担保ローンとの違いは不動産担保ローンとはの記事でまとめています。
不動産担保ローンが通らないときのまとめ
不動産担保ローンが通らないときは、やみくもに再申込を繰り返すのではなく、以下の手順で審査落ちの原因を特定することから始めましょう。
- 信用情報・返済比率・担保評価の3点で原因を自己診断する
- 信用情報の開示と担保査定で原因を裏取りする
- 条件を変えて再申込するか代替手段へ切り替える
そもそも借り直すべきか迷いが残る方は、不動産担保ローンはやめとけと言われる理由を検証した記事で、やめたほうがいい人の条件を確認してみてください。
条件を見直しても承認が難しいときは、リースバックや公的融資などの代替手段が残されています。
ただし、どんな状況でも「審査なし」をうたう業者にだけは申し込まないでください。
