
まとまった資金が必要になった際、保有している不動産を担保にすれば、無担保のカードローンより低い金利で数百万円から数千万円を借りられます。
ただし個人向けの不動産担保ローンは銀行系とノンバンク系で審査の考え方も金利水準も異なり、年齢や収入形態に不安があるほど「どこに申し込めばよいのか」を判断しづらくなります。
そこで、この記事では「個人向け不動産担保ローンのおすすめ10選と失敗しない選び方」を詳しく解説します。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
また、おまとめや教育資金、相続税の納税といった用途別の選び方、銀行系とノンバンク系の違い、審査基準や申し込みの流れも紹介しています。
「自宅や相続した不動産を担保に資金を用意したい方」や「年齢や収入形態に不安があり審査を通過できるか知りたい方」は、ぜひこの記事を参考にしてみてください。
個人向け不動産担保ローンおすすめランキング10選
1社ずつ順番に紹介していきます。
丸の内AMS
出典:https://www.m-ams.co.jp/
| 金利 | 年3.8%〜 ※実質年率15.0%以下 |
|---|---|
| 融資額 | 500万円〜5億円 |
| 返済期間 | 1ヶ月〜35年 |
| 融資スピード | 最短2日 ※審査は最短即日回答 |
| 申込対象 | 個人 法人 ※個人は満20歳以上で定期的な収入がある方 |
| 抵当順位 | 2番・3番抵当も可 |
| 対応エリア | 東京 神奈川 埼玉 千葉 ※一部対応できない地域あり |
| 公式サイト | 丸の内AMS公式 |
丸の内AMSとは審査の回答が最短即日、融資まで最短2日というスピードが持ち味の不動産担保ローン会社です。
対象は東京・神奈川・埼玉・千葉の物件に絞られており、首都圏の物件に詳しい担当者の査定を受けられます。
共有名義や持分のままの不動産も担保にできるうえ、女性スタッフの対応も希望できるため、個人でも話を切り出しやすいでしょう。
オフィスは東京駅から徒歩5分ほどの場所にあるため、対面で相談したい方は来店も検討してみましょう。
融資額は500万円からとやや大きめの設定なので、まとまった資金を短期間で用意したい方向けの1社といえます。
金利は年3.8%からですが上限は実質年率15.0%以下と幅があるため、提示された条件で総返済額がいくらになるかを確認してから契約を判断すると安心です。
また、2番・3番抵当にも対応しているので、住宅ローン返済中の自宅に残った担保余力を活かしたい個人も相談しやすいでしょう。
\ 他社で断られた方もOK!使い道は自由 /
MIRAIアセットファイナンス
出典:https://miraiassets.jp/
| 金利 | 年4.0%〜9.5% |
|---|---|
| 融資額 | 30万円〜5億円 |
| 返済期間 | 1ヶ月〜20年 |
| 融資スピード | 最短翌営業日 |
| 申込対象 | 個人・法人 |
| 抵当順位 | 2番抵当対応 ※共有持分・差し押さえ物件も相談可 |
| 対応エリア | 1都3県が中心 ※その他エリアは相談可 |
| 公式サイト | MIRAIアセットファイナンス公式 |
MIRAIアセットファイナンスは、祝日を除く土曜・日曜も営業している不動産担保ローン会社です。
LINEからの無料相談にも対応しているため、平日は仕事で電話の時間を取りにくい個人でも、週末に自宅から相談を進められます。
融資額は30万円からと少額に対応しており、急な出費に必要な分だけ借りたい場合にも使いやすい設定です。
対応エリアは1都3県が中心ですが、その他の地域も相談に応じてもらえる場合があります。
金利の上限が年9.5%に収まっているため、上限金利を前提に試算しても返済総額の見通しを立てやすいのも個人には安心材料です。
返済期間は最長20年と他社より短めなので、長期でじっくり返したい方は毎月の返済額が無理のない範囲に収まるかを確認しておきましょう。
共有持分や差し押さえ物件の相談にも応じるとされており、権利関係が複雑な不動産しか担保にできない個人にも門戸が開かれています。
土日も相談できてLINEで完結する手軽さは、日中に時間を取りにくい会社員や子育て中の方と特に相性がよいです。
\ 30万円から融資可能!資金用途は自由 /
つばさコーポレーション
出典:https://www.tsubasa-c.jp/
| 金利 | 年3.8%〜15.0% |
|---|---|
| 融資額 | 50万円〜5億円 |
| 返済期間 | 最長30年 |
| 融資スピード | 最短即日 |
| 申込対象 | 個人 個人事業主 法人 ※年齢制限なし |
| 抵当順位 | 2番・3番抵当以降も可 |
| 対応エリア | 全国 |
| 公式サイト | つばさコーポレーション公式 |
つばさコーポレーションとは融資額50万円からの少額借入に対応しており、数十万円だけ工面したい個人でも使いやすい会社です。
担保にできる物件は全国が対象で、借地や再建築不可といった評価の難しい不動産も相談できる余地があります。
住宅ローンの返済中でも2番抵当以降で申し込めるとされており、年齢の制限もありません。
金利の上限は年15.0%と高めの水準まで幅があるため、少額を短めの期間で借りて早めに完済する使い方を意識すると利息の負担を抑えやすくなります。
融資額は50万円〜5億円と幅広く、必要額が数十万円の方から億単位の方まで同じ窓口で相談できる懐の深さがあります。
年齢制限がなく高齢の方でも申し込みを検討できるため、年齢を理由に銀行のローンを利用しにくい方の受け皿にもなっています。
\ 幅広い物件に対応!ローン利用中でもOK /
なお、年3.8%プランの適用条件や、契約前に知っておきたい違約金・手数料の実態については、「年3.8%プランは誰が対象?つばさコーポレーションの3商品と違約金」で詳しく解説しています。
マテリアライズ
出典:https://materialize.co.jp/
| 金利 | 年4.8%〜9.8% |
|---|---|
| 融資額 | 100万円〜3億円 |
| 返済期間 | 1ヶ月〜20年 |
| 融資スピード | 審査は最短即日 融資は最短翌営業日 |
| 申込対象 | 要問い合わせ |
| 抵当順位 | 2番・3番抵当対応 |
| 対応エリア | 全国 ※一部対応できない市区町村あり |
| 公式サイト | マテリアライズ公式 |
マテリアライズは独自の審査基準を採用しており、収入が低い方でもプランによっては融資が可能と公式サイトで案内されています。
信用情報に不安がある場合も、現在の状況と今後の返済計画を踏まえて相談に応じる方針です。
審査は最短即日、融資は最短翌営業日とスピードも十分で、LINEからの問い合わせにも対応しています。
金利は年4.8%〜9.8%と上限まで10%を切る水準なので、上限金利を前提にした試算でも返済計画を組み立てやすい設定です。
融資額は100万円〜3億円、返済期間は最長20年に対応しており、借入額と期間のバランスを取りながら毎月の返済額を調整できます。
全国対応ではあるものの一部対応できない市区町村があるため、地方の物件を担保にしたい方は申し込み前にエリアを確認しておきましょう。
事情を電話で話すことに抵抗がある方でもLINEから相談を始められるため、収入や信用情報の不安を抱えた個人が第一歩を踏み出しやすい会社です。
\ 独自審査基準なので不安な方でも安心! /
日宝
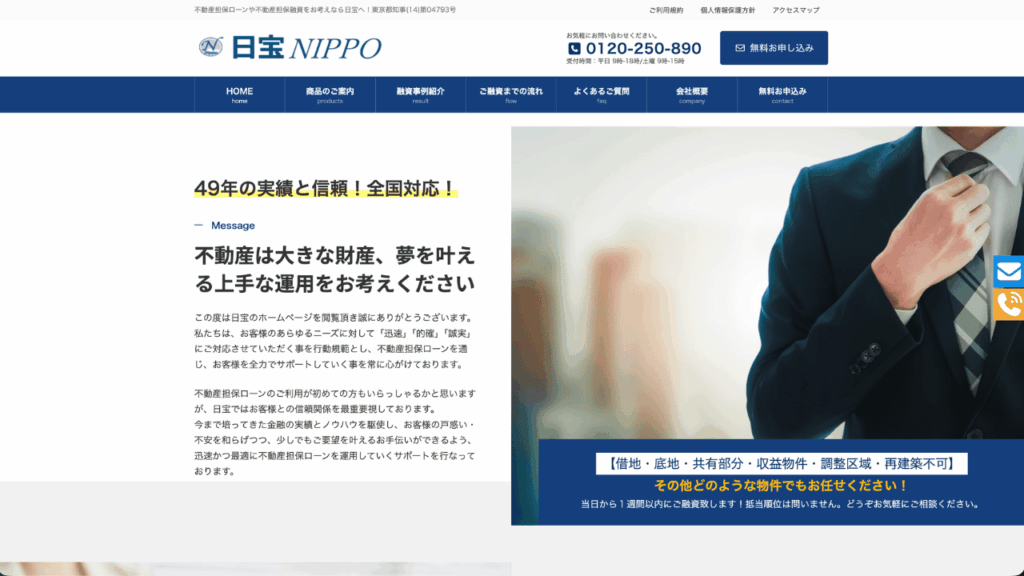
出典:https://www.e-nippo.com/
| 金利 | 年4.0%〜9.9% |
|---|---|
| 融資額 | 50万円〜5億円 |
| 返済期間 | 1ヶ月〜30年 |
| 融資スピード | 最短即日 ※当日〜1週間以内が目安 |
| 申込対象 | 個人・法人 |
| 抵当順位 | 順位不問 |
| 対応エリア | 全国 |
| 公式サイト | 日宝公式 |
日宝とは創業49年以上の実績を持つ不動産担保ローン会社で、法人だけでなく個人の申し込みにも幅広く応じています。
公式サイトではパートで収入が少ない方の相談にも触れられており、収入面に自信がない個人でも相談しやすい1社です。
融資額は50万円〜5億円と幅が広く、抵当順位を問わない方針のため、住宅ローンが残っている自宅を担保に検討したい場合も候補になります。
対応エリアは全国で、申し込みから当日〜1週間以内の融資が目安なので、急ぎの資金調達にも間に合う可能性があります。
金利の上限は年9.9%と10%を切る水準に収まっているため、上限金利で借りた場合の利息を想定しやすいのも検討時の安心材料です。
50万円からの少額融資に対応しているので、担保価値の高い不動産お持っていても必要な分だけ借りるといった使い方ができます。
全国対応かつ抵当順位不問という条件の広さは、他社で対象外とされた物件の再相談先としても心強く、長い業歴と合わせて初めての方でも相談しやすい1社です。
\ 49年の実績と信頼!最短即日融資 /
トラストホールディングス
出典:https://www.trust-hd.jp/loan5.html
| 金利 | 年3.45%〜7.45% |
|---|---|
| 融資額 | 100万円〜10億円 ※10億円以上は要相談 |
| 返済期間 | 1ヶ月〜30年 ※返済回数1回〜360回 |
| 融資スピード | 最短即日融資 |
| 申込対象 | 個人・法人 |
| 抵当順位 | 第二・第三抵当も可 |
| 対応エリア | 全国 ※地域により出張費がかかる場合あり |
| 公式サイト | トラストホールディングス公式 |
トラストホールディングスとは、上限金利が年7.45%に抑えられた全国対応のノンバンクです。
借地権や底地権、共有持分のみの物件でも相談できるため、銀行では扱いにくい不動産を活かしたい個人の受け皿になってくれます。
また、申し込みの時間帯によっては最短即日で融資を受けられるため、急いで資金を用意したい場面でも頼りにしやすいでしょう。
受付時間は9時から18時までで、フリーダイヤルから気軽に問い合わせられます。
ノンバンクとしては上限金利が低めに設定されているため、上限の年7.45%を前提に試算しても返済額の見通しを立てやすいのが個人にはうれしいポイントです。
全国対応ではあるものの、地域によっては出張費がかかる場合があるため、地方の物件を担保にする方は事前に費用も含めて確認しておくと安心です。
急ぎの資金需要と扱いの難しい物件の両方に対応できるため、銀行の審査結果を待つ余裕がない事情を抱えた方に向いている1社です。
\ 抵当順位は問わず全国対応! /
東京スター銀行
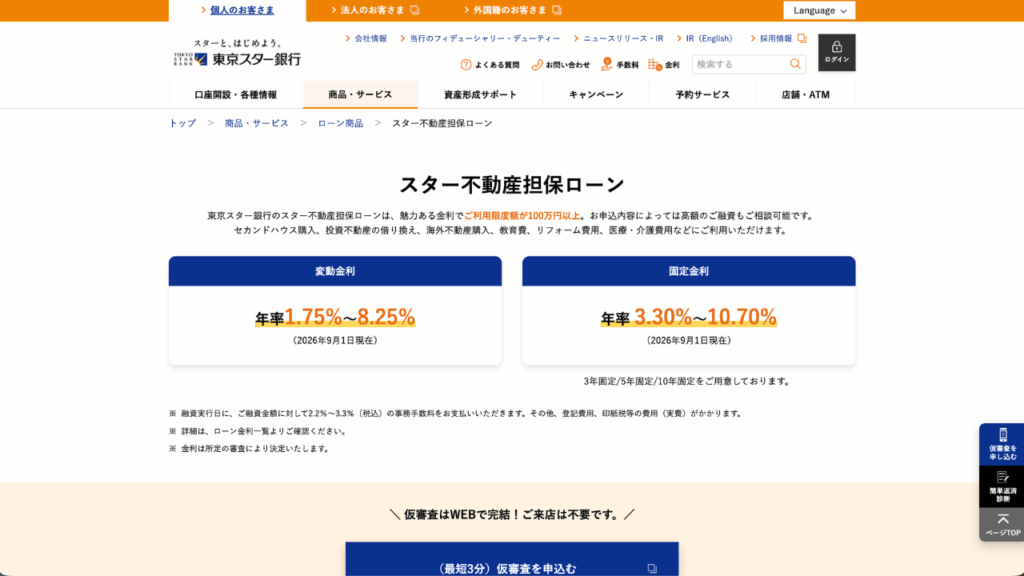
出典:https://www.tokyostarbank.co.jp/products/loan/mortgage_collateral/
| 金利 | 変動金利型 年1.75%〜8.25% 固定金利型 年3.30%〜10.70% ※2026年9月現在 |
|---|---|
| 融資額 | 100万円以上 ※10万円単位・上限は審査で決定 |
| 返済期間 | 1年〜30年 |
| 融資スピード | 仮審査回答最短当日 ※融資実行まで最短概ね1ヶ月 |
| 申込対象 | 満20歳以上69歳以下の個人 ※完済時84歳以下 |
| 抵当順位 | 原則第一順位 |
| 対応エリア | 全国 ※一部取扱不可の地域あり |
| 公式サイト | 東京スター銀行公式 |
東京スター銀行のスター不動産担保ローンは、変動金利が年1.75%からと低めの水準で、教育費やリフォーム費用など使いみちを原則自由に選べる個人向け商品です。
仮審査はWEBだけで完結するので、平日の日中に銀行へ出向く時間を取りにくい方でも申し込みやすいです。
また、担保は本人名義の物件に限らず、配偶者や実父母が所有する不動産を充てられる場合もあります。
銀行の商品だけに金利水準は低めですが、適用金利は審査で決まるため、上限の年8.25%が適用された場合でも返済を続けられるかを目安に試算しておくと安心です。
変動金利型と固定金利型を選べるので、毎月の返済額を確定させたい方は固定金利型、少しでも金利を抑えたい方は変動金利型と、考え方に合わせて使い分けられるのも銀行ならではの魅力です。
一方で、仮審査の回答は最短当日でも融資実行までは一定の期間がかかるため、入学金の納付など資金が必要になる時期から逆算し、余裕をもって申し込みましょう。
返済期間は最長30年まで設定できるので、毎月の返済額を抑えながら計画的に返していきたい方に向いています。
アサックス
出典:https://www.asax.co.jp/conditionality_kojin/
| 金利 | 年2.20%〜8.76% |
|---|---|
| 融資額 | 300万円〜10億円 |
| 返済期間 | 3ヶ月〜35年 ※返済回数は3回〜420回 |
| 融資スピード | 最短3日 ※簡易審査は最短即日 |
| 申込対象 | 個人 ※年齢制限なし |
| 抵当順位 | 2番抵当も相談可 |
| 対応エリア | 東京 神奈川 埼玉 千葉 |
| 公式サイト | アサックス公式 |
アサックスは首都圏の不動産を対象に、教育費や医療費、相続税の納付まで原則自由に使える個人向け商品を用意しています。
不動産担保ローン専業の会社では唯一の東証上場企業なので、初めて借りる個人でも会社の信頼性を確かめやすいのが安心材料です。
申し込み後は専属の資金プランナーが契約まで担当し、返済計画も一緒に考えてもらえます。
簡易審査は最短即日で回答されるため、1都3県に物件をお持ちの方はまず借入可能額の目安を確かめてみてください。
アサックスでは下限金利が年2.20%とノンバンクの中でも低い水準から設定されているため、担保余力によっては金利を抑えて借りられる可能性があります。
返済期間は最長35年と長く、年齢制限も設けられていないため、長期の返済計画を立てたい方や年齢を理由に銀行で借りにくかった方も相談しやすい体制です。
相続税の納付のように期限が決まった資金にも使えるので、急な資金需要を抱えた首都圏の個人に心強い存在といえます。
りそな銀行
出典:https://www.resonabank.co.jp/kojin/freeloan/secured/
| 金利 | 変動金利 年3.425%〜10.55% ※2026年4月1日現在 |
|---|---|
| 融資額 | 100万円〜1億円 ※1万円単位 |
| 返済期間 | 1年〜30年 |
| 融資スピード | 最短3営業日で審査回答 |
| 申込対象 | 満20歳以上70歳未満の個人 ※前年税込年収200万円以上 |
| 抵当順位 | 要問い合わせ ※住宅ローン返済中の自宅も担保可 |
| 対応エリア | 全国 ※離島を除く |
| 公式サイト | りそな銀行公式 |
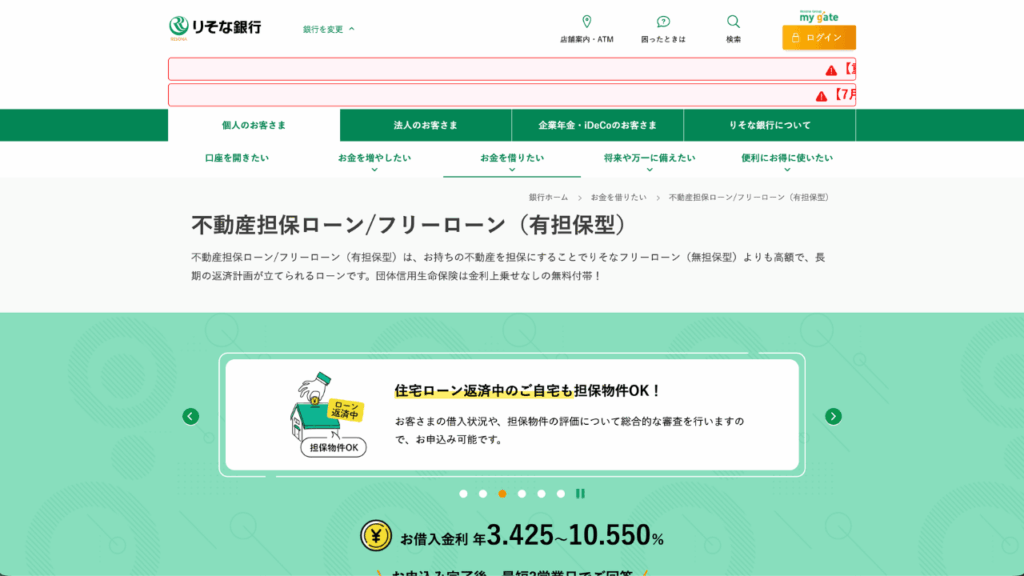
りそな銀行のフリーローン有担保型は、法人では申し込めない個人専用の商品で、団体信用生命保険が金利上乗せなしで付いてきます。
万一の際はローン残高が保険金で完済されるため、家族に返済の負担を残したくない方に向いています。
事務手数料は融資額にかかわらず一律110,000円で、高額を借りるほど諸費用の割合を抑えやすい点も見逃せません。
教育資金や介護資金といった暮らしにかかわる用途でまとまった金額が必要なら、有力な選択肢になります。
金利は変動型で年3.425%〜10.55%と幅があるため、審査次第では上限寄りの金利が適用される可能性も想定して返済額を試算しておくと堅実です。
融資額は1万円単位で細かく設定できるので、必要な金額だけを借りて利息の負担を抑えたい方にも使いやすい仕組みです。
また、住宅ローン返済中の自宅も担保にできるとされているため、持ち家を手放さずにまとまった資金を準備したい方の相談先にもなります。
審査回答まで最短3営業日と銀行らしく日数はかかるものの、団信を付けてじっくり借りたい方には納得感のある1社といえるでしょう。
L&Fアセットファイナンス
出典:https://www.lfaf.jp/realestateloan/
| 金利 | 変動金利 年3.64%〜7.80% |
|---|---|
| 融資額 | 300万円〜10億円 |
| 返済期間 | 最長35年(420回払い) |
| 融資スピード | 仮審査回答2営業日以内・融資実行まで最短1週間 |
| 申込対象 | 個人 ※個人事業主・法人はビジネスコースで申込可 |
| 抵当順位 | 原則1番(返済が進んでいる場合は2番以下の実績あり) |
| 対応エリア | 全国(主要都市に9店舗・店舗のない地域も相談可) |
| 公式サイト | L&Fアセットファイナンス公式 |
L&Fアセットファイナンスとは、横浜銀行を中核とする横浜フィナンシャルグループと三井住友信託銀行が共同出資する銀行系ノンバンクで、個人は専用のフリーコースに申し込めます。
教育資金やリフォーム資金など資金使途は原則自由で、300万円から10億円まで幅広い金額を相談できます。
返済期間も最長35年と長めに設定できるため、毎月の返済額を抑えた無理のない計画を立てやすいです。
適用金利や融資可否は審査によって決まるので、まずは2営業日以内に結果がわかる仮審査で自分の条件を確かめてみてください。
変動金利は年3.64%〜7.80%と、ノンバンクの柔軟さと銀行に近い金利水準を両立したい個人に適した設定です。
主要都市に9店舗を構え、店舗のない地域からの相談にも応じているため、対面で説明を聞きながら進めたい方も安心できます。
個人専用のフリーコースが用意されていることからも個人融資への積極的な姿勢がうかがえ、事業資金以外の用途で長期に借りたい方に向いています。
失敗しない個人向け不動産担保ローンの選び方
ここでは、ランキングの選定基準にした5軸である金利・融資額・資金使途の自由度・個人申込可否・融資実績をもとに、各社を比較するときの手順を紹介します。
1つずつ見ていきましょう。
金利は下限だけでなく上限で比較する
金利は広告に大きく書かれた下限ではなく、上限で比較するのが失敗しない第一歩です。
ノンバンク系の個人向け商品の金利レンジは、以下のとおりです。
| 会社 | 適用金利 |
|---|---|
| アサックス | 年2.20%〜8.76% |
| SBIエステートファイナンス | 年3.95%〜8.05% |
| トラストホールディングス | 年3.45%〜7.45% |
| MIRAIアセットファイナンス | 年4.0%〜9.5% |
| 日宝 | 年4.0%〜9.9% |
| つばさコーポレーション | 年3.8%〜15.0% |
| セゾンファンデックス個人向けフリーローン | 年6.8%〜9.9%・固定金利 |
下限金利は担保評価と申込者の属性が最良の場合にしか適用されず、実際の契約では上限寄りの金利になることも珍しくありません。
融資額の下限と上限が希望額に合うか
各社の融資下限額は以下のとおりで、30万円から500万円まで差があります。
| 会社 | 融資下限額 |
|---|---|
| MIRAIアセットファイナンス | 30万円 |
| 日宝 | 50万円 |
| つばさコーポレーション | 50万円 |
| りそな | 100万円 |
| 東京スター銀行 | 100万円・10万円単位 |
| トラストホールディングス | 100万円 |
| 住信SBIネット銀行 | 300万円・10万円単位 |
| アサックス | 300万円 |
| SBIエステートファイナンス | 300万円 |
| セゾンファンデックス個人向けフリーローン | 500万円 |
上限は銀行系が1億円前後、ノンバンク系は5億〜10億円まで対応しますが、実際に借りられる額は担保不動産の評価額に掛け目をかけて決まるため、上限の大きさだけでは判断できません。
もし自分の物件でいくら借りられるかを先に試算したい方は、借入可能額シミュレーター付きの解説記事を参考にしてみてください。
融資実行までの日数が資金需要に間に合うか
資金が必要な期日から逆算して、融資実行までの日数が間に合う会社を選びましょう。
申込から融資実行までは2週間〜1カ月程度が標準で、銀行系は1カ月前後、ノンバンク系は最短翌営業日〜2週間程度で実行される会社が中心です。
注意したいのは「最短即日」表記の多くが仮審査の回答までの日数を指す点で、実際にお金を受け取れる日とは別です。
諸費用を含めた総額で比較する
金利が低くても諸費用が高ければ総負担は逆転するため、費用を含めた総額で比較する視点が大切です。
主な内訳は事務手数料・不動産調査料・登記費用・印紙代・書類取得費用で、このうち融資額に応じてかかる事務手数料は各社で次のように異なります。
| 会社 | 事務手数料・定率型 |
|---|---|
| 東京スター銀行 | 融資金額の2.2%〜3.3%・税込 |
| SBIエステートファイナンス | 2.20%〜2.75%・税込 |
| アサックス | 0%〜3.3% |
| セゾンファンデックス | 1.65%以内・税込 |
| MIRAIアセットファイナンス | 0%〜5.0% |
| つばさコーポレーション | 0%〜5.00% |
| トラストホールディングス | 0%〜5.50% |
抵当権設定登記の登録免許税は債権額の0.4%、印紙代は1,000万円超5,000万円以下の契約で2万円かかり、繰上返済手数料の有無も含めて確認すると総額の差が見えてきます。
自分の状況に近い融資実績があるか確認する
自営業・年金収入・住宅ローン返済中など、自分と同じ状況への融資実績があるかを公式サイトで確認しましょう。
住宅ローンの残債があっても第2順位の抵当権で融資するノンバンクもあり、「2番抵当可」「住宅ローン返済中でも可」といった記載が相談できる余地の目安になります。
申込条件と資金使途の制限に当てはまるか
申込条件は借入時20歳以上70歳未満・年収200万円以上・勤続または営業1年以上が銀行系の目安で、条件から外れると申込の段階で対象外になってしまいます。
資金使途も銀行系ほど制限が厳しく、りそな銀行では事業資金や投資用不動産の購入資金に使えない一方、ノンバンク系は原則自由です。
事業資金や相続税の納付など使い道が決まっている場合は、使途自由のノンバンクから選ぶとスムーズに進みます。
貸金業登録番号を金融庁の登録情報で照合する
ノンバンクに申し込む前に、金融庁の「登録貸金業者情報検索サービス」で登録番号を照合しましょう。
「東京都知事(14)第04793号」のようにカッコ内の数字は3年ごとの登録更新回数を表し、数字が大きいほど営業歴が長い会社と判断できます。
なお、安全性の確認とあわせて返済方式や繰上返済手数料の扱いも見ておくと安心です。
本記事のランキングもこの5軸に諸費用と信頼性を加えて選定しているので、迷ったら上位の会社から検討してみてください。
個人向け不動産担保ローンの用途別おすすめ
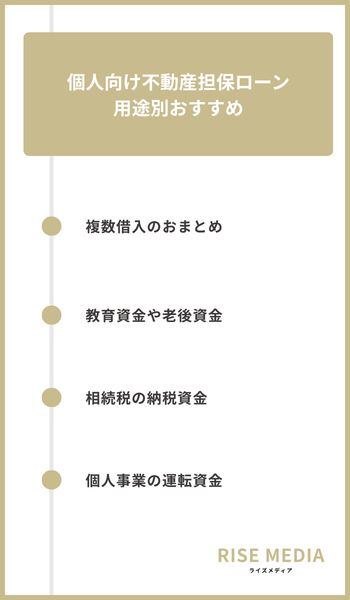
用途ごとに順番に解説します。
複数借入のおまとめ
カードローンなど複数の借入をまとめるなら、借換資金に対応した商品を選びましょう。
丸の内AMSは公式サイトの活用例にカードローンの支払いを挙げており、年率3.8%〜で借り換えて毎月の返済額を減らせます。
また、全国から申し込みたい方には、資金使途におまとめを明記しているマテリアライズが候補になります。
おまとめは借入額が大きくなりやすいため、金利だけでなく事務手数料まで含めた総支払額で比較しましょう。
教育資金や老後資金
教育費や老後の生活費といった消費性資金には、金利の低い銀行系がおすすめです。
東京スター銀行のスター不動産担保ローンは教育費や医療介護費用に使え、変動金利型なら年1.75%〜8.25%と水準を抑えられます。
万一への備えを重視するなら、団体信用生命保険が無料で付くりそな銀行のフリーローン有担保型を選ぶと安心です。
どちらも返済期間を最長30年まで組めるので、月々の負担を軽くしながら無理なく返せます。
相続税の納税資金
トラストホールディングスは最短即日の融資に対応しており、期限まで日数がない場合の有力候補です。
また、丸の内AMSも最短2日で融資を受けられ、固定資産税などの納税にも充てられます。
登記事項証明書などの必要書類を先に揃えておくと、実行までの日数をさらに短縮できます。
個人事業の運転資金
個人事業の運転資金には事業性資金に対応した商品が必要で、東京スター銀行など銀行系の消費性プランでは事業資金に使えない点に注意してください。
アサックスは年2.20%〜8.76%の固定金利で、赤字決算でも相談できる独自審査が心強いポイントです。
日宝やつばさコーポレーションも個人事業主の事業資金に使える商品を用意しており、50万円からの少額でも申し込めます。
隣地やセカンドハウスの購入資金、借地の更新料にも使えますが、不動産の購入は専用プランに分かれる場合があるため、申込前の確認が欠かせません。
個人向け不動産担保ローンとは
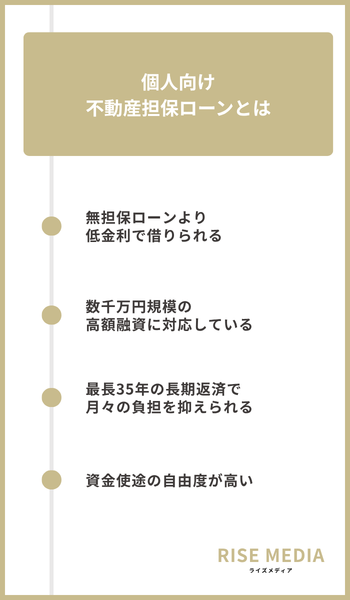
順に紹介します。
個人向け不動産担保ローンとは、自宅や土地などの所有不動産を担保に入れて資金を借りるローンのことです。
担保価値も加味して審査されるため、無担保ローンに通らなかった人でも借りられる場合があります。
仕組みや審査の流れは不動産担保ローンとはの記事で詳しく解説しているので、あわせて参考にしてください。
無担保ローンより低金利で借りられる
不動産という担保があるため貸し倒れのリスクが小さく、無担保のフリーローンやカードローンより低い金利で借りられます。
金利差の影響は、借入額が大きく返済期間が長いほど利息総額の差として積み上がるのが特徴です。
実際の金利は担保評価や審査結果に応じて個別に決まるため、契約前に適用金利と総返済額を必ず確認しておきましょう。
数千万円規模の高額融資に対応している
融資額は担保不動産の評価額をもとに決まり、商品によっては数千万円から1億円規模の借り入れも可能です。
上限が年収の何倍かという基準ではなく担保不動産の評価額が軸になるため、年金収入が中心の方や相続した土地を持っている方でも、不動産の価値次第でまとまった金額を相談できる余地があります。
ただし実際に借りられるのは評価額の満額ではなく、評価額に掛け目を乗じた範囲に収まるのが一般的です。
自分の不動産でいくらまで借りられそうかは、後述する審査基準の掛け目の考え方とあわせて確認してください。
最長35年の長期返済で月々の負担を抑えられる
返済期間は最長35年まで設定できる商品があり、月々の返済額を抑えた計画を立てられます。
無担保型の最長10年〜15年程度と比べて、ゆとりを持って返せる点が魅力です。
一方で多くの商品には完済時年齢の上限が設けられているため、50代で申し込む場合は定年後や年金生活期に返済がいくら残るかまで見据えて期間を決めるのが安心です。
期間を延ばすほど月々は軽くなる反面、利息総額は増えていきます。
退職金の受け取りや繰り上げ返済の予定など、まとまった返済原資の見通しとセットで返済期間を設計しましょう。
資金使途の自由度が高い
借りたお金は生活費や教育費、リフォーム、借り換えなど原則自由に使える商品が多くあります。
個人の利用では、子どもの進学費用や相続税の納税資金、老後に備えた自宅リフォーム、複数ローンの一本化といったまとまった支出に充てるケースが代表的です。
ただし事業資金に使えるかは商品ごとに異なるため、後述する用途別の選び方で確認しておきましょう。
銀行系とノンバンク系どちらを選ぶべき?
それぞれの特徴を解説します。
銀行系は低金利だが年収や年齢の条件が厳しい
銀行系は金利が年1.7%〜10.7%程度と低い一方、年収や年齢の基準が厳しく、資金使途や対応エリアが限定される場合もあります。
保証会社の保証を受けられることも前提で、東京スター銀行は年収200万円以上かつ申込時69歳以下、りそな銀行は前年税込年収200万円以上と勤続または営業年数1年以上が申込条件です。
個人の属性から見た銀行系とノンバンク系の違いは以下の通りです。
| 比較項目 | 銀行系 | ノンバンク系 |
|---|---|---|
| 金利の目安 | 年1.7%〜10.7%程度 | 年2.2%〜15.0%程度 |
| 年齢・年収の条件 | 年収200万円以上など明確な基準あり | 年齢制限のない会社もあり |
| 自営業・年金収入の申込 | 勤続年数や安定収入の確認が厳格 | 確定申告書や年金収入でも相談しやすい |
| 資金使途 | 使途が制限される場合あり | 原則自由な会社が多い |
| 団体信用生命保険 | 加入できる商品あり | 原則なし |
| 融資までの期間 | 2週間〜1ヶ月程度 | 最短即日〜1週間程度 |
ノンバンク系は自営業や年金収入でも相談しやすい
ノンバンク系は担保不動産の価値を重視した独自審査のため、自営業や年金収入といった収入形態の方でも相談しやすい選択肢です。
実際、日宝は申込時の年齢制限がなく、自営業の方も確定申告書を収入証明として提出すれば申し込めます。
ただし金利は年2.2%〜15.0%程度と銀行系より高めのため、毎月の返済額を試算してから利用を判断しましょう。
個人向け不動産担保ローンの審査基準と通過するためのポイント
順番に解説します。
不動産担保ローンの審査は、申込者の返済能力と担保不動産の価値の両面から行われます。
万が一、審査に落ちた場合の原因の調べ方と再申込のコツについては、「不動産担保ローンが通らないときの対処法」で詳しく解説しています。
審査で見られるのは返済能力と担保価値
金融機関は収入の安定性・信用情報・既存借入の状況に加えて、担保不動産の評価額を総合的に判断します。
収入面に不安があっても、担保価値しだいで相談できる余地があります。
返済能力は給与収入に限らず、年金や事業所得、家賃収入などの継続的な収入も裏付けとして評価される余地があります。
自営業の方は直近数年分の確定申告書、年金受給中の方は年金振込通知書のように、収入を客観的に示せる書類をあらかじめ揃えておくと審査がスムーズです。
借入上限は担保評価額×掛け目60〜80%が目安
借入上限は不動産評価額に60〜80%程度の掛け目を乗じた金額が目安で、評価額2,000万円なら1,200万〜1,600万円ほどです。
住宅ローンの残債がある場合は、そこからさらに残債分が差し引かれてしまう点に注意しましょう。
掛け目とは、地価の下落など将来の価値変動リスクを見込んで評価額を割り引くための比率で、金融機関やエリア・物件の種類によって水準が異なります。
相続した地方の土地のように流通性が低い不動産は掛け目を低めに見られる場合もあるため、希望額に届くかどうかは事前相談の段階で確認しておくと確実です。
申込金額を必要最小限に抑える
借入希望額が大きいほど返済負担率が上がり、審査のハードルも高くなってしまいます。
資金の使い道を整理して、必要な金額だけを申し込みましょう。
掛け目の上限いっぱいまで借りようとするより、上限に対して余裕を残した金額で申し込むほうが金融機関側のリスクが小さく、前向きに検討してもらいやすくなります。
生活費の補填分まで多めに盛り込むと返済負担率だけが上がってしまうため、使途ごとに必要額を積み上げて、根拠を説明できる金額に整えましょう。
返済原資を示す返済計画を用意する
毎月いくら返済できるのかを示す計画があると、金融機関も返済能力を判断しやすくなります。
給与だけでなく、年金や家賃収入といった継続的な収入も具体的に伝えるのが効果的です。
返済計画には、収入の内訳と金額・毎月の返済可能額・退職金などの臨時収入の予定・完済までの見通しを盛り込むと説得力が増します。
自営業なら事業の売上見通し、年金受給中なら受給額と毎月の支出のバランスというように、自分の属性に沿った返済原資を具体的に示すことが大切です。
将来的に不動産の売却で完済する予定がある場合も、その旨を正直に伝えたうえで現実的な計画として説明できるようにしておくと安心です。
個人向け不動産担保ローンの注意点
順に確認しましょう。
もしリスクを踏まえて申し込むか迷う方は、不動産担保ローンをやめたほうがいい人の特徴を先に確認してみてください。
返済できないと担保不動産が売却される
返済の延滞が続くと、金融機関や貸金業者は抵当権を実行し、担保にした不動産を競売にかけます。
競売の売却代金で残債を返しきれなかった場合は、不足分の返済義務も残ります。
ただし、延滞した翌日にすぐ競売へ進むわけではなく、督促や催告を経て段階的に手続きが進んでいくのが通常です。
返済が厳しくなりそうだと感じた段階で早めに借入先へ相談すれば、返済条件の見直しに応じてもらえる余地もあるため、連絡せずに放置することだけは避けましょう。
自宅を担保にすると生活への影響が大きい
自宅を失えば住み替えが必要になり、家族の生活基盤への影響も避けられません。
特に自宅は家族全員の生活の場であるため、申し込む前に借入の目的と返済計画を家族へ説明し、理解を得ておくことが大切です。
また、配偶者などとの共有名義になっている物件を担保にする場合は、共有者の同意や協力を求められるのが一般的なため、家族に知らせないまま手続きを進めることは現実的ではありません。
融資実行までに時間がかかる
担保評価と抵当権設定登記の手続きが必要なため、申込から融資実行まで2週間〜1カ月程度かかるのが一般的です。
無担保カードローンのような即日の借り入れは難しいと考えておきましょう。
教育資金の納付や納税など支払期日が決まっている資金であれば、必要な日から逆算して1カ月以上前に申し込んでおくと安心です。
先に仮審査だけでも済ませておけば、資金が必要になったときに残りの手続きへすぐ進める状態を作れます。
諸費用の負担が発生する
事務手数料や不動産調査料、抵当権設定の登録免許税、印紙税などが借入額とは別にかかります。
契約前に諸費用の総額と支払い方法を確認し、差し引き後の手取り額をもとに資金計画を立てておくと、実行後に資金が足りず慌てる事態を防げます。
なお「審査なし」「絶対に借りられる」とうたう正規の貸金業者は存在しないため、こうした勧誘には応じないようにしましょう。
各注意点への具体的な対処法は、不動産担保ローンとはのデメリット解説で詳しく確認してください。
個人向け不動産担保ローンを利用する流れ
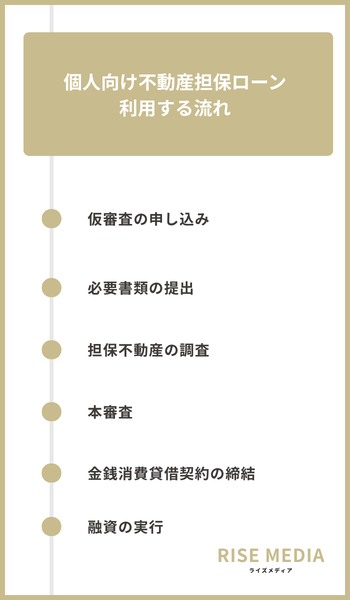
各ステップを順に解説します。
個人向け不動産担保ローンは、仮審査の申し込みから融資の実行まで6つのステップで進み、申し込みから入金までは全体で2週間〜1カ月程度かかるのが一般的です。
各ステップの日数目安は以下の表を参考にしてください。
| ステップ | 日数目安 |
|---|---|
| 1. 仮審査の申し込み | 回答まで即日〜3日程度 |
| 2. 必要書類の提出 | 1〜3日程度 |
| 3. 担保不動産の調査 | 本審査期間に含まれる |
| 4. 本審査 | 2〜3週間程度 |
| 5. 金銭消費貸借契約の締結 | 本審査通過後に日程調整 |
| 6. 融資の実行 | 契約後1〜2日程度 |
各ステップの詳しい手続き内容や準備のコツは、不動産担保ローンとはの申込の流れで解説しています。
仮審査の申し込み
仮審査とは年収や借入状況、担保にする物件の概要をもとに、融資できるかどうかを簡易的に判断してもらう手続きです。
WEBや電話で申し込め、早ければ即日〜3日程度で回答が届きます。
申込フォームでは物件の所在地や種別、築年数、希望借入額のほか、他社からの借入額も入力するため、物件情報と借入中のローンの明細を手元にそろえてから入力すると、申告漏れや誤りを防げてスムーズです。
必要書類の提出
仮審査に通過したら、本人確認書類や収入証明書、登記簿謄本などの不動産関係書類を提出します。
登記簿謄本は法務局、印鑑証明書は市区町村の窓口やコンビニ交付で取得できますが、取り寄せに数日かかる書類もあるため、仮審査の回答を待つ間に集め始めておくと良いです。
固定資産税の納税通知書など自宅で保管しているはずの書類は、直前になって見つからないケースが意外と多いため、早めに保管場所を確認しておきましょう。
担保不動産の調査
金融機関の担当者が実際に物件を確認する現地調査と、データ上で評価する机上調査によって担保価値が算出されます。
調査は物件の状態や周辺環境の確認が中心で、申込者側で特別な準備をする必要は基本的にありません。
本審査
本審査では、提出書類と信用情報、担保価値をあわせて確認し、融資の可否や金利などの条件が決まります。
結果が出るまで2〜3週間程度かかる場合が多いため、余裕を持って進めましょう。
仮審査で申告した年収や借入額と提出書類の内容に食い違いがあると確認に時間がかかるため、申込時から書類の記載どおり正確に申告しておくことがスムーズに進めるポイントです。
金銭消費貸借契約の締結
本審査を通過すると契約手続きに進み、金銭消費貸借契約と同時に担保不動産へ抵当権設定登記を行います。
契約日には実印や印鑑証明書、本人確認書類などが必要になるケースが多く、事前に持ち物の案内があるため、当日までに漏れなくそろえておきましょう。
署名の前に、金利や毎月の返済額、繰り上げ返済時の手数料といった条件を自分の目で確かめ、疑問点はその場で担当者に質問しておくと安心です。
融資の実行
初回の返済日と引き落とし口座は契約時に決まるため、返済日の前に口座残高を確認しておくと、うっかり延滞を防げます。
なお、金利などの条件を比べてから借入先を決めたい方は、複数社の仮審査を並行して受けておくとよいでしょう。
個人向け不動産担保ローンについてよくある質問
ここでは、申し込み前に多くの方が気になる疑問にお答えします。
住宅ローン返済中の自宅でも担保にできる?
住宅ローンの返済中でも、2番抵当で申し込める商品を選べば自宅を担保にできます。
借入額の目安は、審査基準セクションで解説した担保余力の範囲内です。
残高が評価額を上回っていると申込は難しくなってしまうため、まずは自宅がいくらで評価されるか無料査定で確かめてみてください。
親族名義の不動産でも借りられる?
名義人本人の同意があれば、親や配偶者など親族名義の不動産を担保に申し込める会社は多くあります。
ただし対象は3親等以内の親族所有に限られるのが一般的です。
名義人は担保提供者として同意書への署名や契約への立ち会いが必要になるため、事前に家族でよく話し合っておきましょう。
2番抵当や3番抵当でも融資を受けられる?
銀行の多くは1番抵当を条件としているため、2番抵当や3番抵当で借りたい場合は抵当順位不問のノンバンクが候補になります。
本記事で紹介した中では、日宝やつばさコーポレーションが抵当順位を問わず相談を受け付けています。
ただし後順位になるほど担保余力は小さくなり、希望額まで借りられないこともある点は覚えておきましょう。
借地や共有持分の物件でも相談できる?
借地権付き建物や共有持分は取り扱える会社が限られるものの、担保評価に強いノンバンクなら相談できます。
共有持分だけでは物件全体を売却できず回収リスクが高いため、共有者全員が担保提供に同意できると審査を進めやすくなります。
取り扱い可否を公式サイトに明記していない会社も多いので、申し込む前に電話で確認しておくと安心です。
信用情報に不安があっても申し込める?
信用情報に不安があっても、申込者の属性より担保価値を重視する会社なら相談できる余地があります。
審査基準は会社ごとに異なり、1社に断られても別の会社で借りられた例もあります。
複数社を比較したい方は審査が柔軟な不動産担保ローンランキングを参考にしてください。
リバースモーゲージとどちらを選ぶべき?
老後の生活資金を確保したい55歳以上の方には、リバースモーゲージが選択肢になります。
年齢を問わず事業資金などにも自由に使いたい方は、不動産担保ローンを選びましょう。
リバースモーゲージは毎月の支払いが利息のみで済む一方、資金使途が限定されやすい点が大きな違いです。
両者の詳しい比較は不動産担保ローンとはの比較セクションで解説しています。
個人向け不動産担保ローンのまとめ
個人向けの不動産担保ローンは、金利・融資額・資金使途の自由度・個人申込可否・融資実績の5軸で比較すると、自分に合う1社を絞り込みやすくなります。
低金利や団体信用生命保険の付帯を重視する方は銀行系、収入形態や物件の条件に不安がある方はノンバンク系が候補です。
候補が決まったら、申し込む前に以下の3点を確認しておきましょう。
- 資金の用途に合う商品を扱っているか
- 事務手数料や登記費用を含めた諸費用の総額
- 金融庁の登録情報で確認できる正規の業者か
適用される金利や融資額は審査を受けて初めて決まるため、気になる2〜3社の仮審査を並行して受け、提示された条件を比べてから契約先を決めてみてください。
