
大手の消費者金融や銀行に続けて断られると、もう借りられる場所は残っていないのではないかという不安が強まります。
しかし、街金が最後の砦と呼ばれる理由は、申し込めば通ることが約束されている点ではなく、大手とは違う基準で1件ずつ審査する点にあります。
とはいえ、正規の貸金業者を装うヤミ金も同じ検索結果に紛れ込むため、急いでいるときほど見分け方を先に知っておきたいところです。
そこで、この記事では「街金が最後の砦と呼ばれる理由と、おすすめ10社の比較」を詳しく解説します。
加えて、審査に通る人と落ちる人の違いやヤミ金の見分け方、借りられなかったときの公的な相談先までまとめていますので、「大手に断られて次の手を探している方」や「街金を使うことに不安がある方」は、ぜひこの記事を参考にしてみてください。


なお、街金に限らず大手も含めて広く比べたい場合は、おすすめの消費者金融を比較した記事もあわせて確認しておくと選びやすくなります。

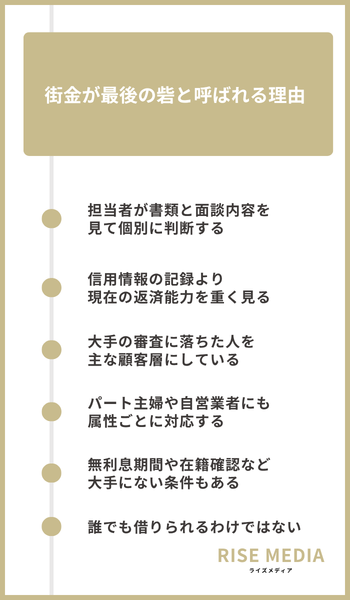
街金が最後の砦と呼ばれる理由
街金とは、地域に密着して営業する中小の貸金業者の通称で、財務局や都道府県に登録された正規の事業者です。
大手カードローンとは審査の考え方や顧客層が異なるため、大手に断られた人が最後にたどり着く場所という意味で最後の砦と呼ばれています。
まずは、そう呼ばれる具体的な理由を順番に見ていきましょう。
担当者が書類と面談内容を見て個別に判断する
大手消費者金融の審査は、申込データをコンピューターが自動で点数化するスコアリング方式が中心です。
一方の街金は、担当者が申込書類や電話でのやり取りを直接確認し、1人ひとりの事情をくみ取って判断してもらえます。
機械的な足切りが起きにくい分、申込者の状況を説明する機会を持ちやすくなります。
信用情報の記録より現在の返済能力を重く見る
貸金業者には貸金業法13条で返済能力の調査が義務付けられており、街金でも信用情報は必ず確認されます。
そのため、過去より今の返済能力を示せるかどうかが、審査の分かれ目になります。
大手の審査に落ちた人を主な顧客層にしている
街金は大手と同じ基準で審査をしていては顧客を獲得できないため、大手の審査に落ちた人を主な顧客層としています。
実際に、自己破産などの事故歴を入力する欄を申込フォームに用意している街金もあり、延滞歴や債務整理の経験がある人も申込の対象です。
ただし申し込めることと借りられることは別で、融資を受けられるかどうかはあくまで個別の審査次第と考えておきましょう。
パート主婦や自営業者にも属性ごとに対応する
パートやアルバイトでも一定の収入が続いていれば、申し込める街金があります。
女性専用のレディースキャッシングや個人事業主向けの事業者ローンなど、属性に合わせた専用窓口を用意しているところも珍しくありません。
無利息期間や在籍確認の配慮など大手にない条件もある
大手にはあまりない街金ならではの条件の例は、以下の通りです。
- 最長100日の無利息期間
- 在籍確認方法の事前相談
- 1万円からの少額融資
- アプリ完結・来店不要
無利息期間は大手では初回30日間が中心なのに対し、街金では30〜100日と長めの設定も見られます。
各社がどの条件に対応しているかは、後述のおすすめ10選で確認してみてください。
呼び名に反して誰でも借りられるわけではない
最後の砦はあくまで通称であり、審査なしで貸し付ける正規の貸金業者は存在しません。
審査なしや必ず貸すをうたう業者は正規の貸金業者ではなくヤミ金なので、どれほど切迫していても利用してはいけません。
「最後の砦」と呼ばれる街金おすすめ10選
ここでは「最後の砦」と呼ばれることの多い街金の中から、編集部が各社の公式サイトで貸付条件を確認したうえで10社を紹介します。
全国対応の業者が中心ですが、対応エリアや申込条件に制限がある場合は各社の欄に明記しています。
どの業者でも必ず審査があるため、希望条件に合う1〜2社に絞って申し込むのが基本です。
登録番号は以下の表に記載しているため、申込前に自身でも照会できます。
| 業者名 | 金利(実質年率) | 融資額 | 審査・融資スピード | 無利息期間 | 貸金業登録番号 |
|---|---|---|---|---|---|
| いつも | 年4.8〜20.0% | 1万〜500万円 | 審査最短30分 | 60日間※60万円以上の契約等条件あり | 高知県知事(5)第01519号 |
| セントラル | 年4.80〜18.00% | 1万〜300万円 | 平日14時までの申込で当日振込可 | 30日間※初回 | 四国財務局長(10)第00083号 |
| アロー | 年14.95〜19.94% | 200万円まで | 審査最短45分 | – | 愛知県知事(6)第04195号 |
| フクホー | 年7.30〜20.00% | 5万〜200万円※新規は50万円まで | 最短即日※申込時間帯による | – | 大阪府知事(7)第12736号 |
| フタバ | 年14.959〜19.945% | 1万〜50万円 | 平日16時までの審査完了で即日振込可 | 30日間※初回 | 東京都知事(5)第31502号 |
| ニチデン | 年7.3〜17.52% | 最大50万円 | 審査最短10分 | 100日間※初回・近畿7府県限定 | 大阪府知事(6)第12923号 |
| ダイレクトワン | 年4.9〜18.0% | 1万〜300万円 | 仮審査 当日〜翌営業日 | 55日間※初回 | 東海財務局長(15)第00027号 |
| スカイオフィス | 年15.0〜20.0% | 1万〜50万円 | 審査最短30分 | – | 福岡県知事(7)第08437号 |
| ハローハッピー | 年10.00〜18.00% | 最大100万円 | 来店契約なら即日融資可 | – | 大阪府知事(7)第12823号 |
| プラン | 年12.0〜18.0% | 1万〜50万円※最高300万円 | 審査回答1〜2営業日・融資最短即日 | – | 大阪府知事(9)第11259号 |
それぞれ順に見ていきましょう。
いつも|初回60日間の無利息期間あり
出典:https://www.126.co.jp/
いつもは、初めての契約かつ60万円以上の契約という条件を満たすと、最大60日間の無利息期間を利用できます。
10万円を年18.0%で60日間借りると利息は約2,958円にのぼるため(10万円×18.0%÷365日×60日で試算・実際の適用金利や条件は契約内容で確定)、60日分の利息が0円になる効果は小さくありません。
また、営業時間内にWebから申し込むと最短30分で融資を受けられるため、急ぎの日でも頼りになります。
周囲に知られたくない方にとっては、申込時に自宅や勤務先への電話連絡を行わないと公式サイトで明言されている点も安心材料です。
\ 初めての契約なら最大60日間利息0円! /
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 4.8%〜20.0% |
| 借入限度額 | 1万円〜500万円 |
| 融資スピード | 最短30分(営業時間内のWeb申込) |
| 無利息期間 | 最大60日間(初回かつ60万円以上の契約・無担保フリーローンのみ) |
| 申込条件 | 20歳以上65歳以下・本人に安定した収入のある方 |
| 借入方法 | 口座振込(来店・カード・郵送物なし) |
| 貸金業登録番号 | 高知県知事(5)第01519号 |
| 公式サイト | 公式サイト |
セントラル|申込当日の振込に対応
出典:https://011330.jp/
セントラルは、平日14時までに申込を済ませれば、その日のうちの振込に間に合う可能性があります。
初めて契約する方は契約日の翌日から最大30日間の金利0円サービスを利用でき、期間中の返済は全額が元金の返済に充てられます。
さらに、昭和48年創業の老舗でありながら全国のセブン銀行ATMで借入や返済ができるので、店舗が近くにない地域の方でも使いやすいでしょう。
融資額の上限は300万円なので、急いでいる方は必要書類を先にそろえてから14時までの申込を目指しましょう。
\ 昭和48年創業の老舗消費者金融! /
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 4.80%〜18.00% |
| 借入限度額 | 1万円〜300万円 |
| 融資スピード | 平日14時までの申込で当日振込可 |
| 無利息期間 | 最大30日間(初回契約者・契約日の翌日から起算) |
| 申込条件 | 20歳以上の定期的な収入と返済能力を有する方 |
| 借入方法 | 口座振込・セブン銀行ATM |
| 貸金業登録番号 | 四国財務局長(10)第00083号 |
| 公式サイト | 公式サイト |
アロー|アプリ完結で郵便物なし
出典:https://www.my-arrow.co.jp/
アローは専用アプリで本人確認書類を提出でき、来店も郵送物もなしで契約まで進められるのが特徴です。
公式では審査完了まで最短45分をうたっており、結果を待つ時間をできるだけ短くしたい方に向いています。
金利は年14.95〜19.94%、融資額は200万円までで、担保や保証人は原則不要です。
なお、申込はネット受付のみで、契約できるのは22歳から70歳までの方に限られる点には注意してください。
\ 審査は最短45分で原則用途自由! /
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 14.95%〜19.94% |
| 借入限度額 | 200万円まで |
| 融資スピード | 審査最短45分 |
| 無利息期間 | – |
| 申込条件 | 22歳〜70歳(21歳以下・71歳以上は契約不可) |
| 借入方法 | 口座振込(ネット申込のみ・アプリ利用で郵送物なし) |
| 貸金業登録番号 | 愛知県知事(6)第04195号 |
| 公式サイト | 公式サイト |
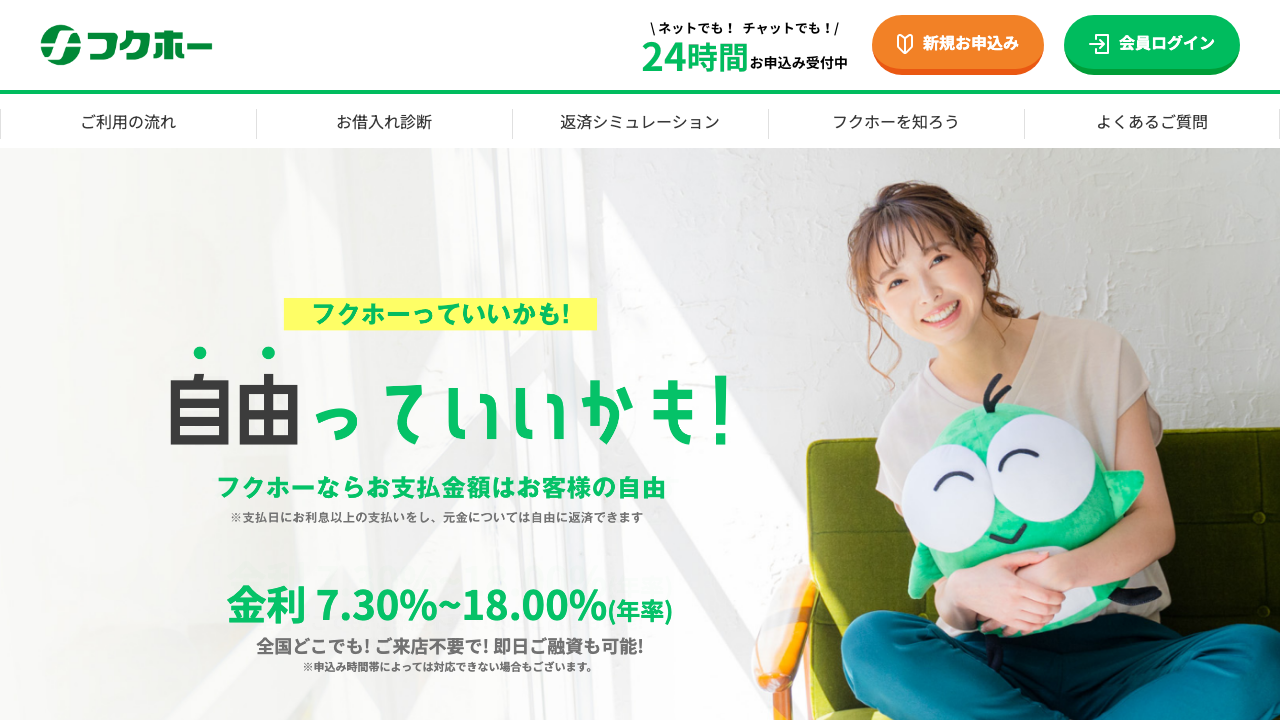
フクホー|来店不要のWeb完結契約
出典:https://fukufo.co.jp/
フクホーとは創業50年を超える大阪の老舗で、まるごと電子契約を選べば申込から契約までスマホだけで完結し、来店も郵送も必要ありません。
融資額は5万〜200万円と中小消費者金融では大きめですが、新規の契約は初回50万円までと公式サイトに明記されています。
最短即日で借りられる可能性がある一方、申込の時間帯によっては振込が翌日以降になってしまう点は覚えておきましょう。
契約書類はセブン-イレブンのマルチコピー機でも受け取れるため、自宅への郵送物を減らしたい方は電子契約かコンビニ受取を選ぶとよいでしょう。
\ 利息は利用日数分だけだから安心! /
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 年7.30%〜20.00% |
| 借入限度額 | 5万〜200万円(新規は初回50万円まで) |
| 融資スピード | 最短即日(申込時間帯による) |
| 借入方法 | 口座振込・Web完結(まるごと電子契約) |
| 無利息期間 | – |
| 貸金業登録番号 | 大阪府知事(7)第12736号 |
| 公式サイト | 公式サイト |
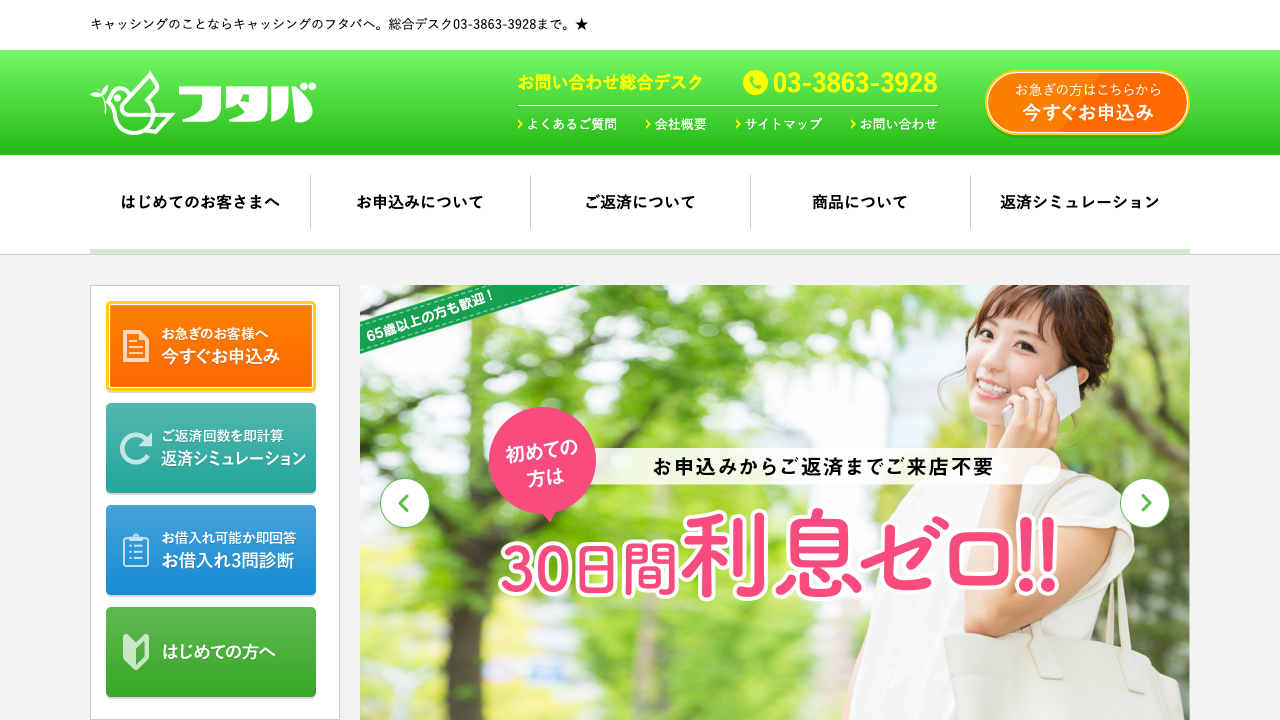
フタバ|1万円からの少額借入に対応
出典:https://www.822828.jp/
フタバは1万円から借りられる少額融資が中心の中小消費者金融で、必要な金額だけを小さく借りたい方に向いています。
平日16時までに審査が完了すれば、その日のうちに指定口座へ振り込まれるので、翌日まで待つ必要はありません。
申込の対象は20歳以上73歳以下の安定した収入がある方で、パートやアルバイト、主婦の方も申し込めます。
さらに、はじめて利用する場合は契約日の翌日から30日間の無利息サービスが付くため、短期間で返せる予定なら利息の負担を抑えられます。
\ 初めての利用なら30日間利息0! /
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 年14.959%〜19.945% |
| 借入限度額 | 1万〜50万円 |
| 融資スピード | 最短即日(平日16時までの審査完了が条件) |
| 借入方法 | 口座振込・ネット申込は24時間365日受付 |
| 無利息期間 | 初回契約日の翌日から30日間 |
| 貸金業登録番号 | 東京都知事(5)第31502号 |
| 公式サイト | 公式サイト |
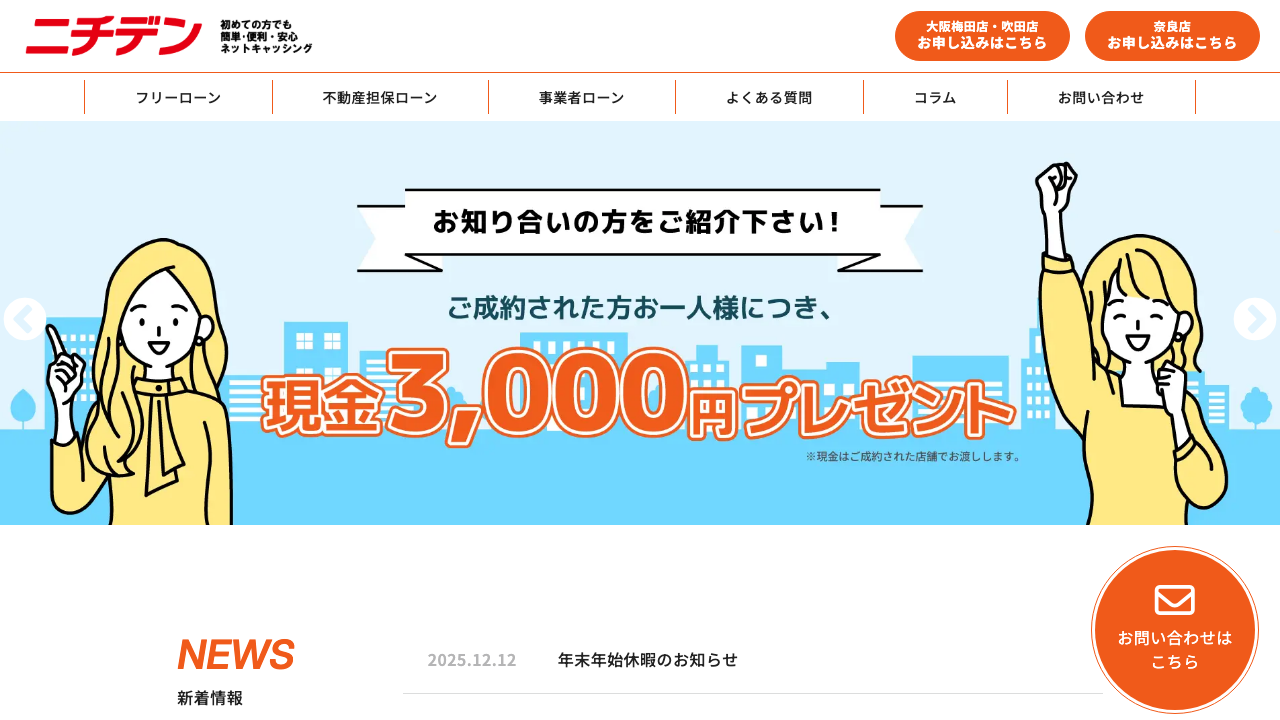
ニチデン|最短10分の審査回答
出典:https://www.nichidensya.co.jp/
ニチデンとは審査回答が最短10分とされ、申し込んだ後すぐに結果の見通しを立てやすい1社です。
初回契約から100日間は利息が0円と、無利息期間の長さは今回紹介する10社の中でも最長クラスです。
ネット申込は深夜でも送信でき、14時までに手続きが完了すれば当日中の振込も間に合います。
ただし、融資対象地域は大阪・京都・兵庫・和歌山・奈良・滋賀・三重の7府県に限られてしまうので、対象エリアに住んでいる方はぜひ検討してみてください。
\ 初めての方は100日間利息0! /
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 年7.3%〜17.52% |
| 借入限度額 | 最大50万円 |
| 融資スピード | 審査回答最短10分・14時までの申込で即日振込も可能 |
| 借入方法 | 口座振込・ネット申込は24時間受付 |
| 無利息期間 | 初回100日間 |
| 対応エリア | 大阪・京都・兵庫・和歌山・奈良・滋賀・三重 |
| 貸金業登録番号 | 大阪府知事(6)第12923号 |
| 公式サイト | 公式サイト |
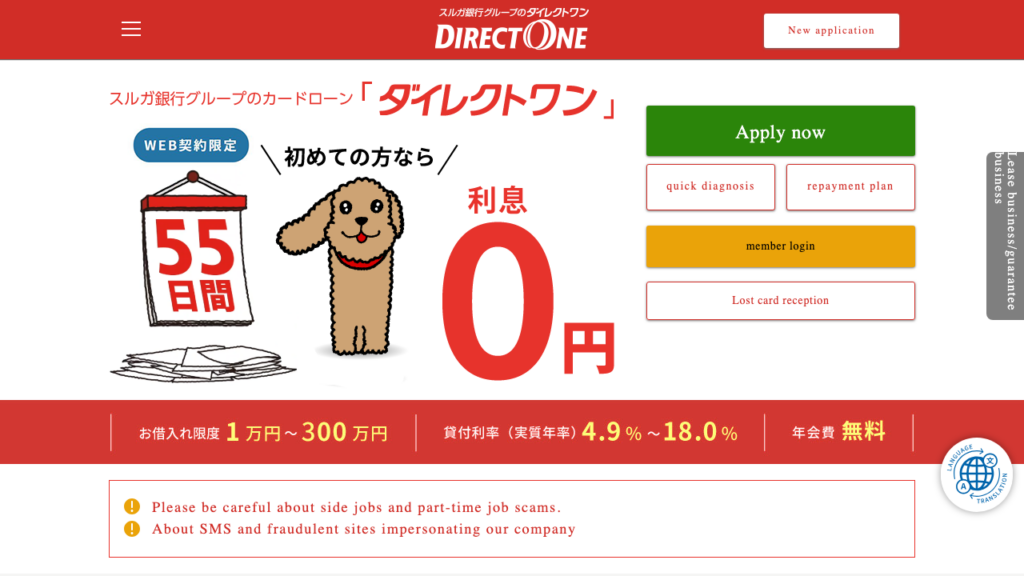
ダイレクトワン|銀行グループの運営
出典:https://www.directone.co.jp/
ダイレクトワンはスルガ銀行グループの消費者金融で、金利は年4.9〜18.0%、融資額は1万〜300万円と、中小規模の業者では珍しく大手並みの条件を備えています。
初めて契約する方なら初回借入の翌日から55日間利息0円になるため、次の給料日までのつなぎなど短期の借入では利息の負担を抑えられるのが魅力です。
申込から契約まではWebで完結でき、東京・神奈川・静岡・山梨・愛知の店頭窓口に行ける方なら最短当日の借入も可能です。
\ 初めての方なら55日間利息0円! /
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 年4.9%〜18.0% |
| 融資額 | 1万円〜300万円 |
| 審査・融資スピード | 仮審査結果は当日または翌営業日・店頭申込なら最短当日借入 |
| 無利息期間 | 初回契約なら初回借入の翌日から55日間 |
| 申込条件 | 20歳〜74歳で安定した収入のある方 |
| Web完結 | 可能 |
| 貸金業登録番号 | 東海財務局長(15)第00027号 |
| 公式サイト | 公式サイト |
スカイオフィス|債務整理経験者も申込可
出典:https://skyoffice.info/
スカイオフィスの特徴は、申込フォームに自己破産などの事故歴を申告する欄があり、債務整理を経験した方でもそのまま申し込める点です。
ただし審査に通ることが約束されるわけではなく、現在の収入や他社からの借入状況とあわせて判断されます。
福岡市に本社を置きつつ振込融資で全国から利用でき、当日9時から14時までに申し込めば最短30分の即日審査まで進められるため、急ぐなら午前中に申し込んでみてください。
\ 来店不要で最短30分融資! /
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 年15.0%〜20.0% |
| 融資額 | 1万円〜50万円 |
| 審査・融資スピード | 最短30分審査・9時〜14時の申込で即日審査 |
| 無利息期間 | – |
| 申込条件 | 20歳以上で安定した収入のある方 |
| Web申込 | 24時間受付・来店不要 |
| 公式サイト | 公式サイト |
| 貸金業登録番号 | 福岡県知事(7)第08437号 |
| 公式サイト | 公式サイト |
ハローハッピー|最長48回の自由返済
出典:https://hello-happy.jp/
大阪なんばに店舗を構えるハローハッピーの強みは、1〜48回まで選べる返済回数と、一括返済や自由返済まで認められている返済方式の柔軟さです。
収入に波がある方でも、月々の負担を細かく調整しながら完済を目指しやすいのが利点です。
なお、他社で延滞中の方は新規の申込を受け付けてもらえないため、延滞を解消してから申し込むのが前提になります。
| 項目 | 内容 |
|---|---|
| 金利(実質年率) | 年10.00%〜18.00% |
| 融資額 | 最大100万円 |
| 審査・融資スピード | 来店契約なら即日融資が可能 |
| 無利息期間 | – |
| 申込条件 | 一定の収入がある方・他社延滞中は不可 |
| Web申込 | 24時間受付・契約は来店または郵送 |
| 貸金業登録番号 | 大阪府知事(7)第12823号 |
プラン|最長72回の長期返済に対応
出典:https://all-plan.co.jp/
プランとは大阪のなんばとうめだに店舗を構える中小消費者金融で、証書貸付なら返済回数を2回から最長72回まで設定できます。
72回はおよそ6年に相当するうえ、毎月の最小返済額も借入残高10万円までなら2,000円からと小さいため、収入に波がある方でも完済までの道筋を描きやすい業者です。
| 項目 | 内容 |
|---|---|
| 金利・実質年率 | 12.0%〜18.0% |
| 借入限度額 | 1万円〜50万円 ※最高300万円 |
| 融資スピード | 最短即日 ※審査回答は1〜2営業日 |
| 返済回数 | 2回〜72回 |
| 無利息期間 | – |
| 申込方法 | Web・電話・来店・郵送契約 |
| 貸金業登録番号 | 大阪府知事(9)第11259号 |
| 公式サイト | 公式サイト |
街金の審査に通る人と落ちる人の違い
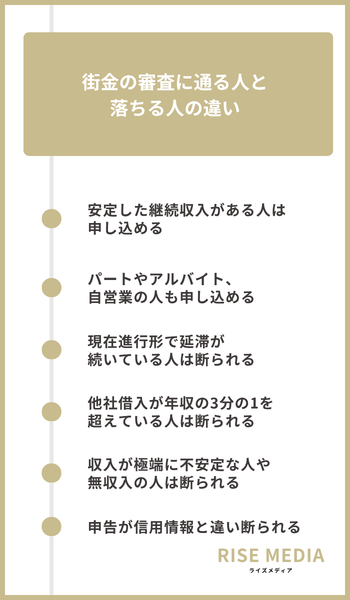
どこで差がつくのか、1つずつ確認していきましょう。
安定した継続収入がある人は申し込める
街金の審査で見られるのは収入額の大きさではなく、毎月の返済に充てられるお金が続けて入ってくるかどうかです。
大手の審査に落ちた人でも、収入の安定性さえ示せれば前向きに検討してもらえる場合があります。
同じ勤務先で長く働いているほど評価されやすいため、転職直後よりも勤務を続けてから申し込むほうが有利になります。
パートやアルバイト、自営業の人も申し込める
正社員でなくても、パートやアルバイト、自営業で毎月収入を得ていれば申し込めます。
審査で重視されるのは雇用形態そのものではなく、収入が途切れずに続いているかどうかだからです。
自営業の方は確定申告書など収入を示せる書類を用意しておくと、審査がスムーズに進みやすくなります。
現在進行形で延滞が続いている人は断られる
他社への返済が今も止まったままの状態では、返済能力が足りないと判断され、新規の借入は断られてしまいます。
過去に延滞した記録がある場合と違い、今も続いている延滞は、新たに貸したお金も返ってこないと見なされるためです。
延滞が長引いている方に向けては、長期延滞中でも相談できる借入先を解説した記事で詳しい対処を紹介しています。
他社借入が年収の3分の1を超えている人は断られる
貸金業法の総量規制により、正規の貸金業者は原則として年収の3分の1を超える貸付けができません。
年収300万円の人であれば他社分も合わせて100万円が上限で、すでに達している場合はどの街金に申し込んでも新たに借りるのは難しくなってしまいます。
年収基準は業者側の判断で緩められるものではなく、独自審査でも超えられません。
新しい借入先を探すより、毎月の返済負担そのものを軽くする債務整理などの相談を検討したほうがよい段階です。
収入が極端に不安定な人や無収入の人は断られる
収入が月ごとに大きく変わる場合や無収入のままでは、毎月の返済原資を示せないため審査に通りにくくなります。
返済能力を超える貸付けは法律で禁止されているため、収入を確認できないままでは審査の対象にならないのが実情です。
単発の収入しかない方は、金額が小さくても毎月続く収入を先に作ることが借入への近道です。
申告内容が信用情報と食い違う人は断られる
過去の延滞や債務整理の記録そのものより、隠さず申告したうえで今の収入から返済できると示せるかどうかで結果が分かれます。
事故情報が残っている場合の借入先の考え方は、スーパーブラックの状態から借入を検討する際の注意点をまとめた記事が参考になるはずです。
どの業者にも断られる状況が続いているなら、審査に通らない原因の切り分け手順を解説した記事で申込前の見直しから始めてみてください。
街金の審査に申し込む前の準備
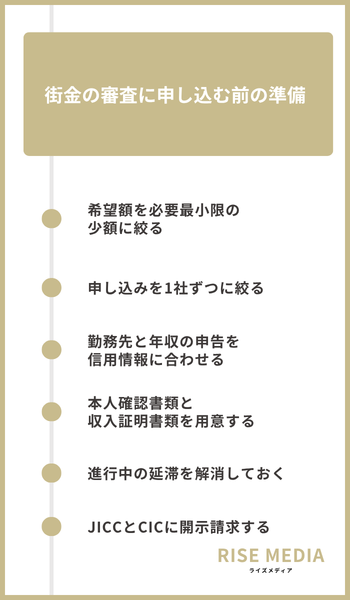
それぞれ詳しく解説していきます。
希望額を必要最小限の少額に絞る
審査に通る可能性を少しでも上げたいなら、希望額を本当に必要な金額まで絞り込みましょう。
数万円の申込なら毎月の返済額を無理なく抑えられ、返せる根拠も示せます。
10万円と書く前に足りない金額を計算し直すと、5万円で済むことも珍しくありません。
5万円で足りる方は、新規申込を増やさずに5万円を用意する代替手段と即日で借りる場合の順番もあわせて確認してください。
申し込みを1社ずつに絞る
街金への申込は、1社の結果が出てから次を検討するのが鉄則です。
申し込んだ記録そのものが信用情報に約6カ月残るため、短期間に何社も申し込むと、返済に相当困っていると見られて不利に働きやすくなります。
落ちた直後に焦って連続で申し込むと、その記録が次の審査にも響いてしまいます。
勤務先と年収の申告を信用情報の登録内容に合わせる
申込フォームの勤務先や年収は、信用情報に登録されている内容と食い違いがないように申告してください。
転職や引っ越しをしている場合は、以前の借入時の情報ではなく現在の情報で正確に入力します。
事実と異なる申告は虚偽とみなされ、審査に落ちる原因になるので気をつけましょう。
本人確認書類と収入証明書類を用意する
申込前に、運転免許証やマイナンバーカードなどの本人確認書類をそろえておきましょう。
日本貸金業協会によると、1社から50万円を超えて借りる場合や他社分と合わせて100万円を超える場合は、次のような収入を証明する書類も必要です。
- 源泉徴収票
- 給与の支払明細書 直近2カ月分以上
- 確定申告書
- 所得証明書
書類の不備は審査の中断や結果の遅れにつながるため、有効期限と記載内容を先に確かめておくと安心です。
進行中の延滞を解消しておく
延滞が続いている情報は信用情報にそのまま残り続け、審査では特に厳しく見られてしまいます。
給料日など入金予定日が決まっているなら、入金と返済を済ませてから申し込みましょう。
JICCとCICに信用情報の開示を請求する
申込前にJICCとCICへ信用情報の開示を請求し、延滞などの記録が残っていないか自分の目で確かめてみましょう。
どちらもスマホで手続きが完結し、以下の通り合計1,200円で両機関の記録を確認できます。
| 機関 | 開示方法 | 手数料 税込 | 主な支払方法 |
|---|---|---|---|
| JICC | 公式スマホアプリ | 700円 | クレジットカード・携帯キャリア決済 |
| CIC | インターネット開示 | 500円 | ペイ決済・クレジットカードなど |
延滞や債務整理の記録は契約終了後も最長5年間残るため、開示書ではまず記録の有無と登録期間の確認が欠かせません。
また、他社借入残高の合計が年収の3分の1以内かも照合し、記録が消えるまで待つか、今の内容で申し込める業者を選ぶかを決める材料にしましょう。
街金とヤミ金の見分け方
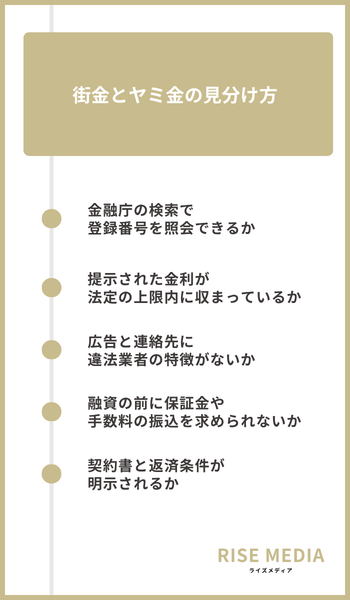
チェックすべきポイントを順に解説します。
金融庁の検索で登録番号を照会できるか
街金かヤミ金かを見分けるうえで、まず行いたいのが金融庁の登録貸金業者情報検索サービスでの照会です。
照会方法は以下の通りです。
- 金融庁の登録貸金業者情報検索サービスを開く
- 商号・登録番号・電話番号のいずれかで検索する
- 表示された商号・所在地・電話番号が手元の情報と一致するか照合する
登録番号を詐称する業者もいるため、番号の記載だけで信用せず、商号・所在地・電話番号まで登録内容と一致するか照合してください。
提示された金利が法定の上限内に収まっているか
貸付けの利息は利息制限法で元本の額に応じて年15〜20%が上限とされ、年20%を超える貸付けには出資法で刑事罰が定められています。
上限を超える金利を平然と示してくる相手は、登録の有無を調べるまでもなく違法です。
広告と連絡先に違法業者の特徴がないか
広告の文言と連絡先にも、危険な業者を見抜くサインが表れます。
正規の貸金業者は法律上審査を省略できないため、「審査なし」「必ず貸す」といった広告表現はそれ自体がヤミ金の目印です。
また、連絡先が携帯電話の番号だけの、いわゆる090金融にも関わらないでください。
固定電話の番号と実在する事務所の所在地が示されているかも、合わせて見ておきましょう。
融資の前に保証金や手数料の振込を求められないか
融資の前に保証金や手数料などの名目で振込を求められたら、すぐに取引を中止してください。
これは融資保証金詐欺という手口で、一度振り込んでも融資は実行されず、別の名目で支払いを要求され続けます。
契約書と返済条件が明示されるか
貸付金額や金利、返済回数を記載した契約書面が交付されるかどうかも街金とヤミ金の見分け方です。
貸金業法では契約内容を明らかにする書面の交付が義務付けられており、書面を出さない相手は法律を守っていない貸し手です。
低金利や丁寧な対応を装うソフト闇金やSNSの個人間融資も、無登録で貸し付けている点は通常のヤミ金と変わりません。
深夜の電話のような取立ては貸金業法21条で禁止されているため、こうした行為をする業者とは契約前でも縁を切ってください。
街金を利用する前の注意点
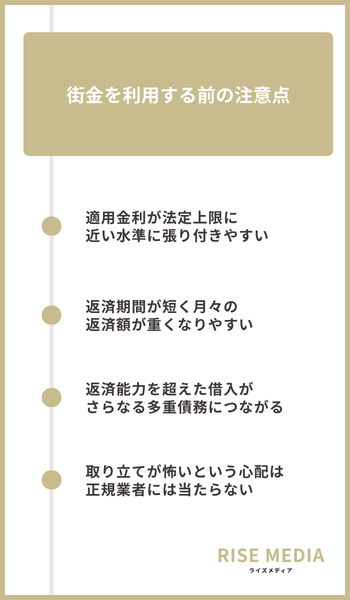
それぞれ詳しく説明します。
適用金利が法定上限に近い水準に張り付きやすい
街金の金利は大手消費者金融より高めに設定されることが多く、法律が許す上限に近い水準になりがちです。
利息制限法で定められた上限金利は以下の通りで、これを超える部分の利息は無効です。
| 借入元本 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
さらに、年20%を超える利息をとる契約は出資法で刑事罰の対象となるうえ、遅延損害金の上限も年20.0%に抑えられています。
返済期間が短く月々の返済額が重くなりやすい
街金は大手より返済期間が短めに設定されやすく、借入10万円・実質年率18.0%・元利均等方式で試算すると、月々の返済額と総返済額は次のようになります。
| 返済回数 | 月返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 12回 | 約9,168円 | 約110,016円 | 約10,016円 |
| 24回 | 約4,992円 | 約119,818円 | 約19,818円 |
返済回数が少ないほど利息総額は小さくなる一方で毎月の負担は重くなるため、借入前に完済までの返済計画を立てておきましょう。
返済能力を超えた借入がさらなる多重債務につながる
貸金業法13条の2が定める総量規制により、貸金業者からの借入は原則として年収の3分の1までに制限されています。
ただし住宅ローンのような除外貸付けや、毎月の負担が軽くなる借り換えといった例外貸付けは総量規制の枠の外で扱われるため、自分の借入がどれに当たるかの確認が先決です。
上限まで借りられるかではなく、毎月の収支から無理なく返せる金額を基準に借入額を決めると、さらなる多重債務への悪化を防ぎやすくなります。
取り立てが怖いという心配は正規業者には当たらない
登録を受けた正規の貸金業者には貸金業法21条の取立規制が適用され、映画やドラマで見るような乱暴な取り立てはそもそも認められていません。
具体的には、次のような行為が禁止されています。
- 午後9時から午前8時までの電話や自宅への訪問
- 正当な理由のない勤務先への連絡
- 借入の事実を第三者に知らせる行為
- 家族など本人以外への弁済の要求
深夜に電話を鳴らし続けたり大声で威圧したりするのは無登録の違法業者の手口なので、金融庁に登録された業者を選ぶことが安心への近道です。
街金で借りられなかったときの選択肢
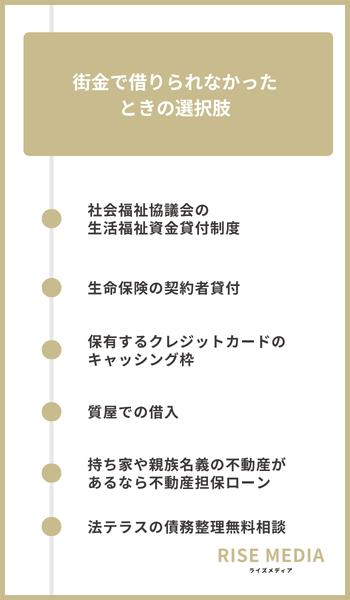
1つずつ紹介します。
社会福祉協議会の生活福祉資金貸付制度
街金で借りられなかったときは、住んでいる市区町村の社会福祉協議会が窓口の生活福祉資金貸付制度を確認しましょう。
なかでも緊急小口資金は、一時的に生計の維持が難しくなった世帯向けの少額貸付で、条件は以下の通りです。
| 項目 | 内容 |
|---|---|
| 貸付上限額 | 10万円以内 |
| 利子 | 無利子 |
| 保証人 | 不要 |
コロナ禍の特例貸付は令和4年9月末で受付が終わっているため、今から申し込めるのは低所得世帯などを対象とする通常制度です。
生命保険の契約者貸付
解約返戻金がある生命保険に入っているなら、契約者貸付で解約返戻金の一定範囲内のお金を借りられます。
保険を解約せずに資金を用意できるので、保障を残したまま当面の出費をしのげます。
ただし利息は複利で増えていき、元利合計が解約返戻金を上回ると保険そのものが失効してしまうおそれがあります。
保有するクレジットカードのキャッシング枠
いちばん手軽なのは、手持ちのクレジットカードにすでに付いているキャッシング枠です。
枠が設定されているカードなら、新規の審査を受けずにATMやアプリで現金を引き出せます。
とはいえ利息は借りた日数分だけ日ごとに増えていくため、引き出すのは当面の不足分にとどめましょう。
キャッシング枠のないカードを新たに作る場合や、銀行カードローンまで含めた比較は即日利用できるクレカ・消費者金融・銀行のキャッシング42種類の比較で確認できます。
質屋での借入
ブランド品や貴金属を店に預けて、査定額の範囲内でお金を借りるのが質屋です。
質屋営業法に基づいて営業しており貸金業の借入とは扱いが異なるため、利用してもJICCやCICといった信用情報機関に記録は残りません。
また、使っていない品物なら借りるのではなく、買取で売却して現金化する方法もあります。
持ち家や親族名義の不動産があるなら不動産担保ローン
お金を借りる最終手段を探す前に、担保にできる資産が残っていないか一度確認ししてみましょう。
持ち家はもちろん、所有者の承諾と担保提供があれば親名義の実家なども対象になる場合があり、無担保の街金より大きな額を低めの金利で借りられる可能性があります。
信用情報に不安があっても、物件の担保価値を重視する会社なら審査の対象になり得ます。
会社選びは審査が柔軟な不動産担保ローンのおすすめランキングを、過去に審査で断られた経験がある方は不動産担保ローンが通らない原因と対処法の解説をあわせて参考にしてみてください。
法テラスでの債務整理の無料相談
返済が回らない状態で申込を重ねるより、先に無料の相談窓口につながるほうが生活を立て直しやすくなります。
法テラスは収入と資産が一定基準以下なら同じ問題について3回まで無料で弁護士や司法書士に相談でき、あわせて覚えておきたい相談先を下の表にまとめました。
| 相談窓口 | 連絡先 |
|---|---|
| 法テラス サポートダイヤル | 0570-078374 |
| 警察相談専用電話 | #9110 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051 |
すでにヤミ金に関わってしまった場合も、自力で完済しようとせずに上記の窓口や弁護士・司法書士に早めに相談してください。
街金の最後の砦についてよくある質問
街金の最後の砦についてよくある質問を紹介します。
街金の在籍確認は電話以外の方法に変更できる?
対応は業者によって分かれ、いつもは「原則、お勤め先への電話確認は行わない」と公式サイトに明記しています。
一方、セントラルのように基本は勤務先へ在籍確認の電話がかかってくる業者もあります。
電話を避けたい事情があるなら、申込直後に給与明細などの書類で代えられないか相談してみましょう。
街金で借りると住宅ローンの審査に影響する?
街金の借入もCICやJICCといった信用情報機関に登録され、住宅ローンの審査で参照されます。
延滞せずに完済していれば、その記録だけで審査に落ちるわけではありません。
とはいえ借入残高は毎月の返済負担率の計算に含まれるため、住宅ローンの申込前に完済しておくと安心です。
即日融資は何時までに申し込めば間に合う?
締切時刻は各社ばらばらで、たとえばセントラルとニチデンはいずれも平日14時までの申込が当日振込の条件です。
当日中に借りたいなら、必要書類をそろえて午前中に申し込んでおくのが無難です。
専業主婦や無職でも街金に申し込める?
本人に収入がない場合、貸金業法の総量規制により正規の街金からは原則借りられなくなってしまいます。
配偶者の同意を得て夫婦の年収を合算する「配偶者貸付」という例外はあるものの、取り扱いの有無は業者ごとに異なります。
実際にニチデンの申込対象は「収入のある方」とされており、パートやアルバイト、年金でも本人に収入があることが前提です。
街金から借りたことは家族に知られる?
郵送物や電話の扱いは一律ではなく、いつものように契約時の郵送物が一切ない業者なら、家族に気づかれずに手続きしやすいです。
ただし返済が遅れると支払いを求める書面が自宅に届いてしまうため、家族に知られたくない人ほど返済日の管理を徹底しましょう。
神金融・最後の砦の5ちゃんねる情報は信用できる?
掲示板の書き込みは状況も時期も異なる個人の話であり、そのまま自分に当てはめるのは禁物です。
気になる業者の名前を見つけたら、金融庁の登録貸金業者情報検索で登録の有無を自分で照会してから判断してください。
スレッドには違法業者への誘い込みも紛れているため、書き込みにある連絡先へ直接申し込むのは避けるべきです。
借金はいくらからやばい?
危険度は金額そのものではなく、年収に対する借入の割合と毎月の返済比率で判断します。
総量規制の上限である年収の3分の1に借入総額が近づいているなら、返済能力は限界に近づいています。
返済のために新たな借入を繰り返しているなら金額にかかわらず危険信号で、この段階では無料の債務整理相談が現実的な打開策です。
持ち家など担保にできる不動産があるなら、審査に不安がある人向けの不動産担保ローンまとめもあわせてご覧ください。
街金の最後の砦のまとめ
街金は誰でも借りられる場所ではなく、申込者の返済能力を人の目で確かめて貸す正規の貸金業者です。
最後に、この記事の要点を振り返っておきましょう。
- 申込は1社ずつ少額から行う
- 信用情報と必要書類を整えてから申し込む
- 登録番号を照会できない業者や「審査なし」をうたう業者は避ける
- 借りられなければ申込を重ねず公的貸付・無料相談に切り替える
返済していける見込みがあるなら、いつもやセントラルなど条件の合う1〜2社に絞り、少額から申し込んでみてください。
審査に通る見込みが薄いときは申込を重ねず、市区町村の社会福祉協議会で相談できる生活福祉資金や、法テラスの無料相談で立て直しの道を探すほうが安全です。
