
「担保は何番順位でも大丈夫」「税金を滞納していても相談できる」と知って総合マネージメントサービスにたどり着いたものの、申し込む直前で手が止まっている方は少なくないはずです。
社名で検索しても、実際に借りた人の口コミはネット上にほとんど見当たりません。
しかも見つかるのは十数年前の知恵袋の質問ばかりで、条件が良く見えるほど裏があるのではないか、ヤミ金ではないかという疑いがかえって膨らんでいきます。
そこでこの記事では、主要な口コミ媒体を編集部が実際に調べ、公式サイトと金融庁の登録情報にあたったうえで、「総合マネージメントサービスの口コミの実態と貸金業登録の状況」を解説します。
また、公式情報から読み取れるメリットと注意点、借地や共有持分を含む担保にできる不動産の範囲、他社との比較や申込から融資までの流れも整理しているので、「銀行に断られて次の資金調達先を探している方」や「申し込む前に会社の実態を自分の目で確かめたい方」は、ぜひこの記事を参考にしてみてください。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年3.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MIRAIアセットファイナンス
土日も相談OK
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利審査により個別決定公式サイトに記載なし
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
 MRF
東証プライム上場グループ
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
なお、1社に絞らず複数社を比べたうえで決めたい方は、審査が柔軟な不動産担保ローンの比較記事もあわせてご覧ください。
総合マネージメントサービスとは
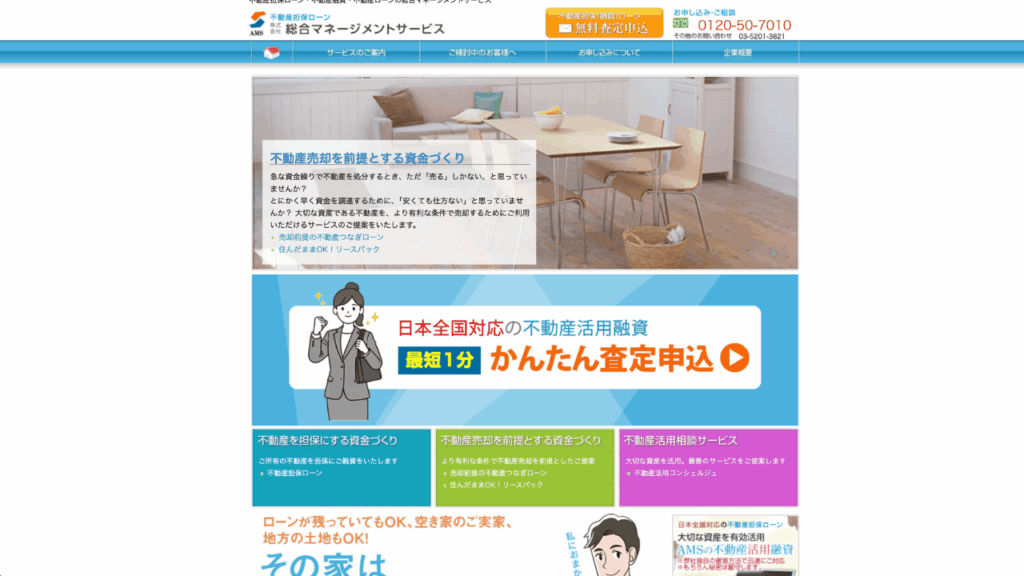
出典:https://www.ams-tokyo.co.jp/
総合マネージメントサービスとは、東京都中央区日本橋に本社を置く株式会社総合マネージメントサービスのことで、日本全国の不動産を担保にした融資を扱うノンバンクです。
2002年2月の設立から20年以上営業を続けており、銀行では評価されにくい築古物件や借地権・底地・共有持分も担保として検討してもらえる点が銀行融資との大きな違いです。
一方で「総合マネージメントサービス 評判」と検索しても利用者の口コミがほとんど見つからず、「怪しい会社では」「ヤミ金では」と不安を抱えたまま申込をためらう人も少なくありません。
本記事では公式サイトの一次情報と金融庁への照会結果をもとに、同社の実態を確認していきます。
会社概要
株式会社総合マネージメントサービスは、貸金業の登録と宅地建物取引業の免許をあわせて持つ不動産金融の専門会社です。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社総合マネージメントサービス |
| 設立 | 2002年2月 |
| 資本金 | 8,400万円 |
| 所在地 | 東京都中央区日本橋3-6-13 アベビルディング3F |
| 代表者 | 白石一雄 |
| 貸金業登録番号 | 東京都知事(9)第25131号 |
| 日本貸金業協会 | 会員第003672号 |
| 宅地建物取引業免許 | 東京都知事(5)第81043号 |
| 加盟信用情報機関 | 日本信用情報機構(JICC) |
| 営業時間 | 月〜金 9:30〜19:00 土 10:00〜17:00 |
| 電話番号 | 0120-50-7010 003-5201-3821 |
| 公式サイト | 総合マネージメントサービス公式 |
代表者名は公式の会社概要ページに載っていませんが、編集部が金融庁の登録貸金業者情報検索サービスで照会したところ、東京都知事(9)第25131号の登録と代表者・白石一雄氏の氏名が確認できました。
なお、2026年5月20日更新の登録情報に行政処分の記載はありません。
\ 全国対応かつ空き家やローンが残っていてもOK!/
基本スペック表
| 金利 | 年3.4%〜9.8% ※トップページでは実質年率8%〜と表記 |
|---|---|
| 遅延損害金 | 年20.0% |
| 融資額 | 30万円〜5億円※5億円超は要相談 |
| 返済期間 | 最長35年・ 1回〜420回 |
| 返済方法 | 元利均等 自由返済 一括返済 ボーナス併用返済等 |
| 保証人 | 原則不要 |
| 融資スピード | 審査回答は中3日前後 融資は最短3日 |
| 対応エリア | 日本全国 |
| 公式サイト | 総合マネージメントサービス公式 |
融資額は30万円からと下限が低く、数百万円単位からしか扱わない会社では断られる少額の資金需要にも対応してもらえます。
審査の回答は正式申込から中3日前後、融資実行は最短3日ですが、物件の状況や融資条件によっては日数が延びる場合もあると見込んでおきましょう。
金利は商品ページで年3.4%〜9.8%、トップページで実質年率8%〜と表記に幅があり、実際の適用利率は無料査定と審査を経た提示で確定します。
対応エリア
総合マネージメントサービスの対応エリアは日本全国で、公式サイトのトップにも「日本全国対象・査定無料」と明記されています。
ただし正式な申込は東京都中央区日本橋の本社への来店が前提のため、遠方に住んでいる人は交通費や日程も見込んでおきましょう。
市区町村単位の細かい制限は公式サイトに記載がないので、担保にしたい物件が対象かどうかは査定の段階で確認してください。
総合マネージメントサービスの口コミを調査した結果
それぞれ解説します。
総合マネージメントサービスの口コミを主要な媒体で調べた結果、融資を受けた利用者本人の投稿は第三者サイトにほぼ存在しませんでした。
この章では調査結果をそのまま示したうえで、口コミの代わりに何を判断材料にすべきかを解説します。
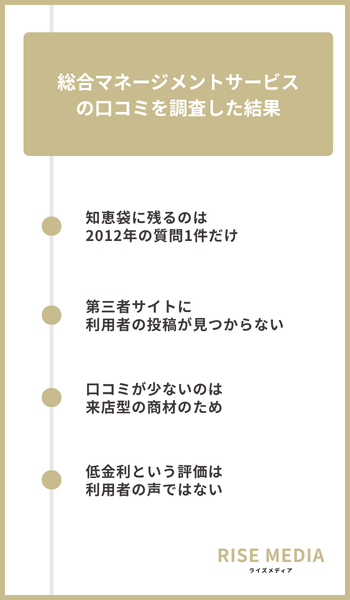
知恵袋に残るのは2012年の質問1件だけ
Yahoo!知恵袋で総合マネージメントサービスを主題にした質問は、2012年4月に投稿された次の1件だけです。
不動産担保ローンの「総合マネージメントサービス」について質問です。ネットで検索する限り評判は良いようですが、実際借入しても大丈夫でしょうか?自分は他社借入のおまとめローンとして利用するつもりです。
出典:https://finance.yahoo.co.jp/card-loan/experts/questions/q1485984514
質問者自身は「評判は良いようです」と書いていますが、寄せられた回答は担保にできる不動産があれば借入できるという不動産担保ローンの一般論1件のみで、同社を利用した体験談ではありません。
2019年にも別の相談の中で同社の安全性に触れた質問が1件あるものの、ありきたりな回答にとどまります。
14年前の質問がいまも検索で上位に出てくること自体が、その後の口コミが積み上がっていない何よりの証拠です。
第三者サイトに利用者の投稿が見つからない
編集部が主要な口コミ媒体を実際に調査した結果、総合マネージメントサービスの利用者による投稿はどの媒体でも確認できませんでした。
調査した媒体と結果は、以下の通りです。
| 調査媒体 | 確認結果 |
|---|---|
| Googleマップ | ビジネスプロフィールはあるがクチコミ0件 |
| X(旧Twitter) | 利用者の体験投稿0件・広告目的のPR投稿のみ |
| Yahoo!知恵袋 | 同社に触れた質問2件のみ・回答はいずれも一般論 |
| エン カイシャの評判 | 会社ページはあるが社員口コミ0件 |
| 口コミサイトのみん評 | 掲載ページなし |
良い評価が見つからないだけでなく、苦情やトラブルを訴える投稿も同じく見当たらない点は押さえておきましょう。
口コミが少ないのは来店型の商材のため
口コミが極端に少ない背景には、不動産担保ローンが来店と現地調査を前提とする商材で、契約件数自体が多くならないという事情があります。
不動産を担保にした借入の事実は周囲に公言しにくく、体験談がネットに出にくい分野でもあります。
\ 全国対応かつ空き家やローンが残っていてもOK!/
低金利という評価は利用者の声ではない
紹介系サイトでよく見かける「低金利で高額融資が可能」という書き方は、貸付条件の紹介であって利用者の実体験ではありません。
なかには金利の下限を年3%台とする紹介もありますが、公式の商品ページに記載された下限値(年3.4%〜)の転記であって、利用者が実際にその利率で借りたという訳ではありません。
公式サイト内でもトップページは実質年率8%〜、商品ページは年3.4%〜9.8%と表記が分かれているため、下限値だけを評価として受け取らず、適用利率は審査後の提示で確認するのが安全です。
一方で実際の使われ方に目を向けると、編集部が確認した範囲では事業のつなぎ資金や自宅の買い替え資金、親族が所有する不動産を担保にした融資が実績として紹介されています。
件数や割合まで裏付けられるデータはないので、こうした情報は参考程度にとどめ、貸金業登録や公開されているスペックといった確認できる事実で判断するのが現実的です。
総合マネージメントサービスは怪しい?正規の貸金業者か検証
それぞれ解説します。
総合マネージメントサービスが怪しい業者かどうかは、口コミの有無より先に法律上の立場を確かめれば切り分けられます。
この章では編集部が実際に照会した貸金業登録の結果をもとに、自分の手で確かめられる手順まで紹介するので、申込前の確認に役立ててください。
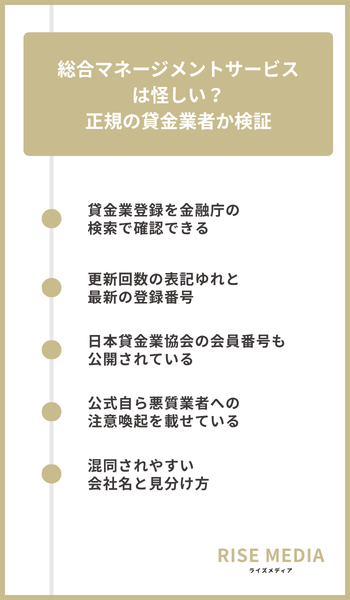
貸金業登録を金融庁の検索で確認できる
総合マネージメントサービスは東京都知事(9)第25131号で貸金業登録を受けた登録貸金業者で、貸金業法の規制のもとで営業しています。
金融庁の登録貸金業者情報検索サービスで登録番号を照会した結果は、以下の通りです。
| 項目 | 照会結果 |
|---|---|
| 登録番号 | 東京都知事(9)第25131号 |
| 登録(更新)日 | 2026年5月20日 |
| 商号・名称 | 株式会社総合マネージメントサービス |
| 代表者名 | 白石一雄 |
| 本店所在地 | 東京都中央区日本橋3-6-13 ABE BLDG 3F |
| 行政処分 | – |
| 照会日 | 2026年9月28日 |
行政処分の欄は空欄で、照会した時点で処分歴の記載はありませんでした。
公式サイトの会社概要に載っていない代表者名も、照会結果には白石一雄と表示されています。
この検索サービスは誰でも無料で使えるため、公式サイトの登録番号を入力し、表示された商号と日本橋の所在地が食い違っていないかまで自分の目で見比べられます。
もし所在地や商号が一致しない業者があったら、その時点で申し込みを見送ってください。
更新回数の表記ゆれと最新の登録番号
登録番号のカッコ内の数字は3年ごとの更新を何回済ませたかを示し、更新のたびに1つずつ増えます。
(8)第25131号と紹介している記事は更新前の古い情報のままで、公式サイトの現行表記は(9)第25131号です。
ここまで更新を重ねてきた経過は、2002年2月の設立から20年以上営業を続けてきた歴史とも矛盾しません。
記事によって記載が異なるときは、公式サイトと金融庁の検索結果で最新の番号を確かめましょう。
日本貸金業協会の会員番号も公開されている
総合マネージメントサービスは会員第003672号として日本貸金業協会に加入しており、法律に加えて協会の自主規制ルールも守る立場にあります。
加盟する信用情報機関は日本信用情報機構(JICC)で、申し込みの際は信用情報にもとづいた審査を受けられます。
さらに、宅地建物取引業免許の東京都知事(5)第81043号も公開されており、不動産を扱う事業実体を裏付ける材料です。
公式自ら悪質業者への注意喚起を載せている
総合マネージメントサービスの公式サイトには、悪質業者の甘い誘い文句に注意を促す「業者選びのポイント」というページがあります。
『絶対貸します』『断りません』『他店利用者歓迎』『まとめて一本化』『クレジットカードで現金』こんな広告を目にしたことはありませんか?甘い誘いにのってはいけません!
出典:https://www.ams-tokyo.co.jp/html/point.html
貸金業法は借入れが簡単だと誤解させる誇大広告を禁じているため、「必ず貸します」と確約してくる業者はむしろ登録の有無を疑う対象になります。
借り手を集めたい立場でありながら誘い文句をはっきり否定している記載は、ルールに沿った営業姿勢を示す材料として読めるでしょう。
混同されやすい会社名と見分け方
総合マネージメントサービスという社名は一般名詞に近く、同名や類似の別会社が複数あるため、評判を調べる段階で別の会社の情報が混ざりやすいです。
とくに略称のAMSが共通する丸の内AMSは、商号・所在地・登録番号のすべてが異なる別会社です。
| 項目 | 総合マネージメントサービス | 丸の内AMS |
|---|---|---|
| 商号 | 株式会社総合マネージメントサービス | 丸の内AMS株式会社 |
| 本店所在地 | 東京都中央区日本橋3-6-13 | 東京都千代田区丸の内1-4-1 |
| 貸金業登録 | 東京都知事(9)第25131号 | 東京都知事(3)第31762号 |
| 対応エリア | 日本全国 | 1都3県 |
丸の内AMSは1都3県で共有持分に強みを持つ会社なので、詳しくは丸の内AMSの解説記事をあわせて参考にしてみてください。
公式トップページには社名を悪用した詐欺が多発し中央警察署へ届け出たという告知もあるため、口コミを見るときは商号・所在地・貸金業登録番号の3点で対象会社を特定してから判断しましょう。
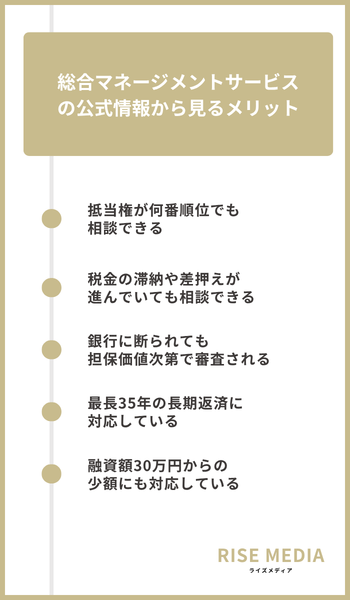
総合マネージメントサービスの公式情報から見るメリット
それぞれ解説します。
抵当権が何番順位でも相談できる
総合マネージメントサービスでは、住宅ローンなどの先順位抵当権が残ったままの不動産でも借入の相談ができます。
公式サイトのサービス詳細には、担保の項目に「何番順位でも可」と記載されています。
銀行で後順位を理由に断られた方も、残債と評価のバランスを整理したうえで相談すると話が進めやすくなるでしょう。
税金の滞納や差押えが進んでいても相談できる
編集部が公式Q&Aで確認した範囲では、税金の未納があっても相談自体は受け付けられています。
Q&Aには「未納の税金につきましては、融資実行までにお支払い頂くか、融資の中から精算して頂いております」と明記され、納税資金としての融資も行われています。
また競売物件の購入資金についても「取扱いしております」と回答されていますが、入札や残金納付の関係で通常の手続きと異なるため、相談ベースでの扱いになると頭に入れておきましょう。
自分の物件がすでに差押えや競売手続きに入っている場合の可否は公式に書かれていないので、早めに問い合わせて直接確かめてください。
\ 全国対応かつ空き家やローンが残っていてもOK!/
銀行に断られても担保価値次第で審査される
公式サイトによると、審査では申込者の信用情報よりも担保となる不動産の価値が重視され、その価値に応じた融資を受けられます。
一方で、不動産の評価額や借入の状況によっては希望通りに借りられない場合もあると公式サイト自身が注意を促しているため、担保価値が高くても借入が約束されるわけではありません。
最長35年の長期返済に対応している
返済期間は1回から420回、最長35年まで設定できる条件が公式サイトで確認でき、借入額が大きくても月々の返済を平準化しやすい設計です。
借入3,000万円・実質年率8.0%・元利均等・ボーナス返済なしという条件で試算すると、月々の返済額は以下のようになります。
| 返済期間 | 月々の返済額 | 総返済額 |
|---|---|---|
| 20年 | 約25万932円 | 約6,022万円 |
| 35年 | 約21万3,078円 | 約8,949万円 |
35年払いは20年払いより月々の負担が約3.8万円軽くなる一方、総返済額は約2,900万円多くなってしまう点には注意してください。
実際の適用利率は審査を経た提示で確定するため、提示条件を見てから無理のない期間を選びましょう。
融資額30万円からの少額にも対応している
融資金額は30万円から5億円までという幅で公式の商品条件が示されており、下限を100万円以上に設定している会社では相談しにくい少額のニーズにも応じてもらえます。
税金の精算や当座の支払いなど、数十万円単位の資金需要でも相談の対象から外れません。
相談と不動産の査定は無料で、日本全国どこからでも申し込めると公式サイトで案内されています。
条件の提示を受けてから見送ることもできるので、借入を決めていない段階でもまずは公式の無料査定で担保余力を確かめてみてください。
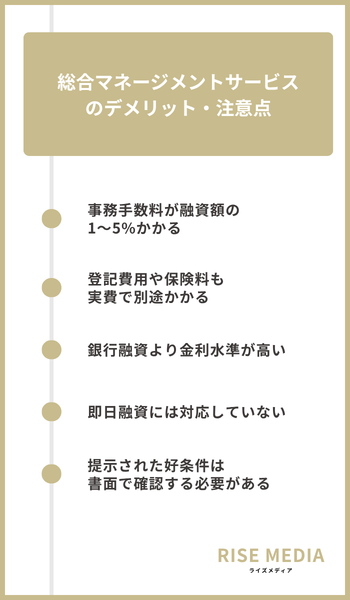
総合マネージメントサービスのデメリット・注意点
それぞれ解説します。
総合マネージメントサービスには、好条件の一方で申し込む前に把握しておきたいコストや制約もあります。
なお、返済できなくなれば担保にした不動産を失うリスクは、同社に限らず不動産担保ローン全般に共通する前提です。
事務手数料が融資額の1〜5%かかる
契約時の事務手数料は融資金額の1〜5%で、同業他社と比べて高めの水準です。
この試算は金利を含めない単純比較で、実際に何%が適用されるかは案件ごとの提示で決まります。
そのため表示金利だけで負担を判断せず、適用される手数料率を契約前の見積り段階で確かめておきましょう。
登記費用や保険料も実費で別途かかる
金利と事務手数料のほかにも、契約時には次の実費が必要になります。
- 抵当権設定の登記費用は実費負担
- 収入印紙代
- 火災保険料または家財保険料
実質的な負担は、金利に事務手数料1〜5%と登記実費・保険料を合算した総支払額で捉えるのが、他社と比較するときのコツです。
銀行融資より金利水準が高い
総合マネージメントサービスの金利は商品ページで年3.4%〜9.8%、トップページで実質年率8%〜と公式サイト内で表記が分かれており、適用利率は査定・審査後の提示で確定します。
いずれの表記でも、銀行の不動産担保ローンより高い水準です。
銀行から融資を受けられる状況であれば、金利面では銀行を選ぶほうが有利です。
銀行に断られた場合の受け皿がノンバンクという関係のため、低金利という言葉だけで判断しないようにしましょう。
即日融資には対応していない
公式サイトによると、審査の回答は正式な申込後、原則として中3日前後です。
正式な申込には来店が必要で、その後の契約・登記手続きが済んでから融資金を受け取れる流れです。
差押えや競売の期限が迫っている方は、当日中の資金化は見込めないため、期限から逆算して早めに相談してください。
提示された好条件は書面で確認する必要がある
抵当権が何番順位でも可という扱いや融資まで最短3日といった好条件は公式の商品ページに記載がある一方、但し書きの通り実際の適用は物件状況や融資条件次第で変わる項目です。
公式サイト自体も、不動産があれば必ず利用できるわけではなく、担保価値を評価した範囲内での融資になると明記しています。
条件は口頭の説明ではなく契約書面と条件提示書で確認し、内容が曖昧なまま契約を急がされるようなら見送ってください。
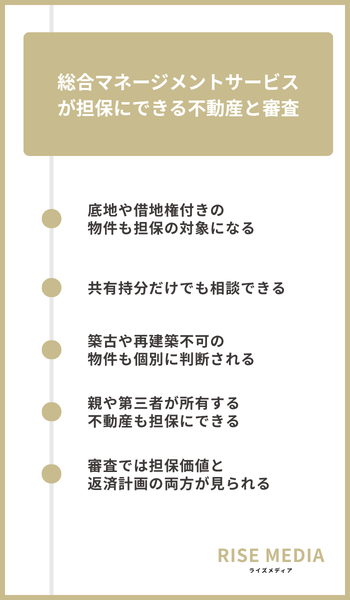
総合マネージメントサービスが担保にできる不動産と審査
それぞれ解説します。
総合マネージメントサービスの不動産担保ローンは、銀行が評価をつけにくい不動産の持ち主ほど検討する意味が出てきます。
ここでは担保にできる物件の範囲と、審査で何が見られるのかを順に整理していきましょう。
底地や借地権付きの物件も担保の対象になる
底地や借地権付き建物のような、所有権が分かれた物件も担保として検討されます。
公式サイトの商品ページに記載されている担保にできる形態は、以下のとおりです。
- 所有権
- 底地
- 借地
- 担保提供を受けた物件
- 共有持分
借地上の建物を担保に入れる場合は、一般に地主の承諾書など権利関係の確認が必要とされるため、具体的な要件は相談の際に聞いておきましょう。
共有持分だけでも相談できる
相続などで共有名義になった不動産は、自分の持分だけでも担保の相談ができます。
ただし持分のみを担保にする場合、一般に単独所有より査定の減額幅が大きくなりやすく、他の共有者との関係への配慮も欠かせません。
共有持分を扱う会社の選び方は、後述の他社比較の章で紹介する丸の内AMSの解説もあわせて参考にしてください。
築古や再建築不可の物件も個別に判断される
築年数の古い物件や再建築不可の物件は、公式サイトに可否の一覧がなく、担保価値を評価したうえで個別に判断されます。
銀行の基準では評価がつきにくい物件でも査定は無料のため、まず持ち込んで確かめる価値はあります。
市街化調整区域の土地は公式サイトに記載がないため、査定の際に取り扱いを確認してください。
なお、相続がからむ物件の場合、相続や税務の問題もあわせて相談できるというのが公式サイトの案内です。
親や第三者が所有する不動産も担保にできる
本人名義の不動産がなくても、所有者の同意と担保提供があれば物上保証の形で借り入れできます。
公式Q&Aでも、父親など本人以外が所有する物件について、所有者からの担保提供が受けられれば融資可能と答えています。
審査では担保価値と返済計画の両方が見られる
総合マネージメントサービスの審査では、担保物件の評価額と、既存の借入を差し引いた担保余力が審査の基準判になります。
公式サイトには、評価額が高い場合でも債務の状況を詳しく聞かれることが明記されており、返済の見通しを説明できるかどうかも結果に影響するでしょう。
無職や赤字決算でも事業計画次第で相談できると公式Q&Aにある反面、希望どおりの融資にならない場合があることも書かれています。
審査基準そのものは非公開で案件ごとの個別審査になるため、事前に審査が通るかは断定できず、まずは無料査定で確かめてみましょう。
総合マネージメントサービスと他社の不動産担保ローンの比較
それぞれ解説します。
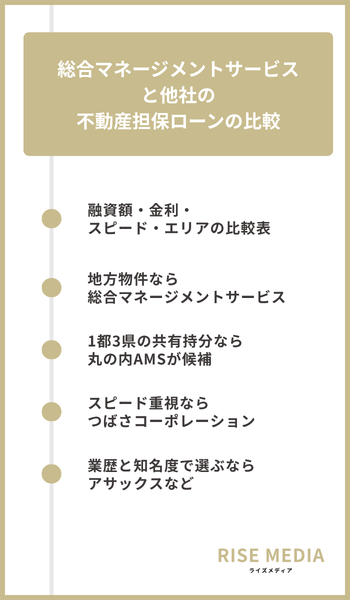
融資額・金利・スピード・エリアの比較表
総合マネージメントサービスと主要4社の条件を、融資額・金利・融資スピード・対応エリア・共有持分のみの融資可否の5軸で整理しました。
| 項目 | 総合マネージメントサービス | アサックス | セゾンファンデックス | 丸の内AMS | つばさコーポレーション |
|---|---|---|---|---|---|
| 融資額 | 30万円〜5億円※5億円超は要相談 | 300万円〜10億円 | 500万円〜3,000万円 | 500万円〜5億円 | 50万円〜5億円 |
| 金利 | 年3.4%〜9.8%※ | 固定 年3.90%〜8.76% | 固定 年6.8%〜9.9%・実質年率15.0%以内 | 年3.8%〜・実質年率15.0%以下 | 年3.8%〜7.8%・優遇プラン |
| 融資スピード | 審査回答 中3日前後・融資 最短3日※ | 最短3日 | 審査回答は最短3営業日 | 最短2日 | 最短即日 |
| 対応エリア | 全国 | 1都3県 | 全国・一部地域を除く | 1都3県・一部対応外 | 全国 |
| 共有持分のみの融資 | 可・持分のみは減額されやすい | 相談可・個別判断 | – | 可・共有者の同意不要 | 相談可・対応物件に明記 |
※総合マネージメントサービスの金利は商品ページで年3.4%〜9.8%、トップページで実質年率8%〜と公式サイト内で表記が分かれており、融資まで最短3日も物件状況や融資条件により日数が延びる場合があります。
いずれの数値も編集部が各社公式サイトで確認したもので、実際の適用条件は審査を経た提示で確定する点も覚えておいてください。
地方物件なら総合マネージメントサービス
地方の物件を担保にしたい場合は、日本全国に対応する総合マネージメントサービスが第一の選択肢になります。
アサックスや丸の内AMSのように対応を首都圏に限る事業者だと、エリア外というだけで申し込みが難しくなってしまいます。
底地・借地権・築古など銀行が評価しにくい物件を地方で持っている方は、まず無料査定で担保評価を確かめてみてください。
\ 全国対応かつ空き家やローンが残っていてもOK!/
1都3県の共有持分なら丸の内AMSが候補
1都3県にある共有持分の物件なら、共有名義・持分ローンを主力にする丸の内AMSが有力候補です。
公式サイトによると、共有者の同意や連絡なしで自分の持分だけを担保にでき、書類が揃えば契約まで最短2日で進みます。
東京・神奈川・埼玉・千葉の物件しか扱っていない点にだけ気をつけつつ、詳しい審査基準や口コミは丸の内AMSの評判記事もあわせて読んでみましょう。
スピード重視ならつばさコーポレーション
審査から融資までの日数を最優先するなら、最短即日融資をうたうつばさコーポレーションが向いています。
総合マネージメントサービスは正式申込後の審査回答まで中3日前後かかるため、返済期日が迫っている場合はスピードで差が出ます。
つばさコーポレーションも全国の物件を扱っており、借地や共有持分の相談実績を含めた詳細はつばさコーポレーションの評判記事で確認してみてください。
業歴と知名度で選ぶならアサックスなど
業歴や上場の有無といった判断材料を重視するなら、1969年創業で不動産担保ローン専業として唯一東証に上場するアサックスが選びやすい存在です。
セゾンファンデックスも固定金利年6.8%〜9.9%と条件を公開しているため、口コミの少ない中堅事業者より判断材料を集めやすいでしょう。
ただしアサックスの対応エリアは首都圏のみで、セゾンファンデックスは個人の場合に原則として自宅を担保にできない決まりがあるので、物件との相性には注意が必要です。
条件の合う1社を広く探したい方は、審査が柔軟な不動産担保ローンの比較記事や個人向けにおすすめの不動産担保ローンの記事も参考にしてください。
総合マネージメントサービスの申込から融資までの流れ
それぞれ解説します。
総合マネージメントサービスの融資は、相談から融資実行まで大きく5つのステップで進みます。
全体の流れは、以下の通りです。
電話または公式サイトの無料査定フォームから相談して無料の机上審査を実施。
必要書類をそろえて来店し、申込書を提出。
担保不動産の現地調査と審査を行い、原則中3日前後で結果を回答。
融資額や年率の説明を受けて契約手続き。
抵当権などの設定登記と同時に融資を実行。
契約の前に融資額や年率の説明を受ける手順になっているので、提示された条件と返済計画に納得できなければ、その場で見送る判断もできます。
必要書類
ローン契約時の必要書類として、公式サイトで必須とされているのは次の5点です。
- 土地・建物の登記簿謄本 各1部
- 公図の写し 1部
- 土地・建物の評価証明書 1部
- 住民票 世帯全員・省略なしのもの 1部
- 印鑑証明書 3部
上記以外に給与明細や確定申告書といった収入関係の書類、本人確認書類が必要になる場合もあります。
書類を提出するのは来店での正式申込のタイミングなので、最初の電話相談の時点で全てそろっていなくても大丈夫です。
申込から融資までの日数
審査の結果は、正式申込から原則中3日前後で回答されると公式サイトに記載されています。
特に遠方の物件では来店や現地調査の日程調整に時間がかかりやすく、その分の余裕も見込んでおきましょう。
差押えや競売の期限が迫っている場合は、来店や登記にかかる日数も含めて期限から逆算し、早めに相談を始めてください。
返済シミュレーションの使い方
公式サイトの返済シミュレーションは3種類あり、知りたい内容に合わせて使い分けられます。
| 試算できること | 入力する項目 |
|---|---|
| 融資可能額 | 融資年率・毎月の返済可能な金額・希望の返済期間 |
| 毎月の返済金額 | 融資年率・希望の融資額・希望の返済期間 |
| 完済までの返済期間 | 融資年率・希望の融資額・毎月の返済可能な金額 |
例えば「借入1,000万円・実質年率8.0%・返済期間10年の元利均等」で試算すると、毎月の返済額は121,327円です。
月々の返済イメージがつかめたら、公式サイトの無料査定か電話0120-50-7010で、物件の情報を伝えてみてください。
査定は無料で最短1分のかんたん査定申込もあり、申し込んだだけで借入が確定するわけではありません。
総合マネージメントサービスが向いている人
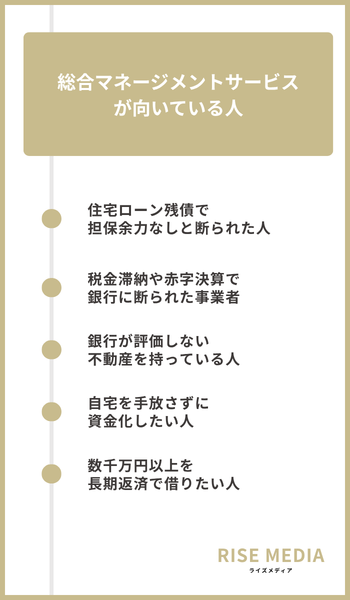
それぞれ解説します。
住宅ローン残債で担保余力なしと断られた人
総合マネージメントサービスは、担保にする不動産の抵当順位について何番順位でも可と公式サイトに明記している会社です。
住宅ローンが残っている自宅でも、第2順位以降の抵当権設定で担保余力を見てもらえます。
ただし融資額は担保価値の範囲内で決まるので、残債が評価額に近い場合は希望額に届かないこともあります。
税金滞納や赤字決算で銀行に断られた事業者
総合マネージメントサービスの公式Q&Aで確認した範囲では、未納の税金は融資実行までに支払うか融資の中から精算する運用で、納税資金として借りることもできます。
赤字決算についても、将来的な面を考慮して取引するというのが公式Q&Aの回答です。
事業計画に無理がないと判断されれば新規の事業でも申し込めるため、決算書の数字だけで話が終わらない点が銀行との大きな違いです。
銀行が評価しない不動産を持っている人
公式サイトは、担保にできる物件・権利として以下を挙げています。
- 所有権
- 底地
- 借地権
- 共有持分
- 他人名義の担保提供物件
底地や借地権、共有持分は銀行では評価がつきにくい代表例ですが、総合マネージメントサービスなら独自査定の対象に入ります。
全国対応なので、地方の築古物件や再建築が難しい物件でも、まず査定で価値を確認してもらうとよいでしょう。
自宅を手放さずに資金化したい人
不動産担保ローンは自宅に抵当権を設定して借りる方式のため、名義はそのままで住み続けながら資金化できます。
さらに、売却後も賃貸で住み続けるリースバックや、競売を避けるための任意売却の窓口も同じ会社に置かれています。
どの方法が合うか決めきれない段階でも、1つの窓口でまとめて聞けるのが強みです。
数千万円以上を長期返済で借りたい人
融資金額は30万円から5億円までと公式サイトに記載されており、5億円を超える金額も相談できます。
返済期間は最長35年まで設定でき、元利均等のほか一括返済やボーナス併用返済なども選べます。
数千万円単位の借入では返済期間の長さが毎月の負担を大きく左右するため、長期で組める点は事業資金にも生活再建にも心強い条件です。
無料査定は借入を確約するものではありませんが、当てはまる項目があった人は公式サイトの無料査定で借入可能額の目安を確認することから始めてみてください。
総合マネージメントサービスが向いていない人
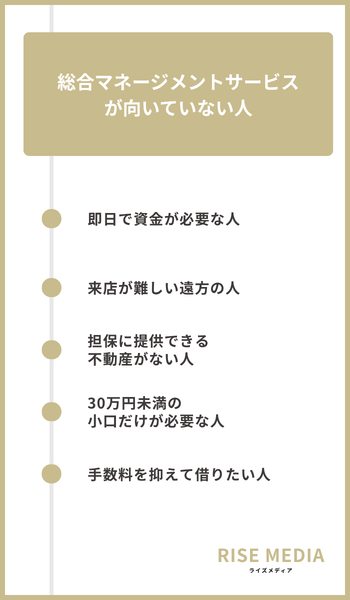
それぞれ解説します。
即日で資金が必要な人
総合マネージメントサービスの審査は正式申込後に現地調査を経て、原則中3日前後で審査結果の回答が届く流れです。
公式サイトにも融資まで最短3日と記載があり、物件の状況によってはさらに日数がかかってしまう場合もあります。
申込んだその日の入金は見込めないので、支払期限が迫っているなら期限から逆算して間に合うかを最初の相談で確かめておくと安心です。
来店が難しい遠方の人
対応エリアは日本全国とうたわれている一方で、正式な申込は東京・日本橋の本社への来店が前提です。
地方在住だと交通費や移動時間の負担が重く、平日に日程を確保する調整も骨が折れます。
来店せずに借りたい人は、オンラインで契約まで進められる他社を候補に加えるとよいでしょう。
担保に提供できる不動産がない人
不動産担保ローンは土地や建物に抵当権を設定して借り入れる商品のため、担保にできる不動産がない人は対象外となってしまいます。
それでも難しいときは、無担保のフリーローンや公的融資など別の資金調達手段に切り替えましょう。
30万円未満の小口だけが必要な人
公式サイトのサービス詳細には融資金額30万円〜5億円と明記されており、それを下回る少額だけの借り入れには応じてもらえません。
少額でも抵当権の設定登記や書類集めの手間は変わらないため、担保を入れて借りるやり方自体が割高になりがちです。
30万円未満で足りるなら、カードローンなど手早く借りられる方法を検討したほうが現実的です。
手数料を抑えて借りたい人
契約時には融資金額の1〜5%の事務手数料がかかり、登記費用や収入印紙代などの実費も別にかかります。
仮に1,000万円を借りると事務手数料だけで10万〜50万円となり、料率しだいで40万円もの差が生まれます。
手数料を含めた総コストを抑えたいなら、1社に絞らず複数社の条件を並べて比べることが欠かせません。
審査が柔軟な不動産担保ローンを比較した記事で、手数料や金利のバランスが取れる1社を探してみてください。
総合マネージメントサービスの評判についてよくある質問
総合マネージメントサービスの評判についてよくある質問を紹介します。
不動産担保ローンは総量規制の対象になる?
自宅以外の不動産を担保とする貸付けは貸金業法の総量規制で除外貸付けと定められているため、年収の3分の1を超えていても対象になるとは限りません。
ただし自分や担保提供者が住んでいる居宅を担保にする場合は除外から外れてしまうほか、除外にあたる場合でも借りられるのは担保不動産の価格の範囲内までです。
総合マネージメントサービスの公式サイトにも不動産担保ローンは総量規制の制限を受けないと明記されており、売却代金で返済する不動産つなぎローンも除外の対象です。
事業資金や毎月の負担が軽くなる借換えは例外貸付けと認められる余地がありますが、最終的に借りられるかどうかは審査で判断されます。
繰上返済に手数料はかかる?
繰上返済の手数料がかかるかどうかは、公式サイトの公開情報では確認できません。
契約時の諸費用として公式サイトに載っているのは登記費用や収入印紙代、火災保険料または家財保険料、融資金額の1〜5%の事務手数料で、繰上返済時の費用には触れられていません。
返済期間が最長35年と長いローンでは、途中でまとまったお金が入ったときに残りを減らせるかどうかが返済総額を左右します。
契約前の条件提示の段階で、繰上返済の可否と手数料の有無を必ず確認しておきましょう。
相談や査定だけでも使える?
相談や不動産の査定だけの利用もできます。
査定は借入を約束するものではないため、提示された金額や条件に納得できなければ断っても問題ありません。
口コミがほとんど見つからない会社なので、他人の評価を探し続けるより自分の物件に対する実際の提示条件を判断材料にするほうが確実です。
もし会社が倒産したら借入はどうなる?
貸金業者が廃業や倒産をしても、借りたお金の返済義務が消えるわけではありません。
貸付債権が別の会社へ譲渡された場合も金利や返済期間などの契約条件は原則そのまま引き継がれ、一方的に不利な内容へ変更されることは貸金業法の枠組みで想定されていません。
返済先が変わるときは債権者から通知が届くため、案内に従って新しい返済先へ支払いを続けてください。
総合マネージメントサービスの評判のまとめ
総合マネージメントサービスの評判を整理すると、悪評が見つからないのは隠しているからではなく、来店型で利用件数が限られる商材のため口コミ自体が集まりにくいことが理由です。
口コミが少ないぶん、安全性は公的な記録で確かめるのが確実で、東京都知事(9)第25131号の貸金業登録や協会会員第003672号、JICC加盟は金融庁や協会の検索システムから自分でも照会できます。
公式サイトが「絶対貸します」といった誘い文句への注意喚起を自ら掲載している点も、法令に沿った営業姿勢を測る材料になります。
そのうえで申込の判断は表示金利だけに頼らず、事務手数料まで含めた実質コストで行い、次の3点を契約前に確かめておきましょう。
- 事務手数料は融資額の1〜5%で登記実費と保険料も別途かかる
- 金利は商品ページで年3.4%〜9.8%(実質年率8%〜の表記もあり)で適用利率は提示で確定
- 抵当権の順位や税金滞納時の扱いは書面で必ず確認する
銀行に評価されにくい物件をお持ちで、来店と中3日前後の審査日数を許容できる方は、査定に費用はかからず申込が確定するわけでもないため、公式サイトの無料査定から自分の物件が対象になるか確認してみてください。
数日以内に資金が必要な方や来店が難しい方、手数料を抑えたい方は、審査が柔軟な不動産担保ローンの比較記事や個人向けにおすすめの不動産担保ローンを紹介した記事で他社の条件と並べて比較しましょう。
