
 0120-919-176
「京都で運営している民泊はいくらで売れる?」
京都の民泊は、立地や建物の状態だけでなく、営業形態や収益実績、地域の規制によっても売却価格が変わります。
特に、住宅宿泊事業と旅館業法に基づく簡易宿所では営業できる日数や許可・届出の扱いが異なるため、売却前に事業の価値と法的な営業条件を確認しておくことが重要です。
本記事では、京都で民泊を売却する3つの方法や売却相場の考え方、査定額を左右するポイント、売却までの流れ、費用・税金、注意点について詳しく解説します。
ボロ家・古家の売却をするなら
センチュリー21ライズ不動産販売にお任せください!
「他社で断られた」「査定価格を知りたい」など気軽にお問い合わせください。
宮川 和秀
株式会社ライズ不動産販売 代表
京都市北区を拠点に、古民家・再建築不可・訳あり物件など「売れにくい不動産」の売却を数多くサポート。建築業界出身の知見と税務・法律の専門性を活かし、本記事の内容を監修。
京都で民泊を売却する3つの方法
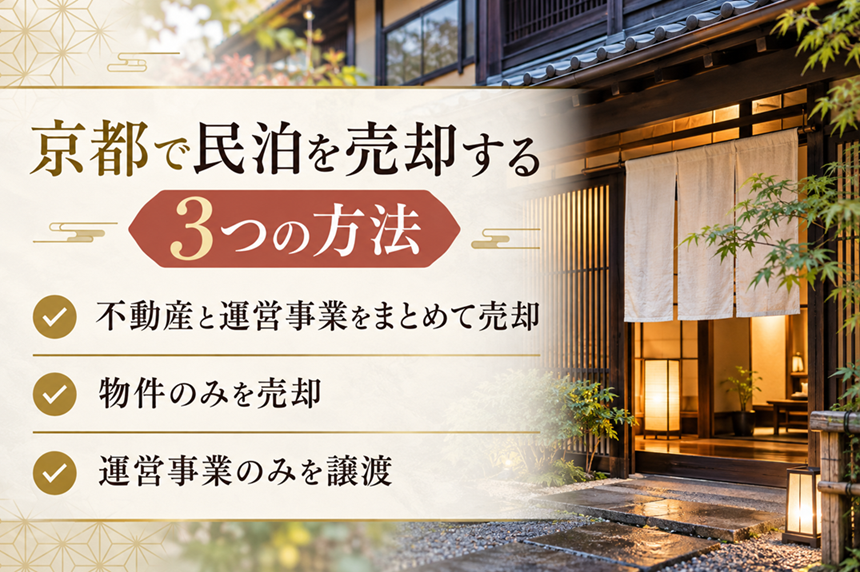
京都で民泊を売却する場合、不動産と運営事業をまとめて売却する方法、物件のみを売却する方法、運営事業だけを譲渡する方法の3つが主な選択肢です。
例えば、土地・建物を所有して民泊を運営している場合は、物件と事業をまとめて売却することで、宿泊施設としての収益性も評価してもらえる可能性があります。
一方、不動産を一般住宅などとして売却したい場合や、物件を所有したまま運営から撤退したい場合は、売却対象を分ける方法も選択できます。
ただし、事業の譲渡には営業許可や届出、予約サイトの契約、従業員などの引き継ぎが関係するため、単純な不動産売買とは手続きが異なります。
ここでは、以下の3つの方法について、それぞれの特徴と適しているケースを解説します。
それぞれ売却できる資産や買い手の対象が異なるため、売却後に不動産を手放したいのか、民泊運営から撤退したいのかを整理して選びましょう。
民泊物件と運営事業をまとめて売却する
民泊物件と運営事業をまとめて売却する方法は、土地・建物に加えて、宿泊施設としての設備や運営実績などを含めて買い手に引き継ぐ方法です。
民泊事業への新規参入を考えている投資家や事業者にとっては、すでに宿泊施設として整備された物件を取得できることが魅力になります。
例えば、京都市内で簡易宿所を運営しており、客室設備や家具、予約管理の仕組み、安定した収益実績がある場合、物件の不動産価値に加えて事業の収益性も評価対象になる可能性があります。
ただし、民泊事業の価値が必ず売却価格に上乗せされるわけではありません。
買い手が現在の営業形態を継続できるか、設備の改修が必要かなどによって評価は異なります。
また、旅館業の営業者の地位を引き継ぐ場合は、事業譲渡の効力が発生する前に行政の承認を受ける必要があります。
不動産と事業を一括して売却する際は、売却価格の内訳や引き継ぐ資産・契約の範囲を明確にし、宿泊施設の売買実績がある不動産会社などに相談することが大切です。
民泊物件のみを売却する
民泊物件のみを売却する方法は、宿泊施設としての運営事業を売却対象に含めず、土地や建物を不動産として売却する方法です。
買い手は民泊事業者に限られず、住宅として利用したい個人や、賃貸物件として運用したい不動産投資家なども対象になります。
例えば、京都市内で一戸建てを民泊として使用していた場合、民泊営業を終了したうえで中古住宅として売り出すことも選択肢です。
この方法では、近隣の中古住宅や土地の取引事例、建物の築年数、接道状況などが価格を判断する主な材料になります。
一方、民泊向けの改装によって一般住宅として使いにくくなっている場合は、用途変更や設備の撤去に費用がかかる可能性があります。
また、買い手が引き続き民泊を運営する場合でも、物件を取得しただけで従前の届出や許可を当然に利用できるわけではありません。
民泊としての利用に限定せず、幅広い買い手を探したい場合は、一般住宅や収益物件としての売却可能性も比較しましょう。
ボロ家・古家の売却をするなら
センチュリー21ライズ不動産販売にお任せください!
「他社で断られた」「査定価格を知りたい」など気軽にお問い合わせください。
物件を保有したまま運営事業を譲渡する
不動産を所有し続けたい場合は、土地・建物を売却せず、民泊の運営事業だけを第三者へ譲渡する方法もあります。
こちらの選択肢は、京都市内に所有する宿泊施設の運営から撤退したいものの、不動産自体は将来の資産として残しておきたい場合に検討できます。
運営事業を譲渡した後、買い手との間で建物の賃貸借契約を締結すれば、所有者は賃料収入を得ながら不動産を保有し続けることも可能です。
ただし、契約上の地位や予約サイトのアカウントなどは、サービス提供会社や契約相手の同意・規約上の条件によって引き継ぎの可否が異なります。
また、事業譲渡では、不動産を所有する売主と新たな運営者の間で、賃料や修繕負担、契約期間などを決める必要があります。
不動産の所有権を残せる一方で、建物の維持管理や賃貸人としての責任が残るため、売却後の負担も含めて検討することが重要です。
京都の民泊の売却相場
京都の民泊の売却相場は、住宅宿泊事業として運営しているか、旅館業法に基づく簡易宿所などとして運営しているかのどちらかによって、評価方法が異なります。
実際の査定では、不動産としての市場価値に加え、民泊の年間売上や利益、営業可能日数、施設の規模などを確認する必要があります。
特に、宿泊施設として売却する場合は、将来的にどの程度の利益を生み出せるかが購入希望者の判断材料になるでしょう。
ここでは、次の2つの営業形態に分けて、売却相場の考え方と価格を算出する際のポイントを解説します。
両者の違いを把握することで、売却希望価格を設定する際に何を重視すべきかがわかります。
住宅宿泊事業の売却相場
住宅宿泊事業法に基づく民泊は、土地・建物の不動産価値を基準に、営業可能日数や実際の収益を考慮して売却価格を判断することが基本です。
住宅宿泊事業は年間180日以内という営業日数の上限があり、京都市内では一部の住居専用地域について、さらに営業可能期間が制限されています。
そのため、宿泊需要が高い立地にあっても、年間を通じて営業できる施設と同じ収益を見込めるとは限りません。
物件価格の目安を把握する際は、周辺の中古住宅や投資用不動産の成約事例を確認し、民泊運営による利益がどの程度評価されるかを個別に検討します。
例えば、不動産としての査定額が3,000万円だったとしても、民泊用の内装や家具に投資した金額が、そのまま売却価格へ加算されるわけではありません。
また、運営事業のみを譲渡する場合は、不動産価格を含めず、収益実績や譲渡できる設備・契約などから事業価値を判断します。
住宅宿泊事業の民泊を売却する場合は、不動産としての査定額と事業を含めた評価額を比較することが大切です。
旅館業法に基づく簡易宿所・ゲストハウスなどの売却相場
旅館業法に基づく簡易宿所やゲストハウスは、不動産の価値に加えて、宿泊施設としての収益力を重視して売却価格を判断するケースがあります。
旅館業法に基づく施設には、住宅宿泊事業法の年間180日という営業日数の上限がないため、通年営業を前提とした収益計画を立てられます。
そのため、安定した営業実績があり、買い手も事業を継続できる施設では、収益物件としての評価を受けられる可能性があります。
収益性から価格を考える方法の一つに、年間純収益を想定利回りで割り戻す計算があります。
年間純収益 ÷ 想定利回り = 収益価格の目安
- 年間純収益300万円・想定利回り6%:約5,000万円
- 年間純収益400万円・想定利回り8%:約5,000万円
- 年間純収益500万円・想定利回り10%:約5,000万円
※計算上の仮定であり、京都の民泊の実際の成約相場や市場利回りを示すものではありません。
年間純収益は、宿泊売上から運営費用などを差し引いた金額を基準に考えます。
想定利回りは、施設の立地や築年数、収益の安定性、投資リスクなどによって異なります。
また、実際の売却では土地・建物の価格や修繕費、営業許可の承継可能性なども考慮するため、上記の計算結果がそのまま売却額になるわけではありません。
京都で簡易宿所やゲストハウスを売却する際は、周辺の宿泊施設の売買事例と収益性の両方から査定を受けることをおすすめします。
京都の民泊の売却価格を左右するポイント
京都の民泊の売却価格は、立地条件や収益実績、建物の状態、民泊営業に関する規制などによって大きく変わります。
同じ京都市内の民泊物件でも、主要観光地に近い施設と郊外の住宅地にある施設では、宿泊需要や購入希望者が異なるため、査定額に差が生じることがあります。
また、宿泊施設としての売却を希望する場合は、年間売上だけでなく、清掃費や運営委託費などを差し引いた利益がどの程度残るかも重要です。
売却価格を判断する際は、単に民泊として利用しているという事実だけでなく、買い手が取得後も収益を確保できる条件が整っているかを確認する必要があります。
ここでは、査定額に影響する次の4つのポイントについて解説します。
これらの評価ポイントを事前に整理しておくことで、査定の根拠を理解しやすくなり、売却条件についても適切に判断できます。
立地や観光地・駅からのアクセス
京都の民泊では、主要観光地や鉄道駅へのアクセスが良い立地ほど、宿泊需要を見込みやすく、売却時の評価にもつながる可能性があります。
例えば、京都駅からアクセスしやすい下京区や、祇園・東山方面への移動に便利な東山区などでは、観光客の宿泊ニーズを踏まえた評価が期待できます。
一方、観光地に近くても、最寄り駅からの距離が遠い、スーツケースを持って移動しにくい、周辺の道路が狭いなどの条件があると、宿泊者の利便性に影響する場合があります。
査定時には、所在地だけでなく、最寄り駅からの徒歩時間、空港からのアクセス、周辺の飲食店や商業施設、観光地までの移動手段などを整理しておくとよいでしょう。
また、京都特有の景観規制や歴史的な街並みも物件の評価に関係します。
京都では歴史的な町並みや景観を維持するため、建物の外観や店舗の看板などのデザイン・色に制限が設けられる場合があります。
立地の良さを説明する際は、観光地との距離だけでなく、宿泊者にとっての利用しやすさを具体的に示すことが重要です。
稼働率・宿泊単価・収益の実績
運営中の民泊を売却する場合、稼働率や平均宿泊単価、年間利益などの実績は、事業価値を判断する重要な指標になります。
稼働率とは、営業可能な日数に対して、実際に宿泊予約が入った日数の割合を示す指標です。
例えば、年間180日営業できる民泊で135日分の宿泊実績があれば、営業可能日数に対する稼働率は75%になります。
ただし、稼働率が高くても、宿泊単価が低かったり運営費用が大きかったりすれば、必ずしも収益性が高いとは限りません。
買い手が収益を判断する際に確認したい主な項目は、以下のとおりです。
| 評価項目 | 確認する内容 |
|---|---|
| 稼働率 | 営業可能日数に対する予約実績の割合 |
| 平均宿泊単価 | 宿泊1泊あたりの平均売上 |
| 年間売上 | 宿泊料金や追加サービスなどによる収入 |
| 運営費用 | 清掃費・光熱費・予約サイト手数料・管理費など |
| 営業利益 | 売上から必要な運営費用を差し引いた利益 |
特に、複数年の実績があれば、繁忙期と閑散期の差や収益の安定性も確認できます。
売却を検討する際は、予約管理システムのデータや収支表などを用意し、利益の根拠を客観的に説明できる状態にしておきましょう。
建物の状態や設備の充実度
民泊物件の売却価格は、建物の老朽化や修繕状況、宿泊施設として必要な設備の状態によっても左右されます。
築年数が古い物件でも、適切に改修・管理されている場合は、購入後の修繕負担を抑えられることが評価につながる可能性があります。
京都には古い町家を改装した民泊やゲストハウスもありますが、外観が魅力的でも、雨漏りやシロアリ被害、給排水設備の老朽化などがあれば修繕費が発生することがあります。
また、宿泊施設では消防設備や避難経路、客室設備などが営業条件に関係するため、一般住宅とは異なる確認が必要です。
売却前に確認しておきたい主な項目を以下にまとめました。
- 屋根・外壁・床下などの劣化状況
- 給排水設備や空調設備の故障・修繕履歴
- 消防設備や避難経路の整備状況
- 家具・家電・寝具などの使用状態
- 建物の増改築履歴や法令への適合状況
設備が充実していても、古くなった備品は購入後の交換費用として評価される場合があります。
売却直前に大規模なリフォームを行っても、工事費用を回収できるとは限りません。まずは不動産会社に現状での査定を依頼し、必要な修繕範囲を判断することをおすすめします。
民泊の規制・条例による営業条件
京都で民泊を売却する場合、所在地の用途地域や条例によって営業日数・営業形態が制限されることが、収益性や売却価格に影響します。
京都市では、住宅宿泊事業法に基づく民泊と旅館業法に基づく宿泊施設で、営業条件が異なります。
主な違いを以下の表で比較します。
| 項目 | 住宅宿泊事業 | 簡易宿所などの旅館業 |
|---|---|---|
| 営業に必要な手続き | 届出 | 営業許可 |
| 営業日数 | 年間180日以内 | 住宅宿泊事業法上の180日制限なし |
| 京都市内の地域制限 | 一部の住居専用地域では営業期間を制限 | 用途地域により営業できない場所がある |
| 主な建物要件 | 住宅設備・居住要件・安全措置など | 旅館業法や建築・消防関係法令などの基準 |
京都市の住宅宿泊事業では、第一種・第二種低層住居専用地域と第一種・第二種中高層住居専用地域について、原則として1月15日正午から3月16日正午までの期間に営業が制限されています。
つまり、これらの地域では、年間180日以内という国の上限よりも実際に営業できる期間が短くなる場合があります。
一方、旅館業法に基づく施設では、用途地域や建物の構造などによって新たな営業許可が認められない可能性もあります。
買い手が購入後も同じ条件で運営できるかは、売却時の重要な判断材料です。売却前に自治体へ確認し、営業に関する制限を正確に説明できるようにしておきましょう。
参考:京都市|京都市内において、いわゆる「民泊」の実施を検討されている方へ
京都の民泊を売却するまでの流れ
京都で民泊を売却する際は、物件と運営事業の情報整理から始め、査定、買い手探し、契約、引き継ぎの順番で進めることが基本です。
民泊の売却では、通常の不動産売買と異なり、宿泊予約や営業許可・届出、運営委託契約などの確認が必要になることがあります。
特に、営業中の施設を引き継ぐ場合は、買い手が事業を開始できる時期と物件の引き渡し日を調整しなければなりません。
手続きの準備が不十分だと、買い手との交渉が長引いたり、契約後に引き継ぎ内容を巡ってトラブルが発生したりする可能性があります。
ここでは、民泊売却の流れを以下の4つのステップに分けて解説します。
各ステップで必要な準備を把握し、売却したい時期から逆算してスケジュールを組みましょう。
物件情報や運営実績を整理する
民泊の売却を始める際は、建物の権利関係や営業形態、収支状況などの情報を整理することが最初のステップです。
不動産の査定では、所在地や土地面積、建物面積、築年数などの基本情報が必要になります。
さらに、事業を含めて売却する場合は、営業許可証や届出番号、売上実績、契約中の運営サービスなどの資料も求められることがあります。
準備しておきたい主な資料は、以下のとおりです。
| 資料の種類 | 主な内容 |
|---|---|
| 不動産関係 | 登記事項証明書・建物図面・購入時の契約書など |
| 営業関係 | 営業許可証・届出関係書類・消防関係書類など |
| 収益関係 | 売上明細・収支表・確定申告書・稼働率のデータなど |
| 契約関係 | 運営委託契約書・賃貸借契約書・保守契約書など |
| 設備関係 | 家具・家電の一覧・設備点検記録・修繕履歴など |
これらの資料を整理しておくことで、査定に必要な情報を正確に伝えられます。
特に、収益実績については、直近1年だけでなく、可能であれば過去2〜3年分を用意すると、事業の安定性を説明しやすくなります。
ただし、個人情報を含む宿泊者データなどは、買い手への提供範囲に注意が必要です。売却活動の段階では、個人を特定できない形に加工するなど、適切に管理しましょう。
査定を依頼して売却条件を決める
必要な情報を整理したら、民泊や宿泊施設の売却に対応できる不動産会社などへ査定を依頼し、売却希望価格と条件を決めます。
一般的な住宅の売却と異なり、民泊では不動産価格だけでなく、営業実績や設備、事業の引き継ぎ条件が査定に関係する場合があります。
そのため、複数の会社に査定を依頼する場合は、同じ条件で比較することが重要です。
例えば、一方の会社が土地・建物のみを評価し、もう一方が家具・備品や事業価値まで含めている場合、提示価格だけでは適切に比較できません。
査定額を確認する際は、以下の点を比較しましょう。
- 査定額に含まれる土地・建物・設備・事業の範囲
- 査定価格を算出した根拠
- 想定する購入希望者の種類
- 売却までの想定期間
- 仲介手数料やその他の費用
また、希望価格だけでなく、最低限確保したい売却代金や引き渡し時期も決めておくと、交渉時の判断がしやすくなります。
査定価格は売却を保証する金額ではないため、提示された金額の高さだけではなく、販売戦略や実績も踏まえて依頼先を選ぶことが大切です。
買い手を探して条件を交渉する
売却条件が決まったら、購入希望者を募集し、価格や引き渡し時期、事業の引き継ぎ範囲などについて交渉を進めます。
不動産として売却する場合は、不動産会社の広告や物件紹介を通じて購入希望者を探す方法が一般的です。
一方、民泊の運営事業を含めて売却する場合は、宿泊施設への投資を検討している法人や事業者にアプローチする方法もあります。
購入希望者が見つかった後は、売却価格だけでなく、設備の譲渡範囲や既存の予約への対応、従業員の雇用、運営委託契約などの条件も調整します。
特に、営業中の民泊を売却する場合は、買い手が事業を開始するまでの準備期間を確保することが重要です。
また、購入希望者から物件調査や収支資料の確認を求められることがあります。これはデューデリジェンスと呼ばれ、購入前に資産や契約、法的リスクなどを調査する手続きです。
売却後の認識違いを防ぐため、重要な条件は口頭だけで決めず、書面で確認しながら交渉を進めましょう。
売買契約を結び、物件や運営を引き継ぐ
買い手との条件がまとまったら、売買契約や事業譲渡契約を締結し、代金の決済と物件・事業の引き継ぎを行います。
土地・建物を売却する場合は、不動産売買契約の締結後、必要な準備を整えたうえで代金の決済と所有権移転登記を進めます。
住宅ローンや事業用融資による抵当権が設定されている場合は、決済時に融資を返済し、抵当権を抹消する手続きが必要になることがあります。
また、事業譲渡を伴う場合は、営業上の手続きが完了しているかを確認しなければなりません。
例えば、旅館業法に基づく営業者の地位を事業譲渡によって承継する際は、事業譲渡の効力発生前までに行政の承認が必要です。
引き渡し時には、建物の鍵や設備の説明書、運営マニュアル、必要に応じた予約情報などを整理し、契約で合意した範囲で買い手に引き継ぎます。
不動産の引き渡し日と営業上の承継日が適切につながるよう、行政手続きのスケジュールを事前に確認することが大切です。
京都の民泊売却にかかる費用・税金
京都で民泊を売却する際は、仲介手数料や印紙税、売却による利益に対する税金、ローンの抵当権抹消費用などが発生する場合があります。
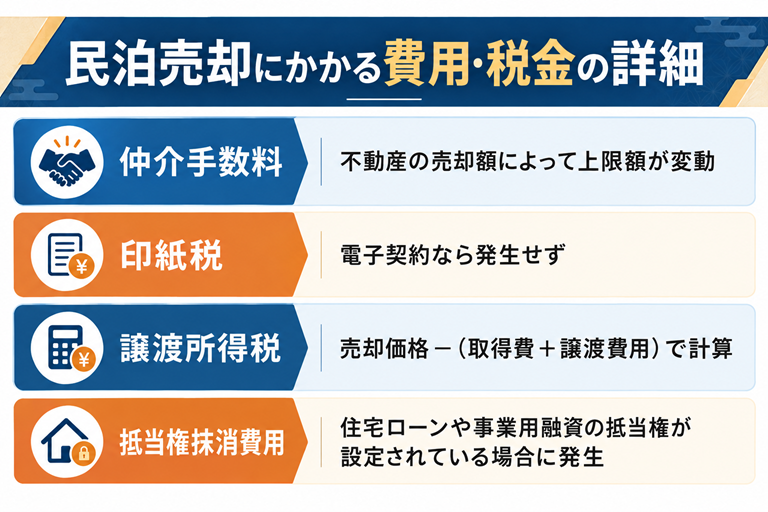
売却価格がそのまま手元に残るわけではないため、売却前に必要な費用を見積もっておくことが重要です。
特に、事業用として運営していた不動産では、建物の減価償却や所有期間などによって税額が変わります。
また、土地・建物と運営事業をまとめて売却する場合は、売却代金の内訳によって税務上の取り扱いが異なることがあります。
ここでは、民泊売却時に確認しておきたい主な4つの費用・税金について解説します。
費用の種類によって発生するタイミングや計算方法が異なるため、売却後の手取り額を把握するためにも、それぞれ確認しておきましょう。
仲介手数料
民泊物件を不動産会社の仲介で売却する場合は、売買契約が成立した際に仲介手数料が発生するのが一般的です。
不動産売買の仲介手数料には、宅地建物取引業法に基づく上限が定められています。
売買価格が400万円を超える場合、通常の計算では以下の速算式で上限額を求められます。
売買価格(税抜)×3%+6万円+消費税
例:売買価格5,000万円の場合
(5,000万円×3%+6万円)×1.1=171万6,000円(税込)
ただし、売買価格800万円以下の宅地・建物では、一定の条件のもとで税込33万円まで受領できる特例があります。
また、上記は不動産売買の仲介手数料についての計算であり、民泊の運営事業のみを譲渡する場合のM&A仲介手数料などには、そのまま適用されません。
事業譲渡を含めた仲介を依頼する場合は、不動産仲介手数料とは別の報酬が設定されていないか、契約前に確認することが重要です。
印紙税
民泊物件の売却で紙の不動産売買契約書を作成する場合、契約書に記載された売買金額に応じて印紙税がかかります。
印紙税は、課税文書に収入印紙を貼り付けるなどの方法で納付する税金です。
不動産売買契約書には、2027年3月31日までに作成される一定の契約書を対象に、印紙税の軽減措置が設けられています。
軽減措置を適用した場合の主な印紙税額は、以下のとおりです。
| 契約書の記載金額 | 印紙税額(軽減後) |
|---|---|
| 500万円超〜1,000万円以下 | 5,000円 |
| 1,000万円超〜5,000万円以下 | 1万円 |
| 5,000万円超〜1億円以下 | 3万円 |
| 1億円超〜5億円以下 | 6万円 |
例えば、売買価格5,000万円の不動産売買契約書であれば、軽減措置適用後の印紙税額は1万円です。
なお、電子契約では、通常、紙の課税文書を作成しないため印紙税は発生しません。また、営業譲渡契約書などは、不動産売買契約書の軽減措置の対象とは限りません。
売却対象が不動産と事業の両方にわたる場合は、契約書の内容によって印紙税の扱いが変わるため、契約締結前に確認しましょう。
参考:国税庁|印紙税額一覧表
譲渡所得税
個人が所有する民泊の土地・建物を売却して利益が発生した場合は、譲渡所得に対して所得税・復興特別所得税・住民税が課される可能性があります。
譲渡所得は、売却価格そのものではなく、取得費や売却にかかった費用を差し引いて計算します。
譲渡所得=売却価格-(取得費+譲渡費用)
- 取得費:物件の購入代金や購入時の諸費用など
- 譲渡費用:売却時の仲介手数料や契約書の印紙税など
なお、建物の取得費は、購入時の金額をそのまま使用するのではなく、所有期間中の減価償却費相当額を差し引いて計算します。
土地・建物の売却益に対する税率は、売却した年の1月1日時点の所有期間によって異なります。
| 区分 | 所有期間 | 税率の目安 |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 39.63% |
| 長期譲渡所得 | 5年超 | 20.315% |
上記は2026年における所得税・復興特別所得税・住民税の合計税率で、通常の土地・建物の譲渡に適用されるものです。
例えば、課税譲渡所得が1,000万円の場合、短期譲渡所得であれば約396万円、長期譲渡所得であれば約203万円となり、所有期間によって税負担に差が生じます。
ただし、法人が売却する場合や、運営事業に含まれる設備・営業権などを譲渡する場合は、土地・建物の譲渡所得とは異なる税務処理が必要です。
民泊売却では、不動産と事業の譲渡代金を区分し、税理士などに税額を確認しておくことが重要です。
抵当権抹消手続き費用(ローンが残っている場合)
民泊物件に住宅ローンや事業用融資の抵当権が設定されている場合は、売却時に借入金を返済し、抵当権を抹消するための費用が発生することがあります。
抵当権とは、借入金の返済ができなくなった場合に備えて、金融機関などが不動産に設定する担保権です。
通常の不動産売買では、買い手に抵当権のない状態で引き渡すため、決済時にローンを完済して抵当権抹消登記を行います。
抵当権抹消登記の登録免許税は、原則として不動産1個につき1,000円です。
例えば、土地1筆と建物1棟に抵当権が設定されている場合、登録免許税は合計2,000円となります。
司法書士に手続きを依頼する場合は、登録免許税とは別に司法書士報酬が必要です。また、金融機関によっては繰上返済手数料などが発生する場合もあります。
売却価格がローン残高を下回る場合は、売却代金だけでは完済できないため、不足額を自己資金で補うなどの対応が必要です。
民泊の売却を検討し始めた段階で、金融機関に借入残高と完済条件を確認し、売却代金から実際に手元に残る金額を把握しておきましょう。
京都で民泊を売却する際の注意点
京都で民泊を売却する際は、税金の特例が適用されるか、営業許可や届出を引き継げるか、既存の契約をどう扱うかなどを事前に確認することが重要です。
特に、民泊として利用している不動産は、一般住宅と税務上の取り扱いが異なる場合があります。
また、民泊の営業許可や届出は、物件を売却するだけで自動的に買い手へ引き継がれるものではありません。
京都市では住宅宿泊事業と旅館業法に基づく営業で手続きが異なるため、売却方法に合った対応が必要です。
さらに、賃貸物件で民泊を運営している場合や、宿泊予約・従業員・運営委託契約を引き継ぐ場合には、契約上の権利や義務を整理しておかなければなりません。
ここでは、売却前に確認しておきたい次の4つの注意点について解説します。
これらの項目は売却価格だけでなく、契約成立後の手続きや買い手の営業開始時期にも関わるため、売却活動を始める前に確認しておきましょう。
3,000万円特別控除の適用条件を確認する
民泊として使用している不動産を売却する場合、居住用財産の3,000万円特別控除を利用できるとは限らないため、事前に適用条件を確認する必要があります。
3,000万円特別控除とは、個人が一定の条件を満たすマイホームを売却した場合に、譲渡所得から最高3,000万円を控除できる制度です。
ただし、原則として自分が居住している住宅や、過去に居住していた住宅などが対象になります。
例えば、最初から宿泊事業専用として購入し、自宅として利用したことがない民泊物件は、原則としてこの特例の対象になりません。
一方、以前は自宅として居住し、その後に民泊として利用していた建物であれば、一定の条件を満たすことで特例を利用できる可能性があります。
主な確認項目を以下の表にまとめました。
| 物件の利用状況 | 3,000万円特別控除の扱い |
|---|---|
| 自宅として居住していた住宅を売却する場合 | 一定の条件を満たせば適用できる可能性がある |
| 過去に居住し、その後に民泊として利用した場合 | 売却期限などの条件を満たせば適用できる可能性がある |
| 最初から民泊専用として利用していた場合 | 原則として適用対象外 |
| 自宅の一部を民泊として利用していた場合 | 居住用部分の割合などに応じて個別の判断が必要 |
過去に居住していた住宅の場合は、原則として住まなくなった日から3年を経過する日の属する年の12月31日までに売却することなどが条件です。
また、特例を利用するには、売却相手が親族などの特別な関係者ではないことや、他の特例との適用関係なども確認する必要があります。
民泊としての利用履歴がある不動産は、居住していた期間や使用割合を整理し、売却前に税理士や税務署へ確認することをおすすめします。
営業許可・届出の扱いと承継手続きを確認する
民泊事業を買い手に引き継ぐ場合は、現在の営業許可や届出がどのように扱われるのかを、売買契約の締結前に確認することが重要です。
京都市では、旅館業法に基づく簡易宿所などの営業者が事業を譲渡する場合、所定の承認手続きを行うことで営業者の地位を承継できる制度があります。
ただし、事業譲渡による承継承認は、事業譲渡の効力が発生する前に受ける必要があります。
京都市では、旅館業の承継承認に関する審査手数料が8,900円、標準処理期間が23日とされています。ただし、書類の補正などに要する期間は含まれません。
一方、住宅宿泊事業法に基づく民泊では、事業者が変更される場合に、従来の届出番号をそのまま買い手に譲渡できるわけではありません。
売主の廃業手続きや買い手による新規届出が必要になる場合があるため、具体的な手続きを京都市の担当窓口に確認する必要があります。
- 旅館業法に基づく簡易宿所など
事業譲渡前に承継承認を受けることで、営業者の地位を引き継げる制度がある - 住宅宿泊事業法に基づく民泊
届出者の変更内容に応じて、廃業や新規届出などの手続きを確認する必要がある
特に、旅館業の事業譲渡では、先に廃止届を提出すると事業譲渡による承継手続きができなくなるため、手続きの順番に注意が必要です。
売却前に自治体へ相談し、買い手が営業を継続するために必要な条件と手続き期間を整理しておきましょう。
参考:京都市|旅館業の地位の承継や変更等の手続について
参考:京都市|住宅宿泊事業の変更・廃業・標識等について
賃貸物件は所有者の承諾や契約条件を確認する
賃貸物件で民泊を運営している場合は、運営事業を第三者へ譲渡する前に、物件所有者の承諾や賃貸借契約の内容を確認する必要があります。
賃貸物件の民泊では、運営者自身が土地や建物を所有しているわけではないため、原則として不動産そのものを売却することはできません。
譲渡の対象となるのは、主に家具・備品や運営ノウハウ、契約上譲渡できる事業資産などです。
ただし、民泊事業を買い手へ引き継ぐために賃借権を譲渡する場合は、原則として賃貸人の承諾が必要になります。
民法第612条では、賃借人が賃貸人の承諾を得ずに賃借権を譲渡したり、賃借物を転貸したりすることを原則として認めていません。
そのため、売主と買主の間で事業譲渡契約が成立しても、所有者が賃借権の譲渡を認めなければ、買い手が同じ物件で運営を続けられない可能性があります。
また、京都市内のマンションなどでは、管理規約によって民泊営業が禁止されているケースもあるため、賃貸借契約だけでなく管理規約の確認も必要です。
賃貸物件の民泊事業を譲渡する際は、所有者と事前に協議し、買い手が新たに賃貸借契約を締結できるか確認しておきましょう。
参考:民法|e-Gov法令検索
予約・従業員・運営委託契約の引き継ぎを整理する
営業中の民泊を売却する場合は、すでに受け付けている宿泊予約や従業員の雇用、運営委託契約などをどのように引き継ぐか、事前に整理しておく必要があります。
特に、宿泊予約が入っている状態で運営者が変わる場合は、予約済みの宿泊者に影響が出ないように対応しなければなりません。
例えば、売却後の宿泊予定日に対して、売主と買主のどちらがサービスを提供するのか、宿泊代金をどちらが受け取るのかなどを決める必要があります。
また、Airbnbなどの宿泊予約サイトでは、アカウントや掲載情報の移転に制限が設けられている場合があります。
そのため、予約サイトのアカウントや口コミ評価を当然に引き継げるものとして、売却条件を設定しないよう注意が必要です。
従業員についても、事業譲渡では雇用契約が自動的に買い手へ移転するわけではなく、原則として個別の同意などが必要になります。
主な引き継ぎ項目を以下の表にまとめました。
| 引き継ぎ項目 | 確認する内容 |
|---|---|
| 宿泊予約 | 予約済みの宿泊者への対応、料金の精算、予約変更の手続き |
| 予約サイト | アカウント移転の可否、掲載情報や予約データの扱い |
| 従業員 | 雇用継続の希望、本人の同意、労働条件 |
| 運営委託契約 | 契約の承継可否、契約期間、解約条件 |
| 取引先 | 清掃会社・リネン業者・設備管理会社などとの契約 |
運営委託契約や取引先との契約についても、相手方の承諾が必要になる場合があるため、契約内容を一つずつ確認することが重要です。
さらに、宿泊者の個人情報を買い手へ提供する場合は、個人情報保護法やプライバシーポリシーなどに沿った対応が求められます。
売却後も宿泊施設を円滑に運営できるように、引き継ぐ契約や資産、売主が対応する業務を一覧にし、事業譲渡契約書などに明記しておきましょう。
まとめ
この記事では、京都で民泊を売却する際の売却方法や相場・注意点を解説しました。
京都は国内外を問わず観光地として知られており、民泊に利用できる物件の需要が見込まれます。
しかし、立地や建物の状態、営業形態や収益実績、地域の景観規制などによって売却価格は変動するため、事前に相場を把握することが重要です。
まずは見積もりを取り、プロに相談することで物件の価値を改めて把握し、納得できる価格での売却を目指しましょう。
ボロ家・古家の売却をするなら
センチュリー21ライズ不動産販売にお任せください!
「他社で断られた」「査定価格を知りたい」など気軽にお問い合わせください。