
銀行や日本政策金融公庫の融資を断られ、今月の運転資金をどう手当てするか決めきれない事業者の方は少なくありません。
そうした場面で候補に挙がるAGビジネスサポートはアイフルグループのビジネスローン会社であり、消費者金融系という理由だけで金利や取り立てを不安に感じる方も多いはずです。
そこで、この記事では「AGビジネスサポートの実際の口コミと金利・審査の実態」を解説します。
← スワイプして3社を比較できます →
 丸の内AMS
融資まで最短2日※
こんな人向け:個人名義で急ぎ借りたい方/住宅ローン返済中の方
- 審査最短即日・融資まで最短2日※のスピード対応
- 個人の申込みOKで共有持分の物件も対象
- 住宅ローン返済中でも2番・3番抵当で相談可
- 金利年5.8%〜実質年率15.0%以下
- 融資額500万〜5億円
- 申込対象個人・法人東京・神奈川・埼玉・千葉
 MRF
東証プライム上場グループ
こんな人向け:法人・個人事業主で、当面は利息のみの返済にしたい方
- 三井松島HDグループで融資残高400億円の実績
- 仮審査は申込みから24時間以内に対応
- 元金据置プランなら当面は利息のみの返済にできる
- 金利(契約年率)年4.0%〜9.9%長期間元金据置プラン・実質年率15.0%以内
- 融資額100万〜3億円
- 申込対象法人・個人事業主西日本15府県中心(東京支店あり)
 MIRAIアセットファイナンス
土日も相談OK
こんな人向け:少額から借りたい方/土日に相談したい方
- 30万円からの少額融資にも対応
- 最短翌営業日※の融資・土日も営業(祝日除く)
- 契約成立まで費用0円・連帯保証人は原則不要
- 金利4%〜9.5%
- 融資額30万〜5億円
- 申込対象個人・法人1都3県中心(他エリアも相談可)
※印・掲載条件についての注記
※審査・融資までの最短日数は、申込内容・提出書類・審査状況により変動します。掲載条件は2026年9月時点の各社公式サイト等の調べです。融資を保証するものではなく、実際の可否・条件は各社の審査により決まります。
→ 12社をまとめて比較したい方は、
審査が柔軟な不動産担保ローンおすすめランキング記事へ
審査に通らない原因や即日融資を受ける条件、他社の不動産担保ローンとの比較まで取り上げるため、「銀行以外の資金調達先を早く見つけたい個人事業主」の方や「アイフルグループへの不安を解消したうえで申し込みたい経営者」の方は、この記事で申し込む前の疑問を解消していってください。
なお、ほかの会社も含めて広く検討したい方は、審査に通るか不安な方向けの不動産担保ローン比較や個人向けにおすすめの不動産担保ローン比較の記事もあわせて参考にしてください。
AGビジネスサポートとは
出典:https://www.aiful-bf.co.jp/company/
AGビジネスサポートとは、消費者金融アイフルのグループ企業として2001年1月に設立された、法人・個人事業主専門の事業者金融会社です。
| 商号 | AGビジネスサポート株式会社 |
|---|---|
| 設立 | 2001年1月18日 |
| 代表者 | 代表取締役社長 深田裕司 |
| 資本金 | 1億1千万円 |
| 本社所在地 | 東京都港区芝2丁目31-19 |
| 事業内容 | 事業者金融業 |
| 貸金業登録番号 | 関東財務局長(9)第01262号 |
| 加盟貸金業協会 | 日本貸金業協会会員 第001208号 |
| 電話番号 | 0120-027-120(受付は平日9:30〜18:00) |
| 公式サイト | AGビジネスサポート公式 |
社名は2020年7月にビジネクストからアイフルビジネスファイナンスへ、2023年2月に現在のAGビジネスサポートへと2度変わっており、いずれもアイフルグループのブランド統一が目的でした。
現在メインとしている事業は無担保の事業者向けビジネスローン・不動産担保ビジネスローン・事業者向けカードローンの3つで、条件の違いは次の表の通りです。
| 商品 | 融資額 | 金利(年率) | 融資スピード | 担保・保証人 |
|---|---|---|---|---|
| 事業者向けビジネスローン(無担保) | 50万円〜1,000万円 | 3.1%〜18.0% | 最短即日 | 担保・第三者保証人不要(法人は代表者が原則連帯保証) |
| 不動産担保ビジネスローン | 100万円〜5億円 | 固定2.99%〜14.80% 変動3.24%〜12.05% | 最短3日 | 不動産担保が必要 |
| 事業者向けカードローン | 1万円〜1,000万円 | 5.0%〜18.0% | 最短即日 | 無担保 |
このように商品ごとに条件が異なるぶん、口コミの評価も利用した商品によって割れやすく、就活サイトの社員口コミも混ざっているため、本記事では融資サービスの声を商品別に分けて検証します。
AGビジネスサポートの良い口コミ
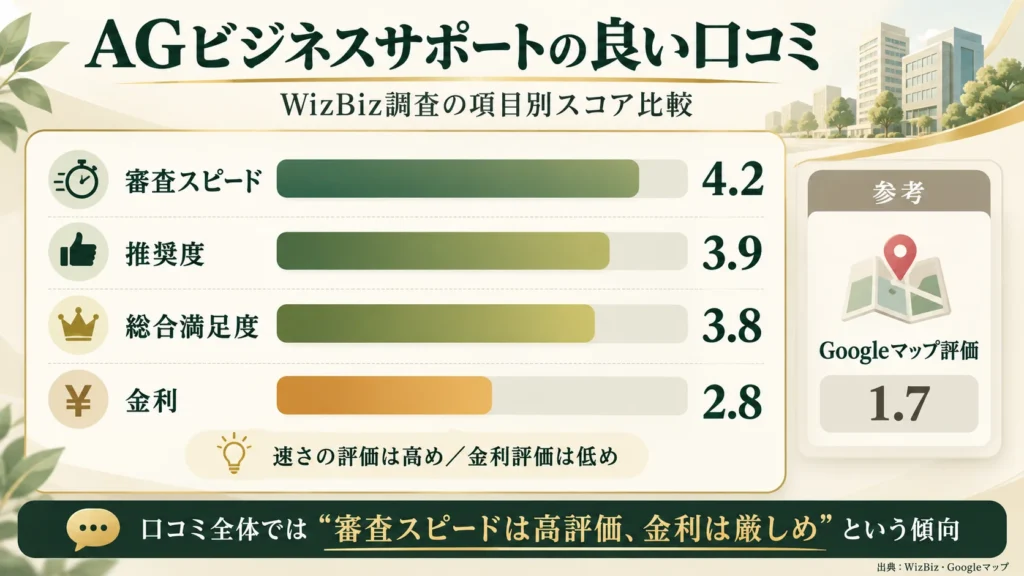
編集部がGoogleマップ・Yahoo!知恵袋・X(旧Twitter)・WizBizの100名調査を調べ直した結果、良い口コミの中心はWizBizの調査に寄せられた利用者の声でした。
媒体ごとの調査結果は以下の通りです。
| 調査媒体 | 確認できた口コミ | 確認日 |
|---|---|---|
| Googleマップ | 10件・評価1.7 | 2026年11月9日 |
| Yahoo!知恵袋 | 関連質問19件・好意的な体験談なし | 2026年11月9日 |
| X(旧Twitter) | 直近投稿7件・利用体験の声3件 | 2026年11月9日 |
| 利用者100名調査(WizBiz) | 総合満足度3.8/5・推奨度3.9 | 2026年11月9日 |
ここでは、実際に確認できた口コミだけを出典付きで引用し、どの商品の利用者の声かも合わせて見ていきます。
申込当日に着金して即日融資が実現した
WizBizが2026年2月から4月に実施した100名調査では、42%の利用者が即日融資を受けたと回答しています。
なお公式サイトが最短即日融資をうたうのは無担保のビジネスローンと事業者向けカードローンで、不動産担保ビジネスローンは即日融資の対象外です。
| WizBiz 100名調査の項目 | 結果 |
|---|---|
| 調査期間 | 2026年2月〜4月 |
| 即日融資を受けたと回答した利用者 | 42% |
| 審査スピードの項目別評価 | 5段階中4.2 |
不動産担保ローンの仮審査が早く資金の見通しが立った
不動産担保ビジネスローンは簡易診断が最短1日、融資実行まで最短3日のため、資金繰りの見通しを早く立てられたという声につながっています。
先ほどの100名調査には、不動産担保ローンを利用した事業者からこんな声が届いています。
納税資金を不動産担保で借りました。融資までが早かったので、さすが大手だなと感じました。
出典:https://wizbiz.jp/column/aiful-business-loans/
ただし簡易診断の結果は仮の条件のため、適用金利と融資額は本審査後の提示で確定します。
提出書類が少なく手続きが簡単だった
無担保ビジネスローンの申込書類は、法人なら代表者の本人確認書類と決算書、個人事業主なら本人確認書類と確定申告書、所定の事業内容確認書だけです。
申込から契約までネットで完結する点も、手続きの簡単さを評価する声の背景にあります。
調査回答の中には、忙しい経営者ならではの声も載っていました。
審査が早く、ネットで完結できるので、忙しかったけど助かりました。
出典:https://wizbiz.jp/column/aiful-business-loans/
担当者が事業内容の相談にも応じてくれた
スタッフ対応の評価の高さは、WizBizが調査のまとめでも触れているポイントです。
実際に、ノンバンクの利用に不安を感じていた事業者は次のように振り返っています。
人件費の支払いのために一時的に融資を受けました。不安でしたが、電話で丁寧に対応して下さったので、落ち着くことができました。
出典:https://wizbiz.jp/column/aiful-business-loans/
赤字決算や銀行融資を断られた状態でも相談できた
公式サイトには現在の事業内容を見て融資の可能性を判断する方針を示しており、赤字決算でも相談を受け付けてもらえます。
100名調査の回答にも、決算内容に不安を抱えたまま借りられた事業者の声がありました。
直近の決算はあまりよくなかったのですが、借りることができました。
出典:https://wizbiz.jp/column/aiful-business-loans/
赤字なら必ず借りられるわけではないため、直近の売上と返済計画を示せるかどうかが分かれ目になります。
AGビジネスサポートの悪い口コミ
それぞれ解説します。
上限金利の年18.0%は銀行融資より高い
AGビジネスサポートの無担保ビジネスローンは年3.1%〜18.0%で、初回や少額の契約では上限に近い金利が適用されやすく、銀行融資と比べて利息の負担が重くなってしまいます。
実際にWizBizの100名調査でも、総合満足度3.8に対して金利の満足度は5段階中2.8にとどまり、飲食業の利用者からは次のような回答が寄せられています。
適用金利も高かったので、後悔しています。
出典:https://wizbiz.jp/column/aiful-business-loans/
この金利水準は、担保や第三者保証人なしで最短即日の融資に対応するためのコストが上乗せされたもので、低金利よりスピードを優先する人向けの設定です。
希望額より融資枠が小さく設定された
融資枠は決算内容と資金使途をもとに審査で決まるため、申し込んだ希望額がそのまま通らず、小さめの枠を提示されることもあります。
実際にWizBizの100名調査では、希望額に届かなかった利用者の回答がありました。
想定していた借入金額の半分以下の融資になってしまいました。
出典:https://wizbiz.jp/column/aiful-business-loans/
また、無担保ビジネスローンの上限は1,000万円のため、それを超える資金需要には担保の用意が必要になります。
契約時の提出書類が多く手間がかかった
公式サイトにも必要に応じて提出する書類があると明記されており、審査の内容によっては追加の書類を求められることがあります。
とくに不動産担保ビジネスローンは不動産に抵当権を設定する関係で担保物件の資料も必要になるため、無担保より書類は多くなりやすいです。
- 公式サイトにも必要に応じて提出する書類があると明記されている
- 審査の内容によっては追加の書類を求められる
- 不動産担保ビジネスローンは抵当権設定の関係で担保物件の資料も必要になる
スタッフの対応にばらつきがあった
担当者が丁寧に相談へ乗ってくれたという声がある一方で、Googleマップには受付の対応への不満をつづった口コミも投稿されています。
人を小馬鹿にした対応をする年配女性のスタッフがいる
出典:https://maps.app.goo.gl/9gMVDHEzqzEdx7y29
やり取りは担当者ごとの対応になるため、どうしても人によって印象が分かれやすくなります。
もし気になる場合は、申込前の電話相談で説明の分かりやすさを確かめてみてください。
- 担当者が丁寧に相談へ乗ってくれたという声がある
- Googleマップには受付対応への不満の口コミも投稿されている
- やり取りは担当者ごとの対応になるため印象が分かれやすい
- 気になる場合は申込前の電話相談で説明の分かりやすさを確かめる
再建築不可や築古の物件は担保評価が通らなかった
不動産担保ビジネスローンについては、再建築不可物件で審査に落ちた、築50年を超える物件は評価が厳しかったという投稿がXで紹介されていました。
不動産担保の審査では物件の売却しやすさが評価の前提になるため、法規制や築年数の影響で流通性が低いと希望額に届かない場合もあります。
なお、口コミの不満とは別に、ファクタリングやABLも含めて申し込む前に確かめておきたい点があります。
- ファクタリング手数料は下限表記だけで判断しない
- ABLは担保設定に伴い資金調達の秘匿性に限界がある
- 税金・社会保険料の未納がある場合の扱いを事前に確認する
AGビジネスサポートはやばい?
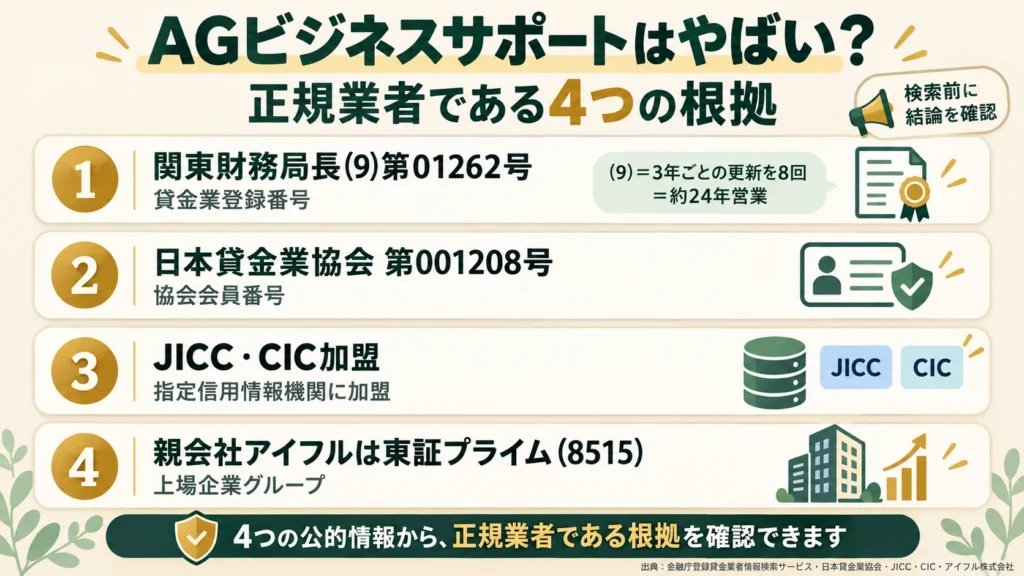
それぞれ解説します。
関東財務局長(9)第01262号の登録を受けた正規の貸金業者
AGビジネスサポートは関東財務局長(9)第01262号の登録を受けた正規の貸金業者で、無登録で営業するヤミ金とは異なります。
実際の登録状況を確かめるため、編集部が金融庁の登録貸金業者情報検索サービスで照会した結果が以下の表です。
| 照会項目 | 登録記録の内容 |
|---|---|
| 登録番号 | 関東財務局長(9)第01262号 |
| 商号 | AGビジネスサポート株式会社 |
| 代表者 | 深田裕司 |
| 登録更新日 | 2025年3月2日 |
| 行政処分の記載 | – |
| 確認日 | 2026年11月9日 |
照会した時点で行政処分の欄は空欄になっており、処分歴の記載はありませんでした。
日本貸金業協会の会員(会員番号 第001208号)
貸金業登録に加えて、AGビジネスサポートは日本貸金業協会に会員番号第001208号で加盟しています。
日本貸金業協会とは貸金業法に基づく自主規制団体のことで、会員は広告や勧誘、督促についての自主規制ルールを守らなければなりません。
また、信用情報機関のJICCとCICにも加盟しているため、審査や契約は信用情報制度の枠組みの中で運用されています。
- 日本貸金業協会に会員番号第001208号で加盟している
- 広告・勧誘・督促についての自主規制ルールを守る義務がある
- 信用情報機関のJICCとCICにも加盟している
親会社は東証プライム上場のアイフル
AGビジネスサポートは、消費者金融大手アイフルのグループ企業として設立された事業者向けの金融会社です。
グループの中核であるアイフル株式会社は、証券コード8515で東京証券取引所プライム市場に上場しています。
| 項目 | 内容 |
|---|---|
| グループの中核企業 | アイフル株式会社 |
| 証券コード | 8515 |
| 上場市場 | 東京証券取引所プライム市場 |
| AGビジネスサポートの位置づけ | アイフルグループの事業者向け金融会社 |
個人向けの消費者金融とは異なる事業資金専用のローン
AGビジネスサポートの融資はすべて事業資金専用で、生活費などの個人利用はできない商品です。
会社員やアルバイトなどお勤めの方は申し込めないと公式サイトに明記されており、アイフルのような個人向けカードローンとは商品の特徴が異なります。
ただし登録を受けた業者からの借入れでも、以下のような返済遅れのリスクはあります。
- 貸金業法の規定に沿った督促が行われる
- 遅延損害金は実質年率20.0%で計算される
- 延滞が続くと担保不動産の処分に至る場合がある
- 延滞の情報が信用情報機関に登録され今後の融資審査で参照される
なお、正当な理由のない夜間の取り立てや勤務先への連絡は貸金業法21条で禁止されています。
返済の目処が立たないまま急いで契約するのが最も危険なので、申込み前に金利章の返済シミュレーションで毎月の負担額を確かめておきましょう。
AGビジネスサポートの金利
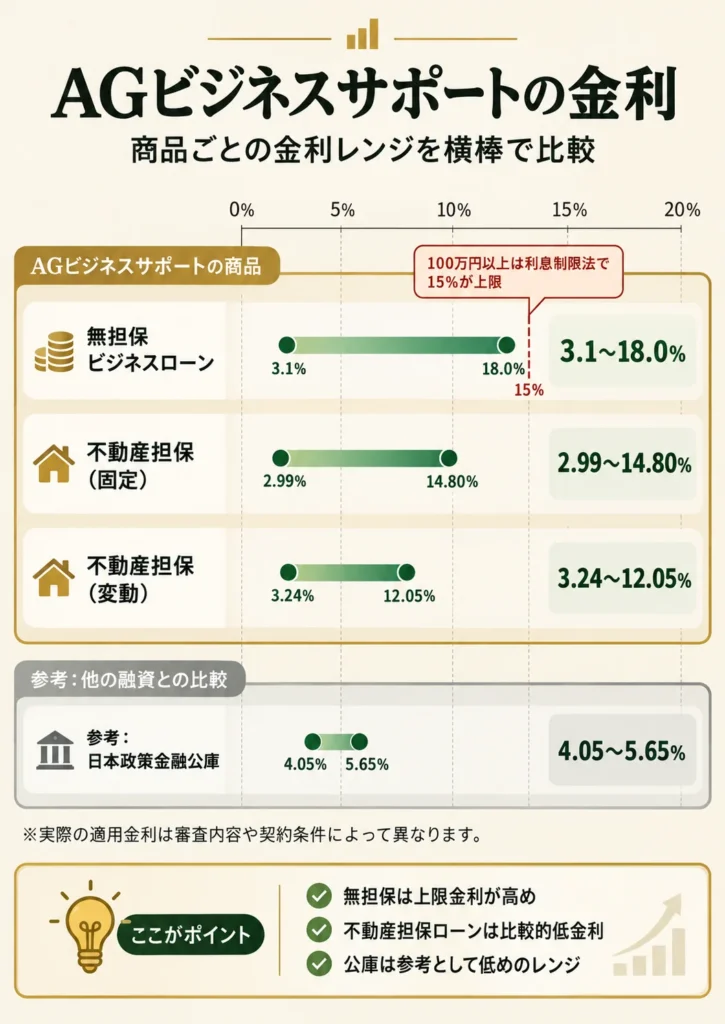
それぞれ解説します。
事業者向けビジネスローン|年3.1%〜18.0%
事業者向けビジネスローンの金利は年3.1%〜18.0%で、担保なし・第三者保証人なしのまま最短即日で借りられる商品の金利水準です。
ただし借入額が100万円以上になると利息制限法の上限は年15.0%までに下がるため、年18.0%が適用されるのは100万円未満の借入に限られます。
| 区分 | 金利(年率) |
|---|---|
| 100万円未満の借入の上限 | 年18.0% |
| 100万円以上の借入の上限 | 年15.0%(利息制限法の上限) |
| 日本政策金融公庫の基準利率(参考) | 年4.05%〜5.65% |
不動産担保ビジネスローン(固定金利)|年2.99%〜14.80%
不動産担保ビジネスローンの固定金利は年2.99%〜14.80%で、2025年5月1日以降の新規契約に適用されている改定後の利率にあたります。
下限の年2.99%は無担保型の年3.1%より低く、返済期間も最長30年と長く組めます。
一方で融資額の0.00%〜3.00%の事務手数料と、繰上返済時には返済元金の2.00%の違約金がかかってしまうため、金利と合わせた総コストで判断しましょう。
| 適用時期 | 固定金利(年率) |
|---|---|
| 改定前 | 年2.99%〜11.80% |
| 2025年5月1日以降の新規契約 | 年2.99%〜14.80% |
不動産担保ビジネスローン(変動金利)|年3.24%〜12.05%
変動金利型の利率は2026年11月時点で年2.74%~8.24%で、みずほ銀行の短期プライムレートに連動して見直されます。
固定型・変動型を含めた3商品の金利と費用の違いは、以下の表のとおりです。
| 商品・金利タイプ | 金利(年率) | 融資額 | 返済期間・方式 | 手数料 |
|---|---|---|---|---|
| 事業者向けビジネスローン(無担保) | 3.1%〜18.0% | 50万円〜1,000万円 | 元利均等で最長5年(60回) 元金一括で最長1年 | 印紙代の実費のみ |
| 不動産担保ビジネスローン(固定金利) | 2.99%〜14.80% | 100万円〜5億円 | 最長30年 | 事務手数料0.00%〜3.00% 早期返済違約金2.00% |
| 不動産担保ビジネスローン(変動金利) | 3.24%〜12.05% | 100万円〜5億円 | 最長30年 | 事務手数料0.00%〜3.00% 早期返済違約金2.00% |
金利帯の違いが実際の支払いにどれだけ影響するかは、無担保型の下限と上限の金利で月返済額を比べると把握しやすいです。
| 借入額 | 年3.1%・60回払いの月返済額 | 年18.0%・60回払いの月返済額 |
|---|---|---|
| 100万円 | 18,013円 | 25,393円 |
| 300万円 | 54,039円 | 76,180円 |
| 500万円 | 90,066円 | 126,967円 |
500万円を60回で返す場合は金利差だけで総返済額が約221万円変わるので、審査後に提示される適用金利を必ず確かめてから契約してください。
AGビジネスサポートの審査は厳しい?
それぞれ解説します。
事業の継続性と返済可能性を見られる
AGビジネスサポートの審査では、事業を今後も続けていけるかどうかと、借りたお金を無理なく返済していけるかどうかが中心に見られます。
申込時には法人なら決算書、個人事業主なら確定申告書の提出が必須で、事業の実態を数字で確認されます。
直近の売上や取引状況まで含めて判断されるため、事業内容を自分の言葉で説明できるよう準備しておきましょう。
- 事業を今後も続けていけるかどうかを見られる
- 借りたお金を無理なく返済していけるかどうかを見られる
- 法人は決算書・個人事業主は確定申告書で事業の実態を確認される
- 直近の売上や取引状況まで含めて判断される
赤字決算や債務超過でも現在の事業性で検討される
赤字決算や債務超過があっても、申込の段階で断られると決まっているわけではありません。
公式FAQには「検討可能です。過去の財務内容だけでなく現状のご商売に鑑み融資実行の可能性を検討してまいります」と明記されています。
ただし融資を約束するものではなく、現在の事業で返済していける見込みがあるかどうかで判断されます。
- 申込の段階で断られると決まっているわけではない
- 公式FAQには検討可能と明記されている
- 過去の財務内容だけでなく現状の商売に鑑みて検討される
- 現在の事業で返済していける見込みがあるかどうかで判断される
資金使途と返済原資の妥当性を見られる
借りたお金を何に使い、どうやって返すのかを明確に説明できるかも審査における重要なポイントです。
しかし、借り入れた資金は生活費として利用できないため、申込時には使い道と返済原資になる売上の見込みを具体的に伝えましょう。
- 事業資金であれば自由に利用できる
- 運転資金や仕入れ代金など事業に関する用途は幅広く認められる
- 生活費には利用できない
- 使い道と返済原資になる売上の見込みを具体的に伝える
不動産担保の商品では担保不動産の評価額を見られる
不動産担保ビジネスローンでは、事業の状況に加えて担保に入れる土地・建物の評価額が審査の対象になります。
一方で抵当順位は不問のため、住宅ローンが残っている不動産でも申込は可能です。
簡易診断は最短1日で受けられるので、担保にできる不動産を持っているなら、まず診断で借入の目安を確認してみてください。
- 担保に入れる土地・建物の評価額が審査の対象になる
- 評価額が希望額に不足すると減額や審査落ちの可能性がある
- 抵当順位は不問で住宅ローンが残っている不動産でも申し込める
- 簡易診断は最短1日で借入の目安を確認できる
AGビジネスサポートの審査に通らない原因
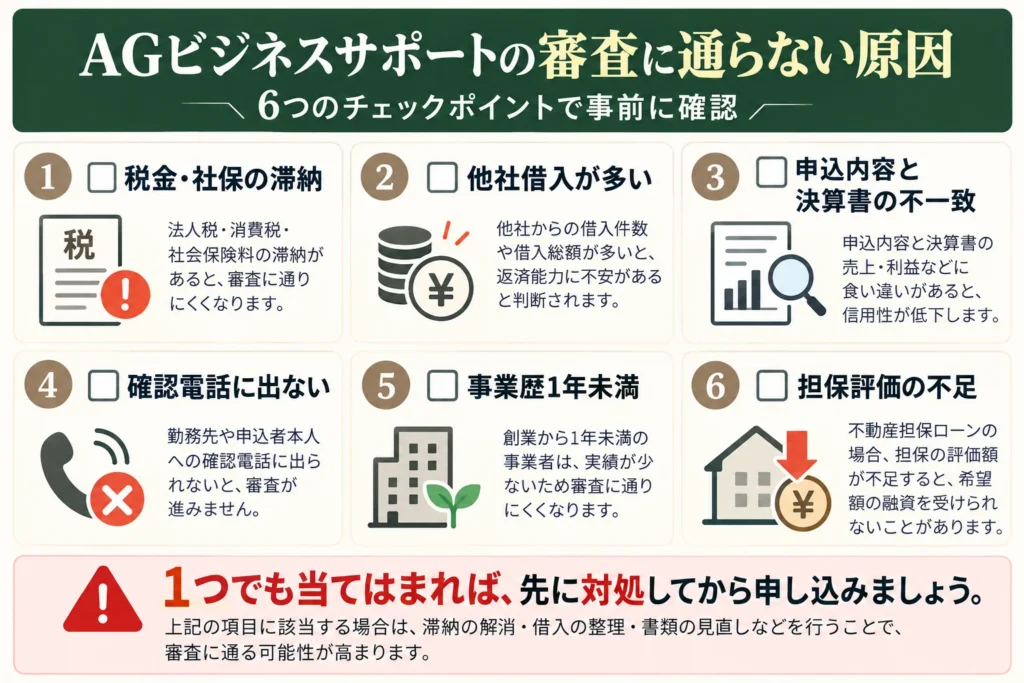
それぞれ解説します。
税金や社会保険料を滞納している
税金や社会保険料の滞納は、AGビジネスサポートの審査に通らない代表的な原因です。
不動産担保ビジネスローンでは各種納税証明書が必要書類に含まれており、滞納の有無は審査の過程で把握されます。
滞納が続くと財産の差押えに進むおそれがあり、貸す側から見ると返済の確実性を下げる要因と判断されやすいためです。
- 不動産担保ビジネスローンでは各種納税証明書が必要書類に含まれる
- 滞納の有無は審査の過程で把握される
- 滞納が続くと財産の差押えに進むおそれがある
- 返済の確実性を下げる要因と判断されやすい
他社借入が多く返済負担率が高い
他社からの借入が多く、売上に対する返済負担率が高い場合も審査に落ちやすくなります。
AGビジネスサポートは信用情報機関のJICCとCICに加盟しており、他社借入の状況を隠しても審査の時点でバレてしまいます。
そのため、完済できる借入を整理して本数を減らすか、希望額を返済できる範囲まで下げてから申し込むのが現実的な対策です。
- 完済できる借入を整理して本数を減らす
- 希望額を返済できる範囲まで下げてから申し込む
- 他社借入の状況は隠してもJICC・CICを通じて審査の時点で伝わる
申込内容と決算書の数字が一致していない
申込フォームに入力した売上や利益が、提出した決算書の数字と食い違っていると審査に通りにくくなります。
法人は決算書、個人事業主であれば確定申告書の提出が必須のため、入力内容とのずれは審査担当者がすぐに気づきます。
- 法人は決算書・個人事業主は確定申告書の提出が必須になる
- 入力内容とのずれは審査担当者がすぐに気づく
- 実態より良く見せる意図がない記入ミスでも信頼を下げる
- 提出書類を手元に置いて正確に入力する
審査中の確認連絡に応答しない
審査中にかかってくる確認の電話に出られないままだと、審査が進まず見送りになる場合があります。
申込後は知らない番号からの着信にも対応できるようにしておき、折り返しはその日のうちに済ませてください。
- 確認の電話は申込内容や事業の実態を確かめるためにかかってくる
- 確認が取れるまで審査は次の工程に進まない
- 知らない番号からの着信にも対応できるようにしておく
- 折り返しはその日のうちに済ませる
事業歴が1年に届いていない
開業から日が浅く、決算書や確定申告書を1期分も出せない段階では、通常のビジネスローンの審査は通りにくいです。
AGビジネスサポートの審査は過去の財務内容と業績をもとに融資の可能性を検討する仕組みで、実績を示す書類がないと判断材料がそろいません。
公式サイトのよくある質問では、これから事業を始める人や始めて間もない人に向けた商品は不動産担保開業支援ローンだと案内されています。
開業直後に資金が必要なら不動産を活用する道を検討し、難しければ1期目の確定申告を終えて実績を示せるようになるまで待つのが堅実です。
- 決算書・確定申告書を1期分も出せない段階では判断材料がそろわない
- 開業前後の人向けには不動産担保開業支援ローンが案内されている
- 不動産を活用できなければ1期目の確定申告を終えてから申し込む
希望額に対して担保価値が不足している
不動産担保の商品では、希望額に対して担保不動産の評価額が足りないと、減額や見送りになりやすいです。
評価額に不安がある場合は、希望額を抑えるか、最短1日で回答される簡易診断で事前に目安を確かめておくと安心です。
ここまでの原因を踏まえ、審査に進む前に次の3点を整えておきましょう。
- 資金使途と返済原資を具体的に説明できる状態にしておく
- 必要書類を事前に揃えて不足なく提出する
- 直近の試算表で足元の売上状況を示す
AGビジネスサポートを利用する際の流れ
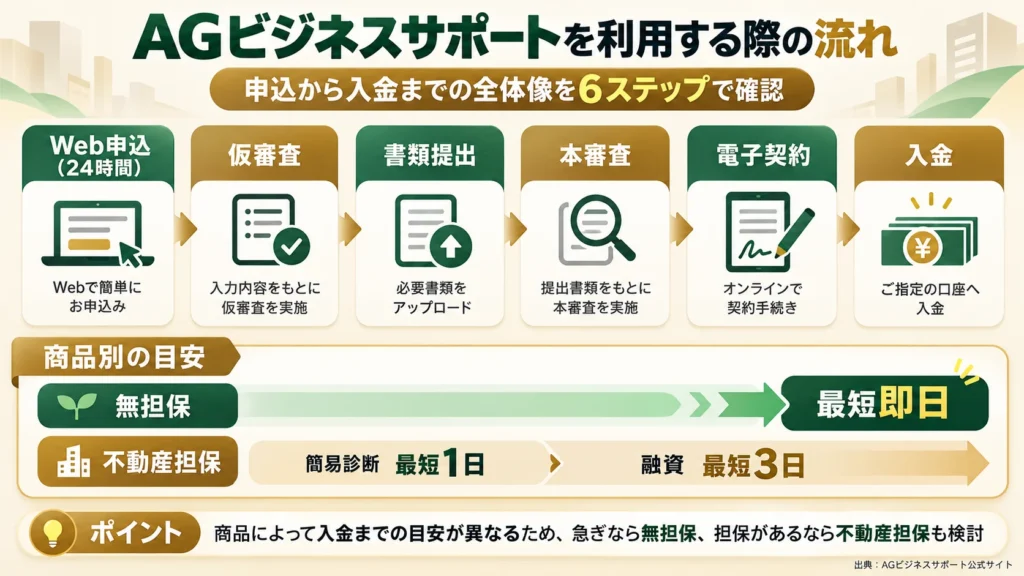
AGビジネスサポートは原則来店不要で、申込みから契約までインターネットで手続きできます。
無担保ビジネスローンの審査は仮審査と本審査の2段階で進むため、担当者からの確認連絡に早く応じるほど入金までの時間を短縮できるでしょう。
申込みに必要な書類
申込時に提出する書類は以下の通りで、無担保ビジネスローンなら本人確認書類と決算書・確定申告書が中心です。
- 代表者の本人確認書類
- 確定申告書または決算書(直近期分)
- 事業内容を確認できる資料(試算表・請求書等)
- 納税証明書
- 登記事項証明書(不動産担保の場合)
- 固定資産税納税通知書(不動産担保の場合)
- 固定資産評価証明書(不動産担保の場合)
- 印鑑証明書(不動産担保の場合)
不動産担保ビジネスローンでは、担保物件の評価に使う固定資産評価証明書などの書類が加わります。
いずれの商品も審査状況によって追加の書類が必要になることがあるため、手元にあるものから早めに揃えておきましょう。
申込みから入金までの日数
ただし申込みが混み合っている時期は、審査結果の連絡まで日数がかかる場合もあります。
不動産担保ビジネスローンは物件の調査を挟むぶん時間が必要で、簡易診断の回答が最短1日、融資実行までは最短3日です。
契約前に確認する金利・手数料・返済額
契約前には、審査後に提示される以下3点を必ず確認しましょう。
- 適用金利
- 手数料
- 毎月の返済額
公式サイトの年3.1%〜18.0%という表示はあくまで金利の幅で、実際の適用金利は審査後の提示で確定します。
費用面では、無担保ビジネスローンは印紙代の実費のみですが、不動産担保ビジネスローンは融資額の0.00%〜3.00%の事務手数料と登記費用がかかってしまいます。
提示された条件で返済を続けられるか、金利の章で紹介した返済シミュレーションと見比べてから契約に進んでください。
AGビジネスサポートで即日融資を受ける条件
それぞれ解説します。
午前中に申し込んで当日の審査に乗せる
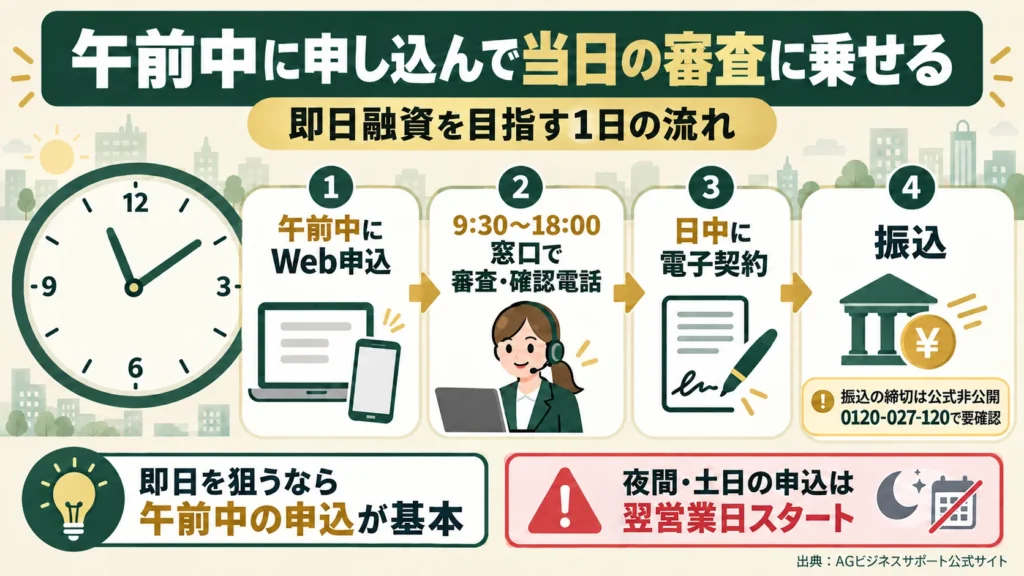
最短即日融資の対象は無担保のビジネスローンと事業者向けカードローンの2つで、当日中の借入を狙うなら平日の午前中にWebから申し込むと良いです。
| 受付・対応の区分 | 時間帯 |
|---|---|
| Webの申込フォーム | 24時間365日送信できる |
| 審査・連絡に対応する窓口 | 平日9時30分〜18時 |
| 夜間・土日祝の申込 | 翌営業日のスタートになる |
公式FAQにも「最短即日で融資可能です。但し、申込時間帯によっては対応できない場合があります」と明記されており、申込が遅い時間になるほど当日中の融資は難しくなります。
なお、Webの申込フォーム自体は24時間365日いつでも送信可能です。
ただし、審査や連絡に対応する窓口は平日9時30分から18時までのため、夜間や土日祝の申込は翌営業日のスタートになります。
必要書類を事前に揃えて追加依頼で止まらないようにする
申込から融資までは「仮審査→書類提出→本審査」の順で進むため、書類の提出が遅れるとその分だけ本審査の開始も遅れます。
無担保ビジネスローンの申込で事前に用意しておきたい書類は、以下の通りです。
- 代表者または本人の確認書類
- 法人は決算書・個人事業主は確定申告書
- 当社所定の事業内容確認書
- その他必要に応じた書類
書類はメールやFAXでも提出できるので、決算書や確定申告書をスキャンしてすぐ送れる状態にしておけば、追加の提出依頼が来てもその場で返せます。
審査中の確認連絡にすぐ応答できる状態にしておく
申込後は仮審査と本審査の結果が電話やメールで連絡されるため、着信にすぐ出られるようにしておくことが、審査を止めずに進めるいちばんの近道です。
資金使途や直近の売上状況は質問されやすいポイントなので、すぐに回答できるようテキストで整理しておきましょう。
- 仮審査と本審査の結果は電話やメールで連絡される
- 連絡がつながらない間は手続きが先へ進まない
- 折り返しが夕方になると当日の契約に間に合わなくなる
- 資金使途や直近の売上状況は即答できるよう手元に整理しておく
金融機関の営業時間内に契約手続きを終える
融資金は契約手続きが終わった後に受取口座へ振り込まれるため、当日中にお金を受け取りたいなら、契約までを平日の早い時間帯に終えておく必要があります。
契約は原則来店不要で、電子契約なら手数料もかからず、郵送のやり取りを待たずにその日のうちに手続きを終えられます。
受取口座の金融機関が夜間の即時入金に対応していない場合は着金が翌営業日扱いになるため、日中のうちに契約まで済ませましょう。
| 確認項目 | 内容 |
|---|---|
| 当日振込の締切時刻 | 公式サイトに公表なし(0120-027-120で事前確認) |
| 電子契約 | 手数料がかからず当日中に手続きできる |
| 夜間の即時入金に非対応の口座 | 着金が翌営業日扱いになる |
AGビジネスサポートが向いている事業者
それぞれ解説します。
支払いが先行する業種で一時的な資金繰りが必要な事業者
建設業や運送業のように外注費や仕入れの支払いが入金より先に来る業種は、AGビジネスサポートと相性が良いです。
入金予定が近いなら元金一括返済を選ぶと、月々の負担を利息分に抑えつつ、売掛金が入った時点でまとめて完済できます。
- 無担保ビジネスローンで50万円〜1,000万円まで事業資金を借りられる
- 元金一括返済なら月々の負担を利息分に抑えられる
- 売掛金が入った時点でまとめて完済できる
季節変動で売上の波がある事業者
繁忙期と閑散期の差が大きい事業者には、限度額の範囲内で何度でも借入と返済を繰り返せる事業者向けカードローンが便利です。
カード発行手数料や年会費も不要なので、閑散期に備えて枠だけ持っていても維持費はゼロです。
借入と返済はセブン銀行ATMでもできるため、現場が忙しい時期でも手続きに時間を取られません。
- 限度額の範囲内で何度でも借入と返済を繰り返せる
- 借りていない期間の利息はかからない
- カード発行手数料や年会費が不要で維持費はゼロになる
- セブン銀行ATMでも借入と返済ができる
銀行融資の審査期間を待てない急な資金需要がある事業者
急な受注や設備の故障など、銀行融資の審査結果を待っていては間に合わない場面でも選択肢になります。
無担保ビジネスローンは最短即日、不動産担保ビジネスローンでも最短3日で融資を受けられます。
申込はWEBから進められ、来店も必須ではないため、営業の合間に手続きしやすいです。
- 無担保ビジネスローンは最短即日で融資を受けられる
- 不動産担保ビジネスローンでも最短3日で融資を受けられる
- WEB申込で来店も必須ではないため営業の合間に手続きできる
赤字決算や債務超過で銀行融資を断られた事業者
赤字決算や債務超過を理由に銀行から断られた事業者でも、申し込む価値はあります。
審査の見出しでも触れた通り、足元の事業の状況まで含めて検討されるため、直近の受注や売上の回復を評価してもらえる可能性があります。
しかし審査である以上、内容によっては断られてしまうこともあるでしょう。
融資が難しい場合でも、同社の売掛債権ファクタリングなら赤字決算や銀行リスケ中でも相談できるため、資金化の道を残せます。
- 足元の事業の状況まで含めて検討される
- 直近の受注や売上の回復を評価してもらえる余地がある
- 融資が難しくても売掛債権ファクタリングを相談できる
- ファクタリングは赤字決算や銀行リスケ中でも相談できる
売掛債権が継続的に発生している事業者
毎月決まった売掛金が発生している法人なら、売掛債権を担保にするABLで100万円〜5,000万円を年5.0%〜15.0%で借りられ、無担保の上限18.0%より金利帯を抑えられます。
ただしABLは法人専用の商品で、個人事業主は対象外になってしまいます。
短期の資金化だけで終わらせず、借入とファクタリングを同じ会社で比べながら資金繰りの再設計まで相談したい事業者にも向いています。
一方、以下に当てはまる事業者は申込を急がず慎重に考えましょう。
- 長期の設備資金を調達したい事業者
- とにかく低金利で借りたい事業者
- 無担保で1,000万円を超える融資を希望する事業者
- 審査が柔軟な業者なら通るという前提だけで探している事業者
- 個人事業主でABLの利用を想定している事業者
- 返済原資の見通しが立たないまま借入でしのごうとしている事業者
とくに、返済原資の見通しが立たないまま借入でしのぐと、利息の分だけ資金繰りがさらに苦しくなってしまいます。
新たな借入を申し込む前に、税理士や公的な経営相談窓口で資金繰りの立て直しを相談してみてください。
AGビジネスサポートと他社の不動産担保ローンの比較
それぞれ解説します。
セゾンファンデックスは1都3県以外では500万円からの融資になる
セゾンファンデックスの事業者向け不動産担保ローンは融資額100万円〜5億円ですが、東京・神奈川・千葉・埼玉以外の物件では下限が500万円に上がります。
そのため、地方の不動産を担保に500万円未満の金額を借りたい場合は、全国一律100万円から申し込めるAGビジネスサポートの方が使いやすいです。
一方、セゾンファンデックスの金利は変動3.4%〜5.2%・固定4.5%〜9.9%と上限が低く、大きな金額を長期間借りるときの利息負担を抑えられる場合があります。
- 東京・神奈川・千葉・埼玉以外の物件は融資の下限が500万円になる
- AGビジネスサポートは全国一律100万円から申し込める
- セゾンファンデックスは変動3.4%〜5.2%・固定4.5%〜9.9%で金利の上限が低い
- 本審査は書類提出から最短3営業日で融資スピードに大きな差はない
つばさコーポレーションは年3.8%〜7.8%で下限金利がAGより高い
つばさコーポレーションの不動産スーパーサポートローンは年3.8%〜7.8%で、下限金利はAGビジネスサポートの固定2.99%より高めです。
担保や決算の内容が良ければ、AGビジネスサポートの方が低い水準の金利を提示される可能性があります。
その半面、つばさコーポレーションは共有持分や再建築不可といった特殊な物件も相談でき、最短即日のスピード融資で対応してくれます。
もし担保にしたい物件の条件が特殊な方は、つばさコーポレーションの評判を検証した記事で詳細を確かめておきましょう。
- 不動産スーパーサポートローンの金利は年3.8%〜7.8%に設定されている
- 下限金利はAGビジネスサポートの固定2.99%の方が低い
- 共有持分や再建築不可といった特殊な物件も相談できる
- 最短即日のスピード融資をうたっている
銀行融資より金利は高いがノンバンクの中では条件が良い
AGビジネスサポートを含むノンバンクの不動産担保ローンは、銀行の事業融資と比べるとどうしても金利が高くなってしまいます。
その分、赤字決算でも相談できる間口の広さや最短3日の融資スピードは銀行にない持ち味なので、主要3社の条件を以下の表で見比べてみてください。
| 会社名 | 融資額 | 金利(年率) | 融資スピード | 対応エリア | 共有持分のみの融資 |
|---|---|---|---|---|---|
| AGビジネスサポート | 100万円〜5億円 | 固定2.99%〜14.80% 変動3.24%〜12.05% | 最短3日 | 全国 | 要問い合わせ |
| セゾンファンデックス | 100万円〜5億円 ※1都3県以外は500万円〜 | 変動3.4%〜5.2% 固定4.5%〜9.9% | 本審査最短3営業日 | 全国 ※一部地域を除く | 要問い合わせ |
| つばさコーポレーション | 50万円〜5億円 | 3.8%〜7.8% | 最短即日 | 全国 | 可 |
さらに多くの会社を比べてから決めたい方は、審査が柔軟な不動産担保ローンのおすすめ比較で主要各社の条件を一覧できます。
個人事業主の方には、担保提供者の条件まで整理した個人向けにおすすめの不動産担保ローン比較も役立ちます。
AGビジネスサポートの審査に落ちた場合や条件が合わない場合に備えて、以下のような資金調達方法も選択肢に入れておきましょう。
- 日本政策金融公庫の融資
- 銀行・信用金庫の保証協会付き融資
- 他社ノンバンクのビジネスローン
- ファクタリングによる売掛債権の資金化
- 補助金・助成金の活用
どの方法を選ぶ場合でも、貸金業の登録がない業者には絶対に申し込まないでください。
初めて名前を聞く業者には、金融庁の登録貸金業者情報検索サービスで登録の有無を確かめてから連絡しましょう。
AGビジネスサポートの口コミについてよくある質問
AGビジネスサポートの口コミについてよくある質問を紹介します。
個人事業主でも全ての商品を利用できる?
個人事業主が利用できるのは無担保の事業者向けビジネスローン・事業者向けカードローン・不動産担保ビジネスローンの3商品で、売掛債権担保融資(ABL)だけは対象外となってしまいます。
ABLの公式ページには「個人事業主様はご利用いただけません」と明記されており、原則として年商6,000万円以上の国内法人に限られます。
また、個人事業主として申し込むには確定申告書に営業所得・不動産所得・農業所得のいずれかの記載が必要で、年齢は69歳までです。
契約後に増額や追加借入はできる?
契約後の増額は可能で、公式FAQには契約後の取引や業況の変化に応じて対応できると記載されています。
ただし増額には改めて審査があり、直近の確定申告や決算の内容次第では希望どおりにならないこともあります。
ちなみに事業者向けカードローンなら増額を待たなくても、限度額の範囲内で何度でも追加借入ができます。
繰上返済や一括返済に手数料はかかる?
繰上返済と一括返済はどちらも可能ですが、手数料が一律で無料とは公式に書かれていません。
公式FAQには、契約内容によっては手続きが必要になったり、早期返済違約金が発生したりする場合があると記載されています。
実際に不動産担保ビジネスローンには2.00%の早期返済違約金の定めがあるため、短期での完済を予定している方は契約前に自分の契約条件を担当者へ確認しておきましょう。
在籍確認や取引先への連絡はある?
在籍確認や取引先への連絡の有無については公式サイトに記載がないため、気になる方は申込時に直接確認するのが確実です。
取引先に知られたくない事情がある場合は、審査の電話がかかってきた際に希望する連絡手段を伝えておくと行き違いを防ぎやすいです。
事業者向けローンは総量規制の対象外になる?
法人への融資は、年収の3分の1を超える貸付けを制限する総量規制(貸金業法13条の2)の対象外です。
個人事業主への事業資金の貸付けも貸金業法施行規則10条の23第1項4号が定める「例外貸付け」に当たり、公式FAQでも事業性資金の借入なので総量規制の例外になると答えています。
例外貸付けと認められるには、事業実態の確認と事業計画・資金計画に照らした返済能力の審査が条文上の要件になるため、確定申告書などの書類提出は欠かせません。
なお、居宅などを除く不動産を担保とする貸付けは、同規則10条の21第1項6号の「除外貸付け」として総量規制の計算から外れます。
法人の代表者保証はどの商品で必要?
無担保ビジネスローン・事業者向けカードローン・不動産担保ビジネスローンのいずれも、法人契約では代表者が原則として連帯保証人になります。
不動産担保ビジネスローンで家族などの担保提供者がいるときのみ、その担保提供者の連帯保証が必要になる場合があります。
AGビジネスサポートの口コミのまとめ
AGビジネスサポートの口コミを一次情報で検証した要点は、以下の通りです。
- 良い口コミは最短即日融資のスピードと赤字決算でも相談できる柔軟さに集中
- 悪い口コミの中心は上限金利年18.0%と融資枠の不満で無担保かつ最短即日という商品性の対価
- 関東財務局長登録の正規貸金業者で2026年11月9日時点の照会では行政処分の記載なし
公式サイトの0120-027-120では平日9:30〜18:00に無料で電話相談できるため、契約前に金利・手数料・返済額の明細を確認したうえで申し込むかどうかを判断してください。
不動産を保有していて他社の条件も幅広く比べたい方は、不動産担保ローンの比較記事で借入条件を見比べてみましょう。
